第六章 工程经济分析(p.1–146)
这一章讲工程经济分析,公式最多、计算最多,也是个人作业所在章。主线是:钱有时间价值 → 折算到同一时点 → 用 FNPV、FIRR 等指标比选方案。页码按「上册→中册→下册」连续编号,课上说的「中册第 2 页」对应本站 p.86。
本章内容与要求(p.1)
p.1 全章五节与教学要求
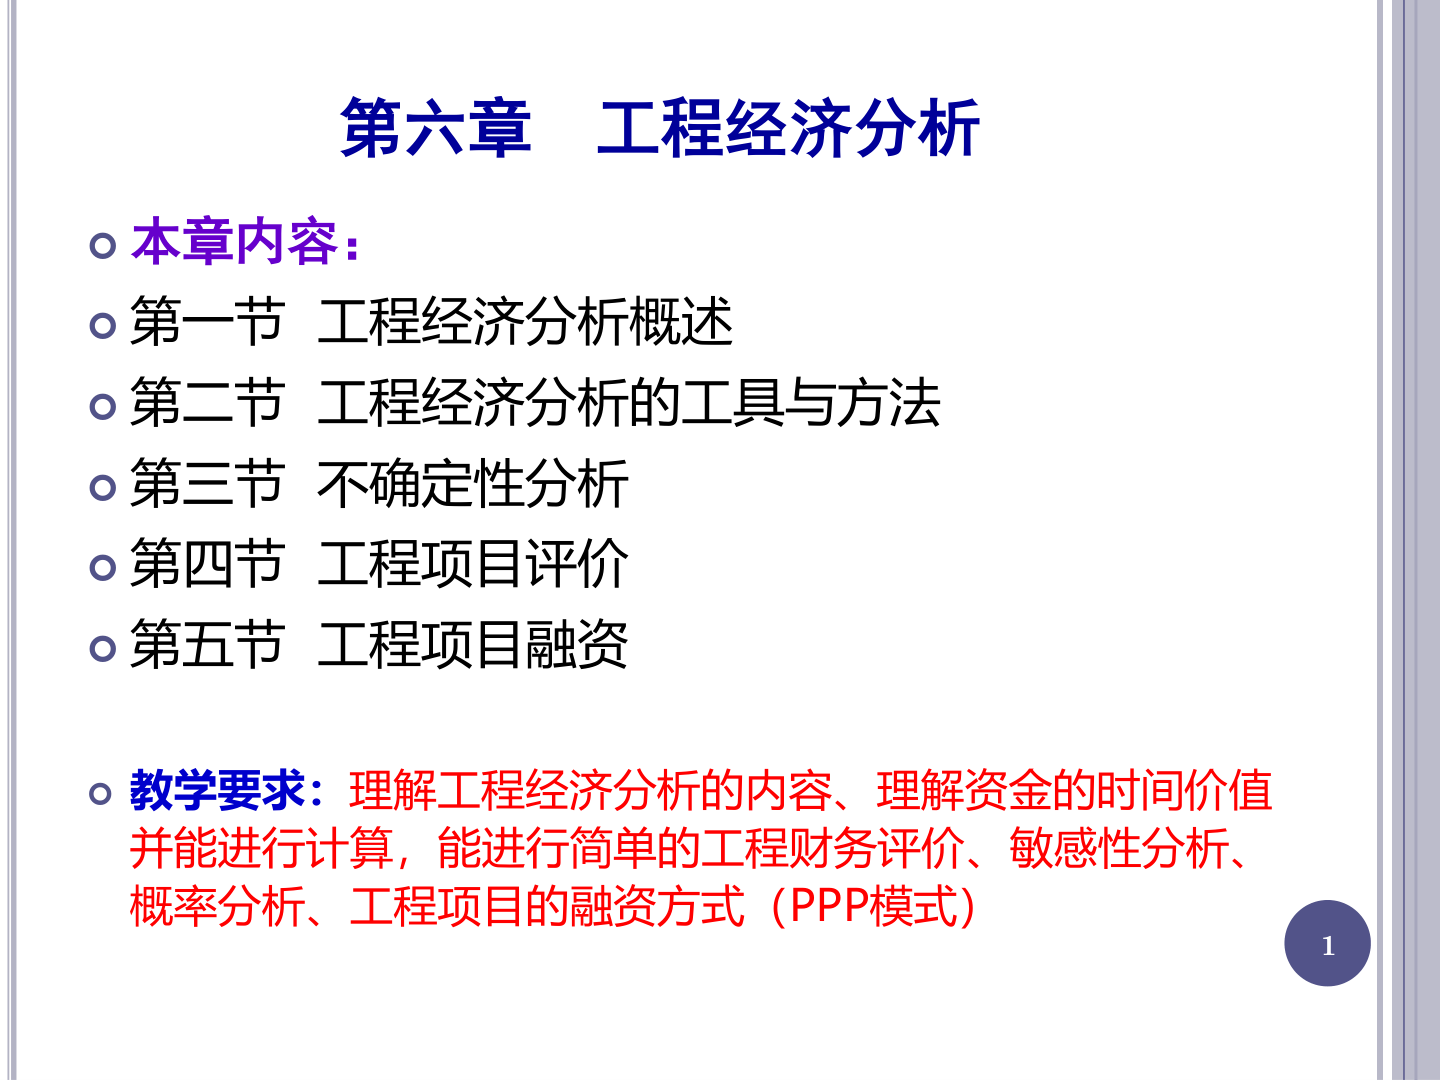
讲解 · 五节骨架与要求落点
这页是第六章封面,上半列五节,下半用红字给教学要求。
五节排成一条链:认识分析 → 备工具 → 处理不确定 → 评价与融资。前两节给方法,后三节给应用场景。
| 节 | 主题 | 教学要求点到的能力 |
|---|---|---|
| 第一节 | 工程经济分析概述 | 理解内容 |
| 第二节 | 工程经济分析的工具与方法 | 理解资金时间价值并能计算 |
| 第三节 | 不确定性分析 | 敏感性分析、概率分析 |
| 第四节 | 工程项目评价 | 能进行简单的工程财务评价 |
| 第五节 | 工程项目融资 | 融资方式(PPP 模式) |
要求里的动词分档:「理解」管懂,「能进行计算」管动手,「能进行简单的」管套用。全章只有资金时间价值一处点名要算,动手的功夫主要花在第二节。PPP(政府和社会资本合作)只在第五节出现,认得名即可。
记住
五节顺序:概述 → 工具与方法 → 不确定性分析 → 工程项目评价 → 工程项目融资。
第一节 工程经济分析概述(p.2–7)
p.2 工程经济学的定义
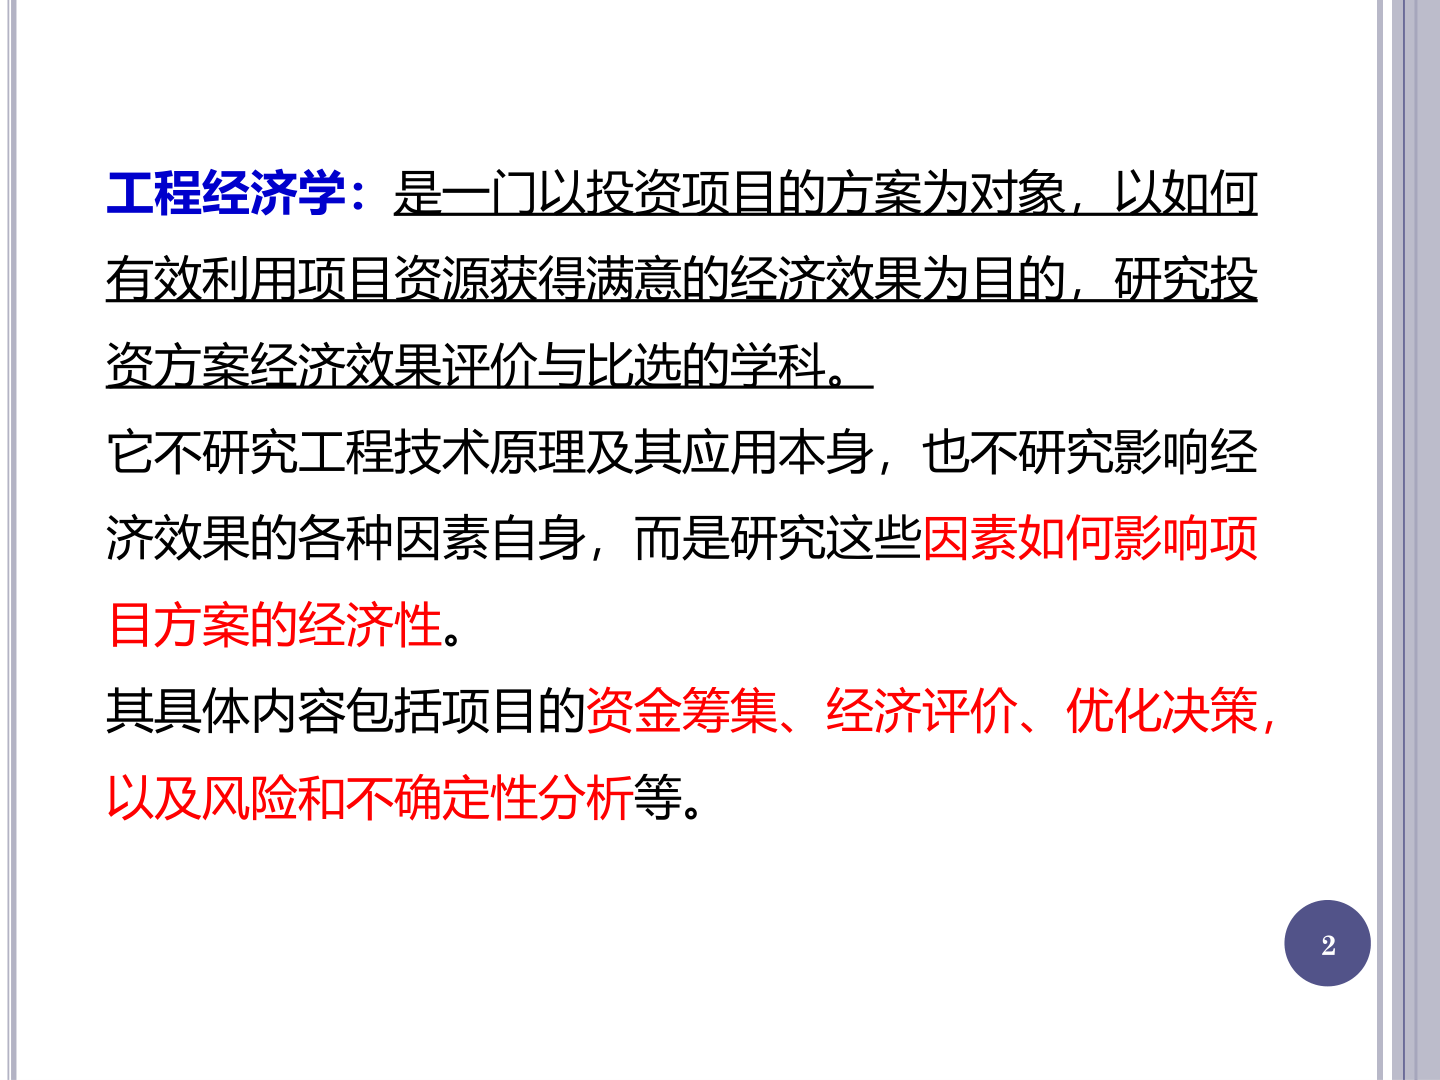
讲解 · 定义的两处边界
这页一句话定义:以投资项目的方案为对象,以有效利用资源获得满意经济效果为目的,研究经济效果评价与比选。
拆定义抓三个词。对象是「方案」,不是整个项目;目的是「满意」的经济效果,不承诺最大;落点是「评价与比选」,比选意味着至少两个方案摆在一起挑。
第二段连写两个「不研究」:不研究工程技术原理本身,也不研究影响因素自身。它只研究因素如何影响项目方案的经济性,红字就标在这句上。
红字的四个具体内容正好挂到本章各节:资金筹集对应第五节融资,经济评价对应第四节,优化决策对应第二节的指标与方案选择,风险和不确定性分析对应第三节。
注意
课件措辞是「满意的经济效果」,答题别写成「最大的经济效果」。
p.3 第一节的两块内容
讲解 · 意义在前、内容在后
这页是第一节封面,只列两条:一、重要意义;二、主要内容。
顺序是「为什么—是什么」:意义回答项目为什么要算经济账,内容回答这套分析做哪几件事。
意义只占一页(p.4),内容占三页(p.5–7):先给四个提问与评价类型,再连给两张估算精度表。
估算表也算「内容」,是因为估算是分析的第一步活儿——数字估不准,后面的评价都悬空。
一 工程经济分析的重要意义(p.4–4)
p.4 定义与三重意义
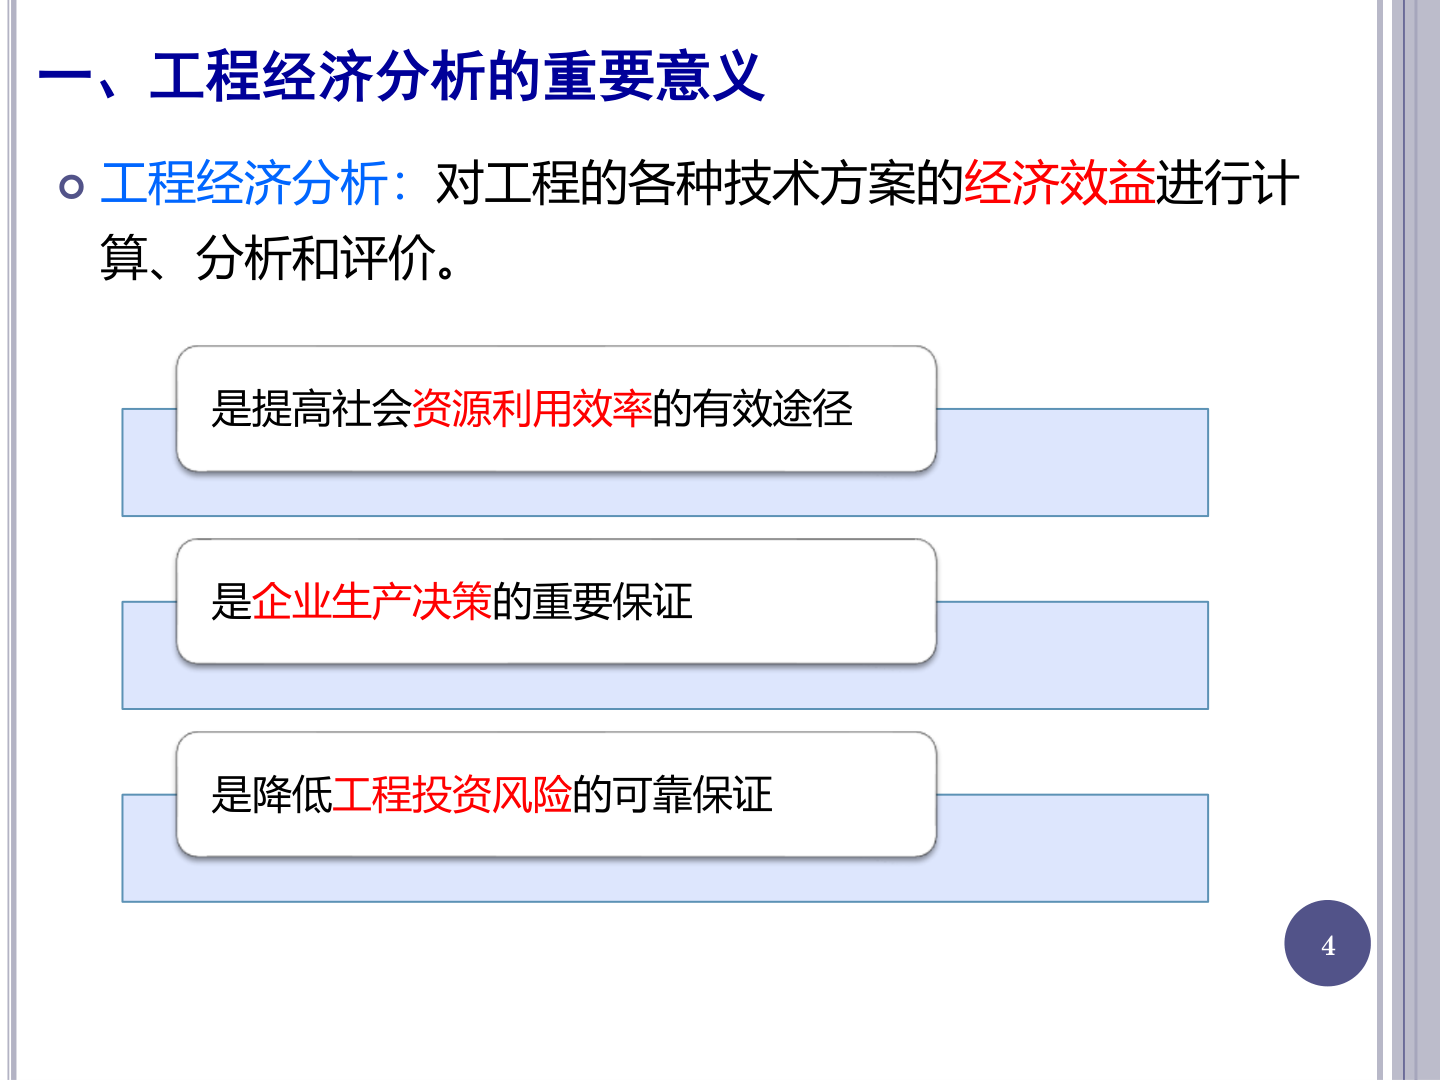
讲解 · 三个层面的递进
定义先立动作:对工程的各种技术方案的经济效益进行计算、分析和评价。红字落在「经济效益」,它与 p.2 学科目的「满意的经济效果」是一件事的两面。
三条白框由大到小排:社会 → 企业 → 项目。
| 层面 | 课件原句 |
|---|---|
| 社会 | 是提高社会资源利用效率的有效途径 |
| 企业 | 是企业生产决策的重要保证 |
| 项目 | 是降低工程投资风险的可靠保证 |
红字三处关键词:资源利用、企业生产决策、工程投资风险,一层一个。
为什么有意义:资源有限,同一笔钱投向不同方案结果不同,不分析就是盲投。分析过后,社会配置更有效率,企业决策更有依据,项目风险提前暴露。
记住
三条意义按「社会—企业—项目」排序,关键词是资源利用、生产决策、投资风险。
二 工程经济分析的主要内容(p.5–7)
p.5 四个提问与四块内容
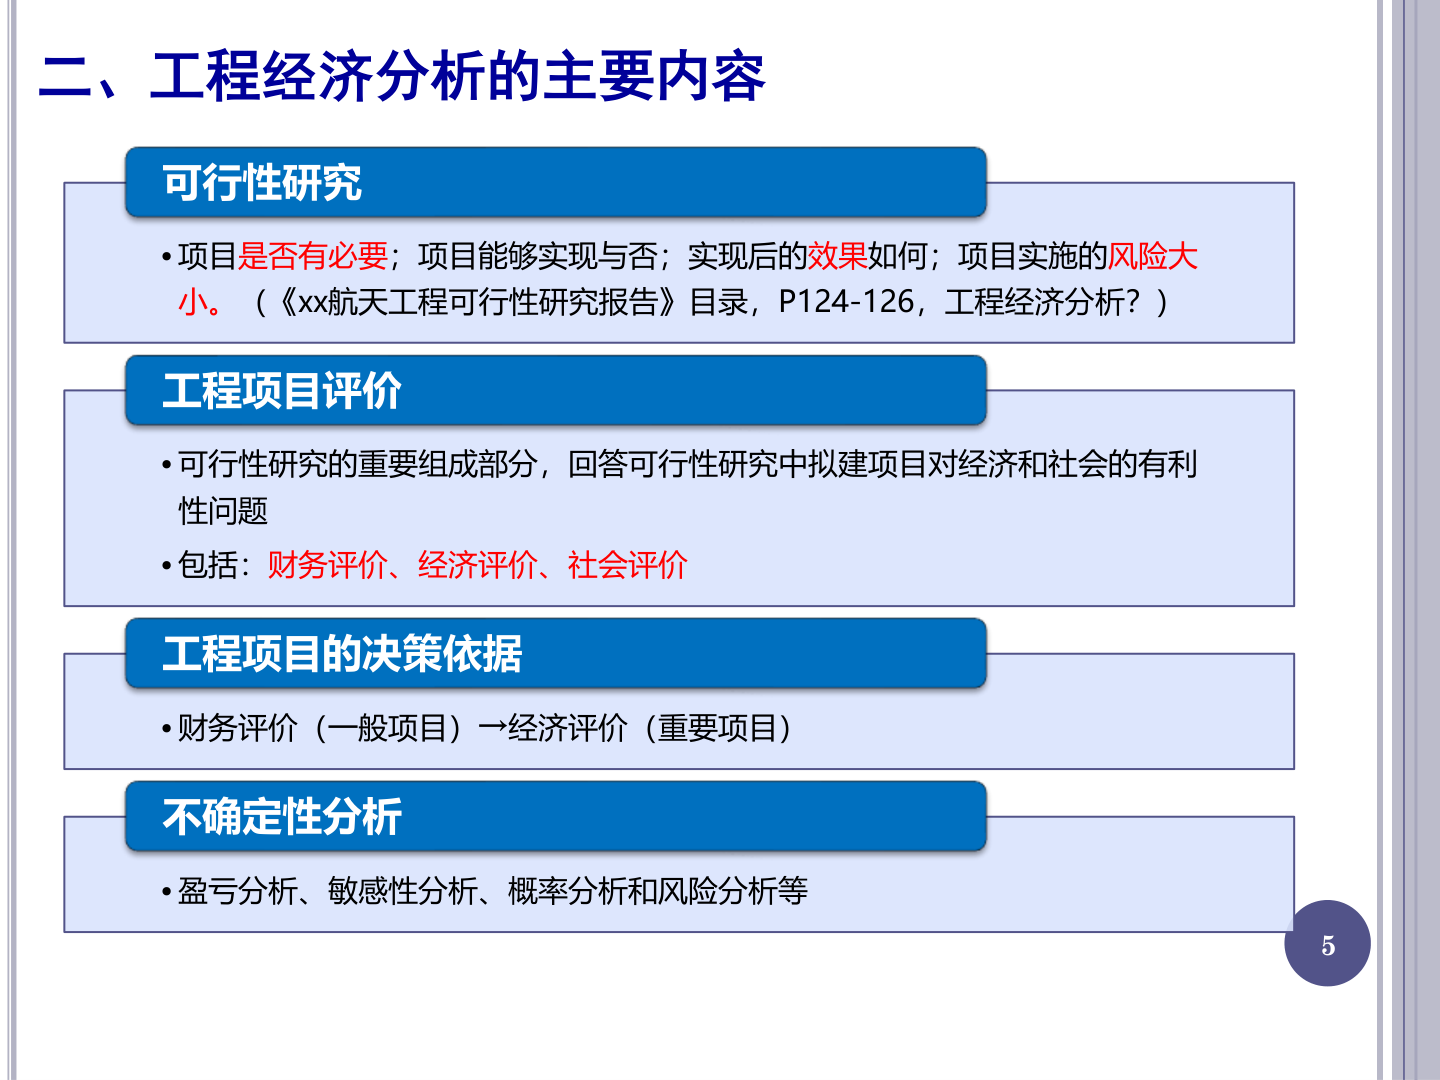
讲解 · 四问是全节的线
四个蓝题框里,第一框的四个提问最要紧:是否有必要、能否实现、效果如何、风险大小。
| 块 | 回答什么 | 课件给的件 |
|---|---|---|
| 可行性研究 | 四个提问 | 必要、可能、效果、风险 |
| 工程项目评价 | 有利性问题 | 财务评价、经济评价、社会评价 |
| 决策依据 | 拿哪个结论拍板 | 财务评价(一般项目)→ 经济评价(重要项目) |
| 不确定性分析 | 效果与风险的算法 | 盈亏、敏感性、概率、风险分析 |
四问出自《xx航天工程可行性研究报告》目录。括号里那句「工程经济分析?」,是把这些问指给工程经济分析来答。
框三的箭头是升级不是并列:财务评价是底线动作,项目越重要越要补经济评价。
不确定性分析的四种方法在第三节展开,这里先记名目。
注意
评价分财务、经济、社会三类;决策依据里只有前两类,社会评价不进决策依据。
p.6 英美估算五阶段表
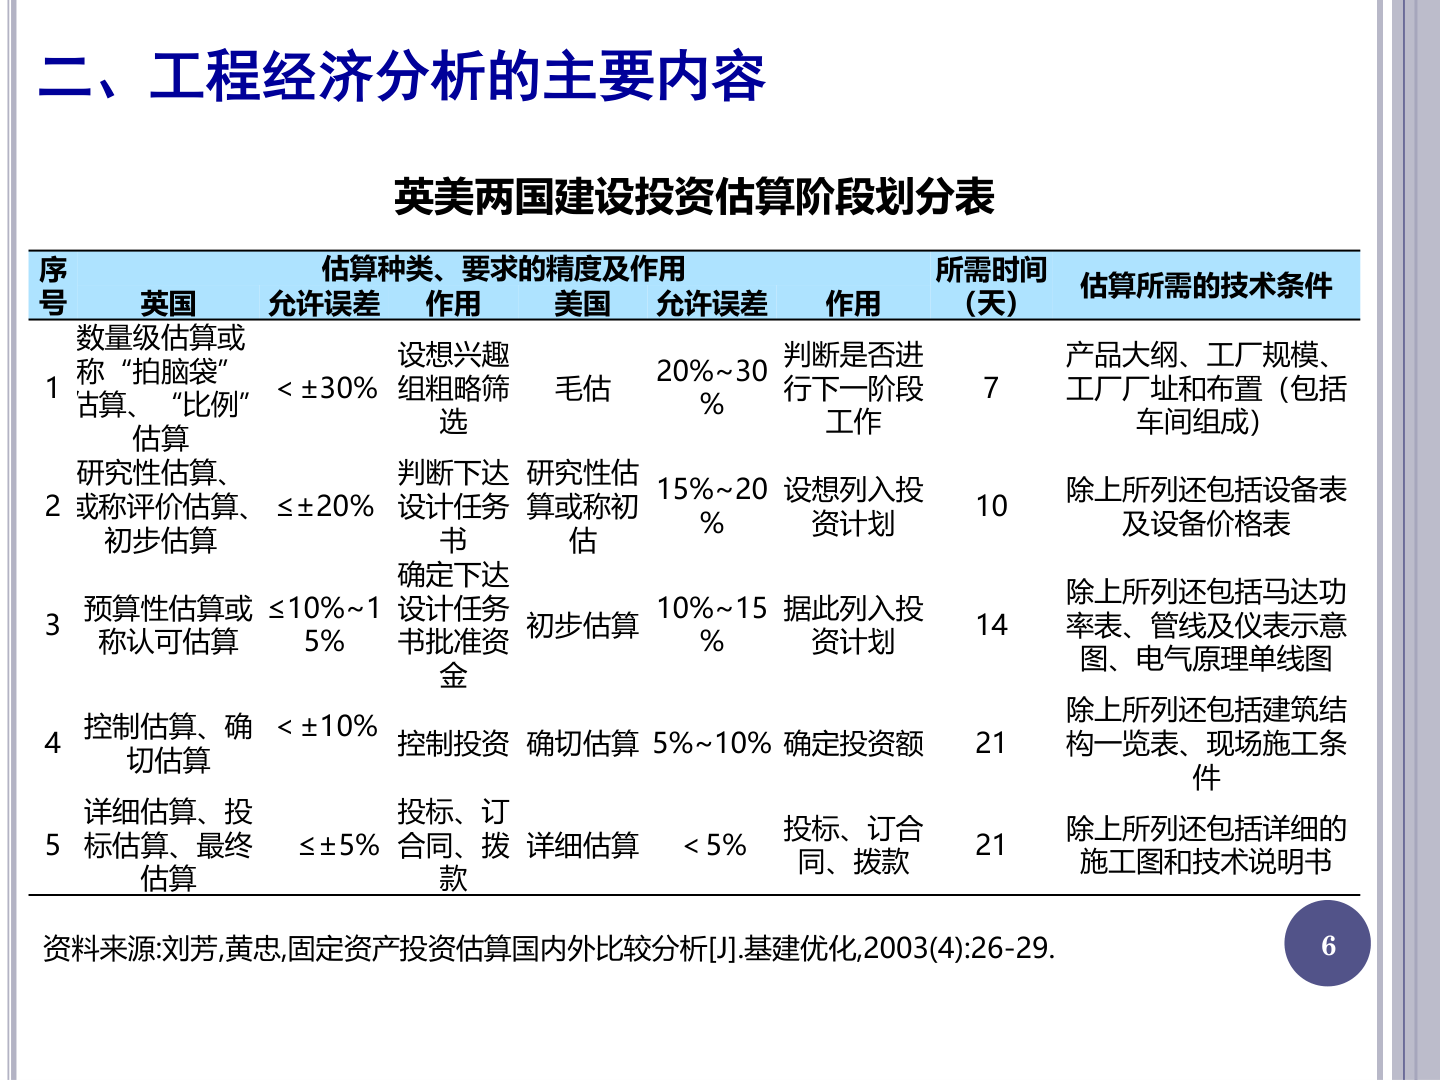
讲解 · 精度是拿资料换的
表按序号 1–5 排五个阶段,三列联动是规律:阶段越靠后,允许误差越小、耗时越长、技术条件越多。
| 序 | 英国估算名称 | 允许误差 | 时间 | 较上一行新增的技术条件 |
|---|---|---|---|---|
| 1 | 数量级估算(拍脑袋、比例估算) | <±30% | 7 天 | 产品大纲、工厂规模、厂址和布置 |
| 2 | 研究性估算(评价、初步估算) | ≤±20% | 10 天 | 设备表及设备价格表 |
| 3 | 预算性估算(认可估算) | ≤10%~15% | 14 天 | 马达功率表、管线及仪表示意图、电气原理单线图 |
| 4 | 控制估算(确切估算) | <±10% | 21 天 | 建筑结构一览表、现场施工条件 |
| 5 | 详细估算(投标、最终估算) | ≤±5% | 21 天 | 详细施工图和技术说明书 |
技术条件一列是累加的,课件原话「除上所列还包括」。
一句话:没有免费的准确,精度全靠前期资料堆出来。
英美两栏结论一致,美国数字略小:如第 4 行英国 <±10%、美国 5%~10%。
作用列也顺着收紧:从设想兴趣、粗略筛选,一路走到投标、订合同、拨款。
记住
英国口径精度阶梯:<±30% → ≤±20% → ≤10%~15% → <±10% → ≤±5%;用时 7、10、14、21、21 天。
p.7 国内四阶段误差表
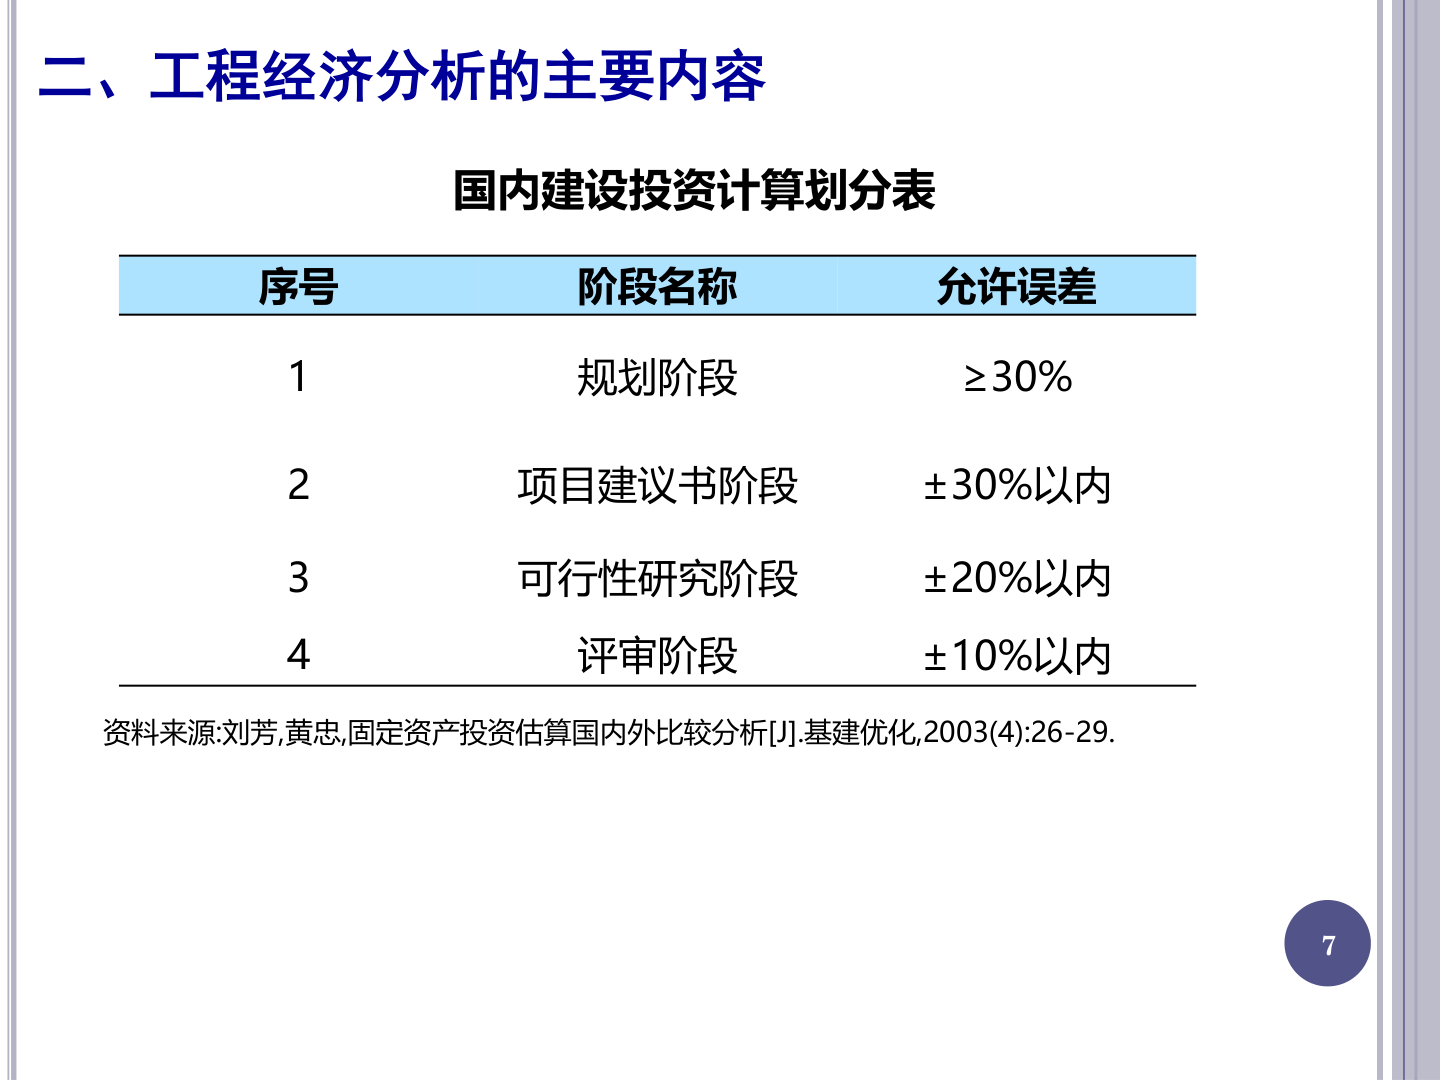
讲解 · 与英美表对上
国内口径四行,只记一件事:阶段越往后,允许误差越小。
| 阶段 | 允许误差 |
|---|---|
| 规划阶段 | ≥30% |
| 项目建议书阶段 | ±30%以内 |
| 可行性研究阶段 | ±20%以内 |
| 评审阶段 | ±10%以内 |
与 p.6 可作粗对应,对应线是按误差数值推的,课件没画。规划对数量级估算,项目建议书对研究性估算,可行性研究对初步估算,评审对控制估算。
两表差异也有用:英美五档,投标阶段收到 5%;国内四档,最细到评审 ±10%。
注意
「±30% 以内」是项目建议书阶段;规划阶段写的是「≥30%」,没有上限,别背反。
第二节 工程经济分析的工具与方法(p.8–83)
p.8 第二节五件工具
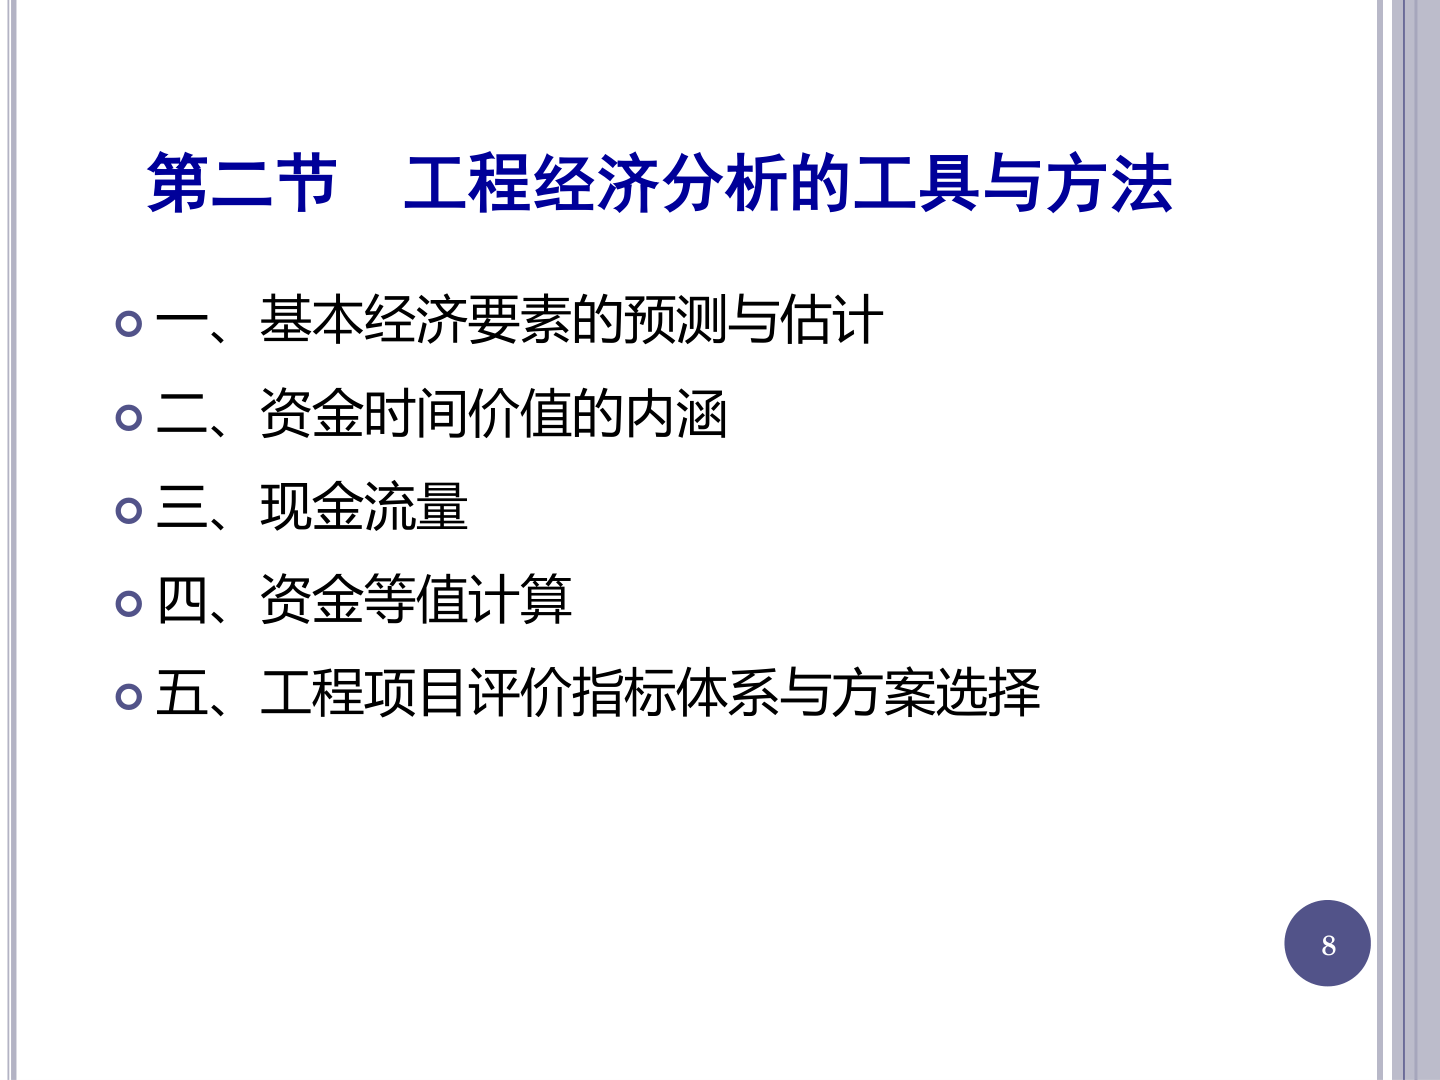
讲解 · 工具的先后是因果
这页列第二节的五件工具,顺序不是并列,是流水线:前一件的产出是后一件的原料。
| 序 | 工具 | 在整条线里的位置 |
|---|---|---|
| 一 | 基本经济要素的预测与估计 | 备料:投资、成本、收入、利润 |
| 二 | 资金时间价值的内涵 | 立规矩:不同时点的钱不能直接加减 |
| 三 | 现金流量 | 建模:把要素画成流入流出的时间轴 |
| 四 | 资金等值计算 | 折算:按时间价值折到同一时点 |
| 五 | 评价指标体系与方案选择 | 判断:算指标、比方案 |
作业卡壳多在四、五两步,但根子常在一:要素估错,后面全错。
记住
五步顺序:估要素 → 时间价值 → 现金流量 → 等值计算 → 指标与方案选择。
一 基本经济要素的预测与估计(p.9–25)
p.9 三组要素与两个公式
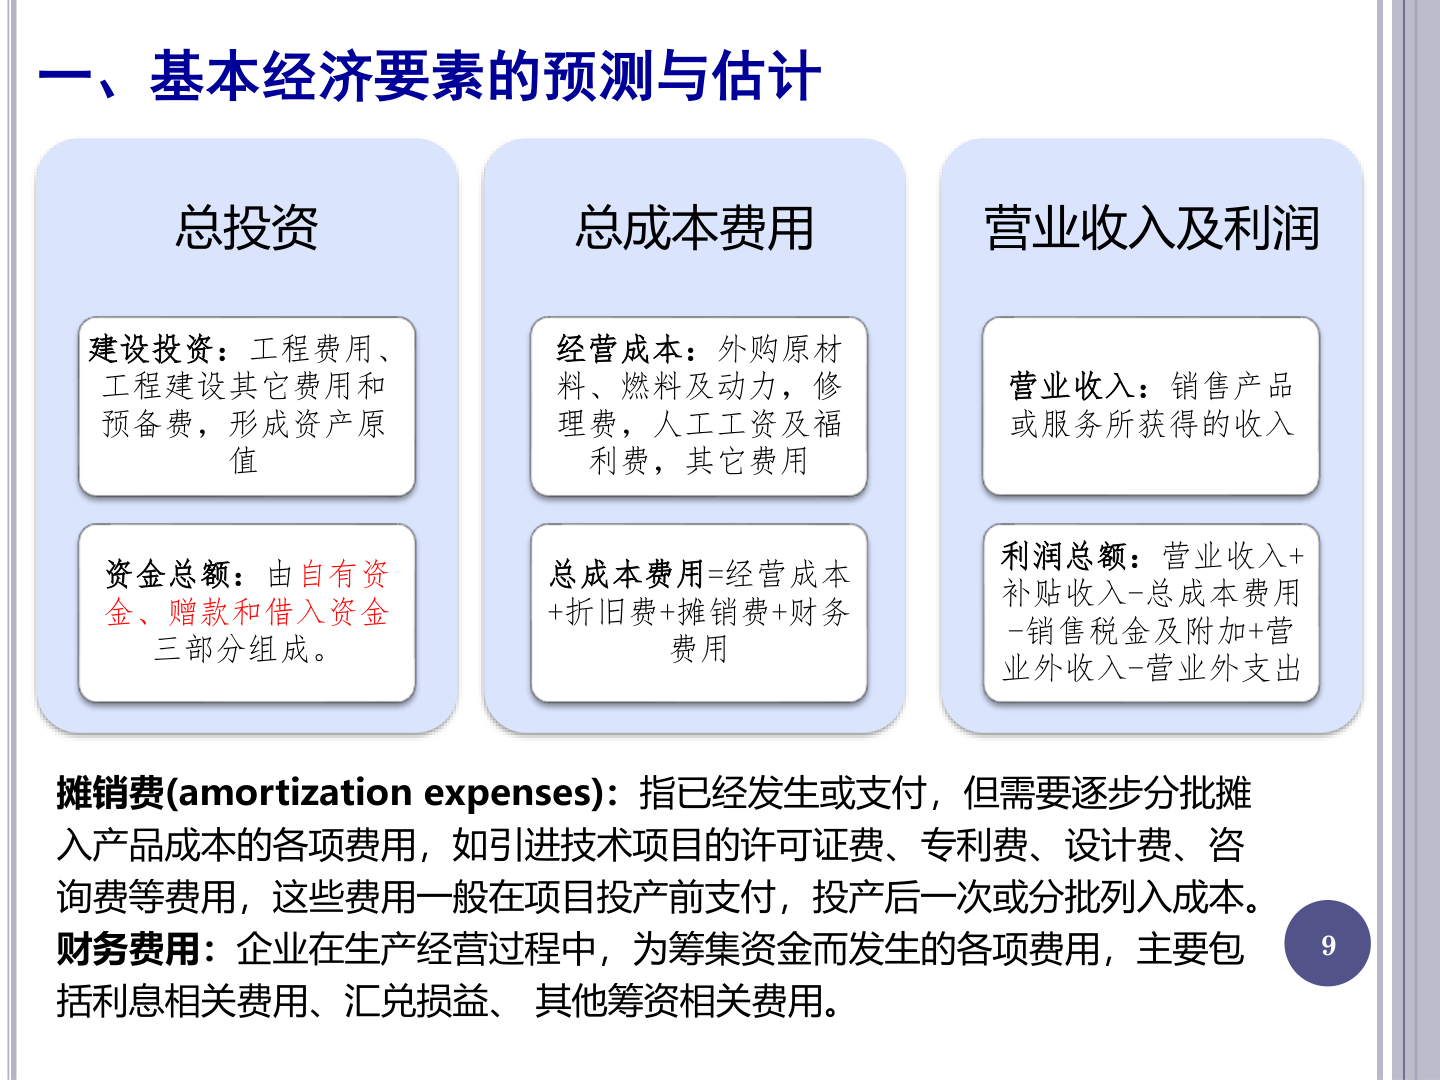
讲解 · 备料页的两条总账
这页在算什么
给一个项目的投资、成本、收入明细,求总成本费用与利润总额。
这两个数是后面所有税额与指标的底数,算错一步全盘皆错。
为什么需要它
打个比方:工资条上的「应发」不等于「到手」,中间被扣掉几项。
工程账同理:营业收入不是利润,中间要扣成本、扣税金。
比方不对的地方在这里:工资扣的是个人负担,工程扣的是项目整体的费用与税金。
符号与公式
三栏各是一本账,先把科目认清。
| 科目 | 课件表述 | 由什么组成 |
|---|---|---|
| 建设投资 | 工程费用、工程建设其他费用和预备费 | 三项相加,形成资产原值 |
| 资金总额 | 自有资金、赠款和借入资金 | 按来源分三条 |
| 经营成本 | 外购原材料燃料动力、修理费、人工工资及福利费、其他费用 | 只含付现的经营开支 |
| 总成本费用 | 经营成本加折旧、摊销、财务费用 | 四项相加 |
| 营业收入 | 销售产品或服务所获得的收入 | 题给 |
| 利润总额 | 各项收支相抵后的盈亏 | 六项加减 |
两条总账公式照课件抄:
总成本费用 = 经营成本 + 折旧费 + 摊销费 + 财务费用
利润总额 = 营业收入 + 补贴收入 − 总成本费用 − 销售税金及附加 + 营业外收入 − 营业外支出
翻译成人话:第一式把不付现的折旧、摊销和筹资的财务费用,加到经营成本上;第二式把收入加完、支出减完,剩下的是利润。
| 费用 | 课件举的例子 |
|---|---|
| 摊销费 | 许可证费、专利费、设计费、咨询费 |
| 财务费用 | 利息相关费用、汇兑损益、其他筹资相关费用 |
一步步算
设某项目一年的数据如下,按顺序算。
- 先算总成本费用。经营成本 3200 万元,折旧费 500 万元,摊销费 80 万元,财务费用 120 万元。 \(3200 + 500 + 80 + 120 = 3900\) 万元。
- 再算收入侧。营业收入 5200 万元,补贴收入 50 万元。 \(5200 + 50 = 5250\) 万元。
- 减成本与税金。销售税金及附加 180 万元。 \(5250 - 3900 - 180 = 1170\) 万元。
- 加减营业外收支。营业外收入 20 万元,营业外支出 30 万元。 \(1170 + 20 - 30 = 1160\) 万元,这就是利润总额。
- 校验。按六项重排一遍:\(5200 + 50 - 3900 - 180 + 20 - 30 = 1160\) 万元,与第 4 步一致。
折旧 500 万元没有付现,却进了成本,所以利润总额小于现金结余。
结果怎么读,哪里会错
读法:利润总额是税前口径,还要按 p.23 的 25% 缴所得税。
量纲要统一:六项必须是同一时期、同一口径的数,本题都用万元。
「建设投资形成资产原值」埋了伏笔,这个原值就是 p.11 折旧里的固定资产原价。
注意
经营成本不含折旧、摊销、财务费用,三者是另加的;利润总额三加三减,符号方向别写反。
p.10 收入到税后利润关系图
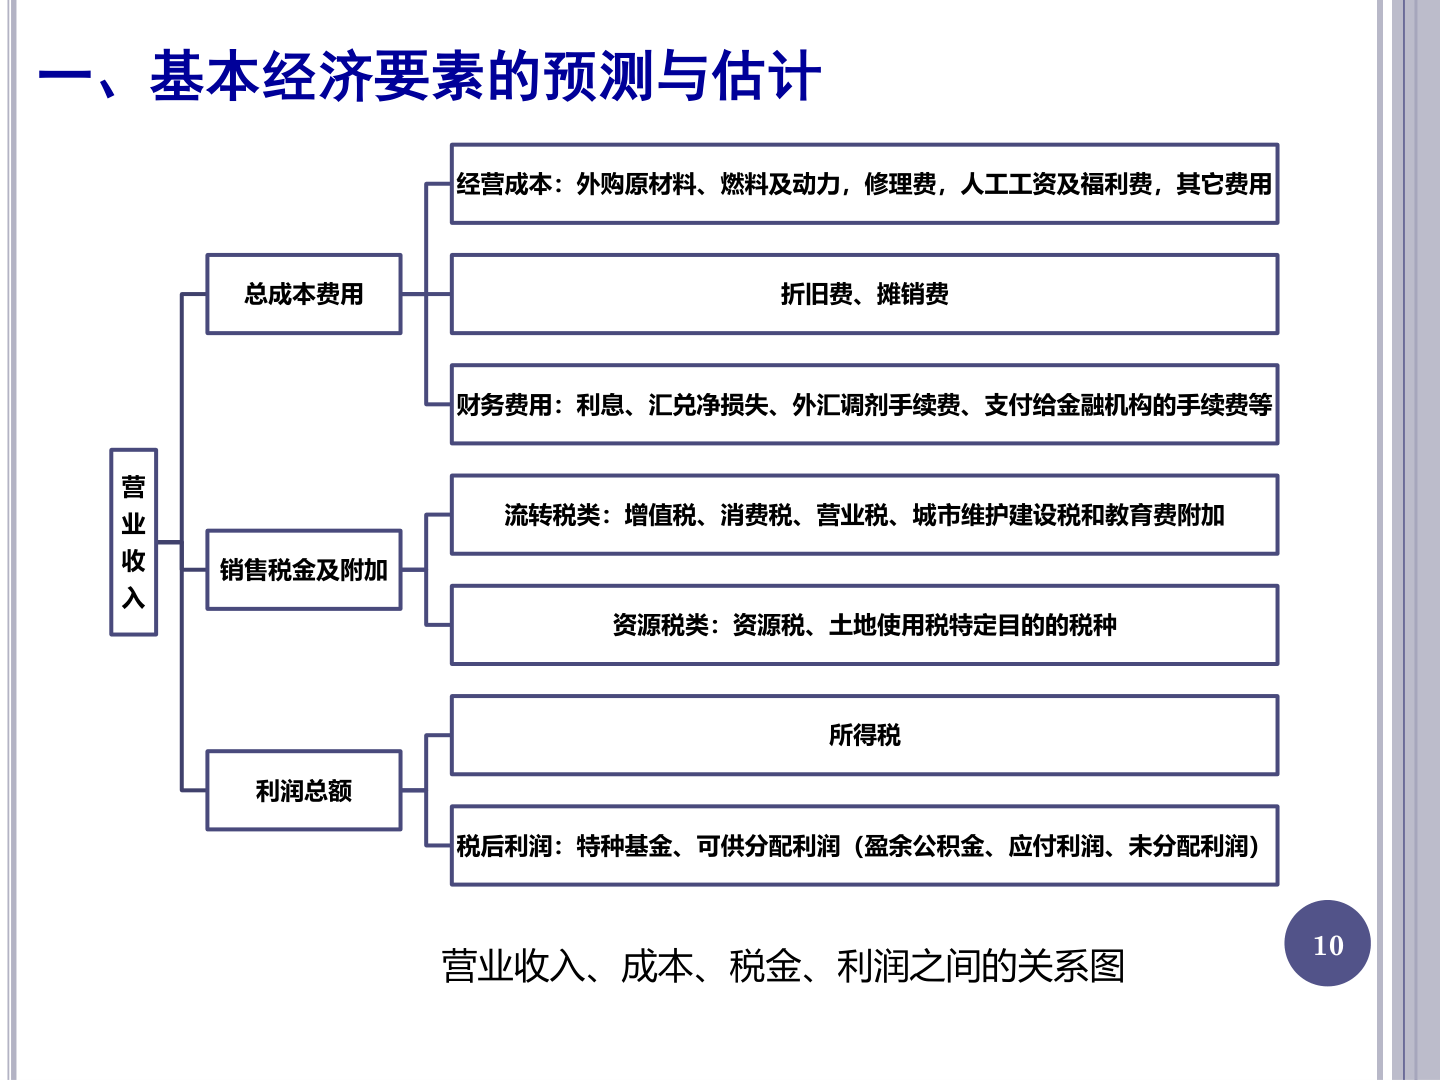
讲解 · 一张图背完扣减链
这页是 p.9 利润总额公式的图形版:左侧竖框营业收入,向右分出总成本费用、销售税金及附加、利润总额三条支路。
按钱的流向读:先扣总成本费用(经营成本 + 折旧摊销 + 财务费用),再扣销售税金及附加,剩下的记作利润总额。
税有两道关卡:销售税金及附加在利润总额之前扣,所得税在其后。前者分两支:流转税类与资源税类。流转税类:增值税、消费税、营业税、城市维护建设税、教育费附加;资源税类:资源税、土地使用税特定目的的税种。
税后利润的去向图里也给了:特种基金、可供分配利润,后者再分盈余公积金、应付利润、未分配利润。
财务费用的例目比 p.9 细:利息、汇兑净损失、外汇调剂手续费、支付给金融机构的手续费。
记住
扣减链:营业收入 − 总成本费用 − 销售税金及附加 = 利润总额;利润总额 − 所得税 = 税后利润。
p.11 折旧概念与三要素
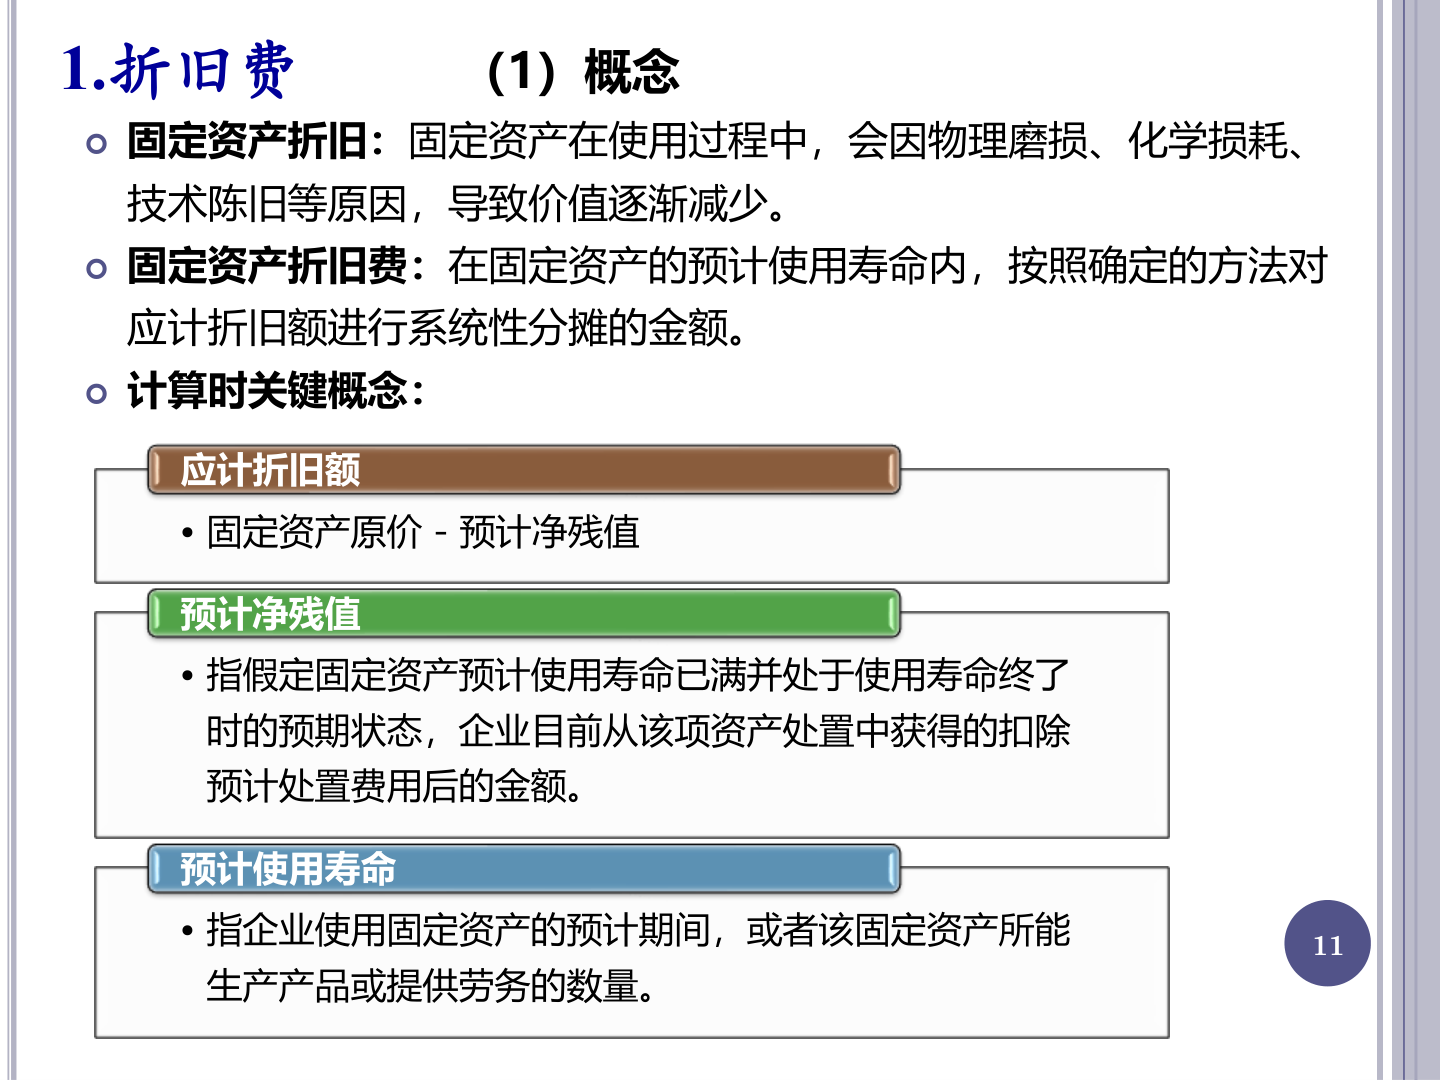
讲解 · 三个底数记牢再谈公式
这页在算什么
给一项固定资产的原价、残值收入与预计使用年限,算出「应计折旧额」。
这个数是 p.13–16 折旧计算的共同底数:先把总数定下来,再谈分几年摊。
为什么需要它
买设备的钱在买的那天就付完了,设备却要用好几年。
全记在第一年,第一年亏、后面虚高,账就没法看。
折旧把这一笔支出切成几年,让每年的成本与当年产出对得上。
三种损耗推着它走:物理磨损、化学损耗、技术陈旧。
符号与公式
图中三个色块自上而下,先认这三个数。
| 符号 | 读作 | 含义 | 从哪来 |
|---|---|---|---|
| 固定资产原价 | 原价 | 取得资产时的入账价值 | 题给 |
| 预计净残值 | 净残值 | 寿命终了时净收回的钱 | 处置可得金额 − 预计处置费用 |
| 预计使用寿命 | 寿命 | 预计期间,或可产出的数量 | 题给 |
| 应计折旧额 | — | 将来要摊掉的总数 | 原价 − 净残值 |
应计折旧额 = 固定资产原价 − 预计净残值
预计净残值 = 处置可得金额 − 预计处置费用
一句人话:能摊的只有「买价减去最后还能收回的钱」,残值那一块不摊。
这两条式子只用到图中前两个色块,第三个色块「寿命」要到下一节才进公式。
一步步算
用 p.15 算例的数先走一遍。
- 先求净残值。残值收入 7800 元,清理费用 2800 元,清理费要从收入里扣。 \(7800 - 2800 = 5000\) 元。
- 再求应计折旧额。原价 100000 元。 \(100000 - 5000 = 95000\) 元。
- 顺手求净残值率,p.13 的公式要用。 \(5000 \div 100000 \times 100\% = 5\%\)。
- 校验。应计折旧额加净残值:\(95000 + 5000 = 100000\) 元,回到原价。
结果怎么读,哪里会错
95000 元是五年要摊完的总数,两种方法都得摊到它,只是节奏不同。
寿命这个数有两种量法:按年数,或按能产出的数量。
平均年限法与双倍余额递减法用年数,工作量法用产量,别混。
折旧不产生现金流出,买价早已付掉,它只是账面分摊,所以不进经营成本。
若把 7800 直接当净残值,应计折旧额会变成 92200 元,五年少摊 2800 元。
净残值率只在平均年限法里出现;双倍余额递减法前 \(n-2\) 年根本不看净残值。
记住
应计折旧额 = 固定资产原价 − 预计净残值;净残值 = 处置可得金额 − 预计处置费用;本例净残值率 5%。
p.12 四种折旧方法总表
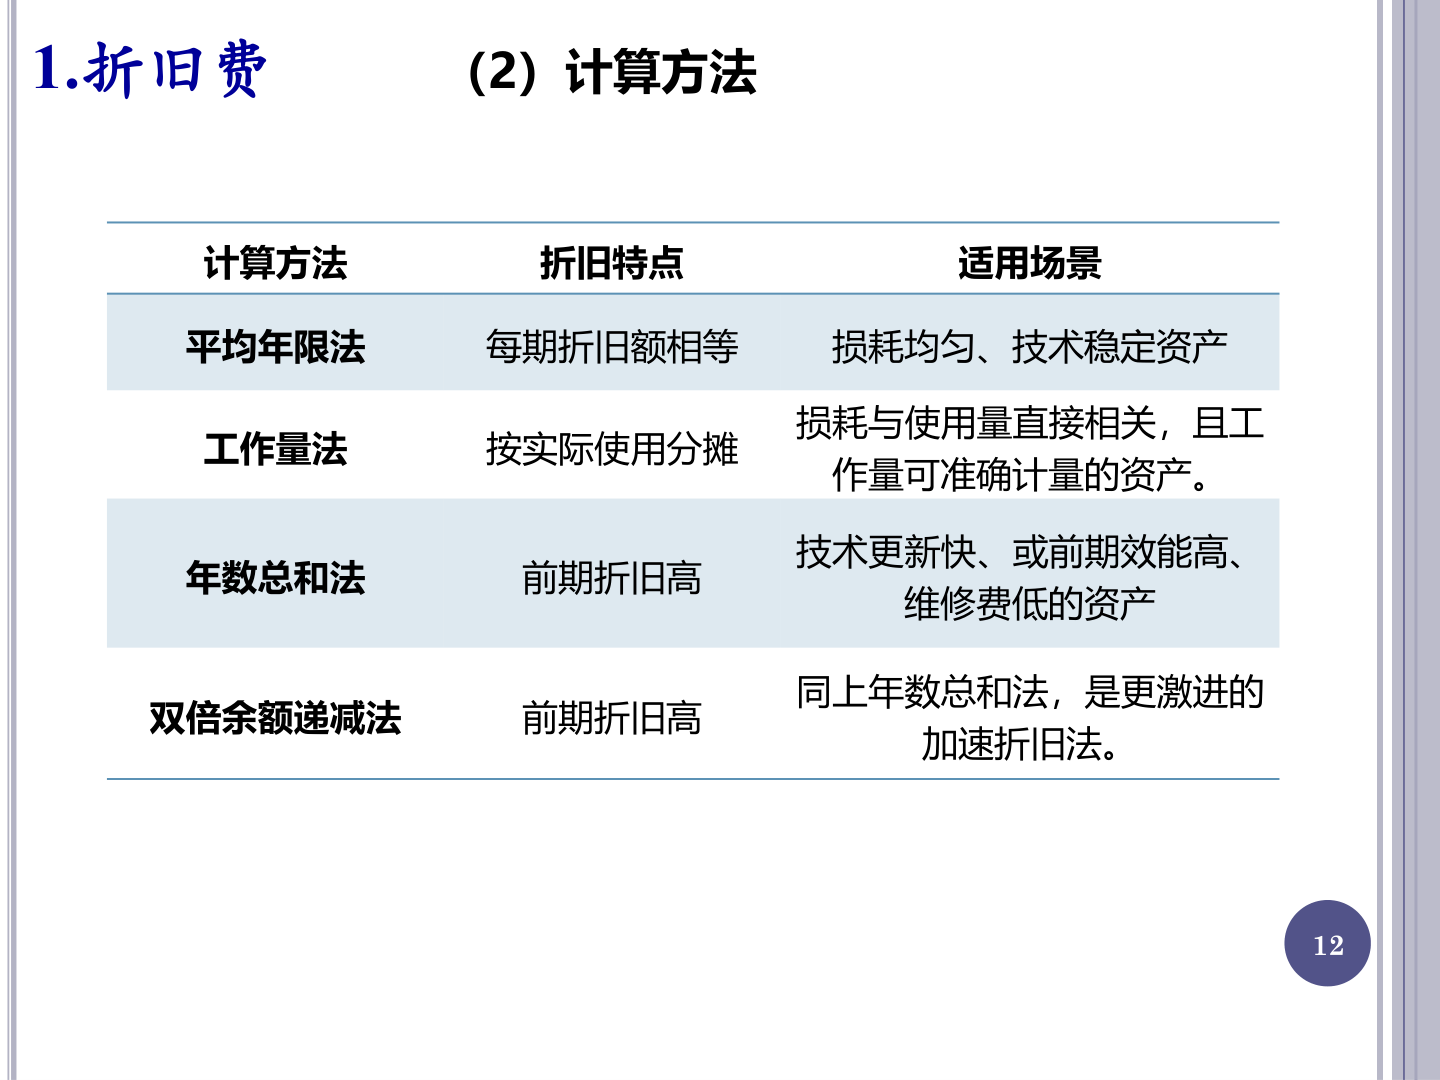
讲解 · 先会选法再背公式
这页在算什么
给一项固定资产,从四种方法里挑一种,决定每年提多少折旧。
本页不含公式,只给「什么资产配什么方法」的对应表,公式在 p.13 与 p.14。
为什么需要它
同样的钱,摊得快慢不同,每年的成本与利润就不同,可总额一分不差。
好比还房贷:等额本息每期一样,等额本金前多后少。
这个比方在选法上不成立,因为房贷是借款人自己选的,折旧方法要跟资产的损耗节奏对上。
符号与公式
| 方法 | 折旧特点 | 适用场景 |
|---|---|---|
| 平均年限法 | 每期折旧额相等 | 损耗均匀、技术稳定资产 |
| 工作量法 | 按实际使用分摊 | 损耗与使用量直接相关,工作量可准确计量 |
| 年数总和法 | 前期折旧高 | 技术更新快,或前期效能高、维修费低 |
| 双倍余额递减法 | 前期折旧高 | 同年数总和法,是更激进的加速折旧法 |
四法两组:平均年限法与工作量法摊得平,另两个前期多提、后期少提,叫加速折旧。
课件只给了平均年限法与双倍余额递减法的公式(p.13、p.14)。
工作量法与年数总和法没有公式页,本章只要求会选、会描述特点。
一步步算
用一台 10 万元的设备(p.15 算例:5 年、净残值 5000 元)看两种节奏差多少。
- 平均年限法:应计折旧额 95000 元,除以 5 年,每年 19000 元。
- 双倍余额递减法:第 1 年 40000 元,第 2 年 24000 元,第 3 年 14400 元。
- 收尾两年:第 4、5 年各 8300 元,算法见 p.16。
- 列表对照,差额取「双倍减直线」。
| 年 | 平均年限法 | 双倍余额递减法 | 差额 |
|---|---|---|---|
| 1 | 19000 | 40000 | +21000 |
| 2 | 19000 | 24000 | +5000 |
| 3 | 19000 | 14400 | −4600 |
| 4 | 19000 | 8300 | −10700 |
| 5 | 19000 | 8300 | −10700 |
| 合计 | 95000 | 95000 | 0 |
- 校验:差额一列相加,\(21000 + 5000 - 4600 - 10700 - 10700 = 0\)。
结果怎么读,哪里会错
选法三问:损耗随时间均匀吗?随使用量吗?技术会不会很快过时?
加速折旧把成本前移,前期利润低、后期利润高,五年总额不变。
早提折旧还有一层现实好处:前期少缴所得税,资金早点回到手上。
记住
两组分法:平均年限法、工作量法摊得平;年数总和法、双倍余额递减法前期提得多,双倍余额递减法更激进。
p.13 平均年限法的两条公式
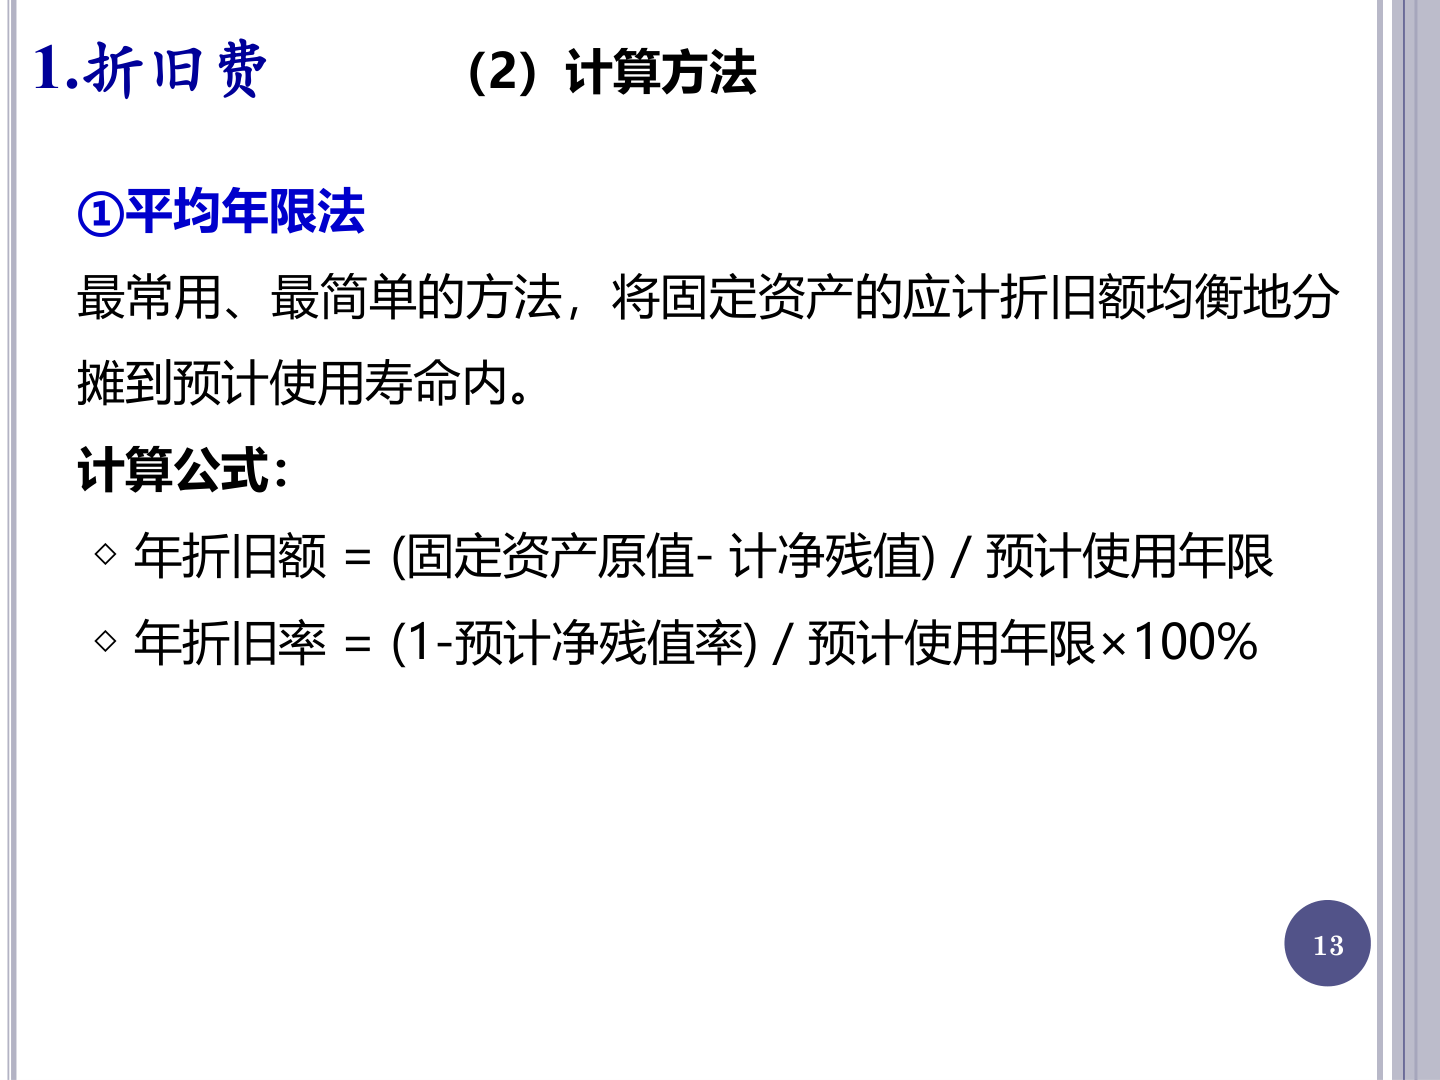
讲解 · 平均年限法的两个公式
这页在算什么
给原值、净残值与预计使用年限,求每年摊多少。
两条公式:一条给金额,一条给比率,题目问哪个就用哪条。
为什么需要它
年折旧率是「每年折掉原价的百分之几」,既方便乘原值,也方便和别的资产比。
打个比方:像定一个固定费率,每年按原价乘一次,得数年年一样。
这个比方到双倍余额递减法就不成立,因为那里的率乘的是逐年变小的净值。
符号与公式
| 符号 | 读作 | 含义 | 从哪来 |
|---|---|---|---|
| 固定资产原值 | 原值 | 取得时的入账价值 | 题给 |
| 预计净残值 | 净残值 | 报废时净收回的钱 | 残值收入 − 清理费用 |
| 预计净残值率 | 残值率 | 净残值占原值的比例 | 净残值 ÷ 原值,或题给 |
| 预计使用年限 | \(n\) | 摊几年 | 题给 |
| 应计折旧额 | — | 将来要摊的总数 | 原值 − 净残值 |
| 年折旧率 | \(r\) | 每年摊的百分比 | 公式二 |
| 年折旧额 | \(D\) | 每年摊的钱 | 公式一 |
年折旧额 = (固定资产原值 − 预计净残值) / 预计使用年限
年折旧率 = (1 − 预计净残值率) / 预计使用年限 × 100%
第二条从第一条推来:原值 × (1 − 净残值率) 是应计折旧额,除以 \(n\) 得率;原值 × 率就是年折旧额。
一步步算
设原值 50 万元,预计使用 5 年,预计净残值 5 万元。
- 求净残值率:\(5 \div 50 \times 100\% = 10\%\)。
- 求应计折旧额:\(50 - 5 = 45\) 万元。
- 代公式一:\(45 \div 5 = 9\) 万元/年。
- 代公式二:\((1 - 10\%) \div 5 \times 100\% = 18\%\)。
- 互检:\(50 \times 18\% = 9\) 万元,两条公式对得上。
- 逐年列表,累计折旧逐行相加。
| 年 | 年初账面净值 | 年折旧率 | 年折旧额 | 累计折旧 | 年末账面净值 |
|---|---|---|---|---|---|
| 1 | 50 | 18% | 9 | 9 | 41 |
| 2 | 41 | 18% | 9 | 18 | 32 |
| 3 | 32 | 18% | 9 | 27 | 23 |
| 4 | 23 | 18% | 9 | 36 | 14 |
| 5 | 14 | 18% | 9 | 45 | 5 |
- 校验:第 5 年末账面净值 5 万元,正好等于净残值;累计折旧 45 万元等于应计折旧额。
结果怎么读,哪里会错
读法:每年 9 万元进成本,五年摊完 45 万元,账上留 5 万元残值。
这个率乘的是原值,不是年初账面净值,这是它与双倍余额递减法的分水岭。
题目只问年折旧额时,算出 9 万元就够;顺手写出 18% 能自查。
注意
课件第一条印作「计净残值」,是「预计净残值」漏了「预」字;第二条是净残值率,不是净残值。
p.14 双倍余额递减法的固定率与切换
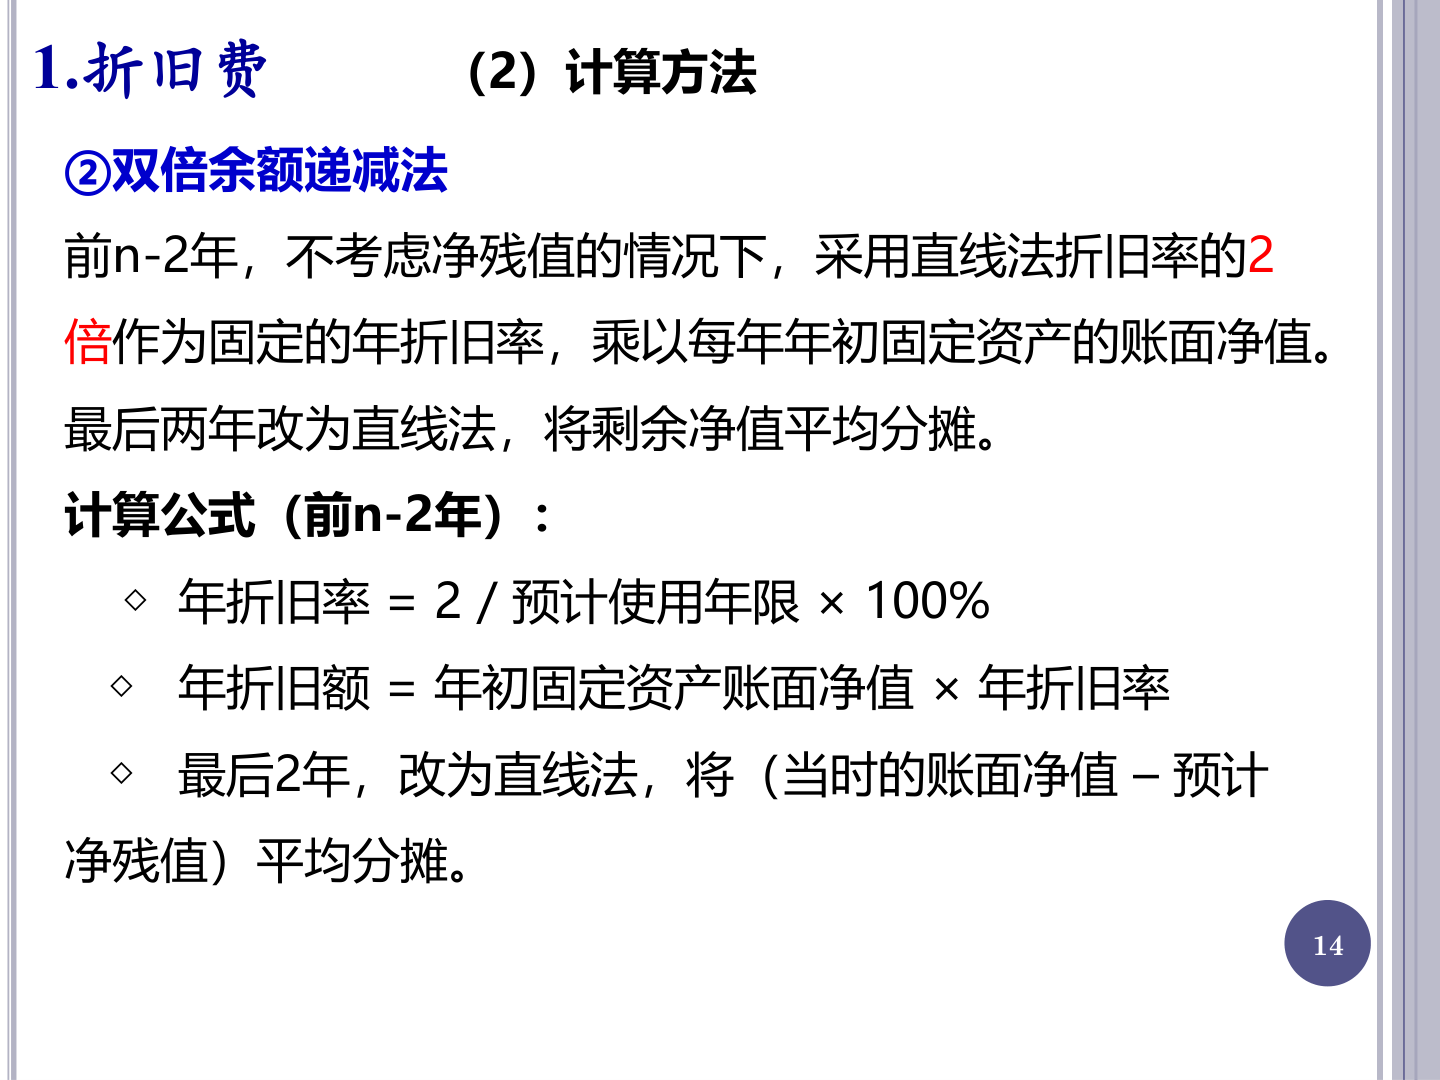
讲解 · 固定率加末两年切换
这页在算什么
给定原值与使用年限 n,先定一个固定的年折旧率,再逐年乘年初账面净值。
前 n−2 年按率乘,最后 2 年改直线,摊到净残值为止。
为什么需要它
设备头几年掉价最快,折旧也该前多后少,加速法就是为这个节奏设的。
打个比方:新车落地就折一大截,头两年跌得最狠,之后再慢慢跌。
这个比方在算账上不成立,因为折旧额不是市价,是按固定率乘账面净值算出来的。
符号与公式
| 符号 | 读作 | 含义 | 从哪来 |
|---|---|---|---|
| 年折旧率 | 率 | 前 \(n-2\) 年固定不变 | \(2 \div n\),题给 \(n\) 算出 |
| 年初固定资产账面净值 | 年初净值 | 原值减已提折旧 | 上年末余额 |
| 预计使用年限 | \(n\) | 题给的年限 | 题给 |
| 预计净残值 | 净残值 | 只在最后两年用 | 残值收入 − 清理费用 |
公式三条,前两条管前 n−2 年,第三条管收尾。
年折旧率 = 2 / 预计使用年限 × 100%
年折旧额 = 年初固定资产账面净值 × 年折旧率
最后 2 年:年折旧额 = (当时的账面净值 − 预计净残值) / 2
为什么是 2 倍:平均年限法的率是 \(1 \div n\),红字标出的「2 倍」就是 \(2 \div n\)。
一步步算
仍用 p.13 那台设备:原值 50 万元,5 年,净残值 5 万元。
- 定率:\(2 \div 5 \times 100\% = 40\%\),前 \(5 - 2 = 3\) 年都用它。
- 第 1 年:\(50 \times 40\% = 20\) 万元,年末账面 \(50 - 20 = 30\) 万元。
- 第 2 年:\(30 \times 40\% = 12\) 万元,年末 \(30 - 12 = 18\) 万元。
- 第 3 年:\(18 \times 40\% = 7.2\) 万元,年末 \(18 - 7.2 = 10.8\) 万元。
- 第 4 年切换:\(10.8 > 5\),可转直线,\((10.8 - 5) \div 2 = 2.9\) 万元。
- 第 5 年:与第 4 年相同,仍 2.9 万元,年末正好 5 万元。
- 逐行列全:
| 年 | 年初账面净值 | 年折旧率 | 年折旧额 | 累计折旧 | 年末账面净值 |
|---|---|---|---|---|---|
| 1 | 50 | 40% | 20 | 20 | 30 |
| 2 | 30 | 40% | 12 | 32 | 18 |
| 3 | 18 | 40% | 7.2 | 39.2 | 10.8 |
| 4 | 10.8 | 改直线 | 2.9 | 42.1 | 7.9 |
| 5 | 7.9 | 改直线 | 2.9 | 45 | 5 |
- 校验:\(20 + 12 + 7.2 + 2.9 + 2.9 = 45\) 万元,等于 \(50 - 5\),与平均年限法的总额一致。
结果怎么读,哪里会错
切换点在 \(n-1\) 年,5 年寿命就是第 4 年,切换前不看净残值,切换后必须扣。
前三年共提 39.2 万元,直线法同期只有 27 万元,多出的 12.2 万元就是「加速」。
不能一路乘 40%:第 3 年末只剩 10.8,再乘两次会跌到 3.89,穿破净残值 5。
注意
固定的是折旧率,逐年变的是年初账面净值;最后两年必须换直线法,不能一路乘 \(2 \div n\)。
p.15 折旧算例的给定条件
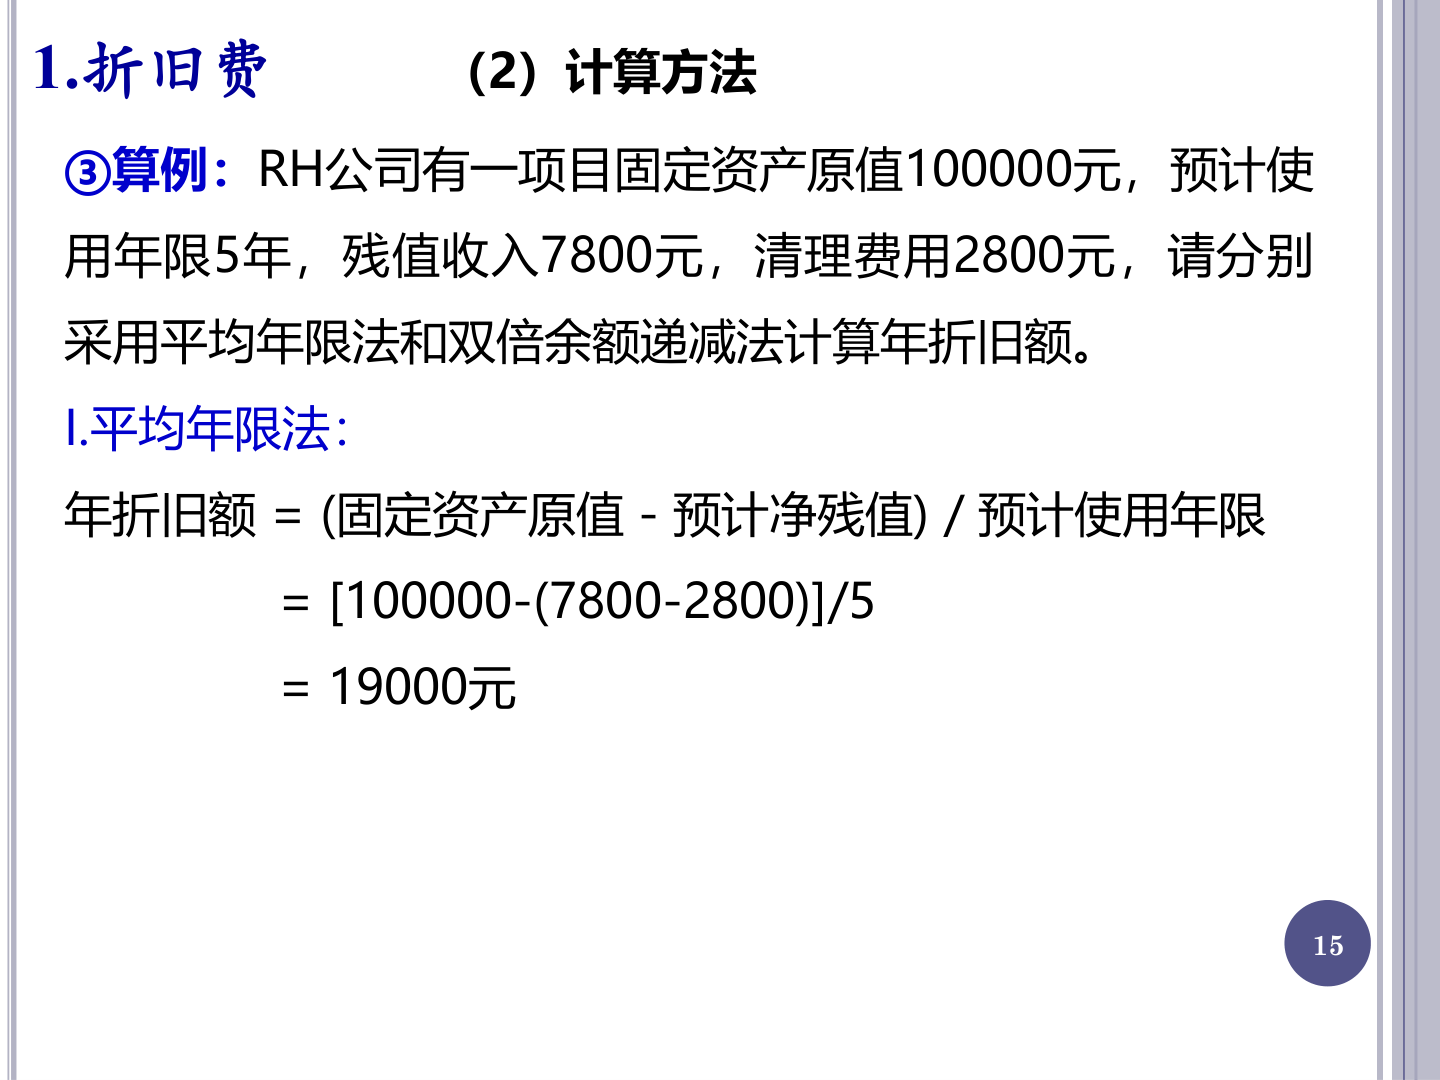
讲解 · 算例的已知量与第一步
这页在算什么
题干给四组数,问同一台设备用两种方法各提多少年折旧额。
本页只走第一问(平均年限法),第二问在 p.16。
为什么需要它
题干给的残值收入是毛数,处置还要花钱,两个数一减才是能摊的底。
打个比方:卖旧车能收 7800 元,拖车与过户要花 2800 元,到手只有 5000 元。
这个比方在这里完全成立,折旧里的净残值就是「净到手」这个意思。
符号与公式
| 已知量 | 数值 | 在计算中的作用 | 从哪来 |
|---|---|---|---|
| 固定资产原值 | 100000 元 | 应计折旧额的起点 | 题干 |
| 预计使用年限 | 5 年 | 摊几年 | 题干 |
| 残值收入 | 7800 元 | 报废能收回的钱 | 题干 |
| 清理费用 | 2800 元 | 报废要花的钱 | 题干 |
| 预计净残值 | 5000 元 | 公式里的减项 | 上两行相减 |
| 预计净残值率 | 5% | 求折旧率用 | \(5000 \div 100000\) |
年折旧额 = (固定资产原值 − 预计净残值) / 预计使用年限
一步步算
- 先求净残值,题干没直接给:\(7800 - 2800 = 5000\) 元。
- 再求净残值率:\(5000 \div 100000 \times 100\% = 5\%\)。
- 后求应计折旧额:\(100000 - 5000 = 95000\) 元。
- 代公式一:\(95000 \div 5 = 19000\) 元/年。
- 代公式二互检:\((1 - 5\%) \div 5 \times 100\% = 19\%\);\(100000 \times 19\% = 19000\) 元。
- 五年逐行列全:
| 年 | 年初账面净值 | 年折旧率 | 年折旧额 | 累计折旧 | 年末账面净值 |
|---|---|---|---|---|---|
| 1 | 100000 | 19% | 19000 | 19000 | 81000 |
| 2 | 81000 | 19% | 19000 | 38000 | 62000 |
| 3 | 62000 | 19% | 19000 | 57000 | 43000 |
| 4 | 43000 | 19% | 19000 | 76000 | 24000 |
| 5 | 24000 | 19% | 19000 | 95000 | 5000 |
- 校验:\(19000 \times 5 = 95000\) 元;\(95000 + 5000 = 100000\) 元,回到原值。
结果怎么读,哪里会错
答案就是 19000 元/年,问的是「年折旧额」,不必写折旧率。
两种方法的总额必须相同,p.16 双倍余额递减法五年也合计 95000 元。
差额只出现在分布上:一个每年平推,一个前多后少。
注意
净残值 = 残值收入 − 清理费用 = 5000 元;把 7800 直接当净残值,会算成 18440 元。
p.16 双倍余额递减法的逐年推算
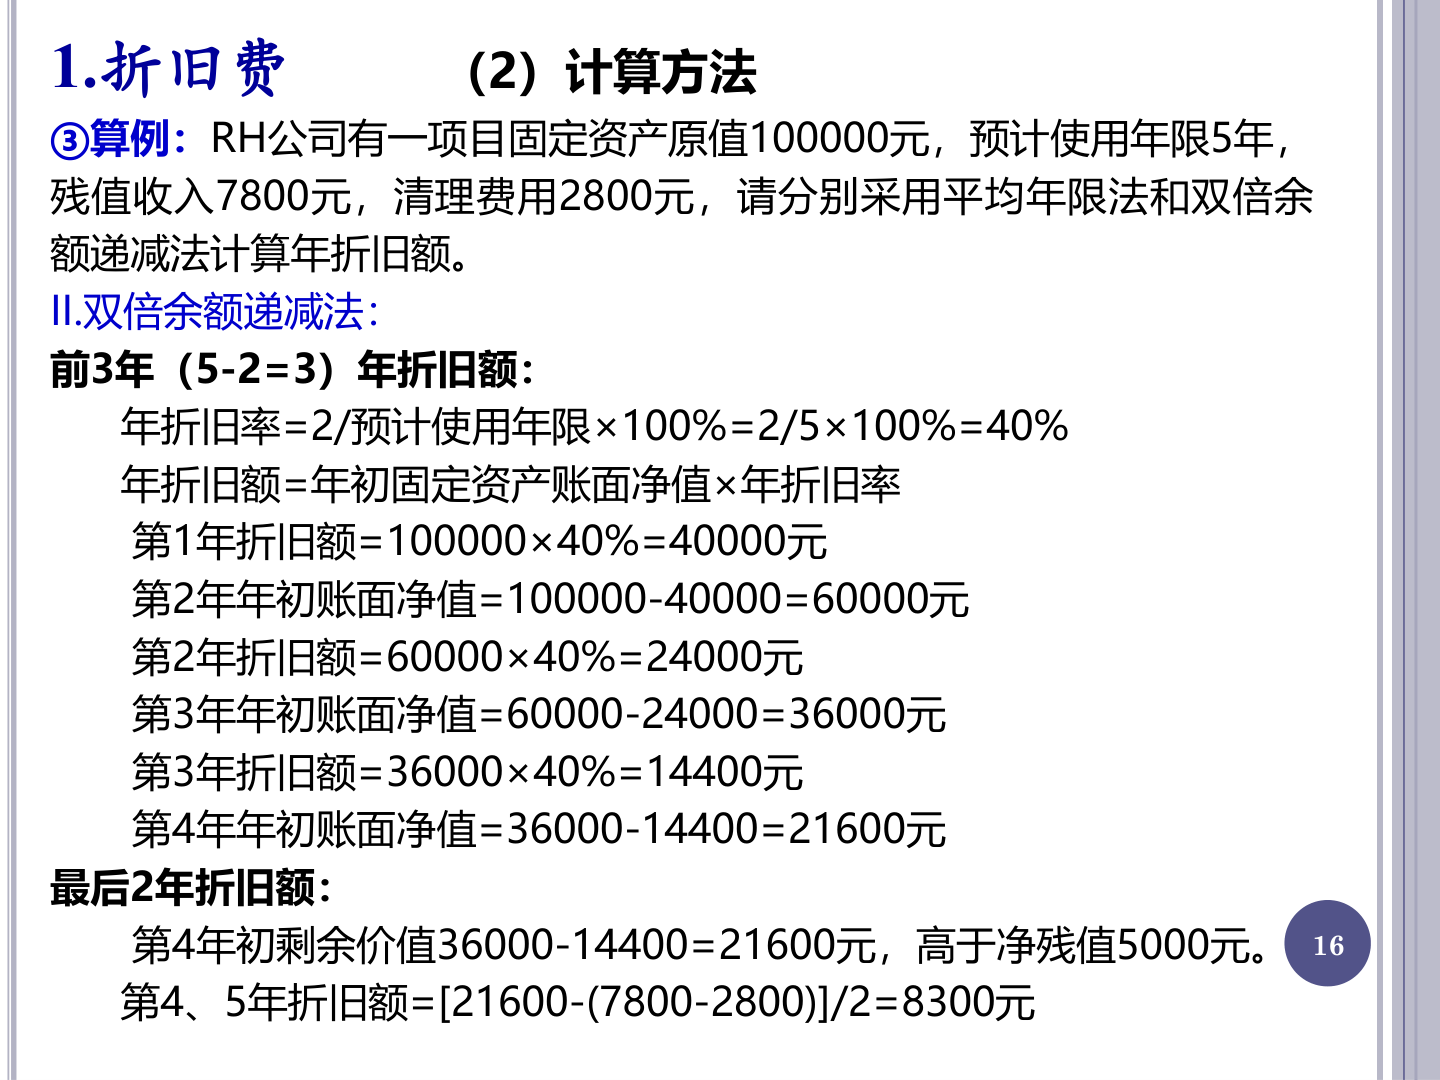
讲解 · 逐年代入与结果闭合
这页在算什么
同一组数据改按双倍余额递减法,逐年推算每年的折旧额。
前 3 年乘固定率 40%,第 4 年起转直线,五年摊到净残值为止。
为什么需要它
加速法的难点不在公式,在「哪一年换算法」这一刀切在哪。
本页把每一年的基数、折旧额、累计、净值全排开,切换那一年一眼就能看到。
符号与公式
| 符号 | 含义 | 本例取值 | 从哪来 |
|---|---|---|---|
| 年折旧率 | 前 \(n-2\) 年固定 | 40% | \(2 \div 5 \times 100\%\) |
| 前 \(n-2\) 年 | 按率乘的年份数 | \(5 - 2 = 3\) 年 | 题给 \(n = 5\) |
| 年初账面净值 | 每年的乘数 | 逐年递减 | 上年末余额 |
| 预计净残值 | 收尾的底线 | 5000 元 | p.15 已算出 |
年折旧率 \(= 2 \div 5 \times 100\% = 40\%\)
年折旧额 = 年初固定资产账面净值 × 年折旧率
第 4、5 年:年折旧额 \(= (21600 - 5000) \div 2 = 8300\) 元
一步步算
- 定率:40%,前 3 年都用它。
- 第 1 年:\(100000 \times 40\% = 40000\) 元,年末 60000 元。
- 第 2 年:\(60000 \times 40\% = 24000\) 元,年末 36000 元。
- 第 3 年:\(36000 \times 40\% = 14400\) 元,年末 21600 元。
- 第 4 年换算法:\(21600 > 5000\),可转直线,\((21600 - 5000) \div 2 = 8300\) 元。
- 第 5 年:同为 8300 元,年末 \(21600 - 8300 - 8300 = 5000\) 元。
- 五年逐行列全:
| 年 | 年初账面净值 | 年折旧率 | 年折旧额 | 累计折旧 | 年末账面净值 |
|---|---|---|---|---|---|
| 1 | 100000 | 40% | 40000 | 40000 | 60000 |
| 2 | 60000 | 40% | 24000 | 64000 | 36000 |
| 3 | 36000 | 40% | 14400 | 78400 | 21600 |
| 4 | 21600 | 改直线 | 8300 | 86700 | 13300 |
| 5 | 13300 | 改直线 | 8300 | 95000 | 5000 |
- 校验:\(40000 + 24000 + 14400 + 8300 + 8300 = 95000\) 元,加净残值 5000 元回到 100000 元。
同样 95000 元,p.15 平均年限法每年摊 19000 元,本页前三年就摊掉 78400 元。
结果怎么读,哪里会错
切换年就是 \(n-1\) 年,5 年寿命落在第 4 年,换完每年只剩 8300 元。
第 4、5 年的基数用的是 21600,不是原值,也不是净残值。
与直线法对照:前三年多提 \(78400 - 57000 = 21400\) 元,这就是加速的幅度。
注意
前 3 年不扣净残值;第 4 年先看 21600 是否高于 5000,若账面净值已低于残值就停提。
p.17 增值税的销项与进项
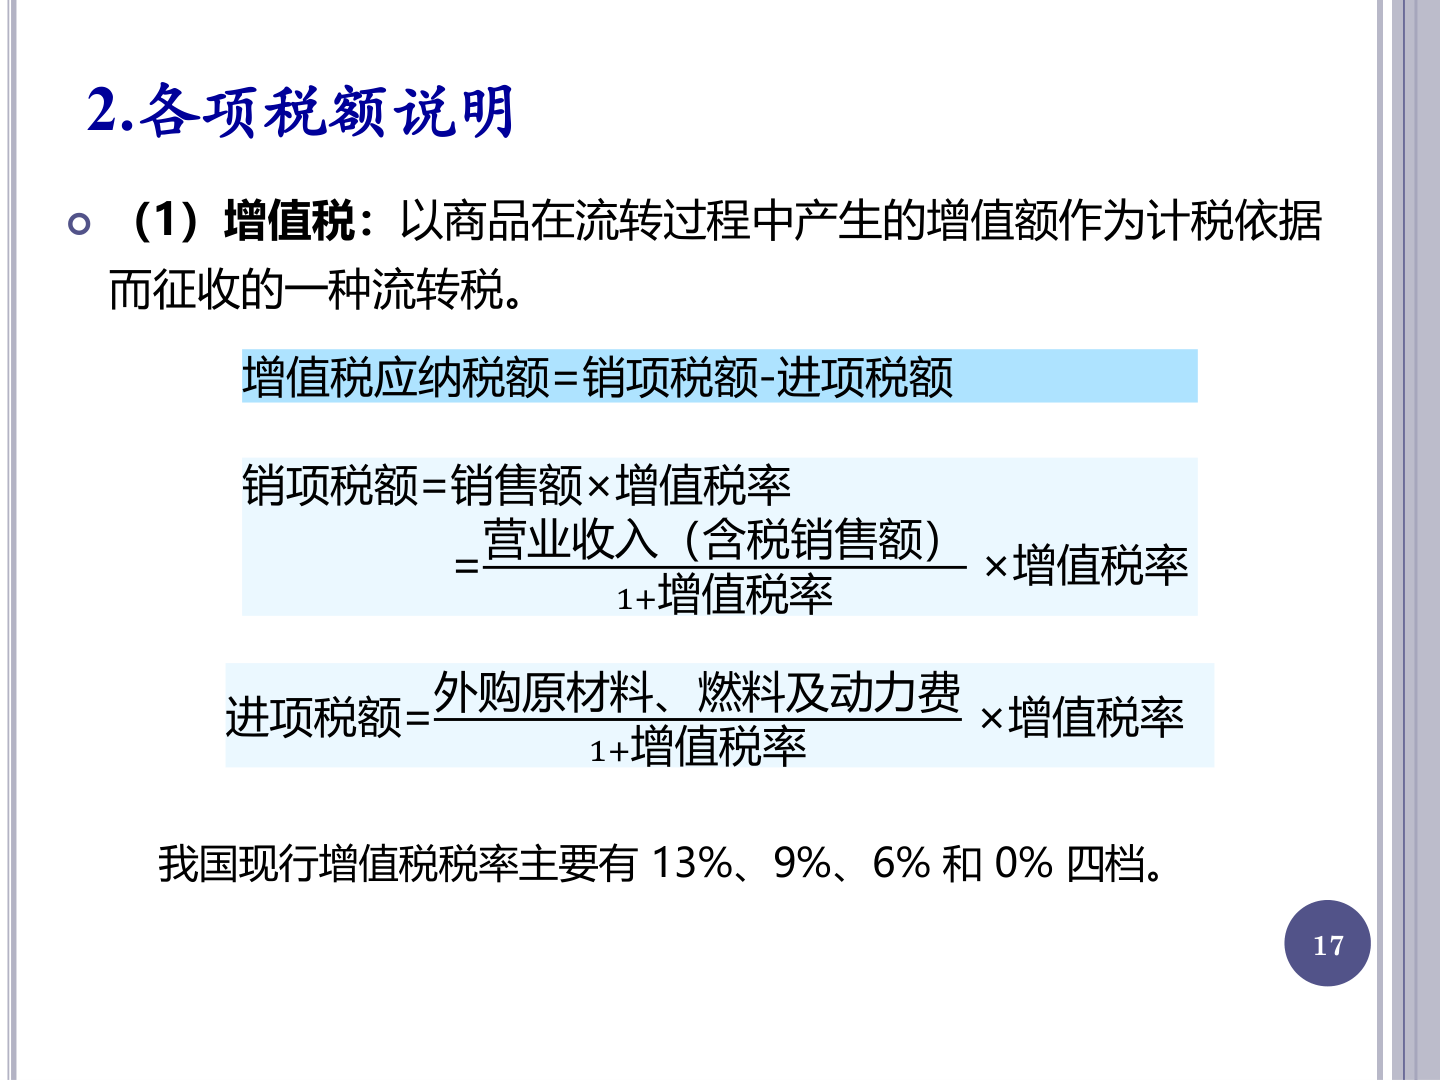
讲解 · 三条蓝框的因果链
这页在算什么
给含税营业收入与外购支出,求本期应缴增值税。
一条总式加两条分式:先各自还原成不含税价,再相减。
为什么需要它
增值税只对「增值」那一块征,进货时付过的税可以抵掉。
打个比方:进货交了 18 元税,卖货代收 90 元,差额 72 元才是你交给国家的。
这个比方不成立的地方:只有外购原材料、燃料及动力才有进项,人工与折旧抵不了。
符号与公式
| 符号 | 读作 | 含义 | 从哪来 |
|---|---|---|---|
| 营业收入(含税销售额) | 含税收入 | 售价里已经含增值税 | 题给 |
| 增值税率 | 税率 | 13%、9%、6%、0% 四档 | 题给 |
| 销项税额 | 销项 | 卖货时随价代收的税 | 公式二 |
| 进项税额 | 进项 | 买料时随价付过的税 | 公式三 |
| 增值税应纳税额 | 应纳 | 销项减进项的差额 | 公式一 |
增值税应纳税额 = 销项税额 − 进项税额
销项税额 = 销售额 × 增值税率 = 营业收入(含税销售额)/(1 + 增值税率) × 增值税率
进项税额 = 外购原材料、燃料及动力费/(1 + 增值税率) × 增值税率
为什么要除:含税价 = 不含税价 × (1 + 税率),所以不含税 = 含税 ÷ (1 + 税率)。
一步步算
设含税营业收入 1090 万元,外购原材料及燃料动力 218 万元,税率 9%。
- 还原销售额:\(1090 \div 1.09 = 1000\) 万元。
- 算销项:\(1000 \times 9\% = 90\) 万元。
- 还原外购额:\(218 \div 1.09 = 200\) 万元。
- 算进项:\(200 \times 9\% = 18\) 万元。
- 相减:\(90 - 18 = 72\) 万元。
- 校验:增值额 \(1000 - 200 = 800\) 万元;\(800 \times 9\% = 72\) 万元,与第 5 步一致。
换 13% 一档重算一遍:\(1130 \div 1.13 = 1000\) 万元,销项 130 万元,路子完全相同。
结果怎么读,哪里会错
72 万元是本期该交的,90 万元只是代收,真正的负担在最终消费者身上。
销项大于进项才有得交;销项小于进项时本期不缴,差额结转下期继续抵。
进项基数只有「外购原材料、燃料及动力费」三项,这是公式里最容易漏的限定。
记住
增值税应纳税额 = 销项税额 − 进项税额;销项与进项都换算成不含税口径,分母统一是 1 + 增值税率。
p.18 增值税算例的三步计算
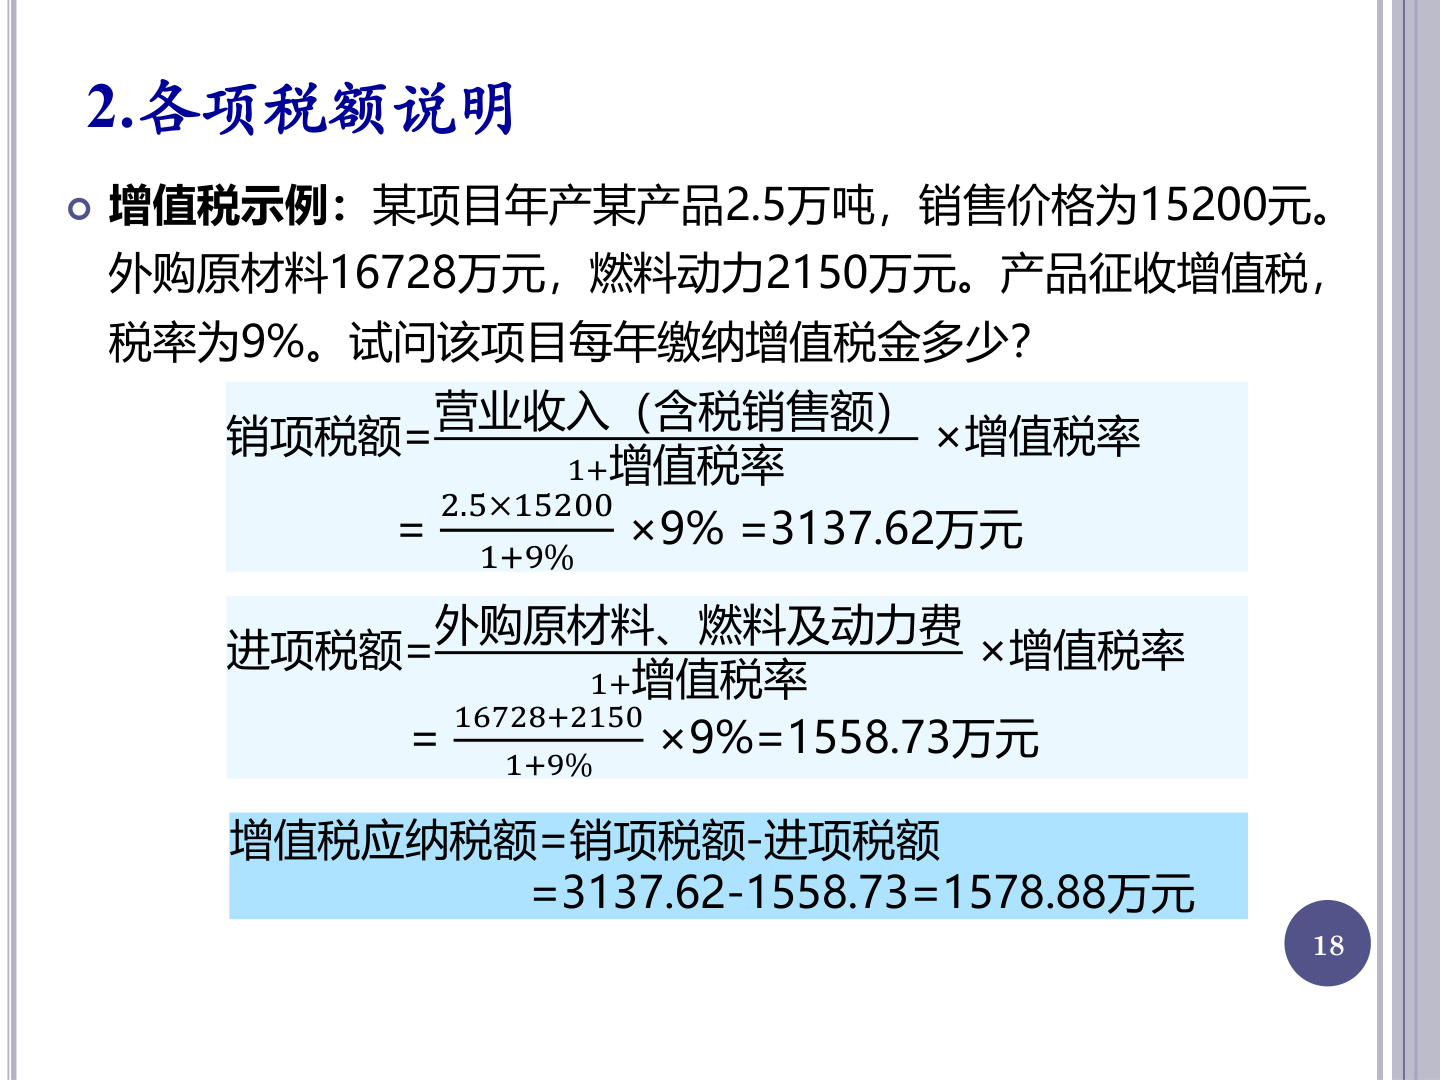
讲解 · 三步代入与小数
这页在算什么
给产量、单价、两项外购成本与税率,求每年应缴增值税。
顺序固定:先销项,再进项,最后相减。
为什么需要它
这题的真正考点是单位:万吨乘「元/吨」,结果天然就是万元。
单位错一步,答案差一万倍,后面所有税额全跟着错。
验算办法也在这里:销项与进项相减,等于增值额乘税率。
符号与公式
| 已知量 | 数值 | 单位 | 用途 |
|---|---|---|---|
| 年产量 | 2.5 | 万吨 | 乘单价 |
| 销售价格 | 15200 | 元/吨 | 乘产量得含税收入 |
| 外购原材料 | 16728 | 万元 | 进项基数 |
| 燃料动力 | 2150 | 万元 | 进项基数 |
| 增值税率 | 9 | % | 销项与进项同率 |
销项税额 = 营业收入(含税销售额)/(1 + 增值税率) × 增值税率
进项税额 = 外购原材料、燃料及动力费/(1 + 增值税率) × 增值税率
一步步算
- 算含税收入:2.5 万吨 × 15200 元/吨。 \(2.5 \times 15200 = 38000\),单位直接是万元。
- 还原销售额:\(38000 \div 1.09 = 34862.39\) 万元。
- 算销项:\(34862.39 \times 9\% = 3137.62\) 万元,与课件一致。
- 合并两项外购:\(16728 + 2150 = 18878\) 万元。
- 还原外购额:\(18878 \div 1.09 = 17319.27\) 万元。
- 算进项:\(17319.27 \times 9\% = 1558.73\) 万元。
- 相减:\(3137.62 - 1558.73 = 1578.89\) 万元,课件写 1578.88 万元。
- 校验:\(38000 - 18878 = 19122\) 万元;\(19122 \div 1.09 \times 9\% = 1578.88\) 万元。
第 7 步差 0.01,是因为课件用未取整的中间值相减,而显示的两个数已经取整。
结果怎么读,哪里会错
读法:该项目全年应缴增值税 1578.88 万元,销项远大于进项。
进项之所以小,是因为本例只有原材料与燃料动力两项进了基数。
这个数还要往下走:它是 p.21 城建税与 p.22 两项附加的计税基数。
注意
万吨乘「元/吨」直接得万元;页面 3137.62 是先把 34862.39 取两位再乘 9% 得来的,用全精度算得 3137.61。
p.19 消费税的三种计税方法
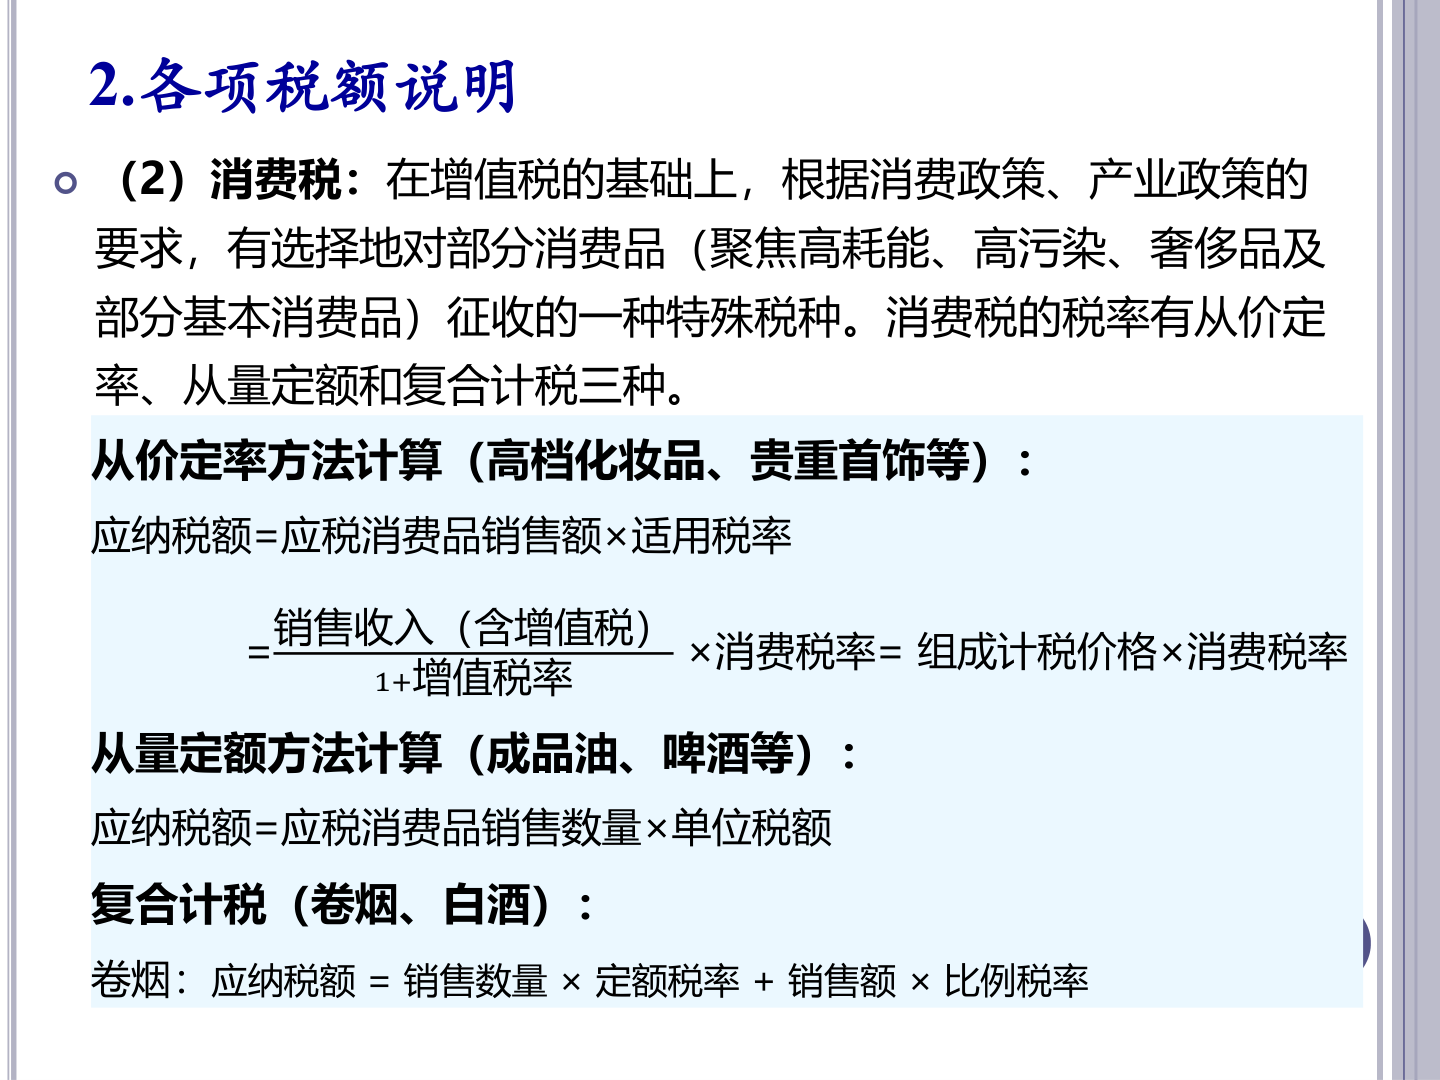
讲解 · 三种计税方式
这页在算什么
按三种计税方式各给一条式子,算某批应税消费品的消费税。
先判断商品属于哪一种,再套对应式子,三种不能混用。
为什么需要它
消费税只挑部分消费品征,同一件商品只走一种计税方式。
打个比方:有的按价格抽成,有的按数量定额,卷烟两头一起抽。
这个比方在「选哪法」上不成立,因为方法由商品类别定,企业没有选择权。
符号与公式
| 计税方法 | 公式 | 计税基数 | 课件举例 |
|---|---|---|---|
| 从价定率 | 应纳税额 = 应税消费品销售额 × 适用税率 | 不含增值税销售额 | 高档化妆品、贵重首饰 |
| 从量定额 | 应纳税额 = 应税消费品销售数量 × 单位税额 | 销售数量 | 成品油、啤酒 |
| 复合计税 | 应纳税额 = 销售数量 × 定额税率 + 销售额 × 比例税率 | 数量 + 金额 | 卷烟、白酒 |
从价那条还有一条等价写法:
应纳税额 = 销售收入(含增值税)/(1 + 增值税率) × 消费税率 = 组成计税价格 × 消费税率
即「组成计税价格」就是还原出来的不含税销售额。
一步步算
三种各走一遍,税率与数量是设的,方法照课件。
- 从价:含增值税销售收入 1090 万元,增值税率 9%,消费税率 15%。 组成计税价格 \(= 1090 \div 1.09 = 1000\) 万元。 应纳消费税 \(= 1000 \times 15\% = 150\) 万元。
- 从量:销售 10 万吨,单位税额 30 元/吨。 10 万吨 = 100000 吨;\(100000 \times 30 = 3000000\) 元 = 300 万元。
- 复合:销售 10 万箱,定额税率 150 元/箱;销售额 5000 万元,比例税率 56%。 数量项:10 万箱 × 150 元/箱 = 1500 万元。 金额项:\(5000 \times 56\% = 2800\) 万元。 合计:\(1500 + 2800 = 4300\) 万元。
- 校验:300 万元 ÷ 10 万吨 = 30 元/吨,反推回题给的单位税额,对得上。
结果怎么读,哪里会错
消费税是价内税,已含在售价里,由卖方缴纳并计入销售税金及附加。
与增值税的关键差别:消费税不能抵扣,进项里也没有它。
从价的计算基数是不含增值税的销售额,两种税不能互相算进对方的分母。
注意
从价定率的分母是 1 + 增值税率,不是 1 + 消费税率;复合计税是数量项与金额项相加,不能只算一项。
p.20 营业税的三档税率
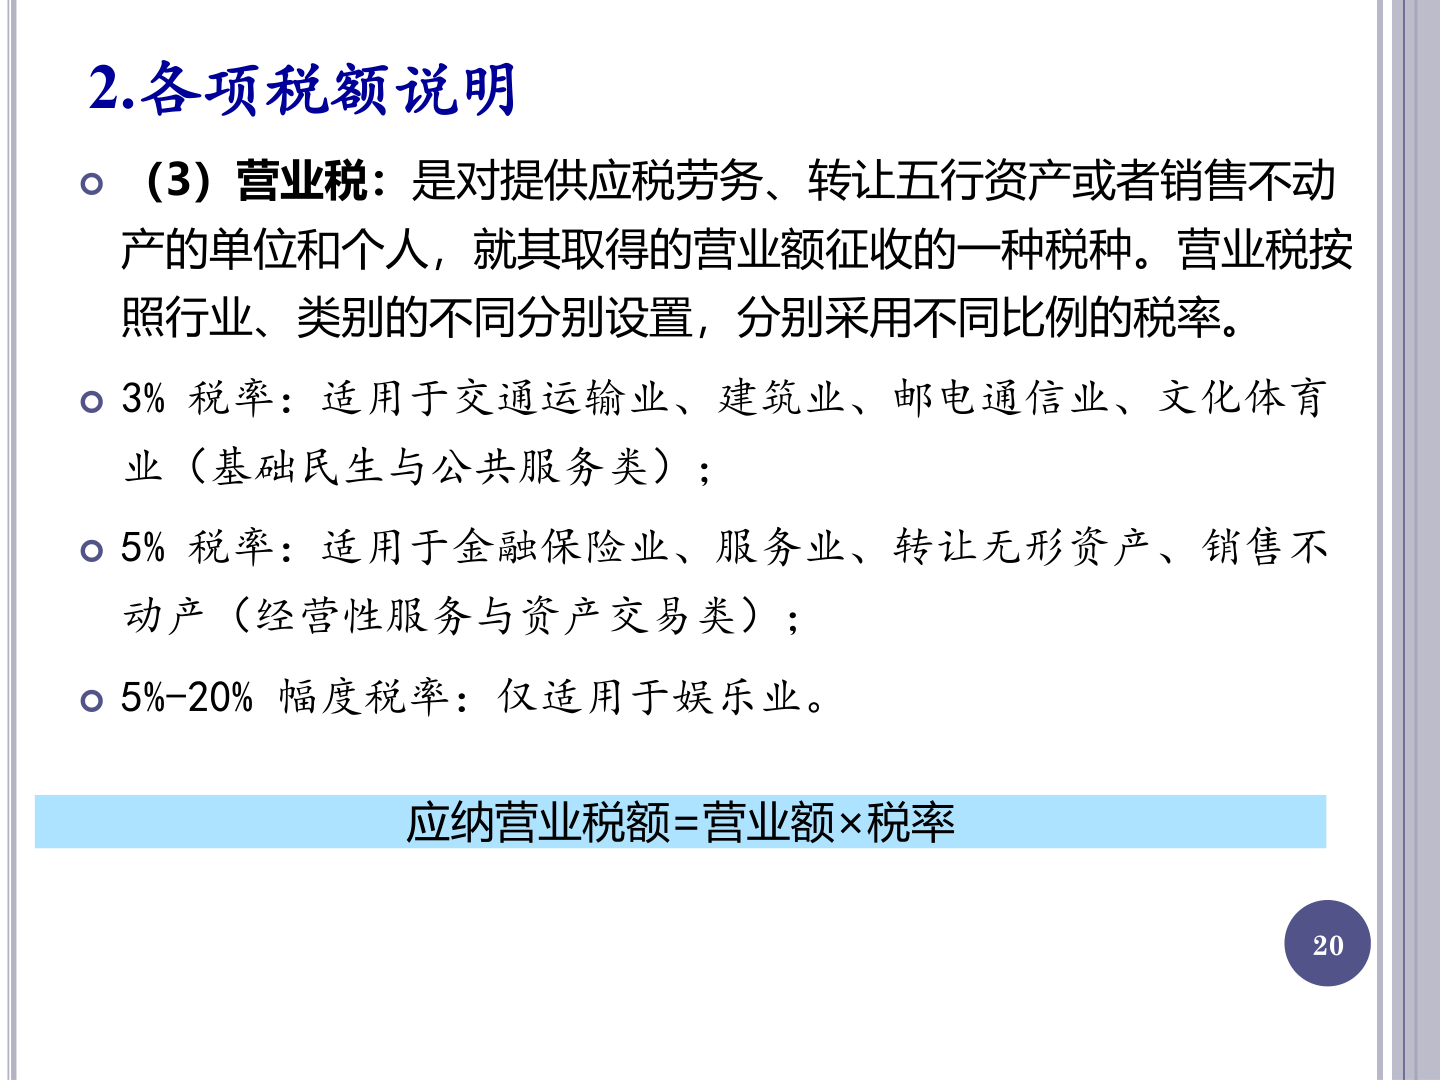
讲解 · 按行业分的税率
这页在算什么
先按行业查出税率,再用营业额乘税率,得应纳营业税额。
三档税率,一档幅度税率,查表是第一步。
为什么需要它
营业税按营业额全额计征,不看成本,赚不赚钱都按流水收。
打个比方:摊位费按流水的百分比收,生意亏本也照收不误。
这个比方基本对得上:营业税不看成本,只看营业额,与增值税完全不同路。
符号与公式
| 税率 | 适用行业 | 课件归类 | 本例营业额 |
|---|---|---|---|
| 3% | 交通运输业、建筑业、邮电通信业、文化体育业 | 基础民生与公共服务类 | 3000 万元 |
| 5% | 金融保险业、服务业、转让无形资产、销售不动产 | 经营性服务与资产交易类 | 500 万元 |
| 5%–20% | 娱乐业 | 仅娱乐业,属幅度税率 | 200 万元 |
应纳营业税额 = 营业额 × 税率
营业税按行业、类别分别设置税率,所以没有全国统一比例。
一步步算
- 建筑业:营业额 3000 万元,税率 3%。 \(3000 \times 3\% = 90\) 万元。
- 服务业:营业额 500 万元,税率 5%。 \(500 \times 5\% = 25\) 万元。
- 娱乐业:营业额 200 万元,税率 5%–20%。 下限 \(200 \times 5\% = 10\) 万元,上限 \(200 \times 20\% = 40\) 万元。
- 校验:\(90 \div 3000 = 3\%\),\(25 \div 500 = 5\%\),两档都对得上。
- 横向比一比:同样 1000 万元营业额,走 3% 缴 30 万元,走 20% 缴 200 万元。
- 合并看:三个业务分属不同行业,各算各的,不能挑一档一起乘。
结果怎么读,哪里会错
读法:三档差别全在税率,营业额一分不扣,成本高低不影响税额。
分档的道理看行业属性:基础民生与公共服务给最低档,经营性与资产交易给 5%。
娱乐业价格弹性大、档次差异也大,才用 5%–20% 的幅度税率。
答题写三步:先定行业归属,再写税率,最后列算式,三步齐全才不会漏。
与增值税对照:营业税不扣进项,也不能抵扣,一笔业务只走一种税。
课件正文把「转让无形资产」印成「五行资产」,是无形资产的错字。
按现行口径,营业税已随营改增并入增值税;课件按教材口径保留,答题仍按三档税率写。
注意
只有娱乐业用 5%–20% 的幅度税率,其余两档是固定比例;计税基数是营业额全额,不扣成本。
p.21 城建税三档与资源税
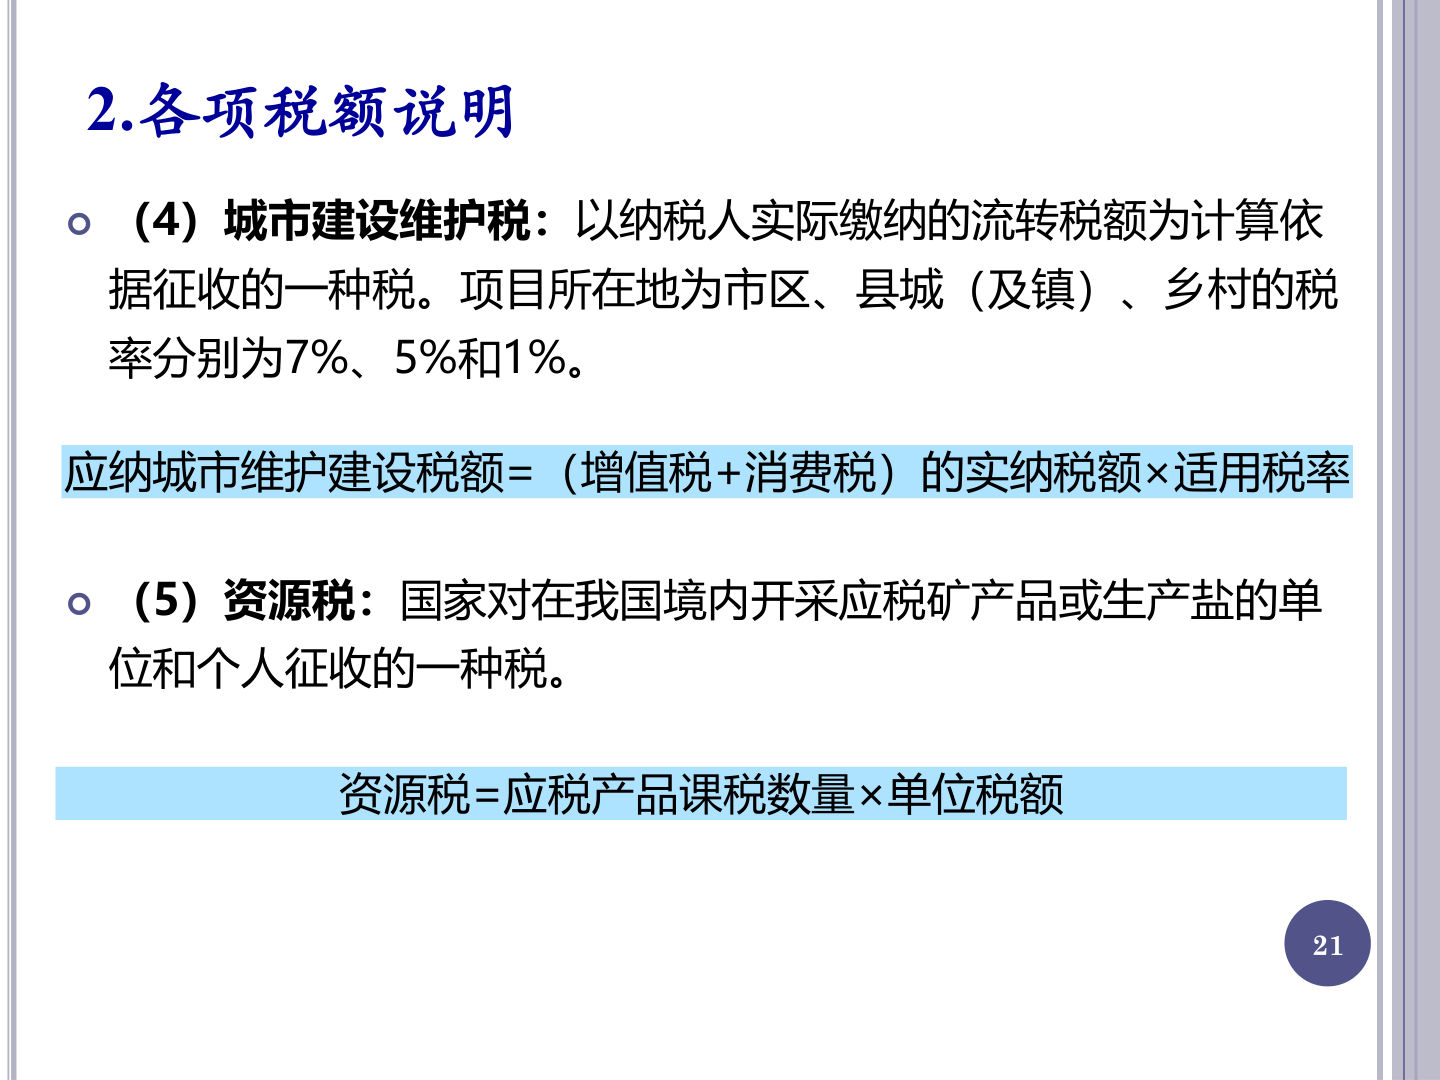
讲解 · 两个小税种的计税依据
这页在算什么
两个税种各一条式子:城建税按流转税实纳额乘地段率,资源税按数量乘单位税额。
两条式子的基数完全不同,这是本页的分界。
为什么需要它
城建税是「税上税」:你交了多少增值税和消费税,它就按比例再收一份。
打个比方:小区物业费按房价的百分比收,房价越高,物业费越高。
这个比方不成立的地方:城建税只看实缴的流转税,不看收入,也不看你赚不赚钱。
符号与公式
| 税种 | 计税基数 | 税率 | 公式 |
|---|---|---|---|
| 城市维护建设税 | 增值税 + 消费税的实纳税额 | 市区 7%、县城(及镇)5%、乡村 1% | 实纳税额 × 适用税率 |
| 资源税 | 应税产品课税数量 | 单位税额 | 课税数量 × 单位税额 |
应纳城市维护建设税额 = (增值税 + 消费税)的实纳税额 × 适用税率
资源税 = 应税产品课税数量 × 单位税额
一步步算
- 凑基数:沿用 p.18 的增值税 1578.88 万元,另设消费税 150 万元。 \(1578.88 + 150 = 1728.88\) 万元。
- 市区:\(1728.88 \times 7\% = 121.02\) 万元。
- 县城(及镇):\(1728.88 \times 5\% = 86.44\) 万元。
- 乡村:\(1728.88 \times 1\% = 17.29\) 万元。
- 资源税另算:原煤课税数量 100 万吨,单位税额 5 元/吨。 100 万吨 = 1000000 吨;\(1000000 \times 5 = 5000000\) 元 = 500 万元。
- 校验:基数不变时税额与税率成正比,\(86.44 \div 5 \times 7 = 121.02\),第 2、3 步对得上。
结果怎么读,哪里会错
读法:同一个项目在市区办,城建税是乡村的 7 倍,地段直接决定这笔钱。
本例三档相差 103.73 万元(\(121.02 - 17.29\)),选址一变,税负就变。
城建税跟着主税走,增值税、消费税少缴,它自然少缴,不能单独估算。
它也不能抵扣,交了就是项目成本,直接压低利润。
资源税与利润无关,只要开采或生产就缴,亏损也照缴。
两个税种之间没有先后关系,各按各的基数算,互不进对方的基数。
记住
城建税的基数是增值税与消费税的实纳税额,市区 7%、县城 5%、乡村 1%;资源税的基数是课税数量乘单位税额。
p.22 两种教育附加费
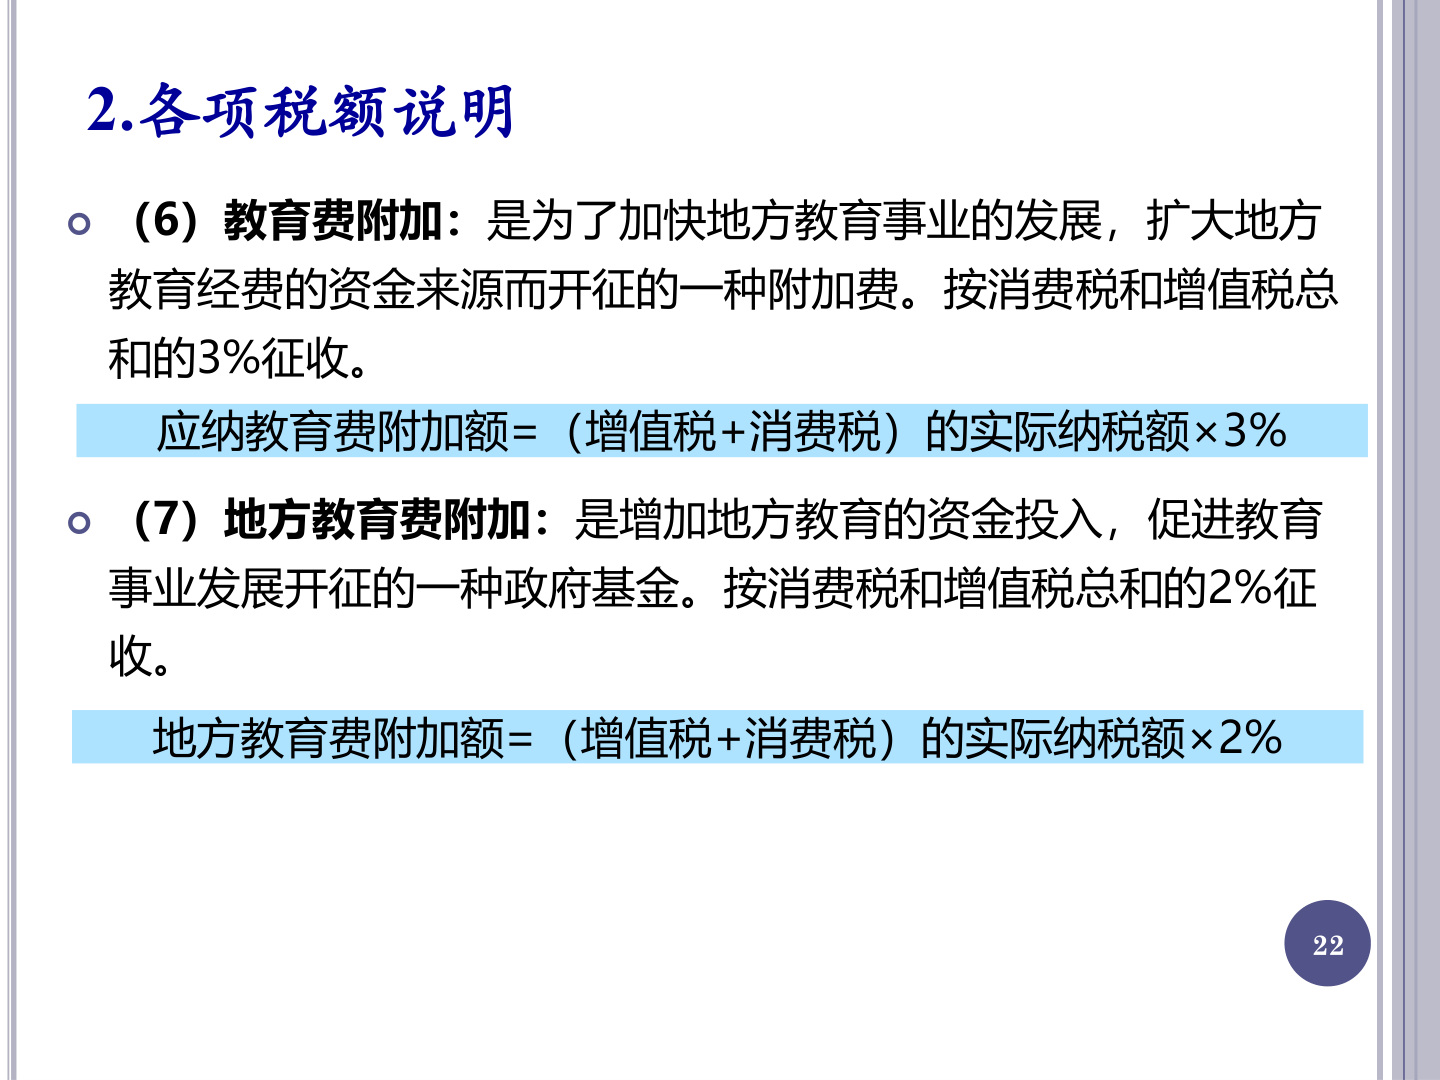
讲解 · 一族附加的两个费率
这页在算什么
两条附加费,同基数、不同费率,3% 与 2%。
算完与 p.21 的城建税合起来,就是项目要交的全部「附加税费」。
为什么需要它
这两笔不是独立税种,是跟着增值税、消费税走的附加。
打个比方:话费账单里的「增值服务费」,跟着主套餐按比例加收。
这个比方在计算顺序上成立:必须先有主税,才有附加,顺序不能倒。
符号与公式
| 税目 | 性质与用途 | 费率 | 计算式 |
|---|---|---|---|
| 教育费附加 | 附加费,扩大地方教育经费来源 | 3% | (增值税 + 消费税)实际纳税额 × 3% |
| 地方教育费附加 | 政府基金,增加地方教育投入 | 2% | (增值税 + 消费税)实际纳税额 × 2% |
两者基数完全相同,答题时统一写「增值税 + 消费税的实纳税额」。
一步步算
- 取基数:沿用 p.21 的 \(1578.88 + 150 = 1728.88\) 万元。
- 教育费附加:\(1728.88 \times 3\% = 51.87\) 万元。
- 地方教育费附加:\(1728.88 \times 2\% = 34.58\) 万元。
- 两项合计:\(51.87 + 34.58 = 86.45\) 万元。
- 校验:\(86.45 \div 1728.88 \approx 5\%\),与 \(3\% + 2\%\) 相符,差额来自各自取整。
- 并入附加税费:加市区城建税 121.02 万元,\(121.02 + 86.45 = 207.47\) 万元。
三笔同基数,费率可以合并,算快的时候直接用合计率。
| 项目所在地 | 城建税 | 教育费附加 | 地方教育费附加 | 合计费率 |
|---|---|---|---|---|
| 市区 | 7% | 3% | 2% | 12% |
| 县城(及镇) | 5% | 3% | 2% | 10% |
| 乡村 | 1% | 3% | 2% | 6% |
用合计率一次算:\(1728.88 \times 12\% = 207.47\) 万元,与第 6 步逐步相加的结果相同。
这个合并只在地段与主税都确定时成立,不是一条独立公式。
结果怎么读,哪里会错
读法:三笔附加同挂一个基数,基数一动,三笔一起动。
计算顺序固定:先算增值税与消费税,再算城建税与两项附加。
附加不能拿附加当基数,也不能拿营业额或利润当基数。
三笔都在利润总额之前扣,都属于不能抵扣的项目。
注意
3% 是教育费附加、2% 是地方教育费附加,两者别互换;基数是实纳税额,不是营业额,也不是利润。
p.23 利润总额与所得税
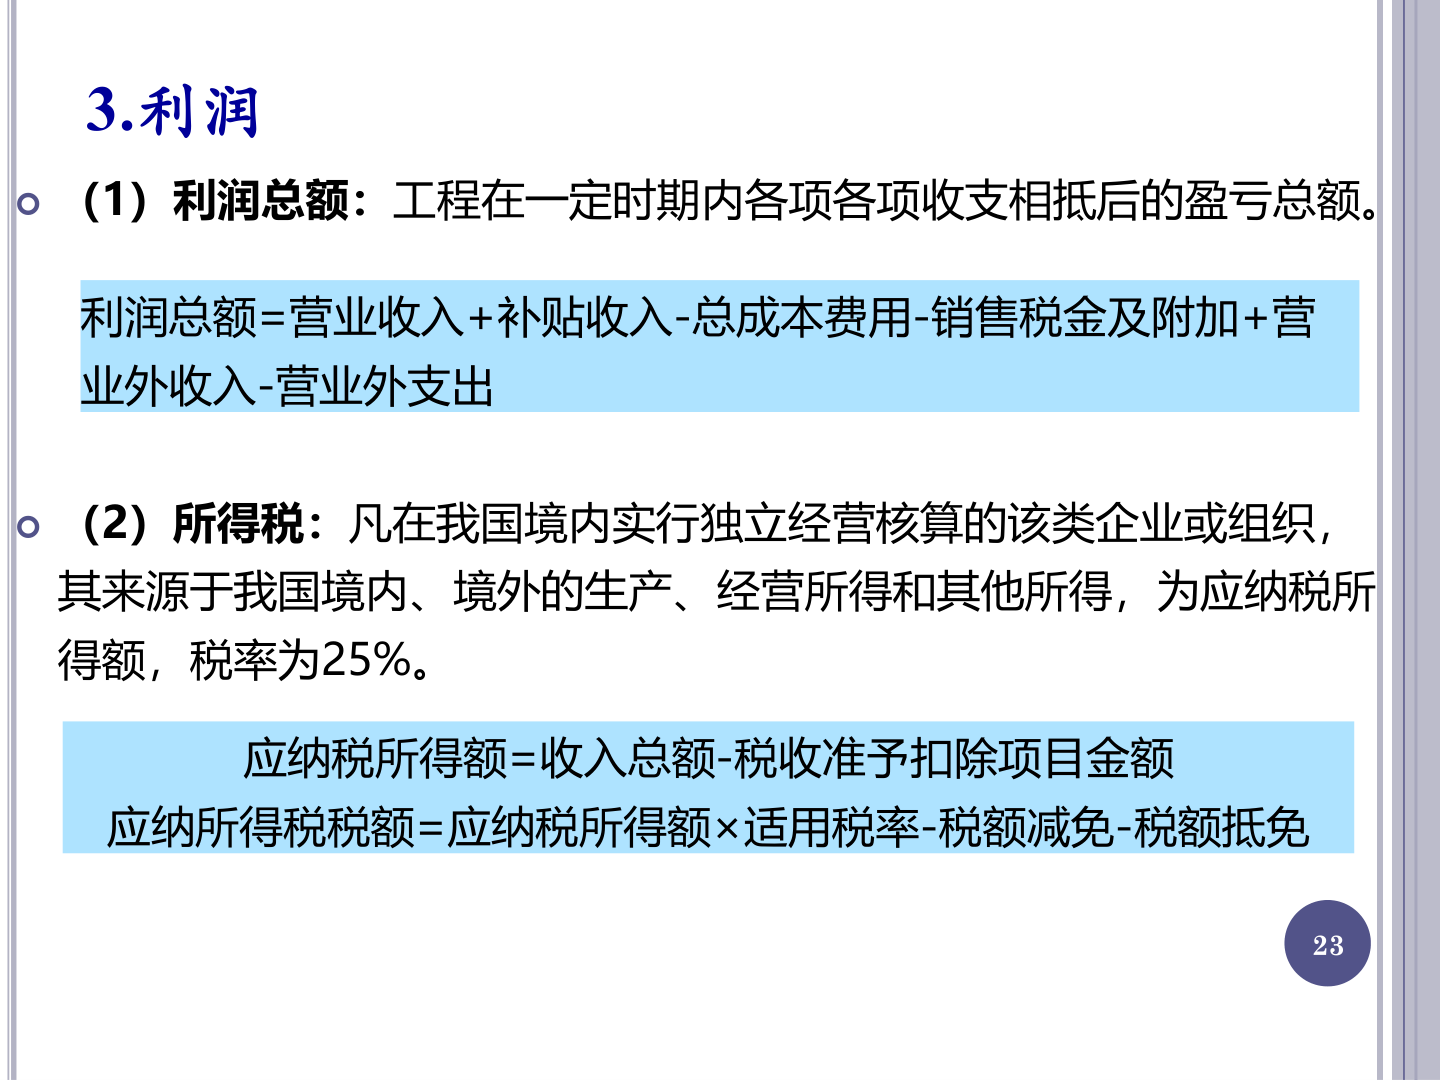
讲解 · 两个口径不要混
这页在算什么
先用六项收支算利润总额,再乘 25% 算所得税。
两条式子一前一后,中间的差额就是纳税调整。
为什么需要它
所得税不看账上写多少利润,只看税法认多少所得。
打个比方:请客吃饭记了 10 万元费用,税法只认 6 万元,多的 4 万元要加回去。
这就是纳税调整,也是两个口径之间那道口子。
符号与公式
| 符号 | 含义 | 从哪来 |
|---|---|---|
| 营业收入 | 销售产品或服务所得 | 题给 |
| 补贴收入 | 财政补贴等 | 题给 |
| 总成本费用 | 经营成本 + 折旧 + 摊销 + 财务费用 | p.9 |
| 销售税金及附加 | 流转税及其附加 | p.17–22 算出 |
| 营业外收入、支出 | 与经营无直接关系的收支 | 题给 |
| 应纳税所得额 | 收入总额 − 税收准予扣除项目金额 | 利润总额调整后 |
| 应纳所得税税额 | 应纳税所得额 × 25% − 减免 − 抵免 | 上一步 |
利润总额 = 营业收入 + 补贴收入 − 总成本费用 − 销售税金及附加 + 营业外收入 − 营业外支出
应纳税所得额 = 收入总额 − 税收准予扣除项目金额
应纳所得税税额 = 应纳税所得额 × 适用税率 − 税额减免 − 税额抵免
一步步算
- 列收入:营业收入 5000 万元,补贴收入 0,营业外收入 20 万元。
- 列支出:总成本费用 3800 万元,销售税金及附加 200 万元,营业外支出 40 万元。
- 算利润总额:\(5000 + 0 - 3800 - 200 + 20 - 40 = 980\) 万元。
- 设无纳税调整:应纳税所得额 = 980 万元。
- 算所得税:\(980 \times 25\% = 245\) 万元,本例无减免、无抵免。
- 算净利润:\(980 - 245 = 735\) 万元,这 735 万元进 p.24 的分配。
- 有调整时:若招待费超标 20 万元需调增,应纳税所得额 = 1000 万元,所得税 = 250 万元。
结果怎么读,哪里会错
读法:980 万元是会计利润,735 万元才是能分的钱。
调增把所得额推高、税额增加;调减反过来,差额就是第 7 步那 5 万元。
税率 25%,课件还点了来源:境内、境外的生产经营所得与其他所得都算。
所得税不能抵扣,也转嫁不出去,只能从利润里扣掉。
注意
利润总额不等于应纳税所得额:前者会计口径,后者按税法调增调减;25% 乘的是后者。
p.24 净利润分配的五步顺序
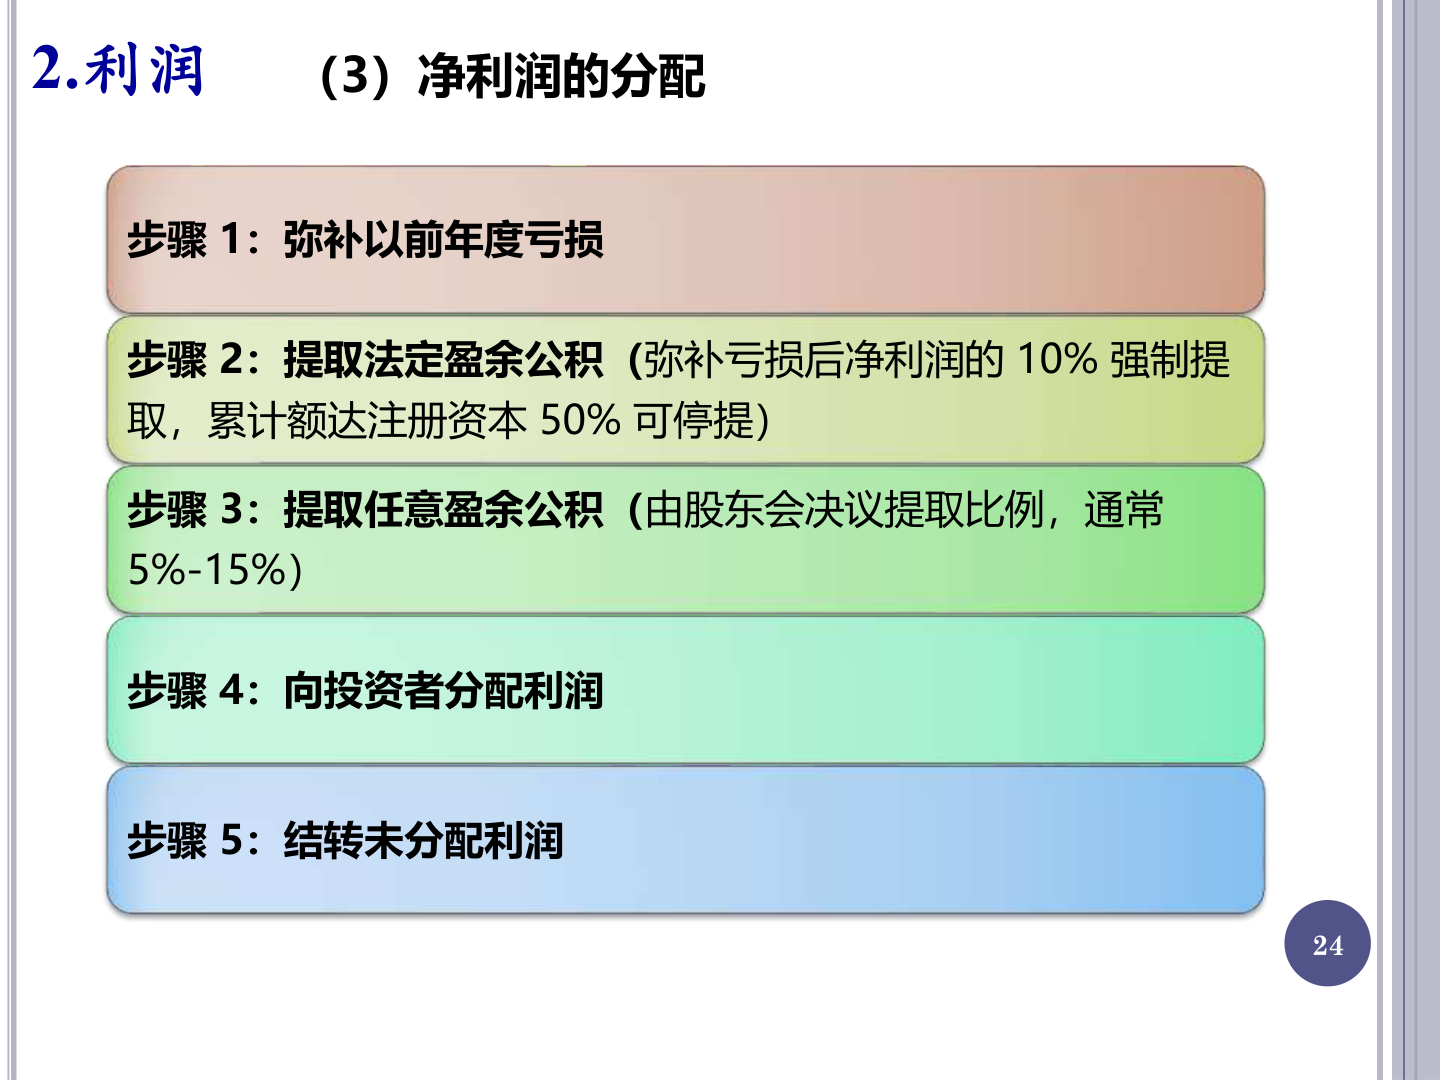
讲解 · 分配顺序与两项公积
这页在算什么
净利润按固定顺序分五步,每一步的基数都不一样。
顺序错了,后面每一步都错,所以顺序本身就是考点。
为什么需要它
分钱有先后:先补窟窿,再留家底,最后才轮到股东。
打个比方:家里年终有余钱,先还旧账,再存应急金,剩下的才敢花。
这个比方在比例上不成立,因为公积金的提取比例由公司法与股东会定,不是自家商量。
符号与公式
| 步骤 | 内容 | 基数 | 比例与权限 |
|---|---|---|---|
| 1 | 弥补以前年度亏损 | 本年净利润 | 亏多少补多少 |
| 2 | 提取法定盈余公积 | 弥补亏损后的净利润 | 10%,强制,累计达注册资本 50% 可停提 |
| 3 | 提取任意盈余公积 | 同第 2 步 | 股东会定,通常 5%–15% |
| 4 | 向投资者分配利润 | 扣完两金后的余额 | 按决议,本例 60% |
| 5 | 结转未分配利润 | 分配后的余额 | 转入下一年度 |
一步步算
设利润总额 1000 万元,所得税率 25%,年初未分配利润 −50 万元。
- 先到净利润:\(1000 \times 25\% = 250\) 万元所得税;\(1000 - 250 = 750\) 万元净利润。
- 弥补亏损:\(750 - 50 = 700\) 万元,这是可分配基数。
- 法定盈余公积:\(700 \times 10\% = 70\) 万元。
- 任意盈余公积:\(700 \times 5\% = 35\) 万元。
- 可分给投资者的余额:\(700 - 70 - 35 = 595\) 万元。
- 现金股利:\(595 \times 60\% = 357\) 万元。
- 本年结转额:\(70 + 35 + 357 = 462\) 万元。
- 年末未分配利润:\(-50 + 750 - 462 = 238\) 万元。
- 校验:\(700 - 462 = 238\) 万元,与第 8 步一致。
注册资本 2000 万元不进算式,只用来查停提线。 累计 70 万元远低于 \(2000 \times 50\% = 1000\) 万元,远未到停提点。
结果怎么读,哪里会错
读法:700 万元可分配额的去向是两金 105 万元、股东 357 万元、留存 238 万元。
三笔相加正好 700 万元,238 万元已是抵掉年初 50 万元旧亏后的余额。
页眉写「2.利润」,上一页写「3.利润」,是课件自己的编号不一致,不影响计算。
p.25 用课件算例再走一遍,数字不同、五步不变。
记住
分配顺序:弥补以前年度亏损 → 提取法定盈余公积 10% → 提取任意盈余公积 5%–15% → 向投资者分配利润 → 结转未分配利润。
p.25 净利润分配算例
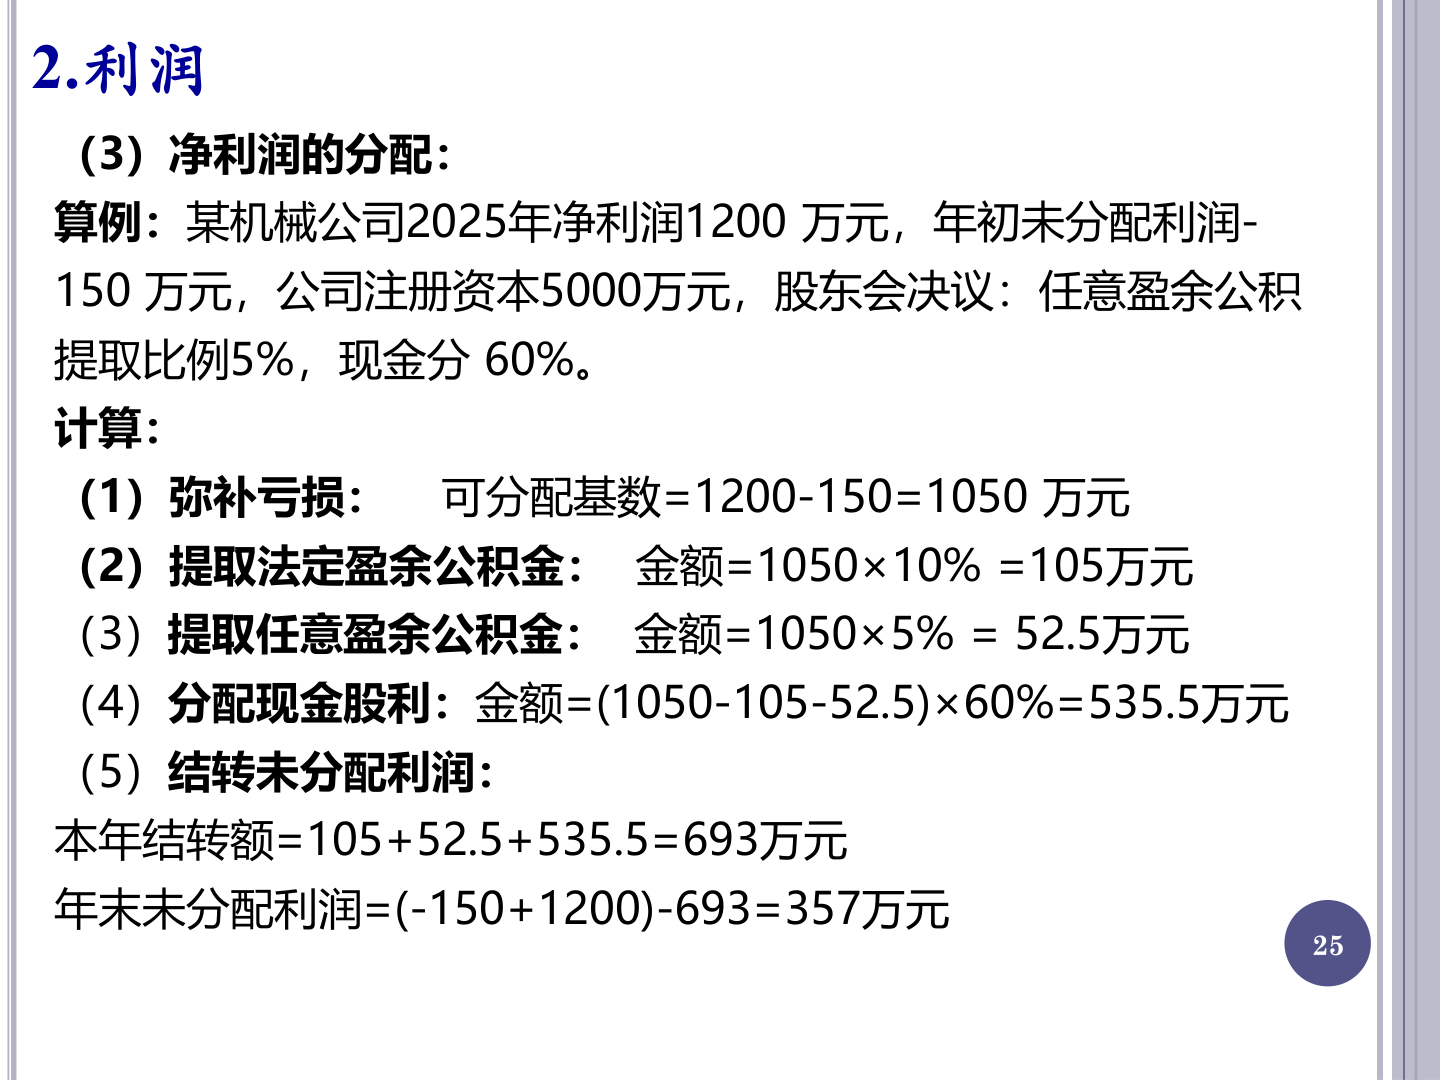
讲解 · 五步分配的基数
这页把 p.24 的五步分配代入数字,是「一、基本经济要素」的收口题。 数都给了,难点全在每一步拿什么当基数。
这页在算什么
给:净利润 1200 万元、年初未分配利润 −150 万元。 另有股东会定的两个比例:任意盈余公积 5%、现金股利 60%。
求:五步分配后每一笔金额,以及年末未分配利润。 判:每一步的基数是谁,60% 乘在哪个余额上。
为什么需要它
打个比方,先填上往年挖的坑,再按规定留两笔公积金,剩下的才轮到股东。 这个比方漏了一层:留下的钱不是股东的钱,它还留在企业里滚下一年。 真实机制是法定顺序,p.24 的五步位置不能换。
顺序一换,法定公积金的基数就变,股利跟着错。
符号与公式
| 符号 | 读作 | 含义 | 从哪来 |
|---|---|---|---|
| 1200 万元 | 本年净利润 | 分配的起点,税后 | 题给 |
| −150 万元 | 年初未分配利润 | 负号表示往年亏损未补完 | 题给 |
| 5000 万元 | 注册资本 | 只用来算停提线,不进算式 | 题给 |
| 10% | 法定盈余公积比例 | 法定强制,见 p.24 | 课件规定 |
| 5% | 任意盈余公积比例 | 股东会决议 | 题给 |
| 60% | 现金股利比例 | 股东会决议 | 题给 |
前两个数进算式,后四个是比例与尺子。
| 步骤 | 课件算式 | 这一步的基数 |
|---|---|---|
| 1 弥补亏损 | \(1200 - 150 = 1050\) 万元 | 净利润扣年初亏损 |
| 2 法定盈余公积 | \(1050 \times 10\% = 105\) 万元 | 弥补亏损后的 1050 |
| 3 任意盈余公积 | \(1050 \times 5\% = 52.5\) 万元 | 同是 1050,比例股东会定 |
| 4 现金股利 | \((1050 - 105 - 52.5) \times 60\% = 535.5\) 万元 | 提完两金的 892.5 |
| 5 结转未分配 | \((-150 + 1200) - 693 = 357\) 万元 | 年初加本年,减结转额 |
一步步算
- 定基数。\(1200 - 150 = 1050\) 万元,这是全题的公用基数。
- 提法定盈余公积。\(1050 \times 10\% = 105\) 万元,比例法定,不能改。
- 提任意盈余公积。\(1050 \times 5\% = 52.5\) 万元,基数同上。
- 算可分红余额。\(1050 - 105 - 52.5 = 892.5\) 万元。
- 分现金股利。\(892.5 \times 60\% = 535.5\) 万元。
- 算结转额。\(105 + 52.5 + 535.5 = 693\) 万元,三项都是当年划走的。
- 算年末未分配利润。\((-150 + 1200) - 693 = 357\) 万元。
第 5 步还能顺手算出留下的部分:\(892.5 \times 40\% = 357\) 万元。 与第 7 步同值,两条路互验,说明结转额没漏项。
反算校验:\(357 + 693 = 1050\),正好回到可分配基数。
结果怎么读
1050 万元里,两金留 157.5 万元,股东拿走 535.5 万元。 剩下 357 万元滚入下年。
注册资本 5000 万元不进算式,只用来算停提线:\(5000 \times 50\% = 2500\) 万元。 法定盈余公积累计到 2500 万元才可停提,本例刚提 105 万元,远未到线。
注意
60% 乘在 892.5 万元上,不是 1050 万元;误乘 1050 得 630 万元,后面四步全错。
二 资金时间价值的内涵(p.26–26)
p.26 资金时间价值概念树
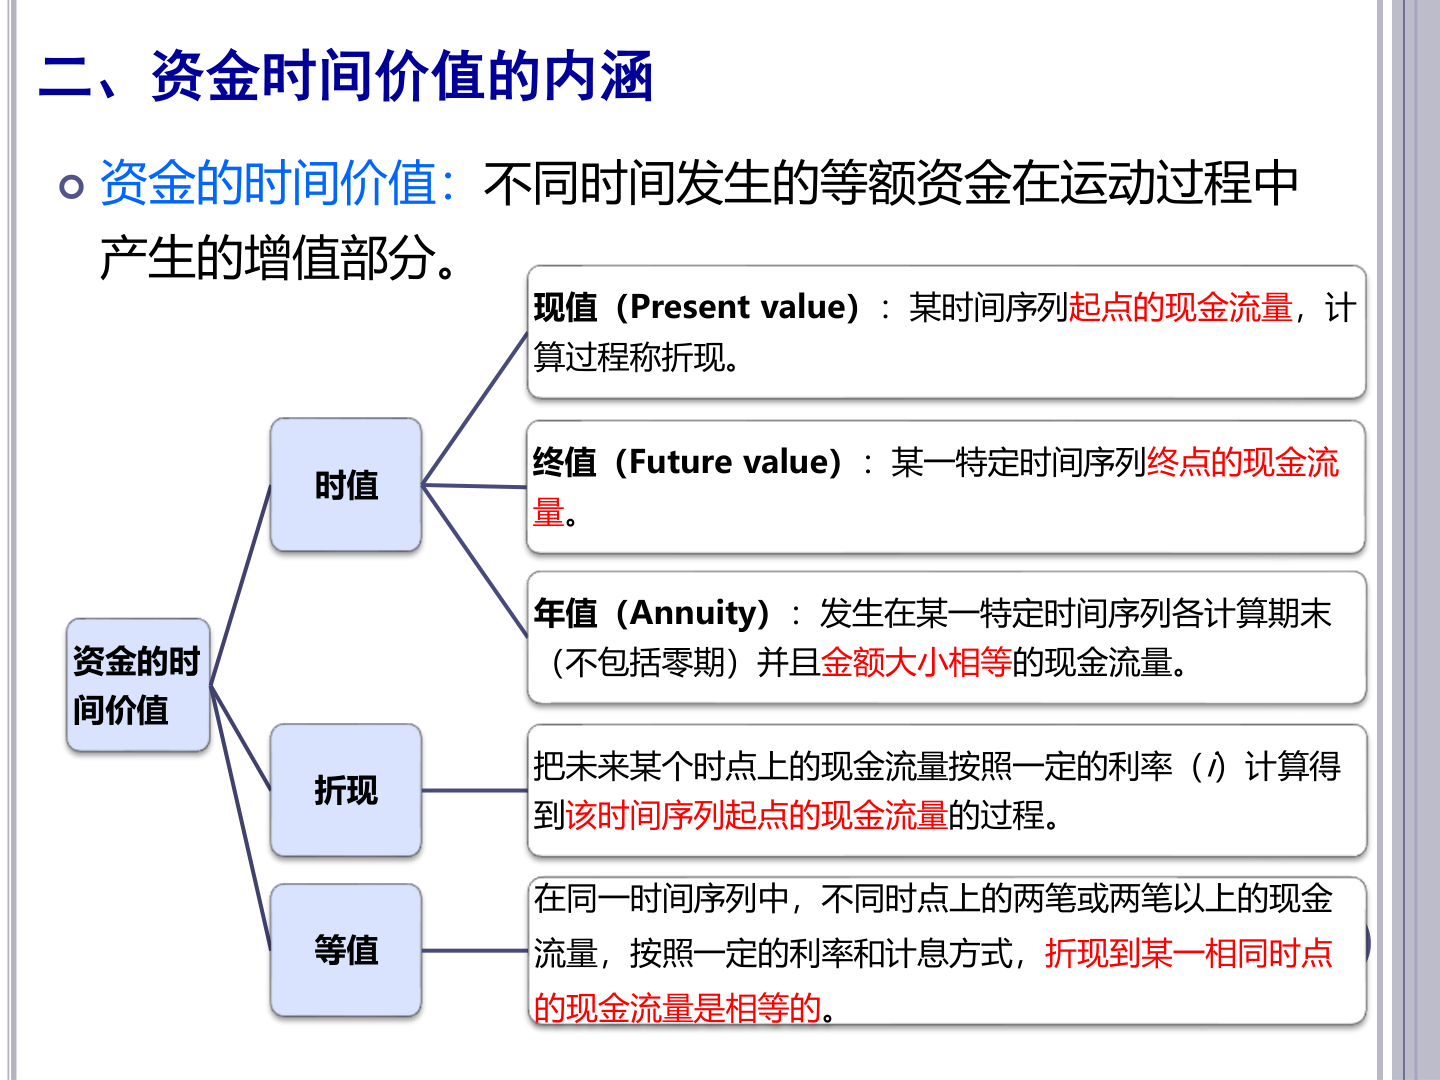
讲解 · 四个概念的分工
这页是二、资金时间价值的内涵:左边一个主干,右侧挂出概念树。
定义先立总纲:不同时间发生的等额资金,在运动过程中产生的增值部分。
反过来看,钱会增值,不同时点的钱就不能直接相加减,这页全部概念都为此服务。
| 概念 | 课件定义的落点(红字处) |
|---|---|
| 现值 \(P\) | 时间序列起点的现金流量,求它的过程称折现 |
| 终值 \(F\) | 时间序列终点的现金流量 |
| 年值 \(A\) | 各计算期末(不包括零期)、金额相等的现金流量 |
| 折现 | 把未来时点的现金流量按利率 \(i\) 折回起点的过程 |
| 等值 | 折现到同一时点后数值相等,即两笔资金等值 |
年值定义里「不包括零期」是暗桩。\(A\) 从第 1 期末排到第 \(n\) 期末,正好与 \(P\)(0 点)、\(F\)(\(n\) 点)错开一格。
等值不等于数额相同:\(i = 8\%\) 时,今天的 100 万元与一年后的 108 万元等值。
记住
现值在起点、终值在终点、年值在每期期末且不含零期;折现由未来折回起点;等值是折到同一时点数值相等。
三 现金流量(p.27–32)
p.27 现金流量涵义与注意
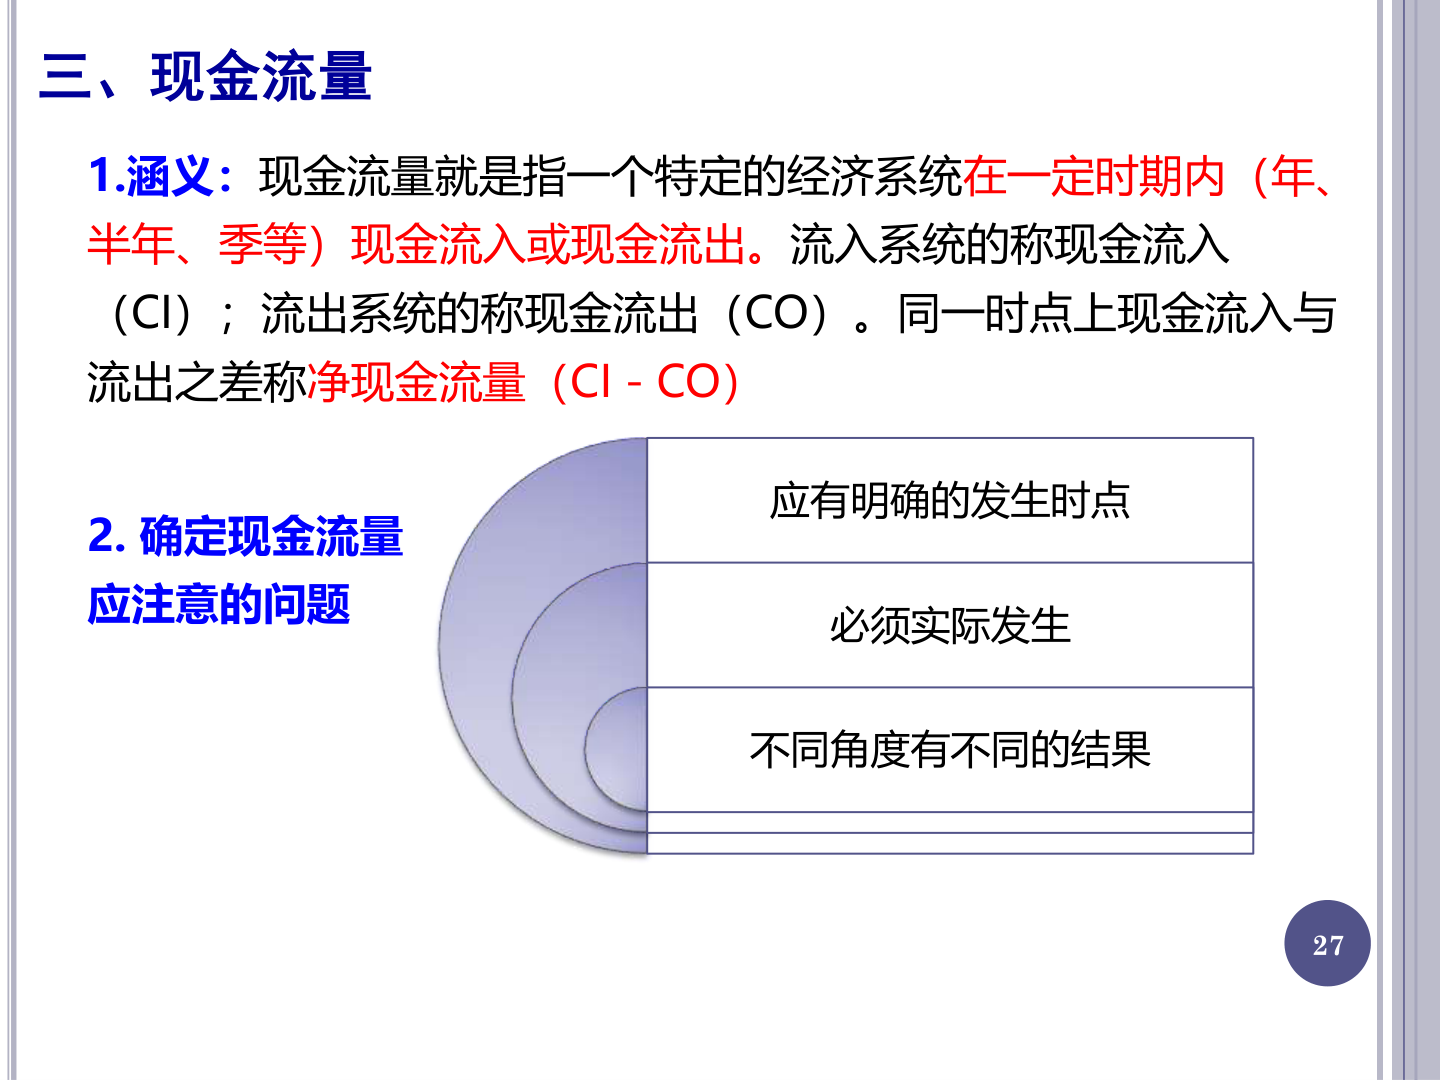
讲解 · 定义拆解与三条注意
这页进三、现金流量:上半页给涵义,下半页给确定流量时的三条注意。
定义拆开是三件事:选定经济系统、圈定时期、分清流入流出。
| 记号 | 名称 | 判断标准 |
|---|---|---|
| \(\mathrm{CI}\) | 现金流入 | 流入系统为正 |
| \(\mathrm{CO}\) | 现金流出 | 流出系统为负 |
| \(\mathrm{CI} - \mathrm{CO}\) | 净现金流量 | 同一时点上流入减流出 |
三条注意各防一种错。
| 注意 | 在防什么 |
|---|---|
| 应有明确的发生时点 | 不标时点就没法画图、没法折现 |
| 必须实际发生 | 只计真收支,不记账面科目 |
| 不同角度有不同的结果 | 项目、企业、国家角度划分不同 |
第三条最容易被忽略:同一笔支出,项目角度算流出,国家角度可能只是内部转移。
红字圈了两处:时期可以是年、半年、季等;净现金流量写成 \(\mathrm{CI} - \mathrm{CO}\)。
注意
折旧、摊销这类账面成本没有现金流动,不算现金流量;净流量必须同时点相减。
p.28 现金流量图的读法
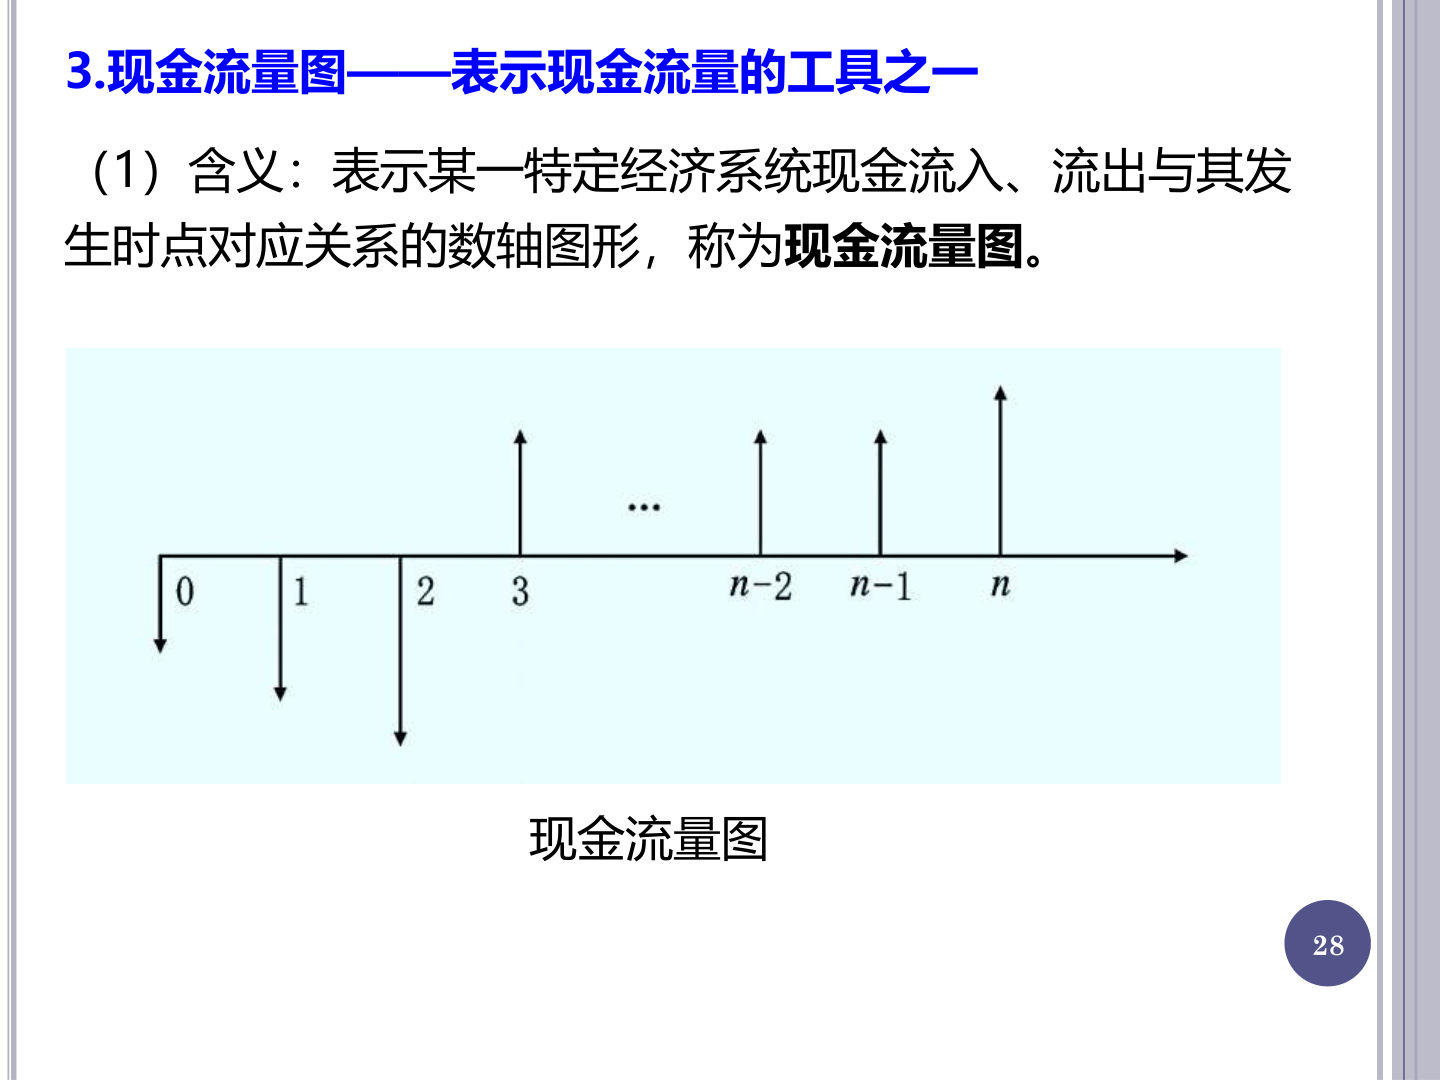
讲解 · 图上元素的读法
这页给现金流量图下定义:表示流入流出与发生时点对应关系的数轴图形。
图上每个元素都有一条读法。
| 元素 | 怎么读 |
|---|---|
| 刻度 0、1、2、……、\(n\) | 时点,0 为现在,\(n\) 为终点 |
| 箭头朝上 | 现金流入 \(\mathrm{CI}\),取正 |
| 箭头朝下 | 现金流出 \(\mathrm{CO}\),取负 |
| 箭杆长短 | 资金数额的相对大小 |
| 3 与 \(n-2\) 之间的省略号 | 中间各期省略不画 |
样例图刻意画成前段朝下、后段朝上:0、1、2 期流出,3 到 \(n\) 期流入。
这是先投入、后收益项目的标准形状,上一页的 \(\mathrm{CI}\)、\(\mathrm{CO}\) 到这里变成箭头方向。
记住
上箭头流入、下箭头流出,0 点为现在、\(n\) 点为终点,箭杆长度表数额大小。
p.29 现金流量三要素
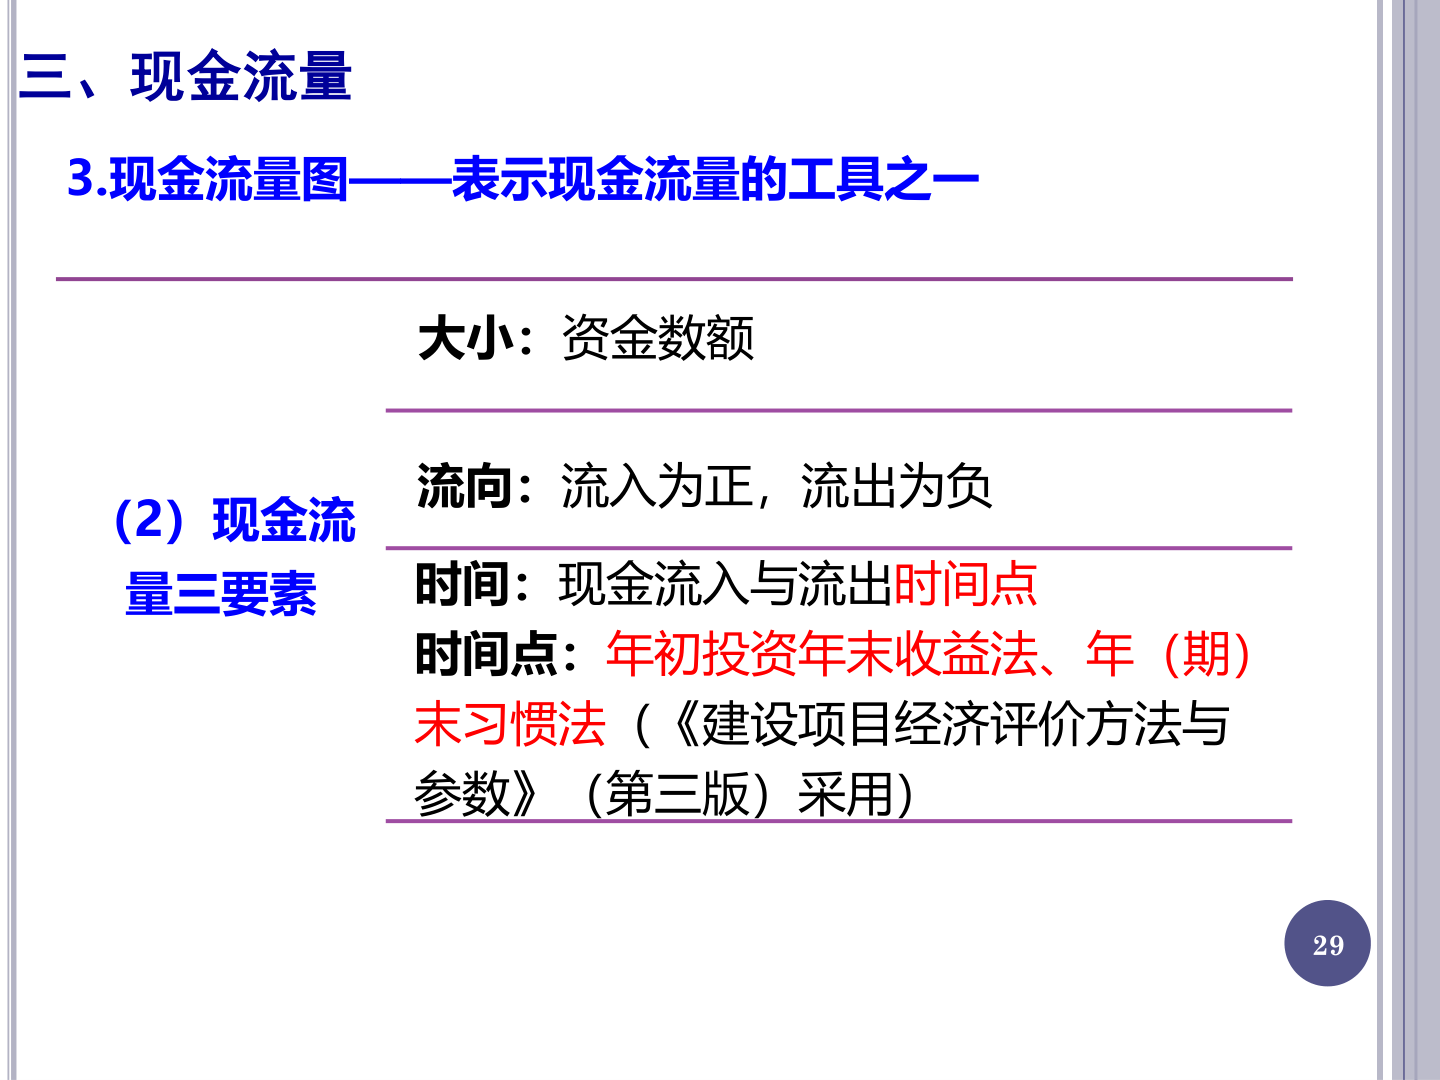
讲解 · 三要素与时点约定
这页补画图的规矩:现金流量三要素,大小、流向、时间。
| 要素 | 课件表述 | 落在图上 |
|---|---|---|
| 大小 | 资金数额 | 箭杆长度 |
| 流向 | 流入为正,流出为负 | 箭头朝上或朝下 |
| 时间 | 现金流入与流出的时间点 | 箭脚落在哪个刻度 |
前两条把 p.28 的读法收成口诀,新的考点在时间点怎么定。
| 时点约定 | 画法 |
|---|---|
| 年初投资年末收益法 | 投资画在年初,收益画在年末 |
| 年(期)末习惯法 | 全部收支都画在当期期末 |
红字标出《建设项目经济评价方法与参数》(第三版)采用年末习惯法。记这一处就够。
选定哪种约定,下一页例题里「年初」的落点就完全不同。
记住
三要素:大小、流向、时间;《建设项目经济评价方法与参数》(第三版)采用年(期)末习惯法。
p.30 项目投资现金流量表
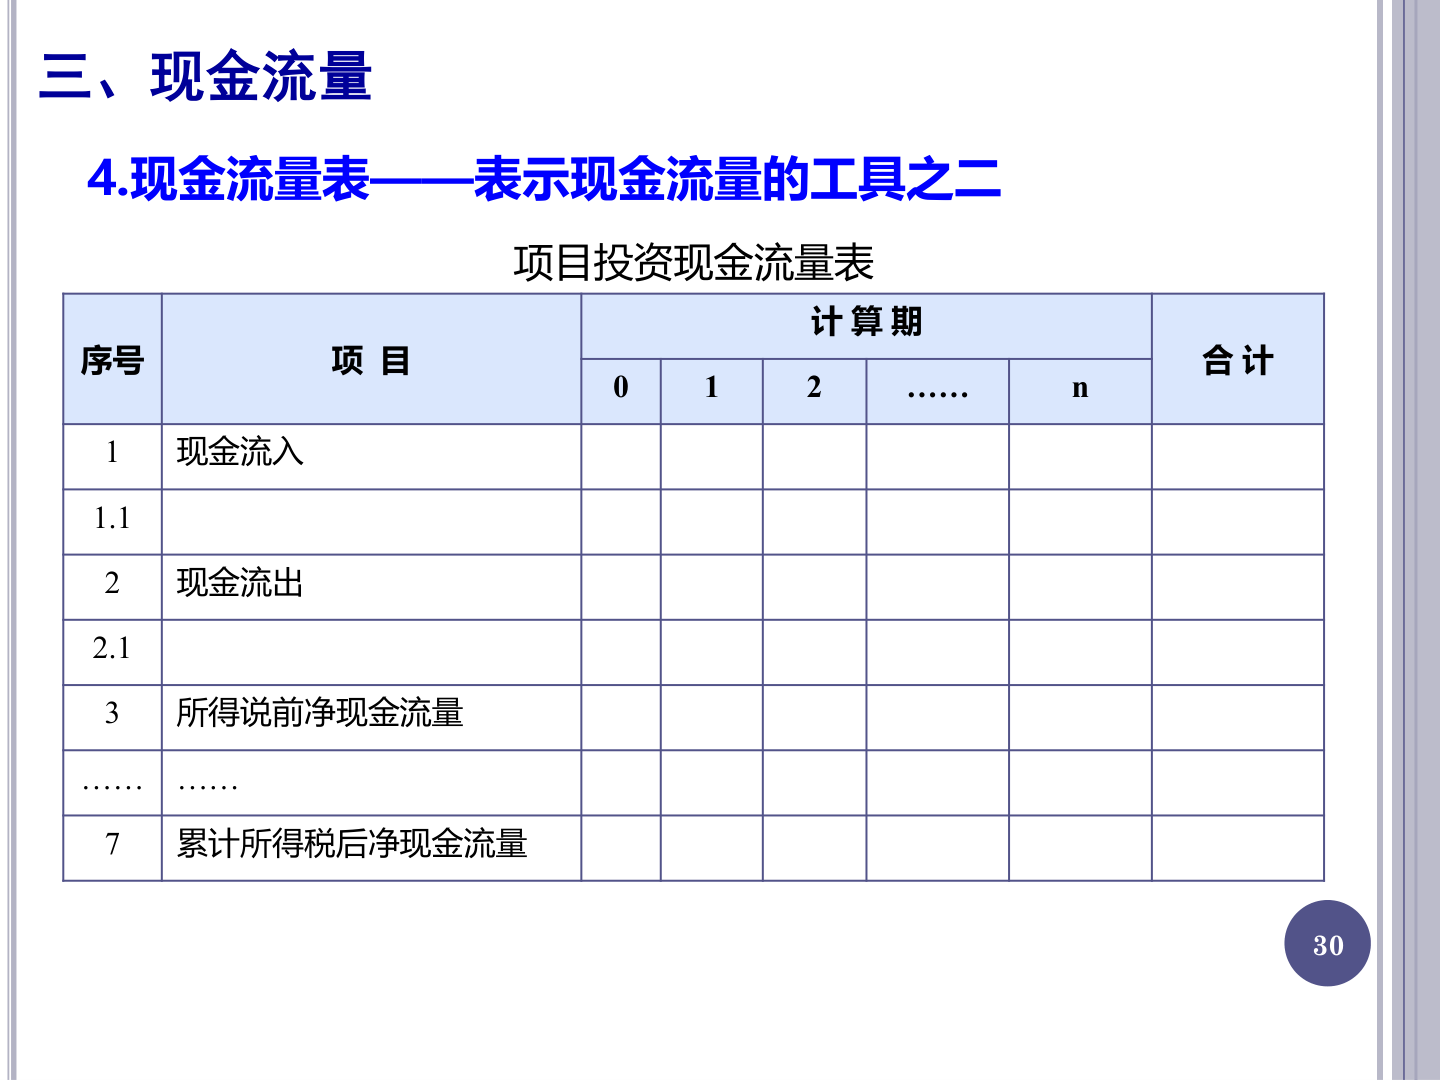
讲解 · 表骨架与行间关系
这页给出第二个工具:现金流量表,示例是项目投资现金流量表的骨架。
这页在算什么
给:一张只有行名和列名的空表。 求:把同一笔现金流按年份填进去,算出每列的净流量与累计净流量。 判:第 3 行税前、第 7 行税后,两行不能混在一列里加。
为什么需要它
打个比方,流量图是心电图,一眼看出走势;流量表是化验单,逐项都有数。 折现、算回收期、算净现值,只能从化验单上取数。 这个比方在「看图就下结论」时不成立,因为图上读不出税前税后的差别。
符号与公式
| 表上位置 | 名称 | 填法 |
|---|---|---|
| 列 0、1、2、……、\(n\) | 计算期 | 与流量图刻度一一对应 |
| 第 1 行 | 现金流入 | 从 1.1 起逐项填,如营业收入 |
| 第 2 行 | 现金流出 | 从 2.1 起逐项填,如投资、经营成本 |
| 第 3 行 | 所得税前净现金流量 | 第 1 行减第 2 行 |
| 第 7 行 | 累计所得税后净现金流量 | 税后净流量逐列累加 |
| 最右列 | 合计 | 整行求和 |
两条算法,一条横着减,一条竖着加。
净现金流量 = 现金流入 − 现金流出
累计净现金流量 = 上一列的累计 + 本列净流量
人话翻译:先算出当年净额,再把它加到「到当年为止」的总额上。 第 4 至 6 行被省略号省掉,课件只留第 3 行与第 7 行两个锚点。
一步步算
拿下一页 p.31 那道题填前几列,数字都取自原页。
- 定列数。项目到第 9 年,列从 0 排到 9,共 10 列。
- 填流入行。时点 1 填 200,时点 7、8、9 各填 400,其余空格当 0。
- 填流出行。时点 0 填 200,时点 2 填 300,时点 3 至 6 各填 200。
- 算第 3 行。第 0 列 \(0 - 200 = -200\)。
- 接着算。第 1 列 \(200 - 0 = +200\),第 2 列 \(0 - 300 = -300\)。
- 算第 7 行。\(-200\),\(-200 + 200 = 0\),\(0 - 300 = -300\)。
- 继续累加,第 9 列得 +100。
- 校验流入合计。\(200 + 400 \times 3 = 1400\) 万元。
- 校验流出合计。\(200 + 300 + 200 \times 4 = 1300\) 万元。
第 8、9 步相减得 100 万元,与累计行末值一致。
前四列落成表是这样。
| 列 | 0 | 1 | 2 | 3 |
|---|---|---|---|---|
| 现金流入 | — | 200 | — | — |
| 现金流出 | 200 | — | 300 | 200 |
| 净现金流量 | −200 | +200 | −300 | −200 |
| 累计 | −200 | 0 | −300 | −500 |
结果怎么读
累计行第一次由负转正的那一年,就是静态投资回收期的原料。 本题第 9 年转正,全项目最后净剩 100 万元。 单位跟题走,本题是万元。
注意
第 3 行是所得税前,第 7 行是所得税后;把税后数填进第 3 行再累计,回收期会偏短。
p.31 现金流量图绘制示例
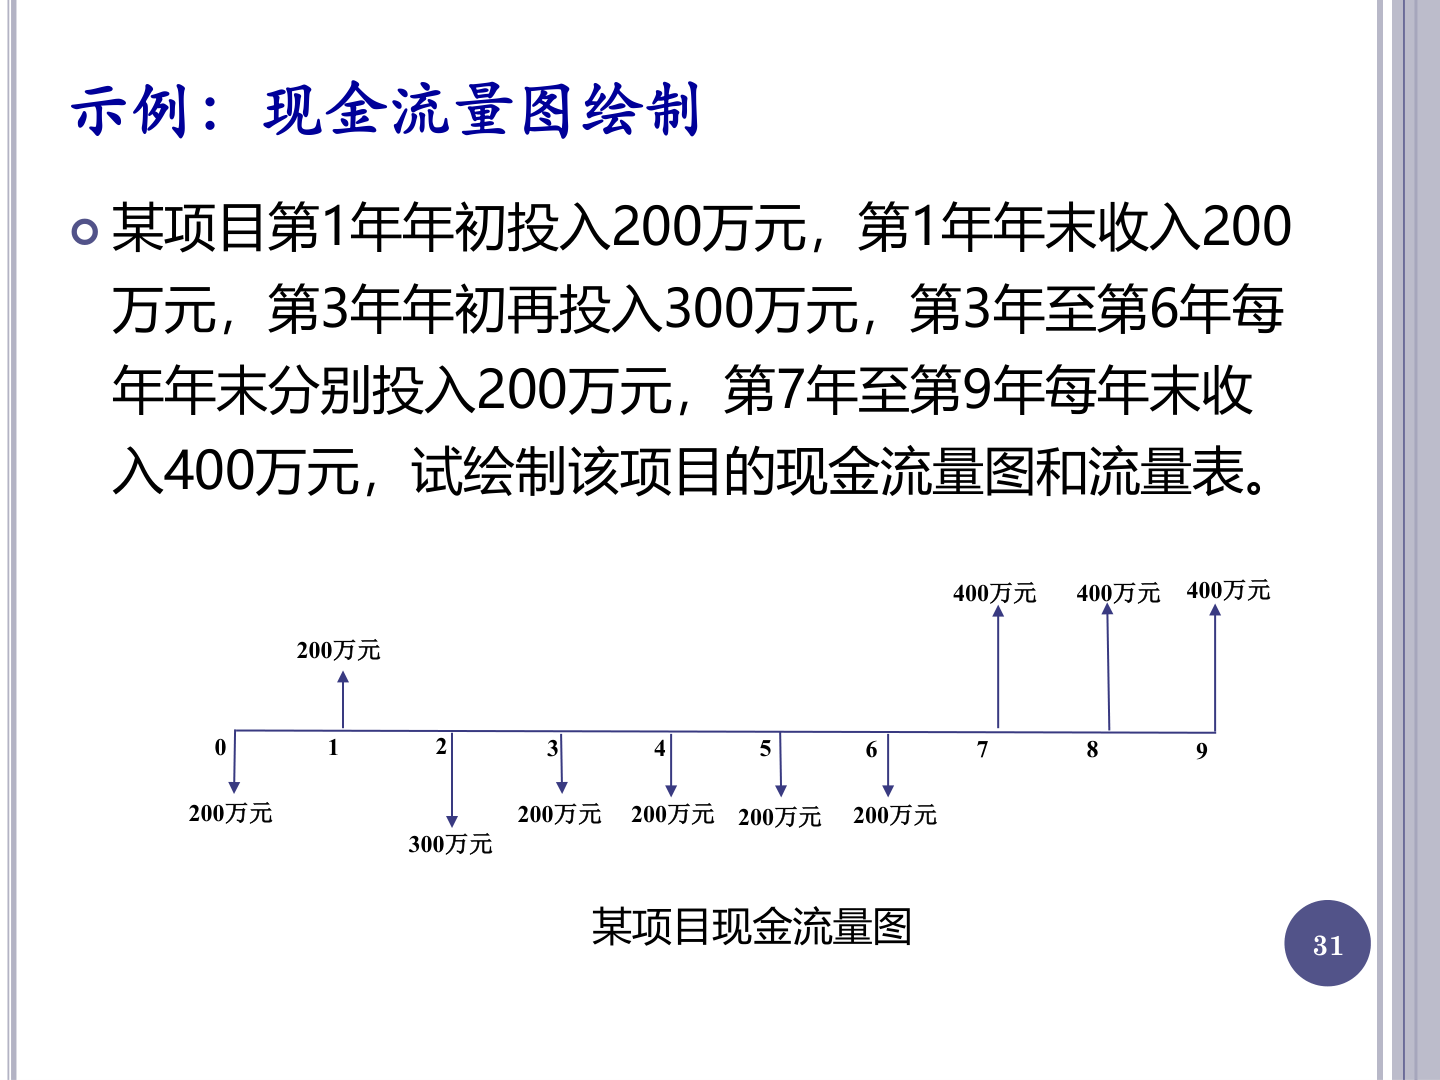
讲解 · 题面翻译成时点
这页是流量图整题演练,难点不在画箭头,在把「年初、年末」翻成刻度。
这页在算什么
给:六句文字描述的资金收付,跨第 1 年到第 9 年。 求:每笔钱的时点、方向、金额,画成流量图。 判:第 3 年年初到底落在刻度 2 还是 3。
为什么需要它
后面所有折现都按时点取数,时点错一格,n 就错一位,答案全废。 打个比方,这像按站台号上车,站名对了站台错,车照样上不去。 这个比方在小额收付时不成立,因为错一格的绝对额小,容易被放过。
符号与公式
只有一条翻译规则,其余全靠逐句落点。
第 \(k\) 年年初 = 第 \(k-1\) 年年末 = 时点 \(k-1\)
第 \(k\) 年年末 = 时点 \(k\)
| 题面原话 | 时点 | 方向 | 金额 |
|---|---|---|---|
| 第 1 年年初投入 | 0 | 流出 | 200 万元 |
| 第 1 年年末收入 | 1 | 流入 | 200 万元 |
| 第 3 年年初再投入 | 2 | 流出 | 300 万元 |
| 第 3 至第 6 年每年年末投入 | 3、4、5、6 | 流出 | 各 200 万元 |
| 第 7 至第 9 年每年年末收入 | 7、8、9 | 流入 | 各 400 万元 |
| 项目终点 | 9 | — | \(n = 9\) |
一步步算
- 定轴长。最后一笔在第 9 年年末,横轴画到 9,\(n = 9\)。
- 落第 1 年年初的 200。年初归前一期期末,落在刻度 0。
- 落第 1 年年末的 200。落在刻度 1,箭头朝上。
- 落第 3 年年初的 300。落在刻度 2,箭头朝下,不是 3。
- 落第 3 至 6 年的 200。刻度 3、4、5、6 各一根朝下,共 4 根。
- 落第 7 至 9 年的 400。刻度 7、8、9 各一根朝上,共 3 根。
- 数箭头。全图 10 根,与时点 0 到 9 一一对应。
- 排累计。−200、0、−300、−500、−700、−900、−1100、−700、−300、+100。
第 8 步的十个数与 p.32 累计行逐格对得上,图与表就此闭合。
校验一行:流入合计 \(200 + 400 \times 3 = 1400\) 万元。 流出合计 \(200 + 300 + 200 \times 4 = 1300\) 万元。 净额 +100 万元,与累计行末值一致,说明一笔没漏。
画图还有三条细节,p.28 已经交代过,这里是实际用法。
| 细节 | 本题怎么落 |
|---|---|
| 箭杆长短按金额比例 | 200 与 400 画成 1 比 2,300 那根最长 |
| 同点同向的箭头并一根 | 本题没有同点同向的两笔 |
| 中间同期省略 | 本题只有 9 期,全画,不省略 |
结果怎么读
时点 1 只有一根上箭头,那一年的 200 万元收入不与任何支出同点。 时点 2 只有一根下箭头 300,第 3 年年初与第 2 年年末是同一个点。 图的读法沿用 p.28:箭脚落刻度,上流入下流出。
注意
「年初」永远归前一期期末;第 3 年年初画到刻度 3,后面每笔的折现期数都差一年。
p.32 现金流量表绘制示例
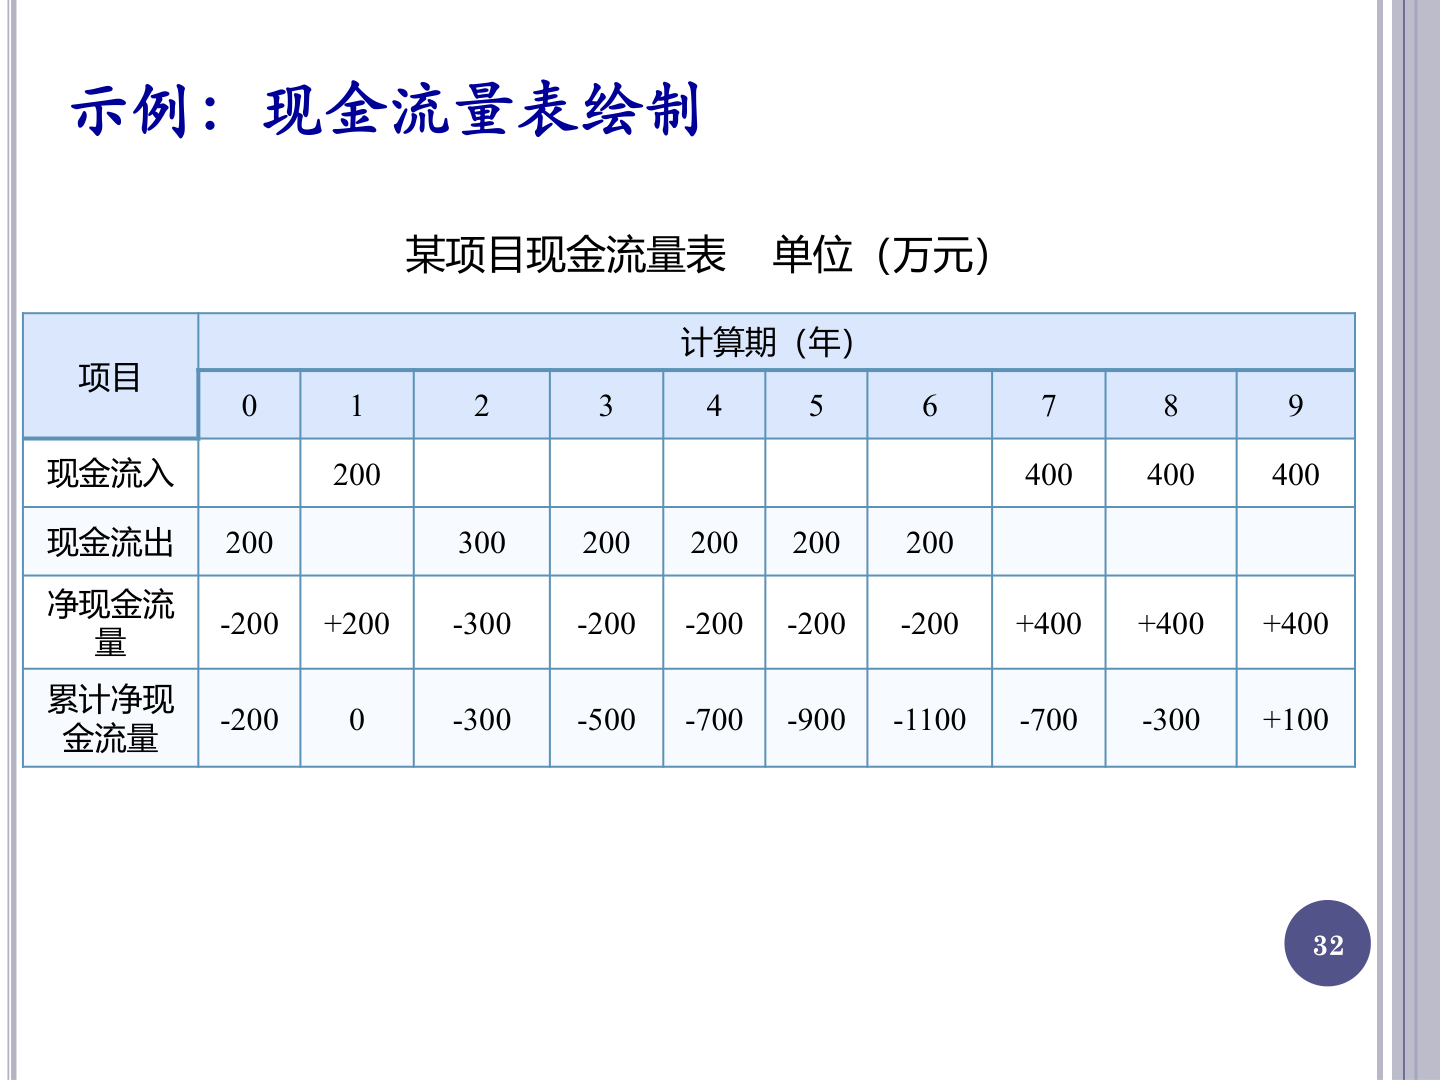
讲解 · 两行算法与累计读数
这页把 p.31 的图落成表,同一道题的数字逐列对齐。
表的算法只有两条。
| 行 | 算法 |
|---|---|
| 净现金流量 | 当列流入 − 流出 |
| 累计净现金流量 | 从 0 期起逐格带符号累加 |
累计行挑几个关键刻度核对。
| 时点 | 净流量 | 累计 |
|---|---|---|
| 0 | −200 | −200 |
| 1 | +200 | 0 |
| 2 | −300 | −300 |
| 6 | −200 | −1100 |
| 9 | +400 | +100 |
时点 1 的累计是 0,不是没有现金流:+200 恰好抵平 0 期的 −200。
累计在时点 6 沉到 −1100 万元谷底,到时点 9 才第一次转正,全项目净剩 100 万元。
「累计转正」的读法先记下:从哪一期起累计不再是负数,这是后面算回收期的原料。
注意
累计行逐格带符号相加,不是只加正数;时点 1 的 0 是正负相抵的结果。
四 资金等值计算(p.33–44)
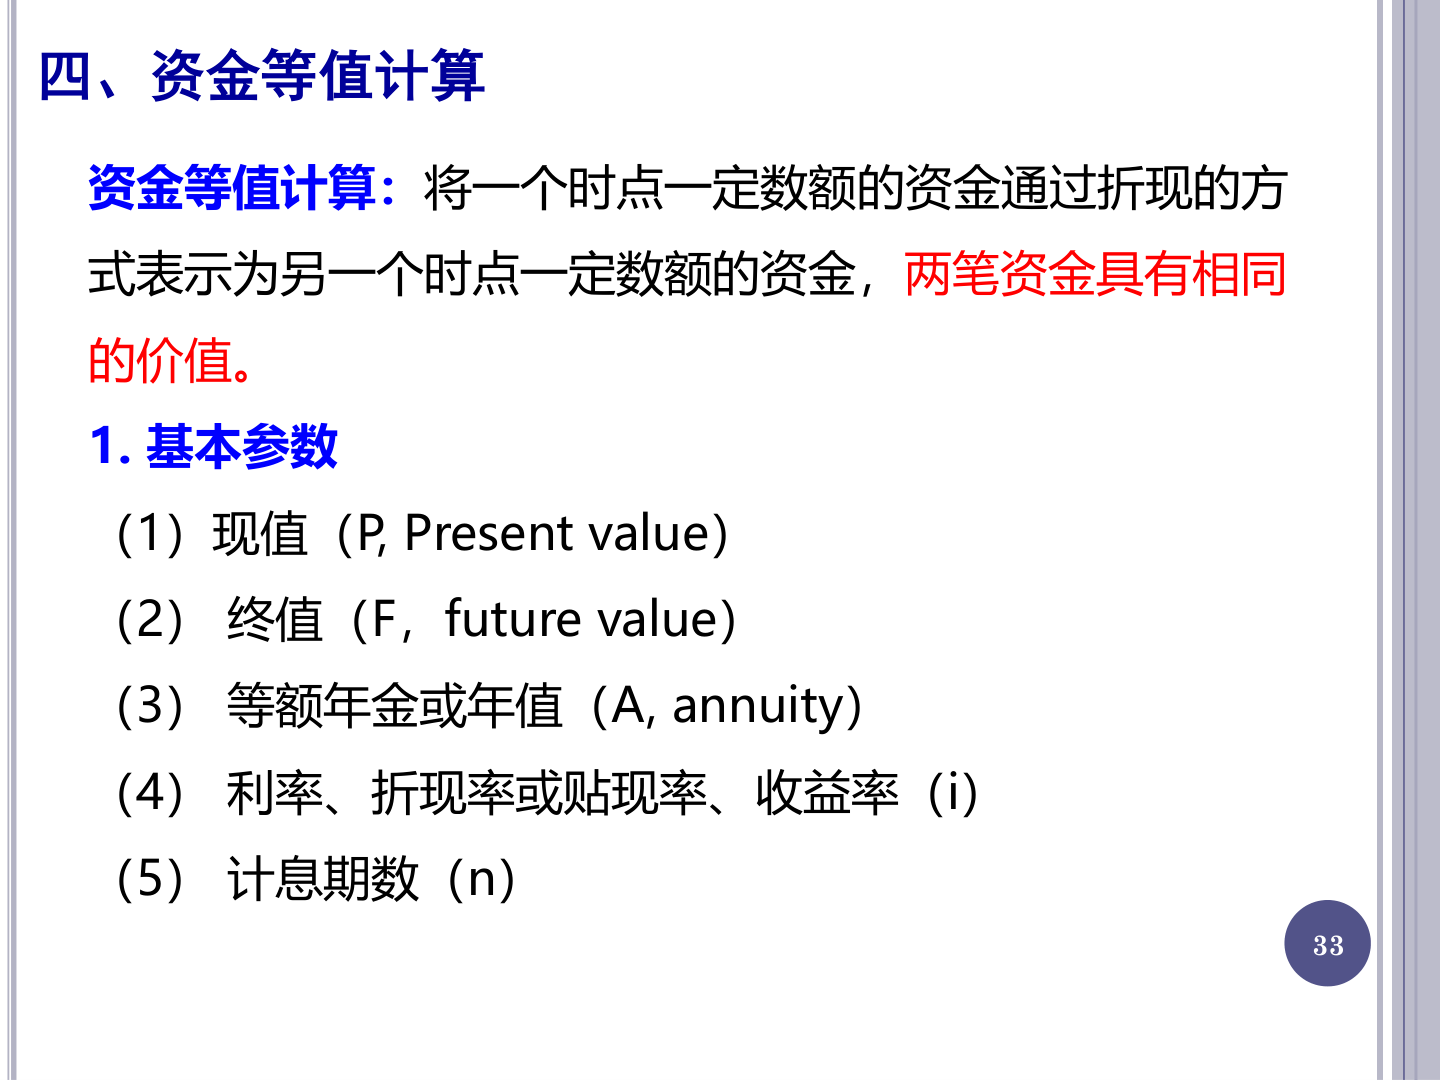
p.33 等值计算五个参数
讲解 · 等值与符号表
这页开四、资金等值计算:先立定义,再给五个基本参数。
这页在算什么
给:一段资金收付的完整描述。 求:把它压成 P、F、A、i、n 五个符号。 判:谁是起点、谁是终点、哪几笔能并成一个 A。
为什么需要它
后面十几页的公式都是这五个字母的不同排列,认错一个字母就查错列。 打个比方,五个参数是五个座位号,坐错位置,菜上得再对也不是你的。 这个比方在金额不等或时点不连续时不成立,因为那几笔只能逐个折现。
符号与公式
| 符号 | 读作 | 含义 | 单位 | 从哪来 |
|---|---|---|---|---|
| \(P\) | 现值 | 时间序列起点的现金流量 | 万元 | 题给或待求 |
| \(F\) | 终值 | 时间序列终点的现金流量 | 万元 | 题给或待求 |
| \(A\) | 年值、年金 | 各计算期末、不含零期、金额相等 | 万元/期 | 题给或待求 |
| \(i\) | 利率 | 每期计息的比率,也叫折现率 | % | 题给 |
| \(n\) | 期数 | 计息的期数 | 期、年 | 题给 |
判读只有一句口诀。
起点那笔是 \(P\),终点那笔是 \(F\),中间每期等额的那串是 \(A\)。
题干说法与符号的对照,读题时逐句划掉。
| 题面说法 | 认成什么 |
|---|---|
| 现在投入一笔 | \(P\),落在 0 点 |
| \(n\) 年后收回一笔 | \(F\),落在 \(n\) 点 |
| 每年年末等额 | \(A\),落在 1 至 \(n\) 各点 |
| 年利率 8% | \(i = 8\%\),按年计息 |
| 共 20 年 | \(n = 20\),不是 21 |
一步步算
拿 p.31 的题对号,五个参数立刻现形。
- 找起点。时点 0 有 −200 万元,这就是 \(P\),负号表示流出。
- 找终点。时点 9 有 +400 万元,这就是 \(F\)。
- 找第一串等额。时点 3 至 6 的 −200 万元连成 4 期,是一段 \(A\)。
- 找第二串等额。时点 7 至 9 的 +400 万元连成 3 期,也是一段 \(A\)。
- 定 \(n\)。轴画到 9,\(n = 9\)。
- 定 \(i\)。本例题面没给,取 8%,与后面例题一致。
换一道题对照:p.36 的「6 年后要 500 万元」。 对号的结果是 \(F = 500\) 万元、\(n = 6\)、\(i = 8\%\),求 \(P\)。 参数一认出来,公式就只剩一条。
结果怎么读
\(n\) 与 \(i\) 必须同周期:\(i\) 是年利率就数年,\(i\) 是月利率就数月。 课件给 \(i\) 列了四个名字,利率、折现率、贴现率、收益率,算式里都写 \(i\)。 \(A\) 的定义里「不包括零期」是暗桩,0 点那笔永远算 \(P\),不算 \(A\)。
记住
\(P\) 在起点、\(F\) 在终点、\(A\) 在 1 至 \(n\) 期期末且不含 0 点;先对号,再选公式。
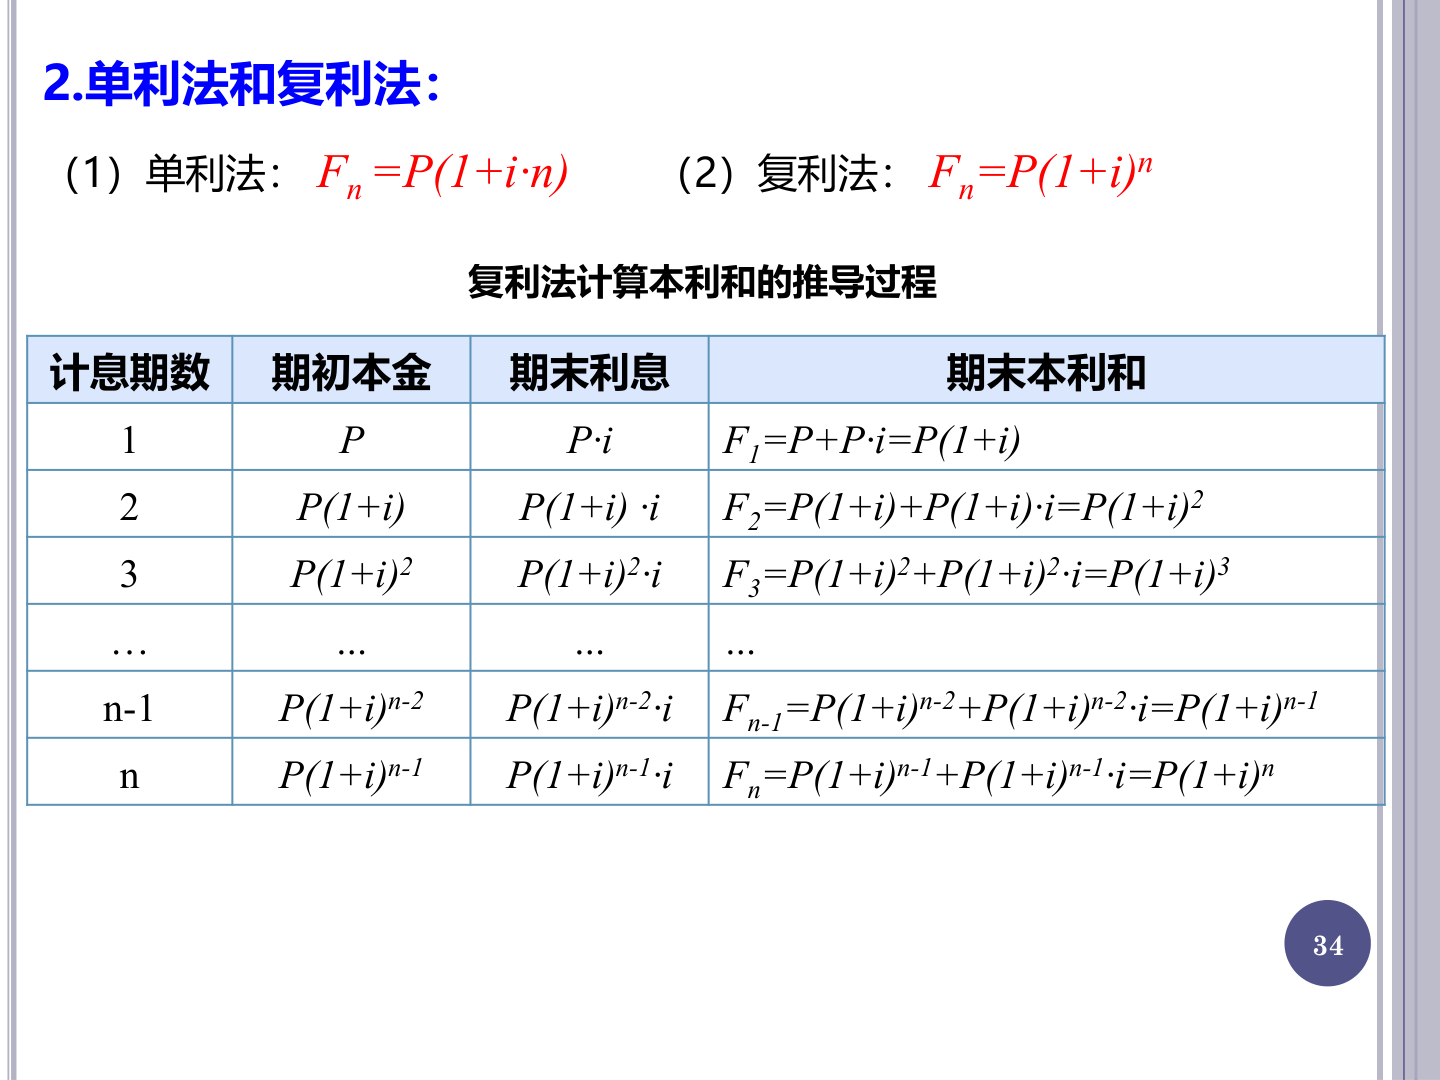
p.34 单利法与复利法
讲解 · 利滚利的推导
这页回答「利息怎么算」:同一笔本金,单利与复利走两条增长路线。
这页在算什么
给:本金 P、每期利率 i、期数 n。 求:\(n\) 期末的本利和 \(F_n\)。 判:这题按单利还是复利,两者差多少。
为什么需要它
单利只给本金发利息,复利给本息一起发,利滚利。 打个比方,单利只给本金开工资,复利给本金和已到手的工资一起开工资。 这个比方在期数为 1 时不成立,因为那时两种算法给出同一个数。
符号与公式
| 符号 | 读作 | 含义 | 单位 |
|---|---|---|---|
| \(P\) | 本金、现值 | 期初投入的钱 | 万元 |
| \(F_n\) | \(n\) 期末本利和 | 本金加全部利息 | 万元 |
| \(i\) | 每期利率 | 一个计息期的比率 | % |
| \(n\) | 计息期数 | 一共计息几期 | 期 |
两个式子只差一个位置,\(n\) 在括号里还是在指数上。
单利法:\(F_n = P(1 + i \cdot n)\)
复利法:\(F_n = P(1 + i)^n\)
人话翻译:单利每期都拿本金 P 算利息,复利拿上一期的本利和算利息。
一步步算
取 \(P = 100\) 万元、\(i = 8\%\)、\(n = 3\),两种算法各走一遍。
- 单利算总利息。\(100 \times 0.08 \times 3 = 24\) 万元。
- 单利本利和。\(100 + 24 = 124\) 万元,与套式结果相同。
- 复利第 1 年。期初 100,利息 8,期末 108 万元。
- 复利第 2 年。期初换 108,利息 \(108 \times 0.08 = 8.64\),期末 116.64 万元。
- 复利第 3 年。期初 116.64,利息 9.33,期末 125.97 万元。
- 比一比。复利比单利多 1.97 万元,全是「利息也生息」挣来的。
课件那张推导表就是这个滚动过程,逐行抄下来。
| 计息期数 | 期初本金 | 期末利息 | 期末本利和 |
|---|---|---|---|
| 1 | \(P\) | \(P \cdot i\) | \(F_1 = P(1+i)\) |
| 2 | \(P(1+i)\) | \(P(1+i) \cdot i\) | \(F_2 = P(1+i)^2\) |
| 3 | \(P(1+i)^2\) | \(P(1+i)^2 \cdot i\) | \(F_3 = P(1+i)^3\) |
| \(n\) | \(P(1+i)^{n-1}\) | \(P(1+i)^{n-1} \cdot i\) | \(F_n = P(1+i)^n\) |
枢纽在「期初本金」一列:每期期初本金等于上一期期末本利和。 单利那一列永远是 \(P\),所以两法只在 \(n = 1\) 时相等。
结果怎么读
n 越大两法差距越大,i 越大差距也越大。 工程经济分析里的折现一律按复利,后面所有系数都建立在复利上。 单利只在部分短期存贷与对比题里出现。
注意
单利把 \(n\) 乘在括号里,复利把 \(n\) 写成指数;动笔前先看 \(n\) 的位置。
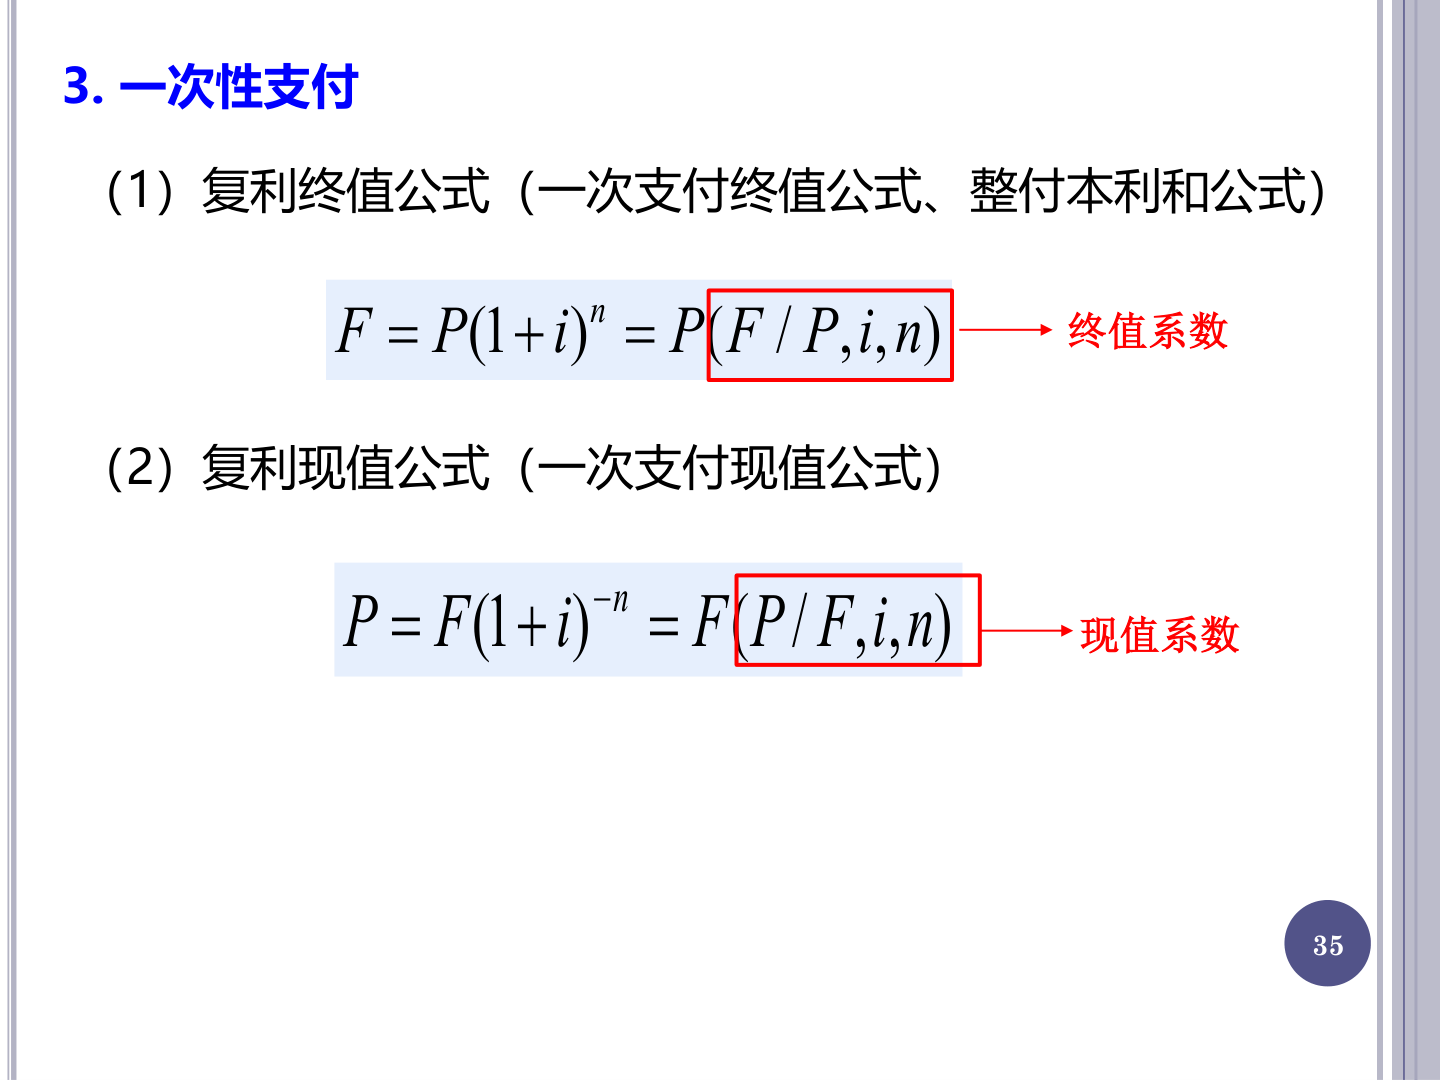
p.35 一次支付终值与现值
讲解 · 一对互逆的系数
这页给一次性支付配齐两个公式:中间只发生一收一付,没有等额系列。
这页在算什么
给:P 与 F 里的一个,加上 i 与 n。 求:另一个。 判:这题是把钱往将来推,还是把未来的钱折回今天。
为什么需要它
工程上「现在投一笔、n 年后收回」与「n 年后要一笔、现在存多少」是同一件事两面。 打个比方,这两个公式是同一部电梯的上行键与下行键。 这个比方在有多笔收付时不成立,因为那时要换成等额分付的两条公式。
符号与公式
| 符号 | 读作 | 含义 | 单位 |
|---|---|---|---|
| \(P\) | 现值 | 现在一次投入或存入的钱 | 万元 |
| \(F\) | 终值 | \(n\) 期末一次收回或需要的钱 | 万元 |
| \(i\) | 利率、折现率 | 每期计息的比率 | % |
| \(n\) | 期数 | 计息期数 | 期 |
两条公式,课件各给了别名。
\(F = P(1+i)^n = P(F/P,\, i,\, n)\),即复利终值公式,也叫整付本利和公式
\(P = F(1+i)^{-n} = F(P/F,\, i,\, n)\),即复利现值公式,也叫一次支付现值公式
人话翻译:终值公式把今天的钱按复利滚到 n 期末,现值公式反过来除回去。
| 记法 | 读法 | 系数名 |
|---|---|---|
| \((F/P,\, i,\, n)\) | 已知 \(P\) 求 \(F\) | 终值系数 |
| \((P/F,\, i,\, n)\) | 已知 \(F\) 求 \(P\) | 现值系数 |
一步步算
取 \(P = 100\) 万元、\(i = 8\%\)、\(n = 3\),两边各走一遍。
- 先看求什么。给 \(P\) 求 \(F\),用终值公式。
- 查终值系数。p.36 表 \(n = 3\) 行第 1 列是 1.2597。
- 算 \(F\)。\(100 \times 1.2597 = 125.97\) 万元。
- 反着来。给 \(F = 125.97\) 万元求 \(P\),用现值公式。
- 查现值系数。\(n = 3\) 行第 2 列是 0.7938。
- 算 \(P\)。\(125.97 \times 0.7938 = 100.00\) 万元,回到原点。
- 验倒数。\(1.2597 \times 0.7938 \approx 1.0000\),两系数互为倒数。
负指数不是负数,是一步除法:\((1+i)^{-n} = 1 \div (1+i)^n\)。
结果怎么读
两个系数一眼能认:\(i > 0\) 时终值系数大于 1,现值系数小于 1。 查完表先看比 1 大还是小,立刻知道有没有查错列。 钱往将来推用终值公式,未来的钱折回今天用现值公式。
记住
\((F/P,\, i,\, n)\) 与 \((P/F,\, i,\, n)\) 互为倒数,斜杠下方是已知量、上方是所求量。
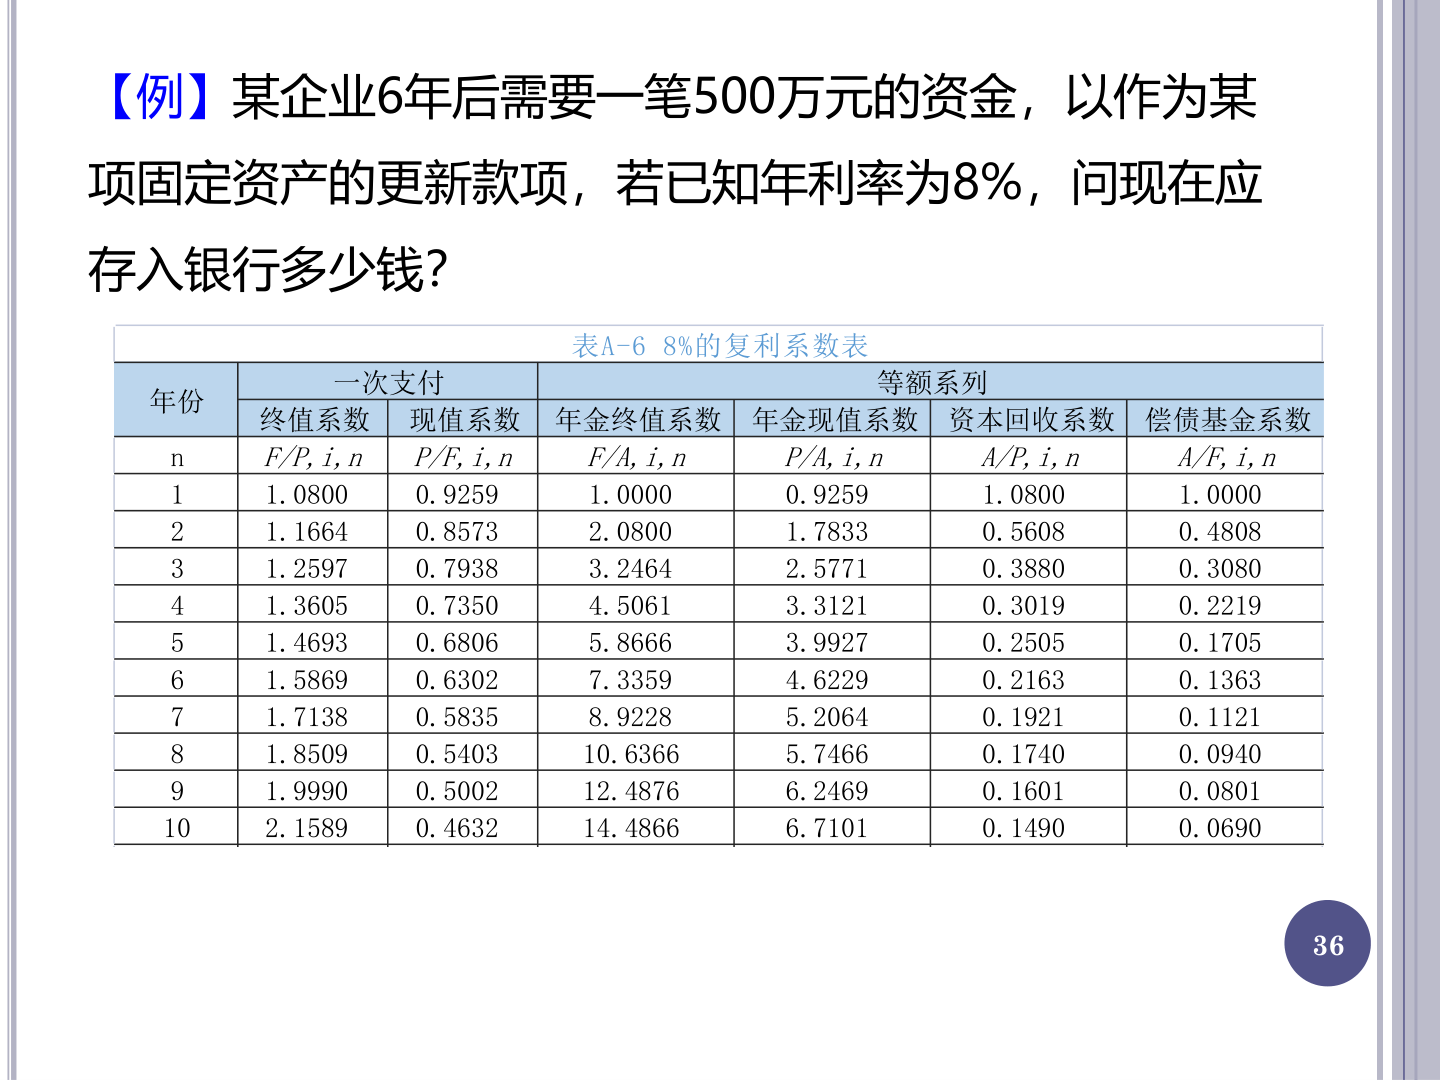
p.36 复利系数表与例题
讲解 · 查表三步算现值
这页一边给题,一边把全套查表工具摊开:表 A-6,8% 的复利系数表。
这页在算什么
给:6 年后需要 500 万元,年利率 8%。 求:现在应存入多少钱。 判:查哪一列、n 取第几行,取出的数乘谁。
为什么需要它
\((1+i)^n\) 手算要连乘,位数一多就保证不了准确,表把结果预先算好。 打个比方,系数表是一张换算好的汇率牌,查一行就能换,不必自己算汇率。 这个比方在 i 不是 8% 时不成立,因为这张表只给 8%,别的利率得回公式去算。
符号与公式
| 符号 | 读作 | 含义 | 从哪来 |
|---|---|---|---|
| \(F\) | 终值 | 6 年后需要的 500 万元 | 题给 |
| \(P\) | 现值 | 现在要存的钱 | 待求 |
| \(i\) | 年利率 | 8% | 题给 |
| \(n\) | 期数 | 6 年 | 题给 |
| \((P/F,\, 8\%,\, 6)\) | 现值系数 | 6 年后的 1 元折成今天的钱 | 查表 |
公式只有一条,已知 \(F\) 求 \(P\)。
\(P = F(P/F,\, i,\, n) = F(1+i)^{-n}\)
人话翻译:把 6 年后的 500 万元按 8% 一年一年除回去。
表分两组六列,本例只用第二列。
| 分组 | 列名 | 记法 |
|---|---|---|
| 一次支付 | 终值系数 | \((F/P,\, i,\, n)\) |
| 一次支付 | 现值系数 | \((P/F,\, i,\, n)\) |
| 等额系列 | 年金终值系数 | \((F/A,\, i,\, n)\) |
| 等额系列 | 年金现值系数 | \((P/A,\, i,\, n)\) |
| 等额系列 | 资本回收系数 | \((A/P,\, i,\, n)\) |
| 等额系列 | 偿债基金系数 | \((A/F,\, i,\, n)\) |
一步步算
- 对号。\(F = 500\) 万元、\(n = 6\)、\(i = 8\%\),求 \(P\)。
- 选公式。已知 \(F\) 求 \(P\),用一次支付现值公式。
- 定列。所求是 \(P\)、已知是 \(F\),取 \(P/F\) 列,即第 2 列。
- 定行。\(n = 6\),取第 6 行。
- 抄数。第 6 行六个数是 1.5869、0.6302、7.3359、4.6229、0.2163、0.1363。
- 取数相乘。\(P = 500 \times 0.6302 = 315.1\) 万元。
- 直算校验。\(500 \div 1.08^6 = 500 \div 1.586874 = 315.08\) 万元。
两条路差 0.02 万元,来自系数只保留 4 位小数,不是算错。
结果怎么读
6 年后的 500 万元,只相当于今天的 315.1 万元。 差额 \(500 - 315.1 = 184.9\) 万元,就是这 6 年的时间价值。 今天存 315.1 万元,按 8% 滚 6 年正好长成 500 万元。
注意
误取终值系数 1.5869 会得 793.45 万元;乘出来的数比 \(F\) 还大,就是查错列了。
p.37 终值求现值的两种解法
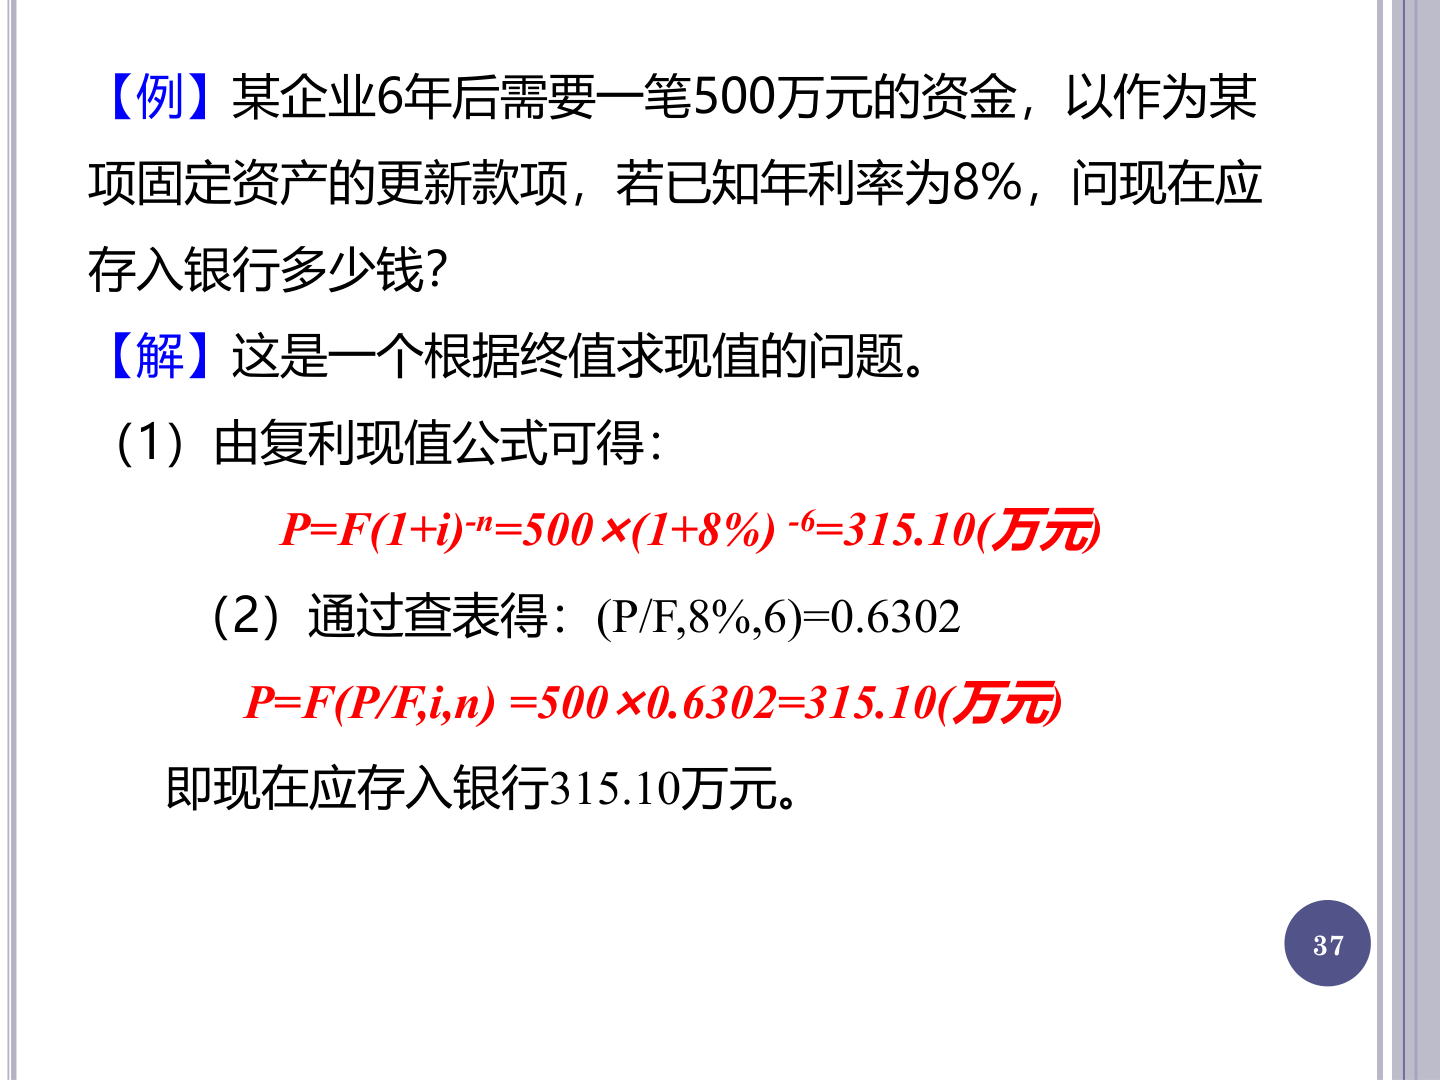
讲解 · 终值求现值
这页是那道「6 年后要 500 万元」的解法,公式直算一遍,再查表对一遍。
这页在算什么
给:6 年后要 500 万元,年利率 8%。 求:现在应存多少钱。 判:公式算法与查表算法给出的数是否一致。
为什么需要它
考场给了表就查表,没给表只能直算,两条路都得会。 打个比方,这是同一段路的两条走法,一条走高速,一条走省道。 这个比方在 \(i\) 不是 8% 时不成立,因为手里那张表只覆盖 8%。
符号与公式
| 符号 | 读作 | 含义 | 单位 | 从哪来 |
|---|---|---|---|---|
| \(P\) | 现值 | 现在存入的金额 | 万元 | 待求 |
| \(F\) | 终值 | 6 年后要用的 500 万元 | 万元 | 题给 |
| \(i\) | 年利率 | 8% | % | 题给 |
| \(n\) | 期数 | 6 年 | 年 | 题给 |
人话翻译:把终值除以 6 次 1.08,一年一年退回到今天。
负指数有三种等价写法,认一种就够。
| 写法 | 含义 |
|---|---|
| \((1 + 0.08)^{-6}\) | 负指数,表示除法 |
| \(1 \div (1 + 0.08)^{6}\) | 先算 6 次方再取倒数 |
| \(1 \div 1.586874\) | 直接用终值系数的倒数 |
一步步算
- 先算 6 次方。\(1.08^{6} = 1.586874\),这一步是六个 1.08 连乘。
- 取倒数。\(1 \div 1.586874 = 0.630170\),这就是现值系数。
- 乘终值。\(500 \times 0.630170 = 315.08\) 万元。
- 换查表法。查 p.38 表,\(n = 6\) 行 P/F 列得 0.6302。
- 再乘一遍。\(500 \times 0.6302 = 315.10\) 万元。
- 对两个结果。315.08 与 315.10 差 0.02 万元,来自系数只取 4 位。
课件两处都写 315.10 万元,答题照课件写。
两条路的工具与结果摆在一起看。
| 解法 | 用的工具 | 结果 |
|---|---|---|
| 公式解 | \((1 + i)^{-n}\) 直算 | 315.08 万元 |
| 查表解 | \((\mathrm{P/F}, 8\%, 6) = 0.6302\) | 315.10 万元 |
答题时先写公式再代值,课件两页都是这个顺序,只写结果拿不到过程分。
校验一行:\(315.10 \times 1.586874 \approx 500\) 万元。存进去正好长成 500 万元。
结果怎么读
折现是把钱往回搬,答案一定小于 \(F\),本例 \(315.10 < 500\)。 算出的 \(P\) 若比 \(F\) 还大,说明指数符号丢了,或查错成终值系数。 单位是万元,与题给的 500 万元同口径。
注意
\(n\) 是 6 年不是 5 年;负号丢了会算成 \(500 \times 1.5869 = 793.45\) 万元。
p.38 8% 复利系数表
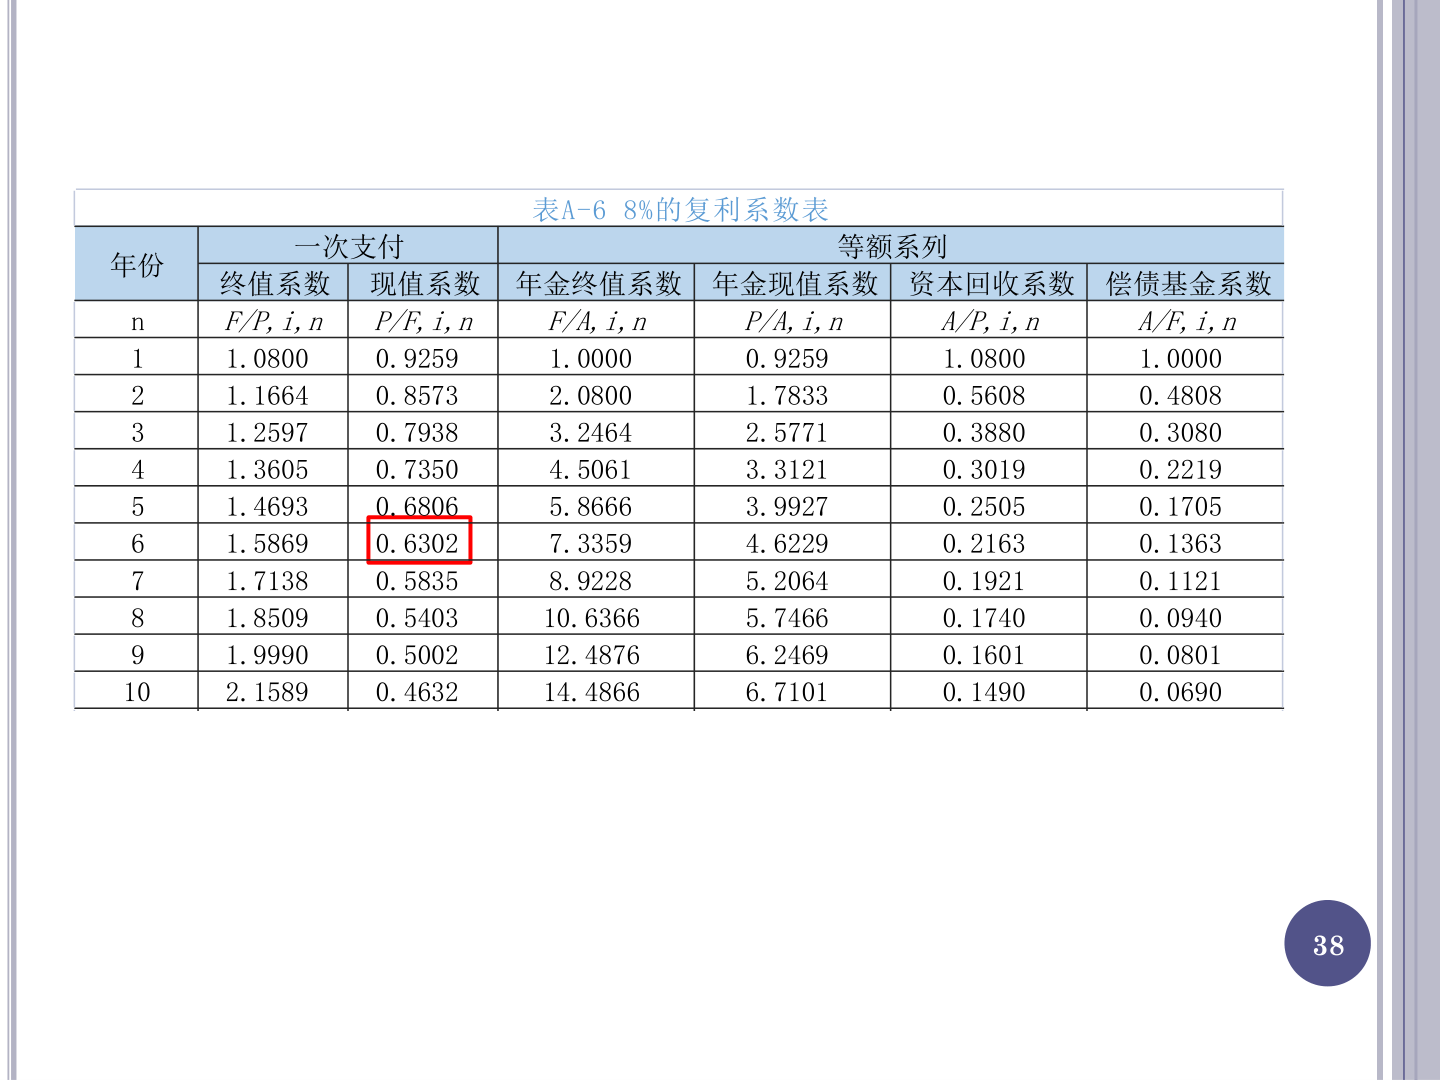
讲解 · 复利系数表的读法
这页不是新知识,是工具页:后面所有等值计算都回这张表取数。
这页在算什么
给:一张 8% 的系数表,行是期数 \(n\),列是六个系数。 求:按题目的已知量与所求量,定位到唯一一格。 判:查哪一列、\(n\) 取第几行。
为什么需要它
六个公式看着多,其实只有三对互逆。 打个比方,这张表是一张双向价目表,同一件事标了正反两个价。 这个比方在换利率时不成立,因为整张表只对应 8% 一个利率。
符号与公式
| 列 | 记号 | 名称 | 展开成什么 | \(n = 10\) 的表值 |
|---|---|---|---|---|
| 1 | \((\mathrm{F/P}, i, n)\) | 终值系数 | \((1 + i)^{n}\) | 2.1589 |
| 2 | \((\mathrm{P/F}, i, n)\) | 现值系数 | \((1 + i)^{-n}\) | 0.4632 |
| 3 | \((\mathrm{F/A}, i, n)\) | 年金终值系数 | \(\dfrac{(1 + i)^{n} - 1}{i}\) | 14.4866 |
| 4 | \((\mathrm{P/A}, i, n)\) | 年金现值系数 | \(\dfrac{(1 + i)^{n} - 1}{i(1 + i)^{n}}\) | 6.7101 |
| 5 | \((\mathrm{A/P}, i, n)\) | 资本回收系数 | 第 4 列的倒数 | 0.1490 |
| 6 | \((\mathrm{A/F}, i, n)\) | 偿债基金系数 | 第 3 列的倒数 | 0.0690 |
三对互逆,一对一个乘除关系。
人话翻译:斜杠两边换位置,系数就变倒数;分子是所求,分母是已知。
一步步算
- 定 \(i\)。整张表 \(i = 8\%\),不用选,换利率就换表。
- 定列。读记号:P/F 是已知 \(F\) 求 \(P\),取第 2 列。
- 定行。\(n = 6\),取第 6 行。
- 抄第 6 行。1.5869、0.6302、7.3359、4.6229、0.2163、0.1363。
- 抄第 10 行。2.1589、0.4632、14.4866、6.7101、0.1490、0.0690。
- 验第一对倒数。\(1.5869 \times 0.6302 \approx 1.0000\)。
- 验第二对倒数。\(14.4866 \times 0.0690 \approx 0.9996\)。
- 验加法。\(0.0690 + 0.08 = 0.1490\),偿债基金系数加利率得资本回收系数。
结果怎么读
三条记忆锚点,查完表顺手验一遍。 \(i > 0\) 时终值系数大于 1、现值系数小于 1;\(n \ge 2\) 时 F/A 系数大于 \(n\)、P/A 系数小于 \(n\)。 资本回收系数 = 偿债基金系数 + \(i\),第 6 行与第 10 行都对得上。
注意
\(n = 1\) 那行 F/A 是 1.0000、A/P 是 1.0800。数字接近而含义相反,别抄错格。
p.39 等额分付的终值与现值
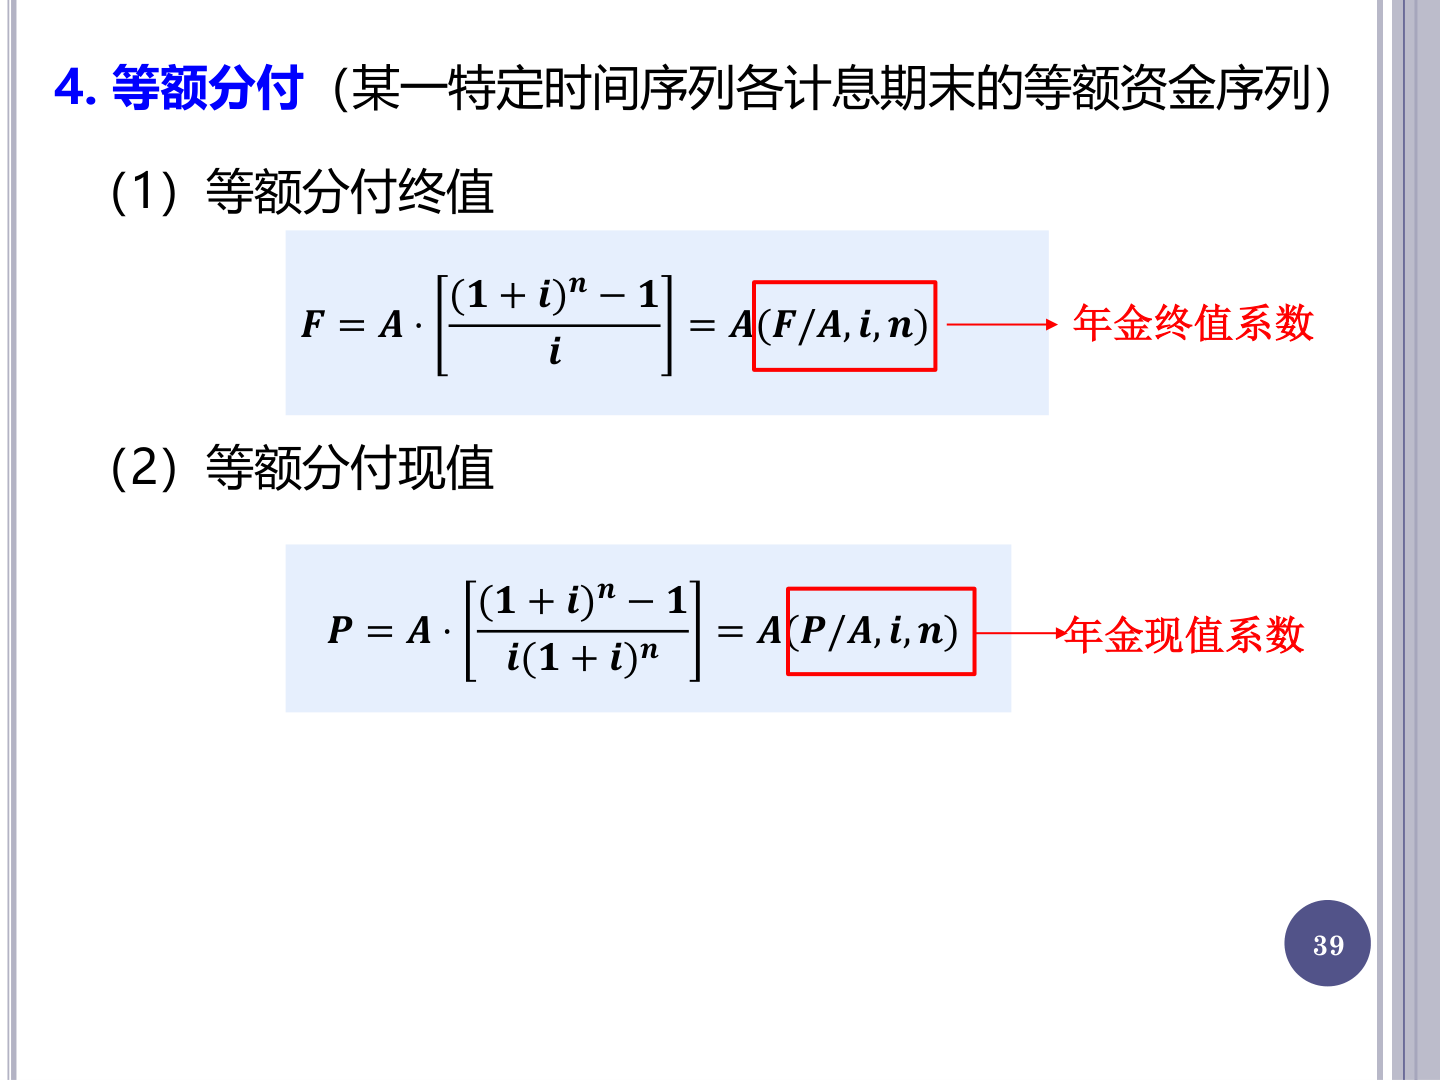
讲解 · 等额分付的两个公式
这页是资金等值计算的第 4 种情形:等额分付。
这页在算什么
给:每期期末等额的 \(A\)、利率 \(i\)、期数 \(n\)。 求:这串年金的终值 \(F\),或它在今天的价值 \(P\)。 判:要的是 \(n\) 期末的总数,还是 0 点的现值。
为什么需要它
分期付款、年折旧、养老金都是同一串等额现金流。
\(A\) 是每年固定存的一笔钱,\(F\) 是到期取出的总额,\(P\) 是这串存款今天值多少。 这个比方在第一笔落在 0 点时不成立,因为课件公式的 \(A\) 从第 1 期期末才开始。
符号与公式
| 符号 | 读作 | 含义 | 时点 | 单位 |
|---|---|---|---|---|
| \(A\) | 年值、年金 | 每期期末金额相等的现金流 | 1 至 \(n\) 期末 | 万元/期 |
| \(F\) | 终值 | 年金在 \(n\) 期末的总额 | \(n\) | 万元 |
| \(P\) | 现值 | 年金折到起点的价值 | 0 | 万元 |
| \(i\) | 利率 | 每期计息比率 | — | % |
| \(n\) | 期数 | 年金共几期 | — | 期 |
两条公式,差别只在分母。
人话翻译:\(F\) 先把每年 1 元滚到 \(n\) 期末再求和;\(P\) 再多除一个 \((1 + i)^{n}\),拉回 0 点。
一步步算
取 \(A = 2\) 万元、\(i = 8\%\)、\(n = 10\),两式各走一遍。
- 算增长倍数。\(1.08^{10} = 2.1589\)。
- 算分子。\(2.1589 - 1 = 1.1589\)。
- 求 \(F\) 的系数。\(1.1589 \div 0.08 = 14.4866\),即年金终值系数。
- 乘 \(A\)。\(F = 2 \times 14.4866 = 28.97\) 万元。
- 求 \(P\) 的分母。\(0.08 \times 2.1589 = 0.1727\)。
- 求 \(P\) 的系数。\(1.1589 \div 0.1727 = 6.7101\),即年金现值系数。
- 乘 \(A\)。\(P = 2 \times 6.7101 = 13.42\) 万元。
互验一行:\(13.42 \times 2.1589 = 28.97\) 万元,与 \(F\) 相同。 这说明 \(P\) 与 \(F\) 之间只差一个终值系数,也是两条公式只差一个 \((1 + i)^{n}\) 的原因。
结果怎么读
\(F\) 落在 \(n\) 期末,\(P\) 落在 0 点,\(A\) 落在 1 至 \(n\) 每期期末。 \(n = 10\) 时 F/A 系数是 14.4866,大于 10;P/A 系数是 6.7101,小于 10。 两个系数相乘得终值系数:\(6.7101 \times 2.1589 = 14.4864\),与第 3 步一致。
注意
分母少写一个 \((1 + i)^{n}\),现值公式就变成终值公式。\(n = 10\) 时答案会大 2.16 倍。
p.40 机械化投资额怎么问
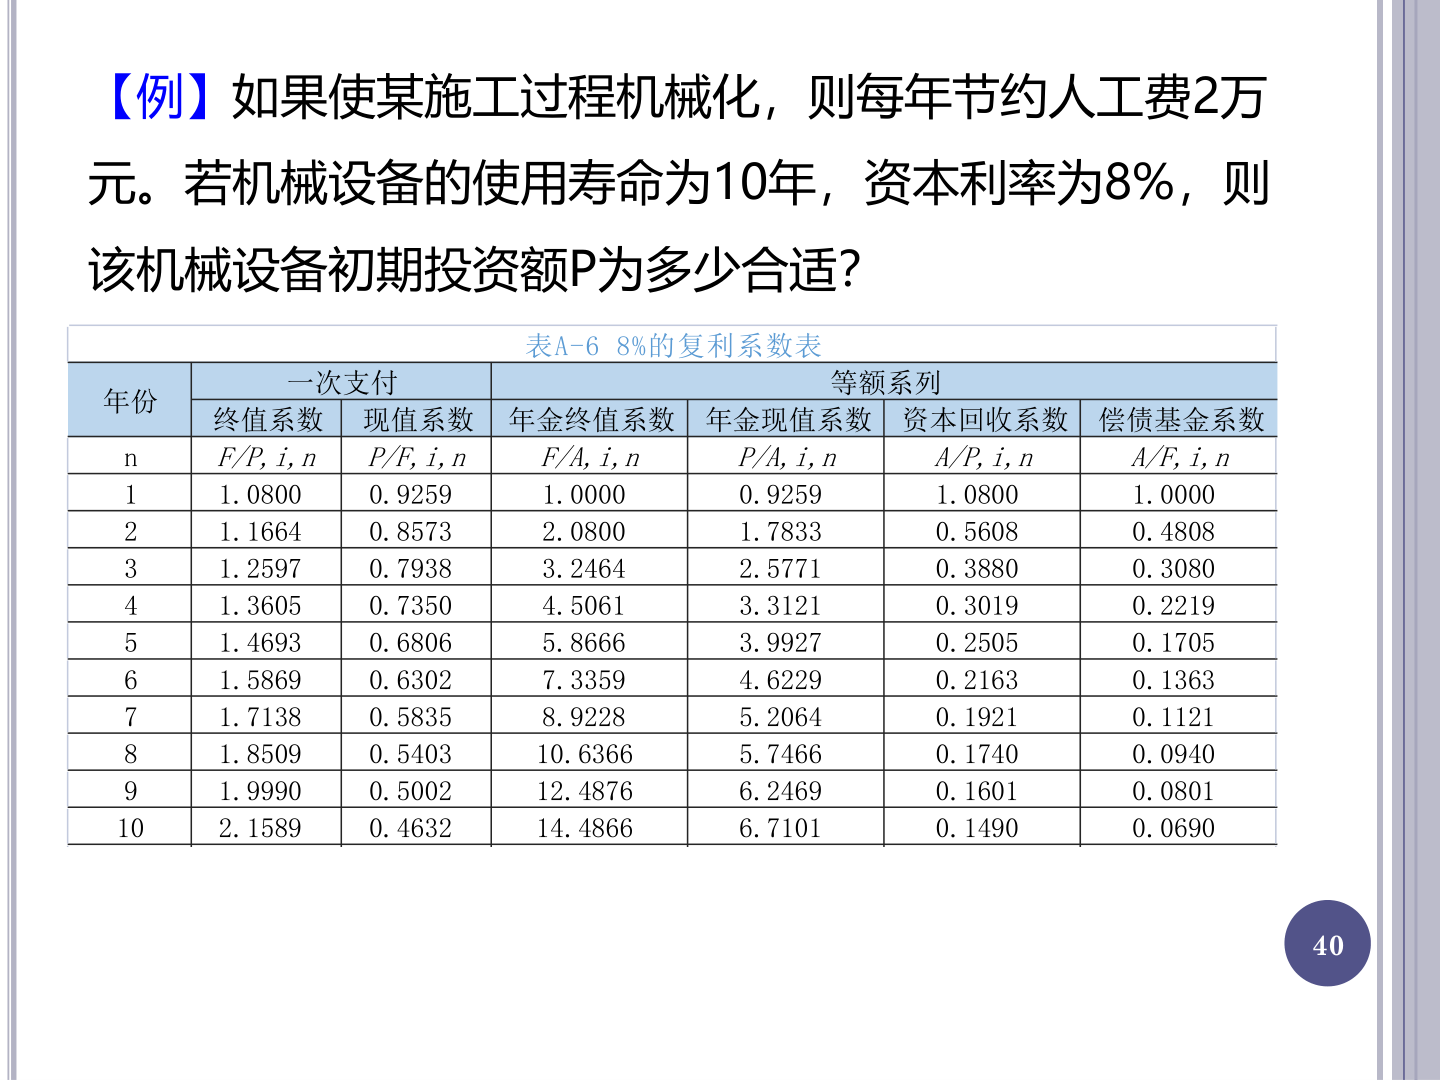
讲解 · 把节约额看成年金
这页只给题面,解法在 p.41 与 p.42,但题面本身就在考对号。
这页在算什么
给:每年节约人工费 2 万元、设备寿命 10 年、资本利率 8%。 求:这台设备的初期投资额 \(P\) 最多能到多少。 判:省下来的钱折成今天,够不够抵这笔投资。
为什么需要它
「省下的钱」等于每年白拿的一笔现金,能承受的投资就是这串钱的现值。 打个比方,这像用未来的房租反推这套房最多值多少钱。 这个比方在节约额逐年变化时不成立,因为那串数不再是等额年金。
符号与公式
| 符号 | 读作 | 含义 | 取值 | 从哪来 |
|---|---|---|---|---|
| \(A\) | 年值 | 每年节约的人工费 | 2 万元 | 题给 |
| \(n\) | 期数 | 设备使用寿命 | 10 年 | 题给 |
| \(i\) | 资本利率 | 折现率 | 8% | 题给 |
| \(P\) | 现值 | 合理的初期投资额 | 待求 | 待算 |
判断题型只问一句:这笔钱是每期都一样的吗。 是,就用等额分付现值;不是,才逐笔折现。
人话翻译:投资额不超过这串年金的现值,方案才站得住。
一步步算
- 认 \(A\)。每年都省 2 万元,金额相同、时点连续,\(A = 2\) 万元。
- 认 \(n\)。设备寿命 10 年,节约期也只算 10 年,\(n = 10\)。
- 认 \(i\)。资本利率 8%,就是折现率 \(i\)。
- 粗估上限。不折现是 \(2 \times 10 = 20\) 万元,折现后一定小于 20 万元。
- 定系数。查表 A-6,\(n = 10\) 行、P/A 列,读到 6.7101。
- 预判结果。\(2 \times 6.7101 \approx 13.4\) 万元,落在粗估的 20 万元之下,方向对。
第 4 步的粗估很有用:算完若超过 20 万元,就是查错列了。
结果怎么读
13.42 万元是上限,投资正好等于它时,10 年省下的钱刚好抵平投资。 投资低于它,方案有净收益;高于它,省下的钱不够回本。 单位是万元,与题给的 2 万元同口径。
记住
「每年省 \(A\) 元、共 \(n\) 年、利率 \(i\),问该投多少」就是等额分付现值。 公式写作 \(P = A(\mathrm{P/A}, i, n)\)。
p.41 直接套公式求现值
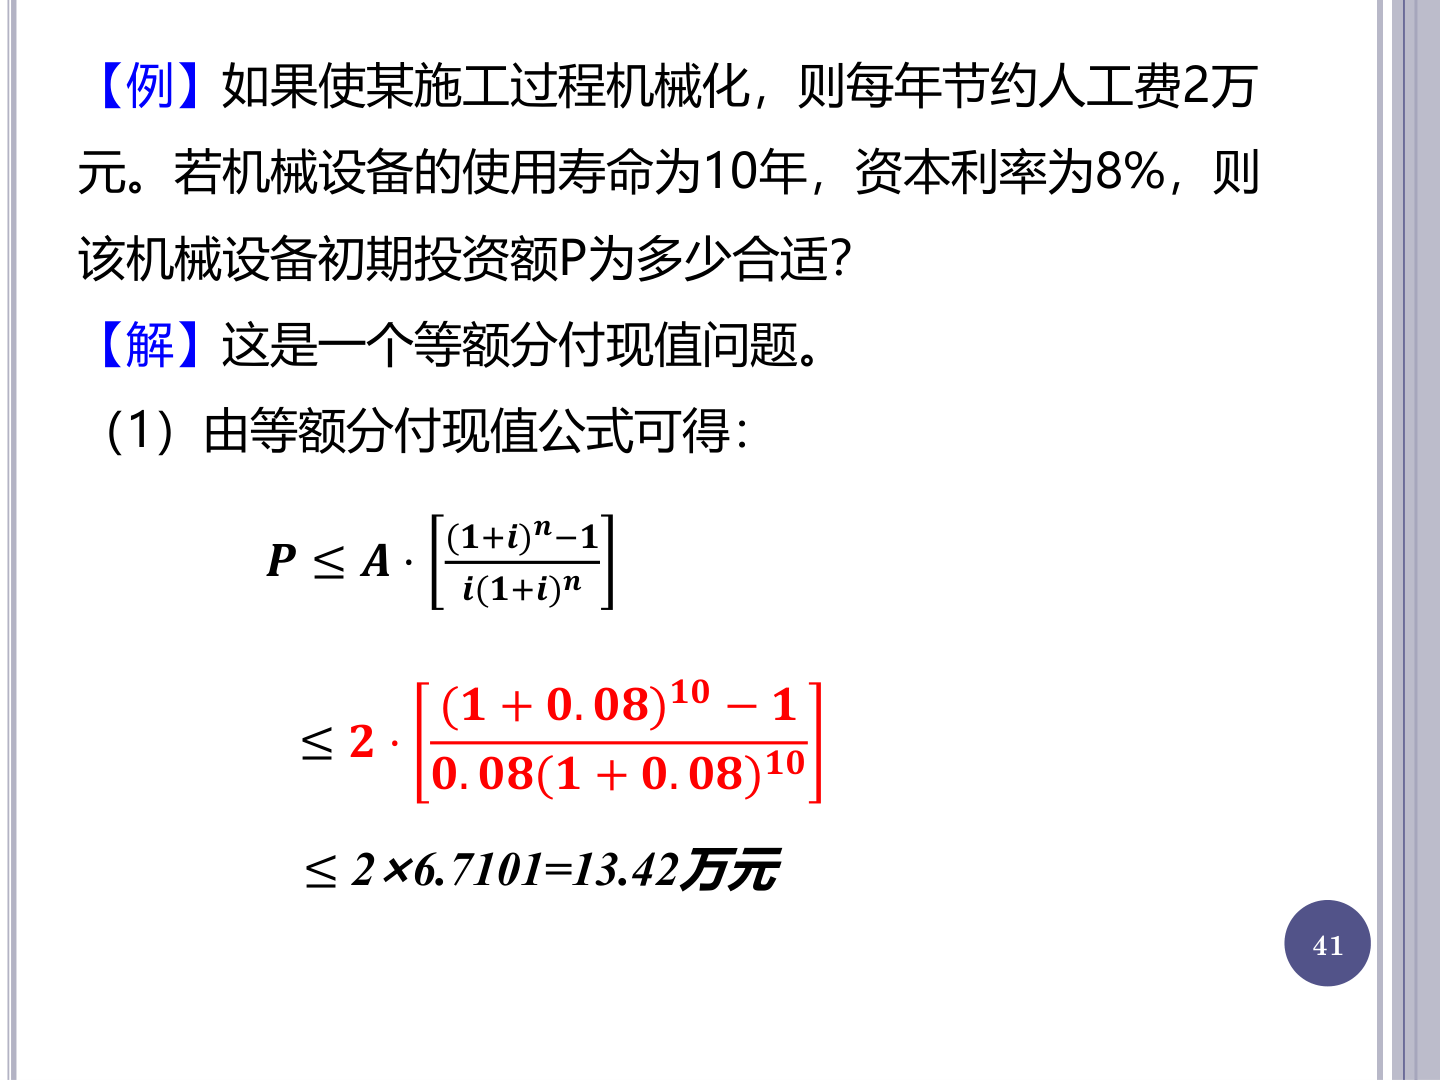
讲解 · 代入等额分付现值公式
这页是解法第一步:不查表,直接把数代进 p.39 的现值公式。
这页在算什么
给:\(A = 2\) 万元、\(i = 8\%\)、\(n = 10\)。 求:\(P\) 的上限。 判:不借助系数表,用公式能不能算出同一个 6.7101。
为什么需要它
系数表只覆盖 8%,换成 10% 或 12% 就没有现成格子,只能自己算。 打个比方,查表是查词典,直算是自己拼这个词。 这个比方在 \(n\) 很大时不成立,因为连乘十几次手算容易出错,那时更该查表。
符号与公式
| 符号 | 读作 | 含义 | 取值 | 单位 |
|---|---|---|---|---|
| \(A\) | 年值 | 每年节约的人工费 | 2 | 万元 |
| \(i\) | 资本利率 | 折现率 | 8% | % |
| \(n\) | 期数 | 设备寿命 | 10 | 年 |
| \(P\) | 现值 | 初期投资额的上限 | 待求 | 万元 |
人话翻译:先算分子「增长倍数减一」,再除以「利率乘增长倍数」。
不等号不是等号:投资不超过这个现值,方案才划算。
一步步算
- 算增长倍数。\((1 + 0.08)^{10} = 2.158925\)。
- 算分子。\(2.158925 - 1 = 1.158925\)。
- 算分母。\(0.08 \times 2.158925 = 0.172714\)。
- 算系数。\(1.158925 \div 0.172714 = 6.7101\)。
- 乘 \(A\)。\(P \le 2 \times 6.7101 = 13.4202\) 万元。
- 取两位。\(P \le 13.42\) 万元。
- 校验。\(13.42 \times 0.1490 = 2.00\) 万元,10 年每年正好摊回 2 万元。
第 4 步的 6.7101 与 p.42 查表读到的数相同,两条路对上了。
分母那个 \((1 + i)^{n}\) 不是硬记的,它来自 p.39 的终值系数。
| 步骤 | 算式 | 结果 |
|---|---|---|
| 年金终值系数 | \(1.158925 \div 0.08\) | 14.4866 |
| 除以终值系数 | \(14.4866 \div 2.1589\) | 6.7101 |
同一串年金,先滚到 \(n\) 期末得 14.4866。 再退回 0 点,除以 2.1589 就得 6.7101。
结果怎么读
13.42 万元是临界值,不是建议投资额。 投资正好 13.42 万元时收益率恰为 8%;低于它,收益率高于 8%。 单位是万元,答案写 \(P \le 13.42\) 万元,别写成等号。
注意
分子是 \((1 + i)^{n} - 1\),分母是 \(i(1 + i)^{n}\);分母漏掉 \((1 + i)^{n}\) 就成了终值公式。
p.42 查系数表的解法
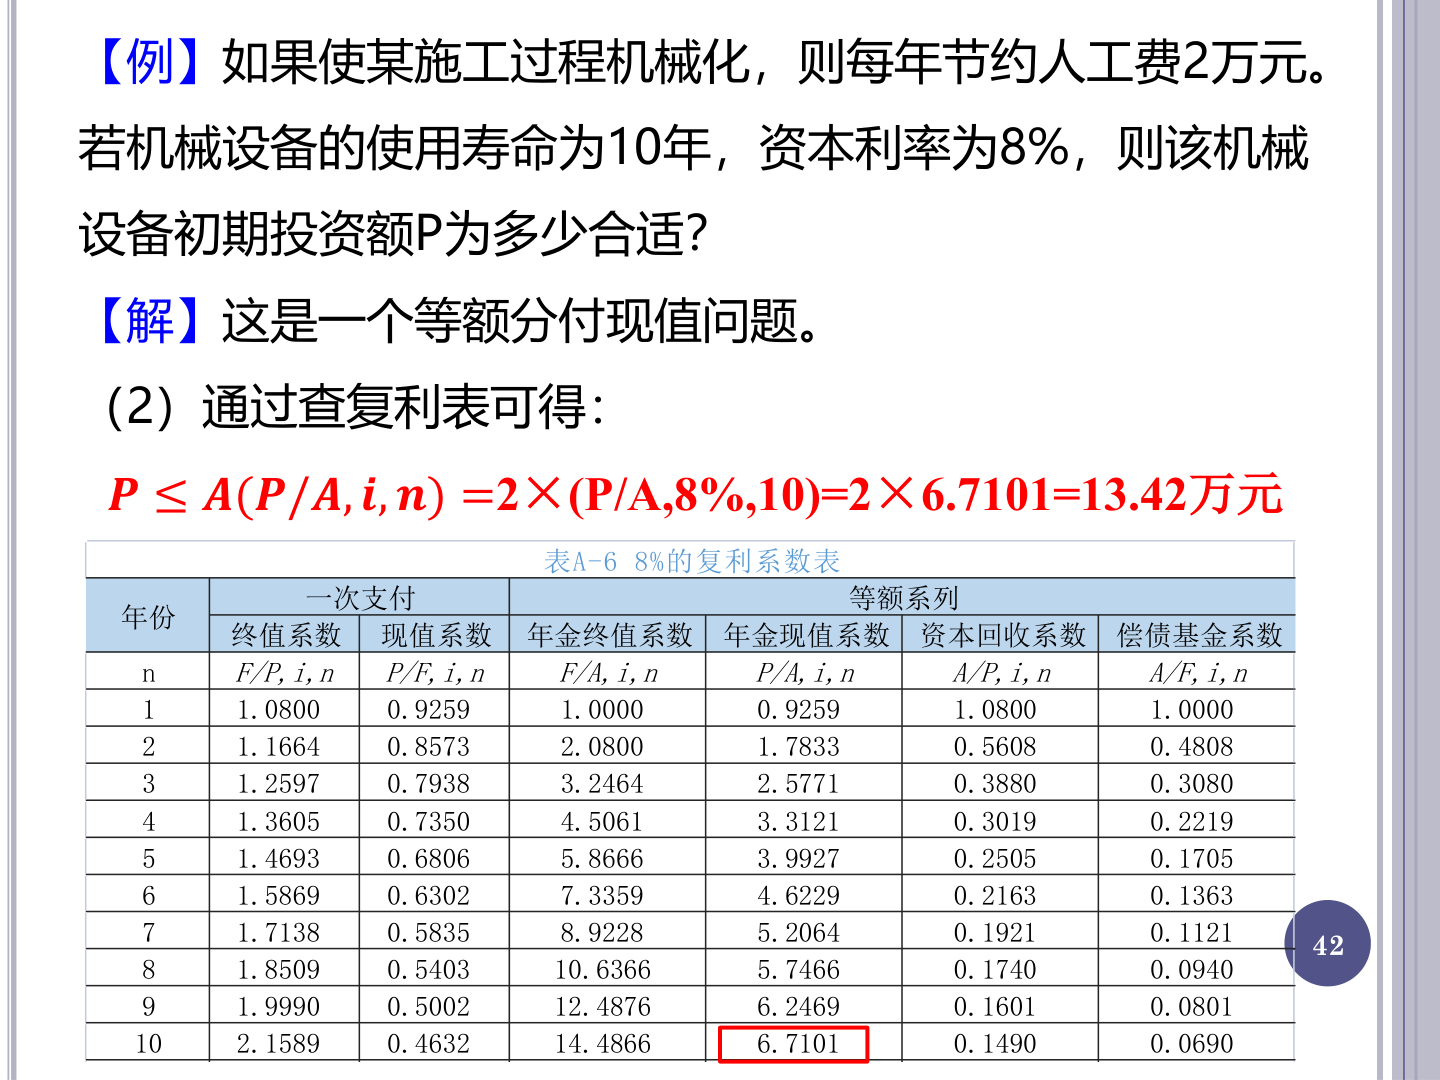
讲解 · 查表法与结果互验
这页是同一道题的第二种解法,用系数表代替展开计算。
这页在算什么
给:\(A = 2\) 万元、\(i = 8\%\)、\(n = 10\)。 求:\(P\) 的上限,这次查表取数。 判:查到的 6.7101 与 p.41 直算的 6.7101 是否同一个数。
为什么需要它
考试时间有限,查表一行取数,比连乘十次稳。 打个比方,查表像查现成的对数表,直算像自己开方,结果相同、耗时不同。 这个比方在表里没有该利率时不成立,因为表只有 8% 这一页。
符号与公式
| 符号 | 读作 | 含义 | 取值 | 从哪来 |
|---|---|---|---|---|
| \(A\) | 年值 | 每年节约额 | 2 万元 | 题给 |
| \((\mathrm{P/A}, 8\%, 10)\) | 年金现值系数 | 10 期年金折成现值 | 6.7101 | 查表 |
| \(P\) | 现值 | 初期投资上限 | 待求 | 待算 |
人话翻译:年金乘上年金现值系数,就是这串钱今天的总价。
一步步算
- 认列。所求是 \(P\)、已知是 \(A\),取 P/A 列,即第 4 列。
- 认行。\(n = 10\),取第 10 行。
- 读数。第 10 行第 4 列是 6.7101。
- 乘 \(A\)。\(2 \times 6.7101 = 13.4202\) 万元,取 13.42 万元。
- 互验一。\(13.42 \div 2 = 6.71\),与系数表一致。
- 互验二。\(13.42 \times 0.1490 = 2.00\) 万元,每年正好摊回 2 万元。
第 6 步用的是同一行的资本回收系数,它与年金现值系数互为倒数。
两页答案一致,说明公式展开与查表是同一件事。
第 10 行里有三个容易混的系数,摆在一起看查错列的代价。
| 列名 | 系数 | 乘 2 万元后 |
|---|---|---|
| 年金现值系数 P/A | 6.7101 | 13.42 万元 |
| 年金终值系数 F/A | 14.4866 | 28.97 万元 |
| 资本回收系数 A/P | 0.1490 | 0.30 万元 |
只有第一行是本题的答案,另两行是同一行里最容易误取的邻居。
结果怎么读
结论一句:机械化方案能接受的最大初期投资是 13.42 万元。 投资 14 万元会怎样,用资本回收系数一眼看出。
\(14 \times 0.1490 = 2.09\) 万元,每年要多摊 0.09 万元。 超过节约的 2 万元,方案就不划算了。
注意
同一行里 0.1490 是 A/P 列、6.7101 是 P/A 列;两列互为倒数,抄错差 45 倍。
p.43 20 年取款的算例
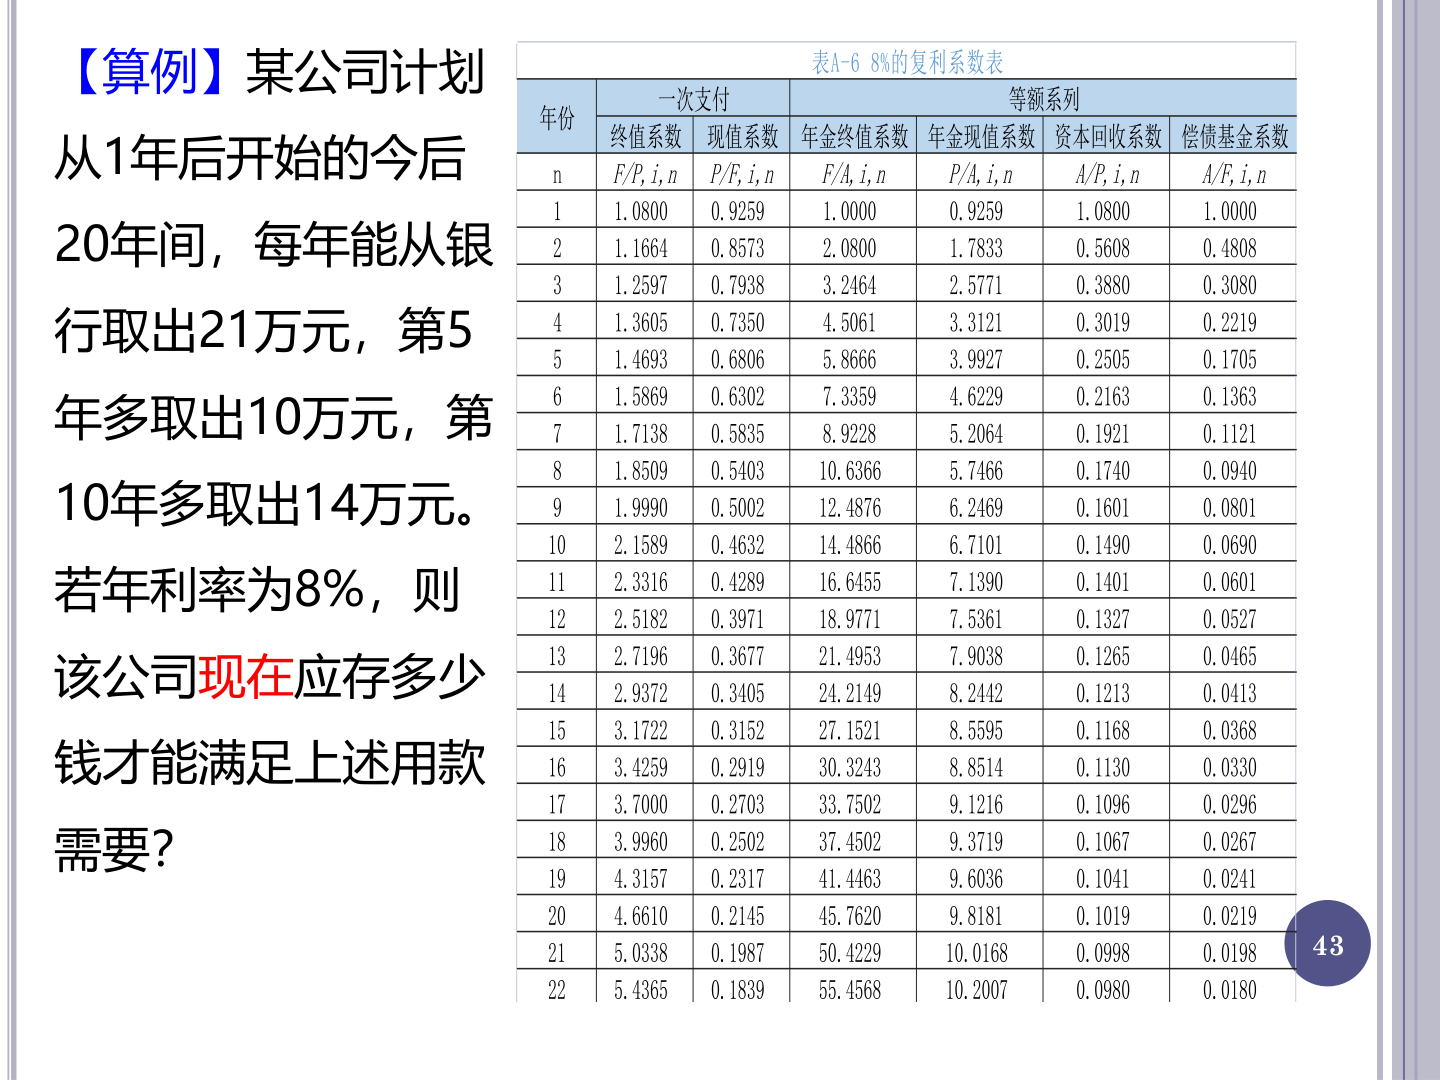
讲解 · 复杂取款需求的拆分
这页是本节收尾算例,条件比前面两道杂,考点是把杂乱现金流拆开。
这页在算什么
给:20 年每年取 21 万元,第 5 年多取 10 万元。 第 10 年再多取 14 万元,年利率 8%。
求:现在应存多少钱。 判:这笔钱要拆成几段,每段用哪个系数。
为什么需要它
真实用款从来不是标准形状,得先拆成「年金加若干一次支付」,再逐段折现。 打个比方,这像把一张乱账单按日期归堆,每堆各算各的。 这个比方在时点重叠时不成立,因为同一年的两笔要先相加再拆,免得重复折现。
符号与公式
| 条件 | 数值 | 资金形态 | 时点 |
|---|---|---|---|
| 每年取款 | 21 万元 | 等额年金 \(A\) | 1 至 20 |
| 第 5 年多取 | 10 万元 | 一次支付 | 5 |
| 第 10 年多取 | 14 万元 | 一次支付 | 10 |
| 年利率 | 8% | 折现率 \(i\) | — |
| 现在存款 | 待求 | 现值 \(P\) | 0 |
三段各用一条公式,最后相加。
人话翻译:年金部分一次折完,两笔额外取款各按自己的时点折回 0 点。
一步步算
- 定 \(n\)。「从 1 年后开始、今后 20 年」共取 20 次,\(n = 20\)。
- 定起点。第一笔在第 1 年末,正好符合 \(A\) 从第 1 期期末起算的约定。
- 拆三段。21 万元走年金,10 万元与 14 万元各走一次支付。
- 找三格系数。\(n = 20\) 的 P/A、\(n = 5\) 的 P/F、\(n = 10\) 的 P/F。
- 抄数。三格分别是 9.8181、0.6806、0.4632。
- 粗估。\(21 \times 20 = 420\) 万元是不折现的总额,答案必须小于 420 万元。
表 A-6 在本页排到第 22 行,本题最多只用到第 20 行。
结果怎么读
答案在 p.44 收口:219.47 万元,约为不折现总额 420 万元的一半。 三段的时点不同,不能合成一个 31 万元的年金去乘 P/A。 单位是万元,与题给的 21、10、14 同口径。
注意
第 5 年的 31 万元是当年合计,不是一笔新增年金;按 31 万元乘 P/A 会把总额算大。
p.44 三笔现金流折到 0 时点
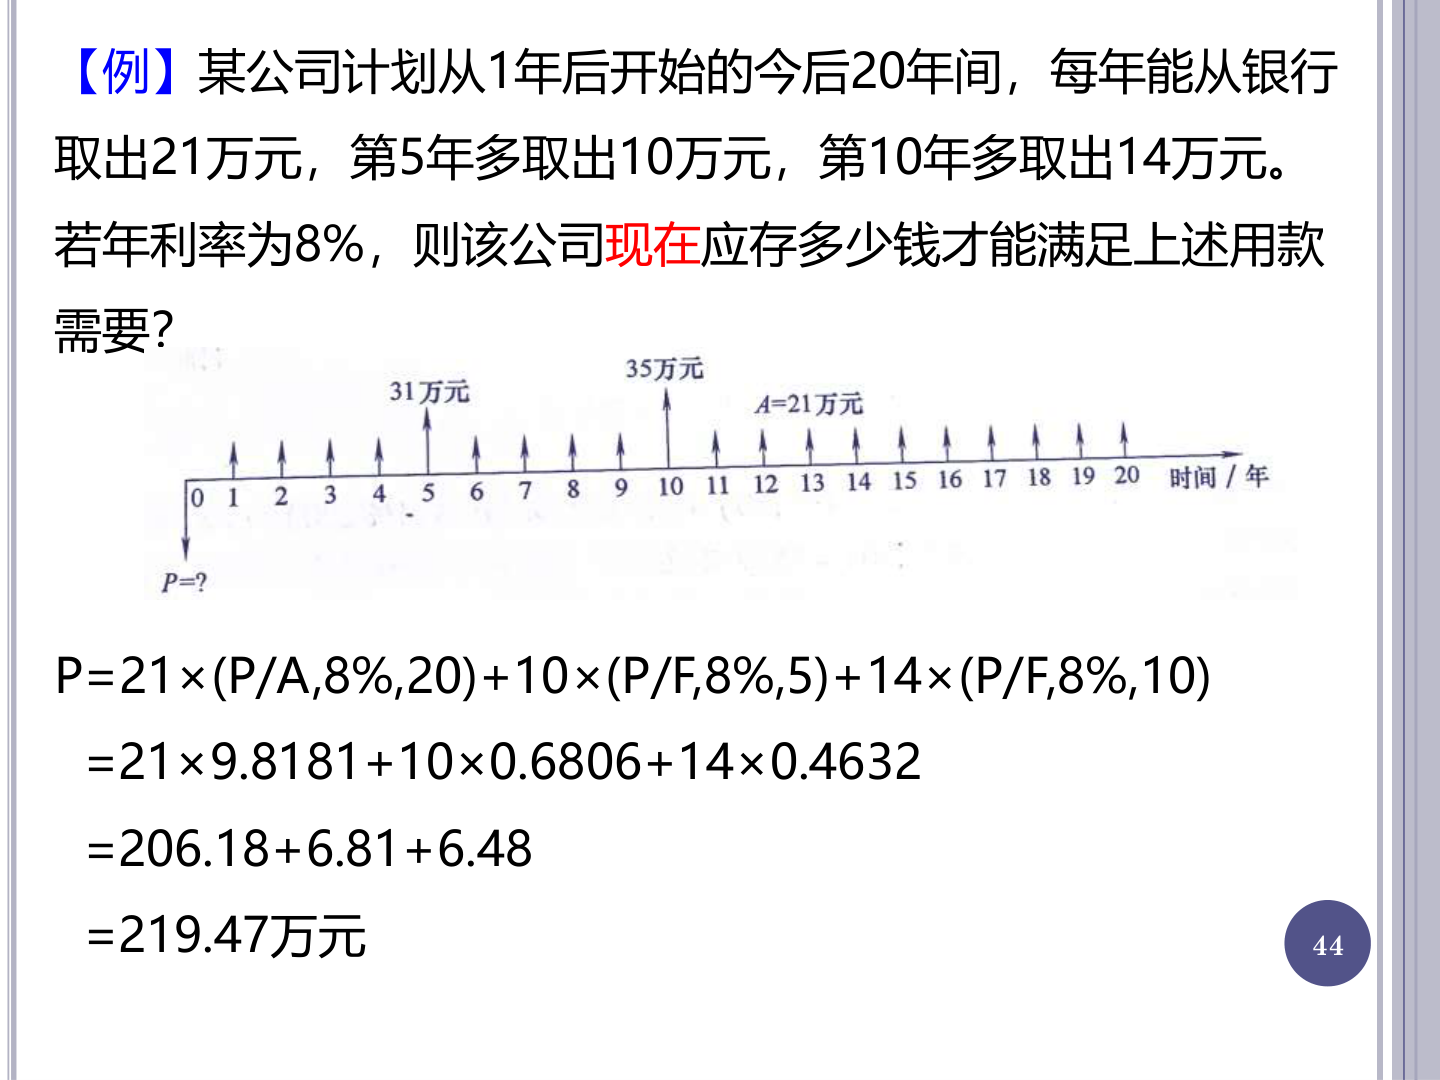
讲解 · 分解求和与现金流图
这页把三笔现金流各自折到 0 点,再加起来。
这页在算什么
给:21 万元的 20 年年金、第 5 年的 10 万元、第 10 年的 14 万元。 求:0 点应存的钱 \(P\)。 判:每笔用哪个系数,折完能不能直接相加。
为什么需要它
不同时点的钱不能直接相加,必须先拉到同一时点。 打个比方,这像把三种外币先换成同一种货币再合计。 这个比方在汇率变动时不成立,因为这里全程只用 8% 一个折现率。
符号与公式
| 符号 | 读作 | 含义 | 取值 | 从哪来 |
|---|---|---|---|---|
| \((\mathrm{P/A}, 8\%, 20)\) | 年金现值系数 | 20 期年金折成现值 | 9.8181 | 查表 |
| \((\mathrm{P/F}, 8\%, 5)\) | 现值系数 | 第 5 年的 1 元折成今天 | 0.6806 | 查表 |
| \((\mathrm{P/F}, 8\%, 10)\) | 现值系数 | 第 10 年的 1 元折成今天 | 0.4632 | 查表 |
人话翻译:三段各折各的,折完都落在 0 点,才可以相加。
一步步算
- 折年金。\(21 \times 9.8181 = 206.18\) 万元。
- 折第 5 年那笔。\(10 \times 0.6806 = 6.81\) 万元。
- 折第 10 年那笔。\(14 \times 0.4632 = 6.48\) 万元。
- 相加。\(206.18 + 6.81 + 6.48 = 219.47\) 万元。
- 验年金系数。把公式分子分母同除 \((1 + i)^{n}\)。 得 \((1 - 0.214548) \div 0.08 = 9.8181\)。
- 验年金部分。\(206.18 \times 0.1019 = 21.01\) 万元,回到每年 21 万元。
第 6 步说明 206.18 万元确实是「每年 21 万元、共 20 年」的现值。 用同一行第 5 列的资本回收系数反算,比再抄一遍公式省事。
三段并排看,谁占大头一目了然。
| 段 | 金额 | 系数 | 现值 |
|---|---|---|---|
| 20 年年金 | 21 万元 | 9.8181 | 206.18 万元 |
| 第 5 年加取 | 10 万元 | 0.6806 | 6.81 万元 |
| 第 10 年加取 | 14 万元 | 0.4632 | 6.48 万元 |
| 合计 | — | — | 219.47 万元 |
年金部分占九成四,两笔加取只占 6%,这是折现的威力。
结果怎么读
219.47 万元由两段组成:年金部分 206.18,两笔额外 13.29。 存少了,后面几年会取空;存多了,多出的钱白放。 单位是万元,三段同口径,可以直接相加。
记住
拆分的依据是时点:年金用 P/A,散笔用 P/F,各折到 0 点再相加。
五 工程项目评价指标体系与方案选择(p.45–83)
p.45 项目评价指标体系
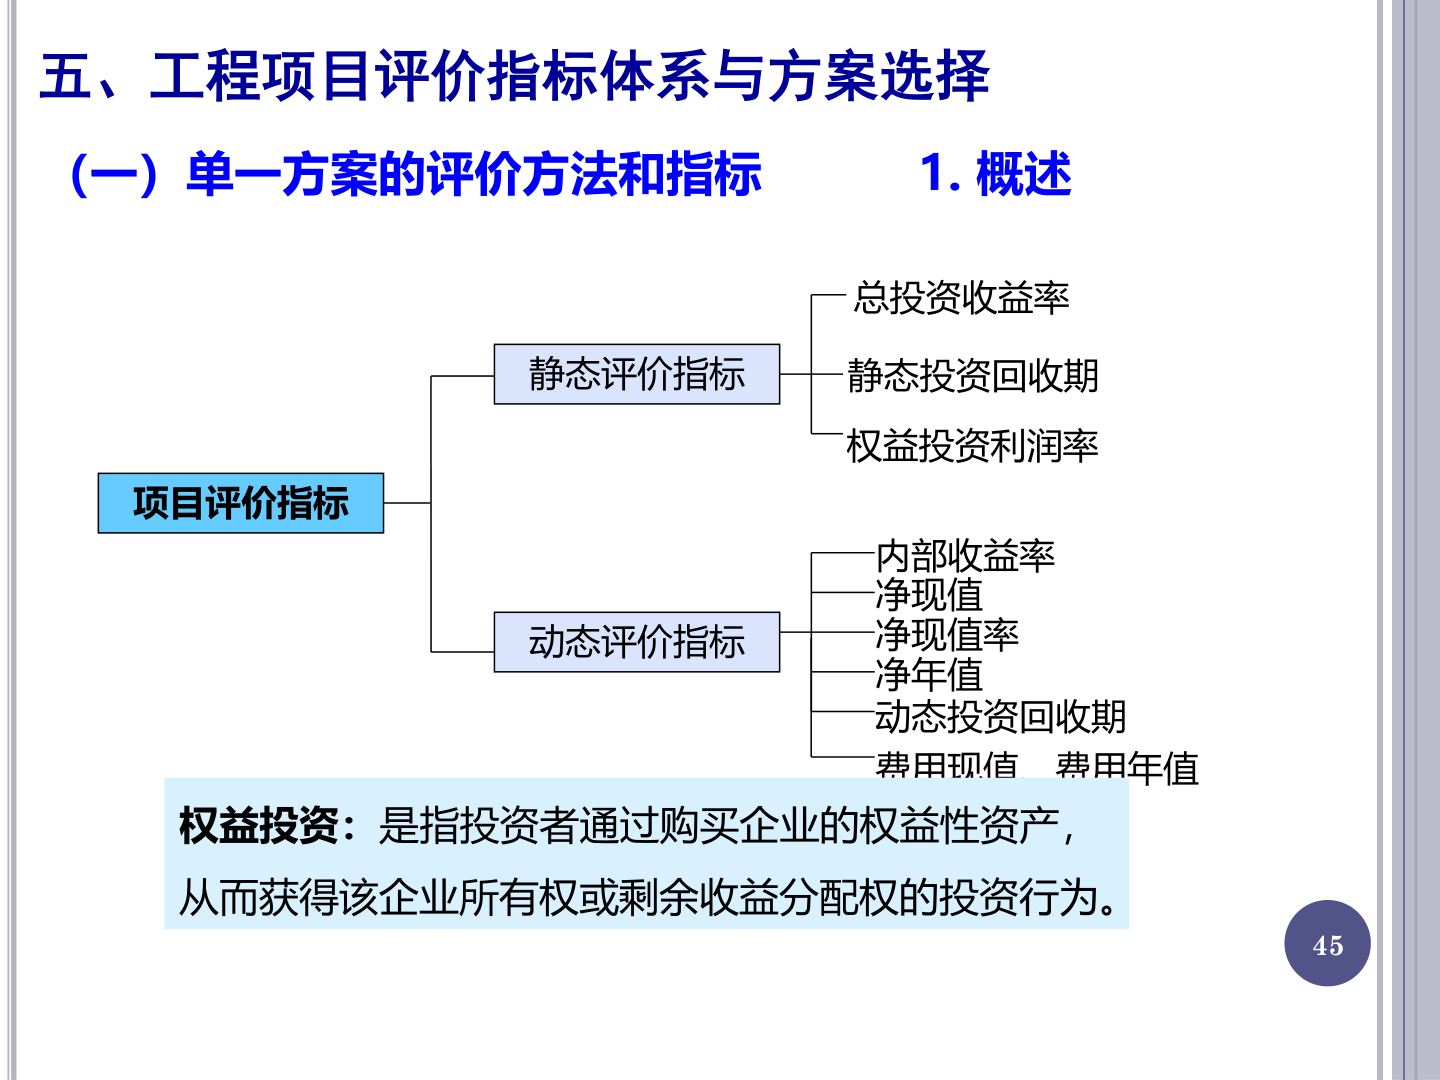
讲解 · 指标体系的地图
这页是第五节的框架页,后面几页都从这里往下展开。
这页在算什么
给:一套项目评价指标的名字。 求:按「折不折现」分成静态、动态两支。 判:每个指标的分母是全部投资还是资本金,判据是越大越好还是越小越好。
为什么需要它
同一个项目,静态指标算一年快照,动态指标算全周期,结论可能不同。 打个比方,静态像看一张资产负债表,动态像看一部逐年播放的录像。 这个比方在项目寿命很短时不成立,因为期数少,折现的影响小到可以忽略。
符号与公式
| 类别 | 指标 | 折算 | 方向 | 后面在哪展开 |
|---|---|---|---|---|
| 静态 | 总投资收益率 ROI | 不折现 | 越大越好 | p.46 起 |
| 静态 | 静态投资回收期 \(P_t\) | 不折现 | 越小越好 | p.52 起 |
| 静态 | 权益投资利润率 ROE | 不折现 | 越大越好 | p.47 起 |
| 动态 | 内部收益率 IRR | 折现 | 越大越好 | p.65 起 |
| 动态 | 财务净现值 FNPV | 折现 | 大于 0 可行 | p.56 起 |
| 动态 | 净现值率 | 折现 | 越大越好 | 本页只列名 |
| 动态 | 净年值 NAV | 折现 | 大于 0 可行 | p.76 起 |
| 动态 | 动态投资回收期 | 折现 | 越小越好 | p.63 起 |
| 动态 | 费用现值、费用年值 | 折现 | 越小越好 | 本页只列名 |
两支的分界只有一条:现金流有没有按 \(i\) 折到同一时点。
「方向」一列按指标含义推,课件后文只对其中几个给了明确判据。 静态指标用当年数字直接比,动态指标先折现再比。
人话翻译:静态看一年挣多少,动态看一辈子折成今天挣多少。
一步步算
用 p.48 的算例走一遍判据,两个数在 p.51 算出。
- 算 ROI。\(207 \div 1251 \times 100\% = 16.55\%\)。
- 比基准。行业 ROI 是 10%,16.55% 大于 10%,过。
- 算 ROE。\(155.25 \div 900 \times 100\% = 17.25\%\)。
- 比基准。行业 ROE 是 15%,17.25% 大于 15%,过。
- 下结论。两个静态指标都过线,项目在静态口径下可行。
两个指标的分母不同,两个数不能互换位置比较。
结果怎么读
ROI 的分母是全部投资,含借款;ROE 的分母只有资本金。 有借款时 ROE 通常高于 ROI,因为借款成本低于投资收益率。 单位都是 %,与行业基准同口径才能比。
记住
权益投资:投资者通过购买企业的权益性资产,获得该企业所有权或剩余收益分配权的投资行为。
p.46 总投资收益率 ROI
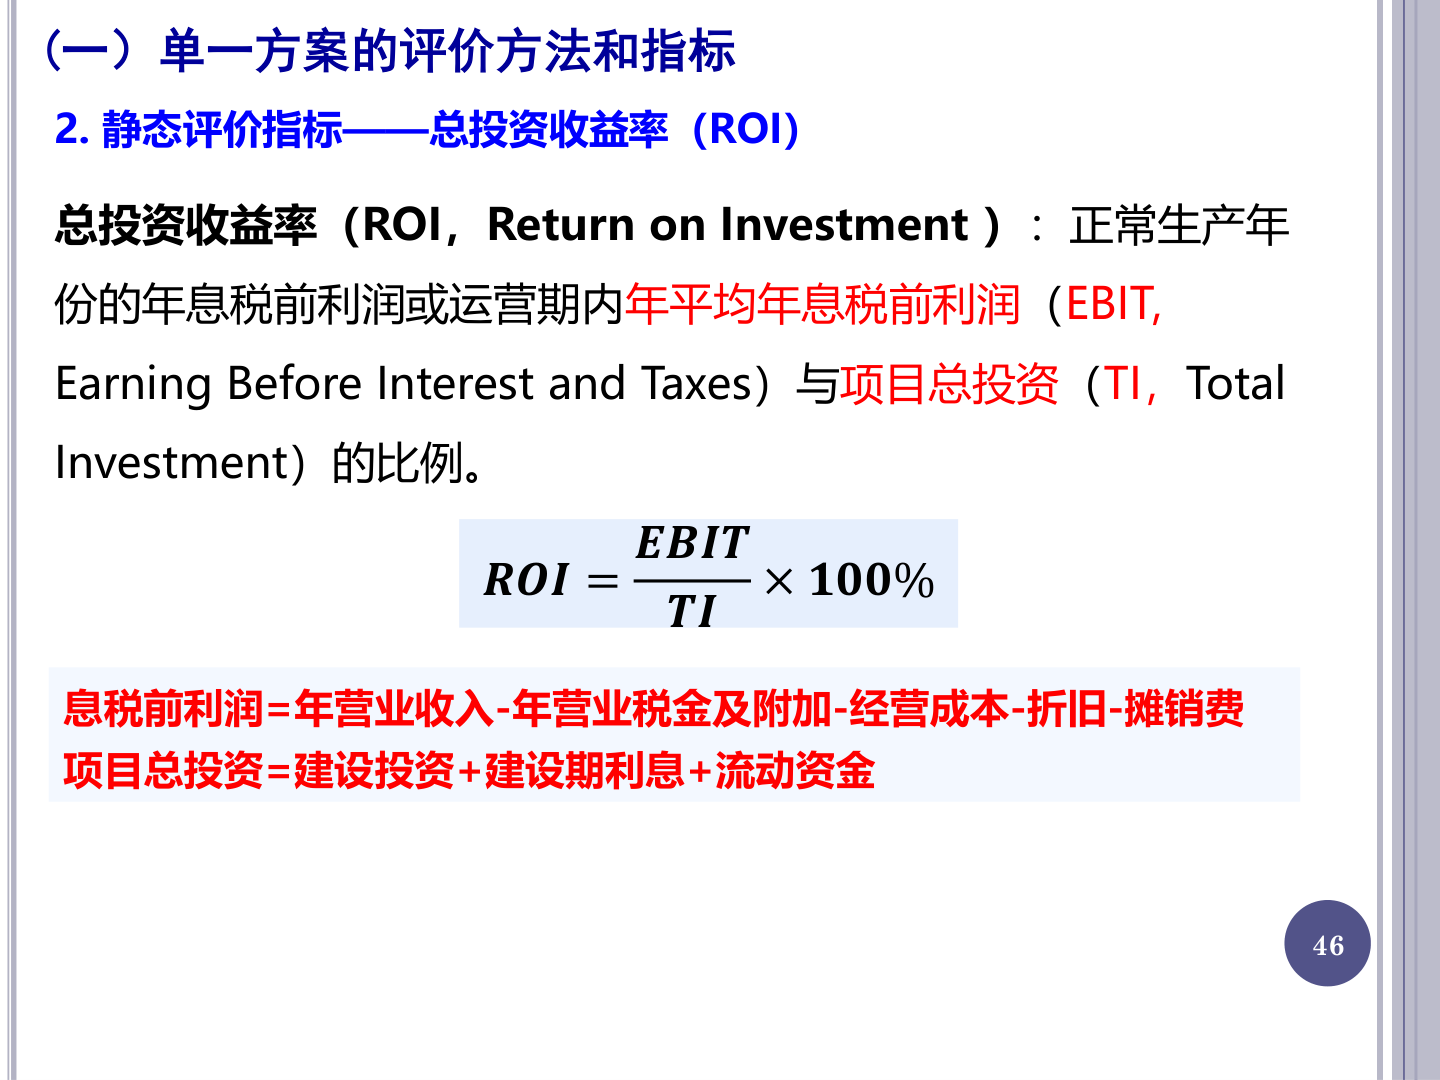
讲解 · ROI 的构成
这页是静态评价指标第一条,定义、公式、两行拆解式连着给。
这页在算什么
给:正常生产年份的息税前利润 EBIT 与项目总投资 TI。 求:每投 100 元一年能挣几元,用百分数表示。 判:ROI 是否达到行业基准。
为什么需要它
它回答「这笔钱投下去,一年回几个点」,是项目取舍的第一道门槛。 打个比方,这像看一家店的年利润占开店本钱的比例。 这个比方在建设期不成立,因为 EBIT 只取正常生产年份,建设期没有营业收入。
符号与公式
| 符号 | 读作 | 含义 | 单位 | 从哪来 |
|---|---|---|---|---|
| \(\mathrm{EBIT}\) | 息税前利润 | 付利息、缴所得税之前的利润 | 万元 | 按拆解式算 |
| \(\mathrm{TI}\) | 项目总投资 | 建设投资加建设期利息加流动资金 | 万元 | 按拆解式算 |
| \(\mathrm{ROI}\) | 总投资收益率 | EBIT 与 TI 的比值 | % | 待求 |
人话翻译:分子是没付利息、没缴税的一年利润,分母是把项目建起来花掉的全部钱。
两行拆解式要照写,判分点就在这里。
息税前利润 = 年营业收入 − 年营业税金及附加 − 经营成本 − 折旧 − 摊销费
项目总投资 = 建设投资 + 建设期利息 + 流动资金
一步步算
拿 p.50 第 4 年的数走一遍。
- 取营业收入。600 万元。
- 减营业税金及附加。\(600 - 61 = 539\) 万元。
- 减经营成本。\(539 - 140 = 399\) 万元。
- 减折旧。\(399 - 152 = 247\) 万元。
- 减摊销。\(247 - 40 = 207\) 万元,得 EBIT。
- 算 TI。\(1000 + 24.48 + 26.48 + 200 = 1250.96\),取 1251 万元。
- 算 ROI。\(207 \div 1251 \times 100\% = 16.55\%\)。
校验:207 万元里没扣利息,第 4 年的 19.09 万元利息不在式中。
分子取错的代价可以算给自己看。
| 分子取什么 | 算式 | 结果 |
|---|---|---|
| EBIT 207 | \(207 \div 1251\) | 16.55% |
| 净利润 155.25 | \(155.25 \div 1251\) | 12.41% |
| 营业收入 600 | \(600 \div 1251\) | 47.96% |
只有第一行是 ROI,后两行是分子口径取错的典型。
结果怎么读
16.55% 大于行业基准 10%,项目在这一项上过线。 单位是 %,分子分母同为万元,量纲抵消。 EBIT 取正常生产年份,本题第 4 至 7 年都是 207 万元,取一个即可。
注意
分母是项目总投资,不等于建设投资;漏掉建设期利息或流动资金,ROI 会虚高。
p.47 资本金利润率 ROE
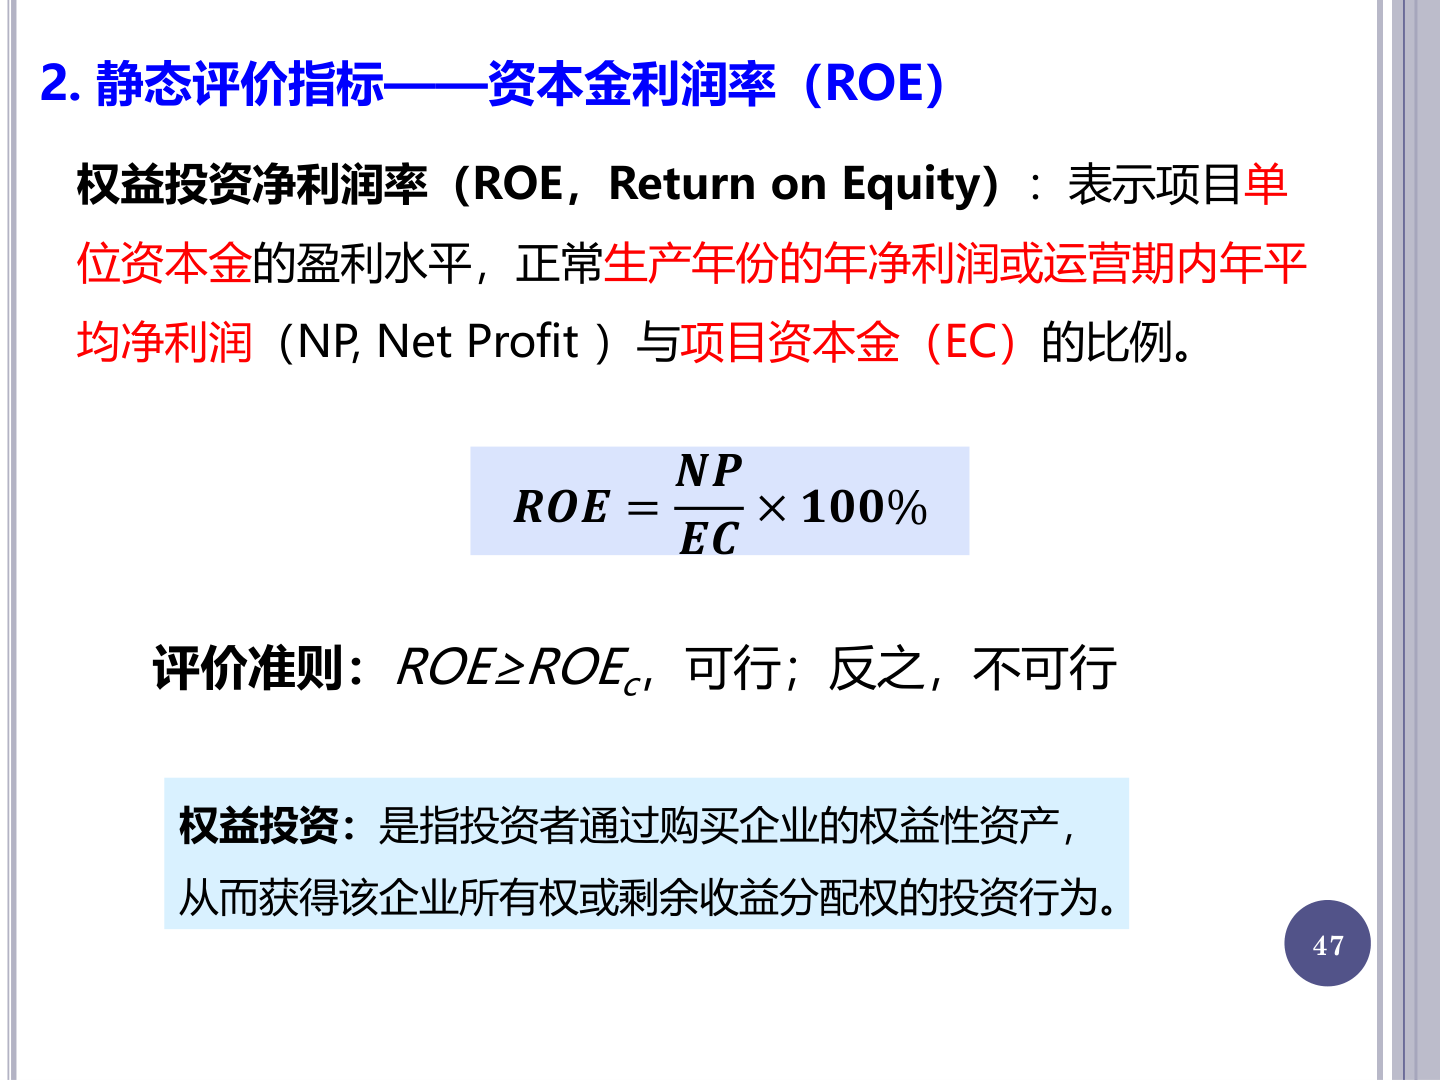
讲解 · ROE 的口径与准则
这页把 ROI 的总投资视角换成资本金视角。
这页在算什么
给:年净利润 NP 与项目资本金 EC。 求:每 100 元自有资金一年挣几元。 判:ROE 是否达到行业基准 \(\mathrm{ROE}_c\)。
为什么需要它
股东只关心自己掏的那部分钱挣了多少,借来的钱不是他的。 打个比方,这像合伙开店只算自己那份本钱的分红率。 这个比方在没有借款时不成立,因为那时资本金等于总投资,ROE 与 ROI 只差税。
符号与公式
| 符号 | 读作 | 含义 | 单位 | 从哪来 |
|---|---|---|---|---|
| \(\mathrm{NP}\) | 年净利润 | 扣完利息与所得税的利润 | 万元 | 利润总额减所得税 |
| \(\mathrm{EC}\) | 项目资本金 | 股东投入的自有资金 | 万元 | 题给 |
| \(\mathrm{ROE}\) | 权益投资净利润率 | NP 与 EC 的比值 | % | 待求 |
| \(\mathrm{ROE}_c\) | 行业基准收益率 | 比较的尺子 | % | 题给 |
评价准则:\(\mathrm{ROE} \ge \mathrm{ROE}_c\) 可行,反之不可行。
人话翻译:分子是股东最后真正拿到的一年利润,分母是股东自己掏的钱。
一步步算
继续用 p.50 的数,取第 7 年。
- 取营业利润。207 万元,第 7 年利息为 0。
- 算所得税。\(207 \times 25\% = 51.75\) 万元,税率见 p.23。
- 算净利润。\(207 - 51.75 = 155.25\) 万元,即 NP。
- 取资本金。\(\mathrm{EC} = 900\) 万元,借款 300 万元不算。
- 算 ROE。\(155.25 \div 900 \times 100\% = 17.25\%\)。
- 比基准。17.25% 大于 15%,过线。
回到第 3 年验一次:营业利润 128.36 = EBIT 157 − 利息 28.64。 营业利润已经扣过利息,从它出发算 NP 才是对的。
分子分母各有一个坑,摆出来对照。
| 取法 | 算式 | 结果 |
|---|---|---|
| 正确:NP 与 EC | \(155.25 \div 900\) | 17.25% |
| 分子漏扣所得税 | \(207 \div 900\) | 23.00% |
| 分母误加借款 | \(155.25 \div 1200\) | 12.94% |
后两行都会算错,而且错的数看着也像样,更要在落笔前对一遍口径。
结果怎么读
17.25% 高于 ROI 的 16.55%,差在借款成本 8.16% 较低。 借款比投资收益率便宜,股东自有资金的回报就被放大。 单位是 %,与行业基准 15% 同口径。
注意
分母 EC 只是资本金 900 万元,不含借款 300 万元;用 1200 万元作分母会算小。
p.48 ROI 与 ROE 算例
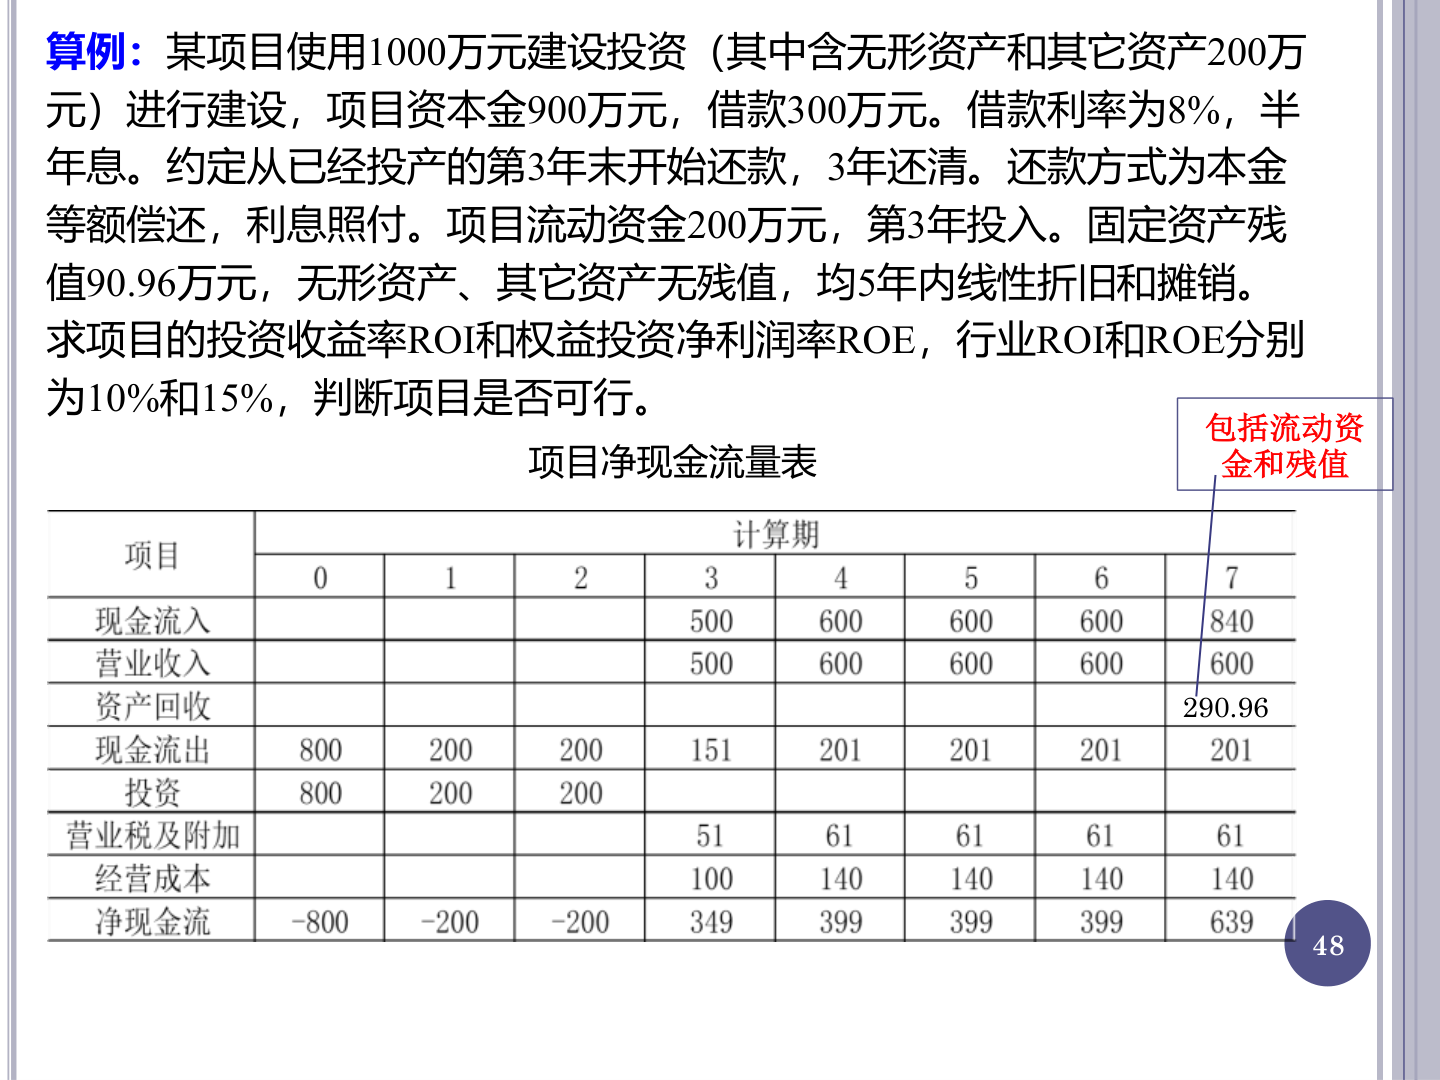
讲解 · 算例条件与净现金流量表
这页是静态评价指标的总算例,条件全部给齐,答案从 p.49 起。
这页在算什么
给:建设投资、资本金、借款、流动资金、残值、折旧年限、行业基准。 求:ROI 与 ROE,并判断项目是否可行。 判:两个指标各自与 10%、15% 比。
为什么需要它
这一题把前面所有零件串起来:折旧、摊销、利息、所得税、两个收益率。 打个比方,这像一张体检单,各项单看都简单,合起来要按顺序读。
这个比方在只看净现金流时不成立。 因为 ROI 与 ROE 还要回成本表取折旧、摊销与利息。
符号与公式
| 条件 | 数值 | 后面用在哪 |
|---|---|---|
| 建设投资 | 1000 万元,含无形资产等 200 万元 | 算原值、算 TI |
| 资本金与借款 | 900 万元与 300 万元 | ROE 的分母 |
| 借款利率 | 8%,半年计息 | 换算实际利率 8.16% |
| 还款安排 | 第 3 年末起还本,3 年还清,本金等额、利息照付 | 算各年利息 |
| 流动资金 | 200 万元,第 3 年投入 | 算 TI、算回收 |
| 固定资产残值 | 90.96 万元 | 算年折旧 |
| 折旧与摊销 | 均 5 年直线 | 年折旧 152、年摊销 40 |
| 行业基准 | ROI 10%,ROE 15% | 判据 |
表头是计算期 0 至 7,共 8 列;行分流入、流出、净现金流三组。
| 行 | 第 0 列 | 第 1 列 | 第 2 列 | 第 3 列 | 第 4 至 6 列 | 第 7 列 |
|---|---|---|---|---|---|---|
| 现金流入 | — | — | — | 500 | 600 | 840 |
| 营业收入 | — | — | — | 500 | 600 | 600 |
| 资产回收 | — | — | — | — | — | 290.96 |
| 现金流出 | 800 | 200 | 200 | 151 | 201 | 201 |
| 投资 | 800 | 200 | 200 | — | — | — |
| 营业税金及附加 | — | — | — | 51 | 61 | 61 |
| 经营成本 | — | — | — | 100 | 140 | 140 |
| 净现金流 | −800 | −200 | −200 | 349 | 399 | 639 |
一步步算
先把表读通,再等 p.49 往下算。
- 认建设投资。按列序推,第 0 列 800 加第 1 列 200 正好 1000 万元。
- 认流动资金。第 2 列那笔 200 万元就是流动资金,落在第 3 年年初。
- 认回收。第 7 列 290.96 = 流动资金 200 + 残值 90.96。
- 验第 3 列净流量。\(500 - 151 = 349\) 万元。
- 验第 4 列净流量。\(600 - 201 = 399\) 万元。
- 验第 7 列净流量。\(840 - 201 = 639\) 万元。
第 2 步要停一下:题面写「第 3 年投入」,表里落在第 2 列。 两者不矛盾,第 3 年年初就是第 2 年年末,与 p.31 的翻译规则一致。
结果怎么读
净现金流这一行是后面的底稿,NPV 与回收期都从它取数。 三笔投资 800、200、200 里,前两笔是建设投资,第三笔是流动资金。 ROI 与 ROE 还要看 p.49 至 p.51 的成本表与利息,本页只有流量。
注意
第 7 列流入 840 与「600 + 290.96」差 50.96 万元;这是课件原表,按原表取数。
p.49 实际利率、还本付息与折旧摊销
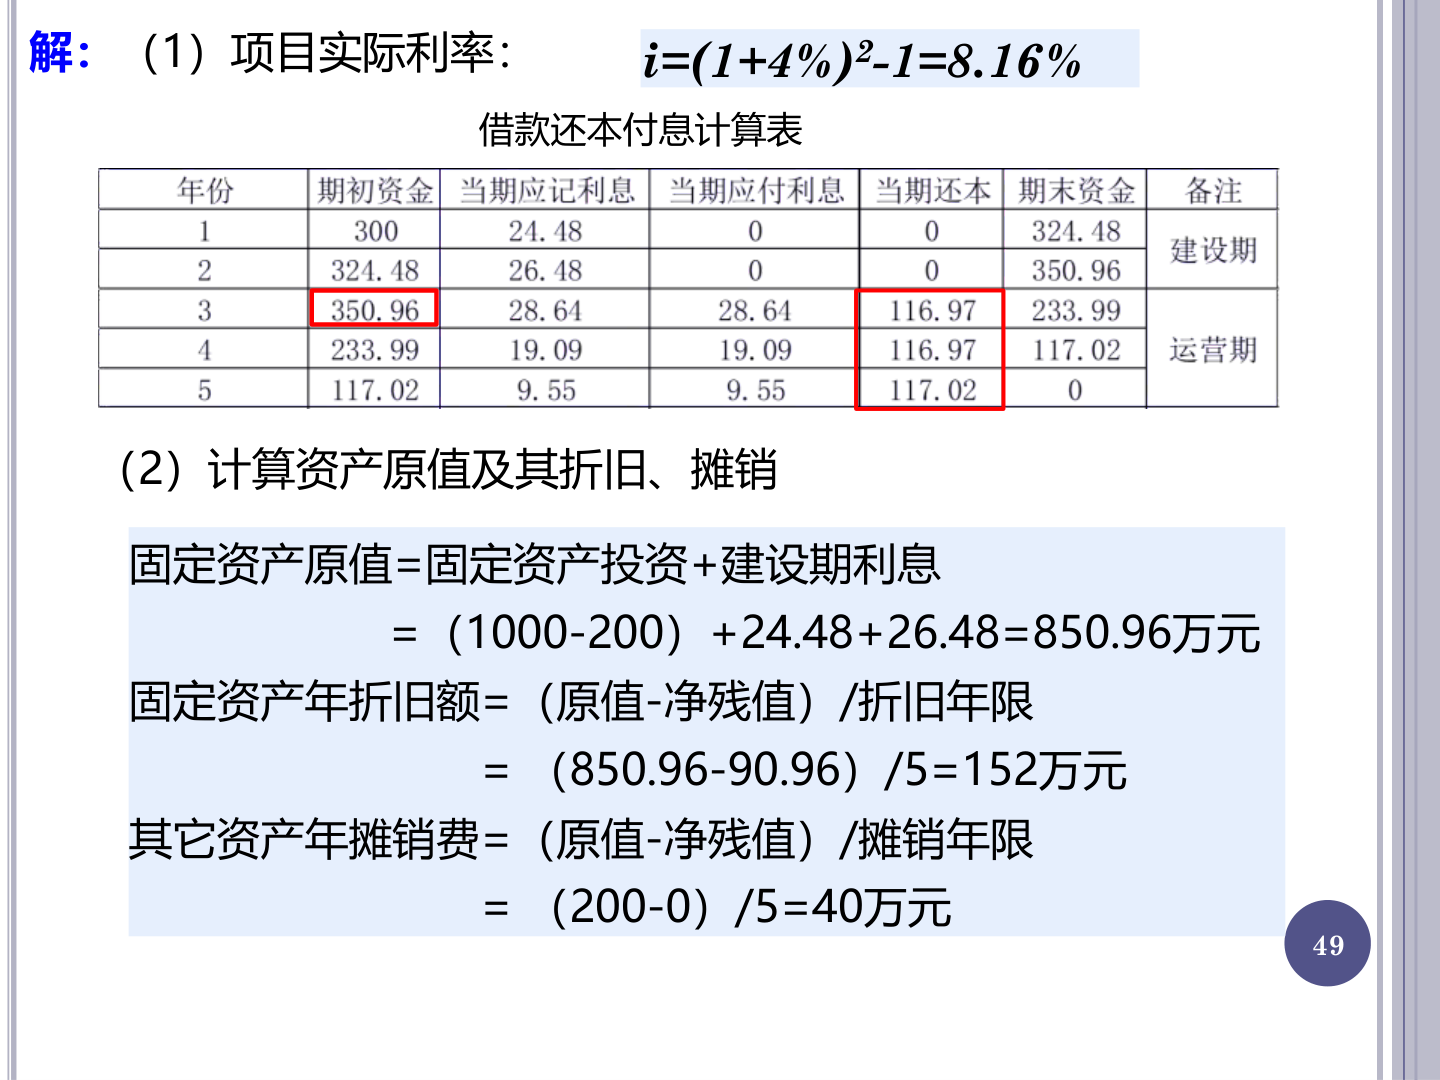
讲解 · 实际利率、还本付息与折旧摊销
这页在算什么
题给借款 300 万元、名义年利率 8%、每半年计息一次。 要求先折成实际年利率,再排 5 年还本付息表。 最后算固定资产原值、年折旧与其它资产年摊销。
这三个数里,折旧与摊销会进 p.50 的成本表。
为什么需要它
名义利率只写「一年 8%」,没说利息什么时候滚进本金。 半年计一次息,上半年的利息下半年也生息,实际负担就高于 8%。
还本付息表要把建设期和运营期分开。 建设期只记息不付现,利息资本化;运营期才付息还本。
符号与公式
| 符号 | 读作 | 含义 | 从哪来 |
|---|---|---|---|
| \(r\) | 名义年利率 | 8%,半年计息一次 | 题给 |
| \(i\) | 实际年利率 | 一年真正负担的利率 | \((1 + r/2)^{2} - 1\) |
| 期初资金 | — | 年初尚未还的本金 | 上年期末 |
| 应记利息 | — | 期初资金 × 8.16% | 每年现算 |
| 应付利息 | — | 当年实际付出的利息 | 建设期为 0 |
| 期末资金 | — | 年末仍欠的本金 | 期初 + 应记 − 应付 − 还本 |
实际利率:\(i = (1 + 4\%)^{2} - 1 = 1.0816 - 1 = 8.16\%\)。 4% 是半年利率,平方是因为一年有两个半年计息期。
题给建设投资 1000 万元,其中其它资产 200 万元。 固定资产部分是 \(1000 - 200 = 800\) 万元。 净残值 90.96 万元,折旧与摊销年限都是 5 年。
一步步算
- 第 1 年:\(300 \times 8.16\% = 24.48\),建设期不付现,期末 324.48。
- 第 2 年:\(324.48 \times 8.16\% = 26.48\),期末 350.96。
- 第 3 年起还本:\(350.96 \div 3 = 116.9867\),课件取 116.97。
- 前两年各还 116.97,末年还 117.02,相加正好 350.96。
- 第 3 年:应记利息 28.64,期末 233.99。
- 第 4 年:应记利息 19.09,期末 117.02。
- 第 5 年:应记利息 9.55,期末 0。
| 年份 | 期初资金 | 应记利息 | 应付利息 | 还本 | 期末资金 |
|---|---|---|---|---|---|
| 1 | 300.00 | 24.48 | 0 | 0 | 324.48 |
| 2 | 324.48 | 26.48 | 0 | 0 | 350.96 |
| 3 | 350.96 | 28.64 | 28.64 | 116.97 | 233.99 |
| 4 | 233.99 | 19.09 | 19.09 | 116.97 | 117.02 |
| 5 | 117.02 | 9.55 | 9.55 | 117.02 | 0 |
- 固定资产原值 = \(800 + 24.48 + 26.48 = 850.96\) 万元。
- 年折旧 = \((850.96 - 90.96) \div 5 = 152\) 万元。
- 其它资产年摊销 = \((200 - 0) \div 5 = 40\) 万元。
校验:折旧 \(152 \times 5 = 760\),正好等于 \(850.96 - 90.96\)。 摊销 \(40 \times 5 = 200\),正好把其它资产摊完。
结果怎么读,哪里会错
建设期利息 \(24.48 + 26.48 = 50.96\) 万元,全部资本化进固定资产原值。 还本合计 350.96 万元,三笔相加正好清掉滚出的本金。 折旧与摊销各 5 年,覆盖第 3–7 这五个运营年份。
注意
期末资金 = 期初 + 应记利息 − 应付利息 − 还本。漏减应付利息,第 3 年末会算成 262.63 万元,正确值是 233.99 万元。
p.50 成本利润表与 EBIT 口径
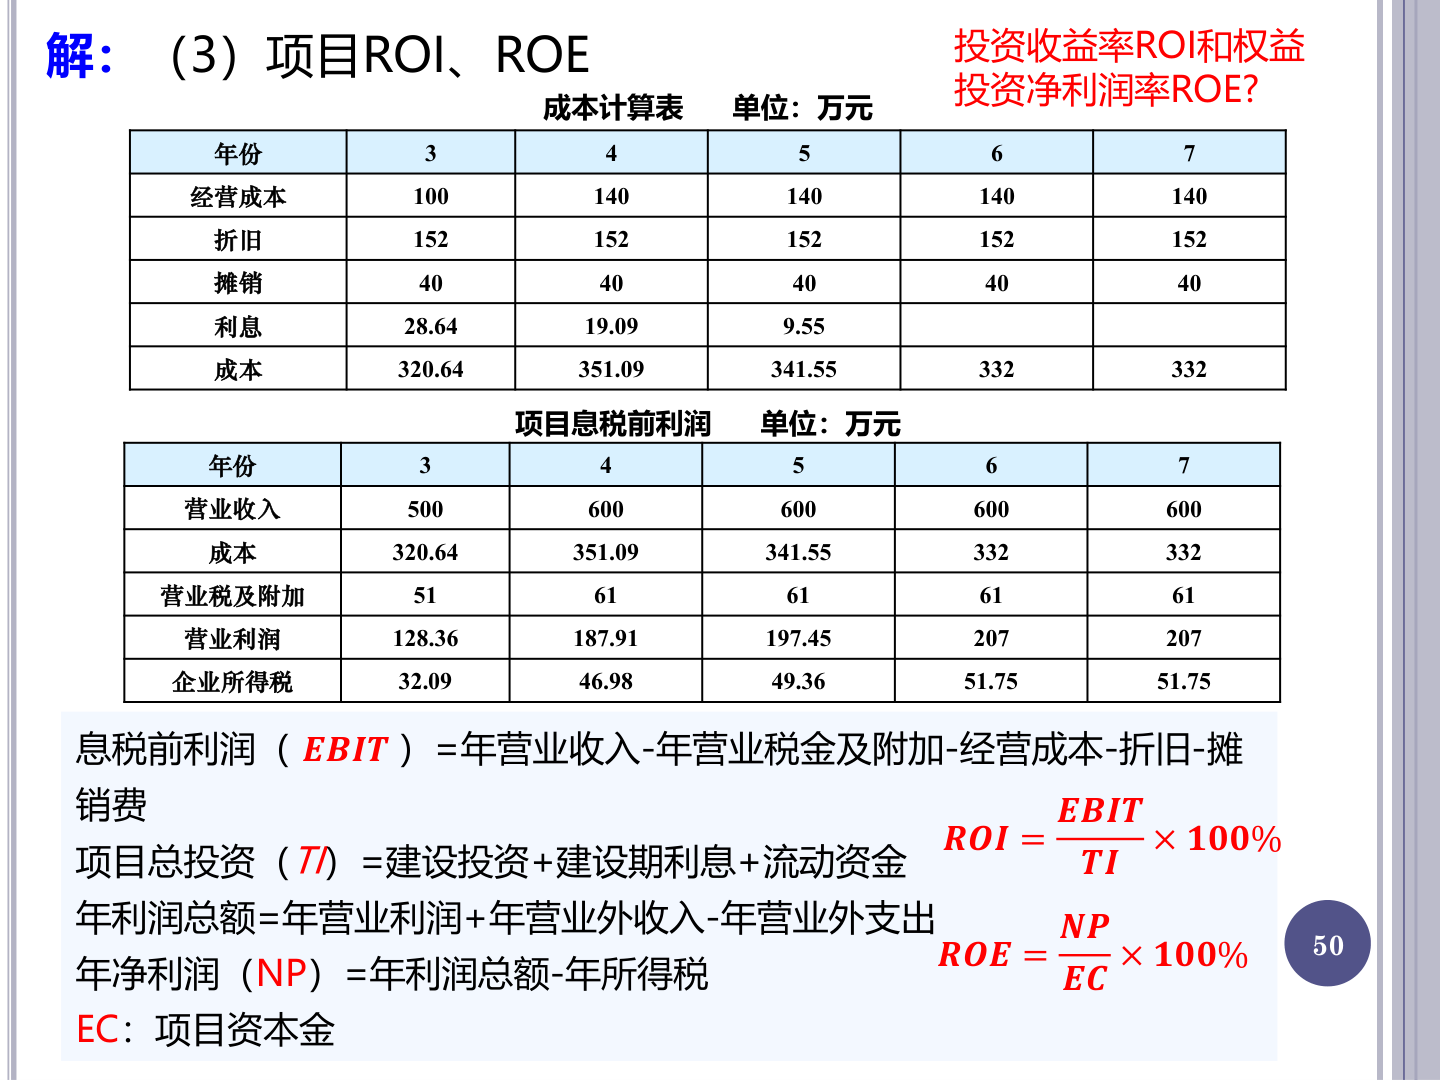
讲解 · 成本利润表与 EBIT 口径
这页在算什么
给出第 3–7 年的收入、经营成本、折旧、摊销、利息。 要求排出成本计算表与项目息税前利润表。 从两张表取出 EBIT、TI、NP 三个数,供 p.51 算 ROI 与 ROE。
为什么需要它
ROI 的分子是 EBIT,ROE 的分子是净利润,原始数据里都没有。 成本表先把付现的经营成本与不付现的折旧摊销分开。 利润表再从收入一路减到净利,每一步都能对上。
EBIT 不扣利息与所得税,让不同融资方案可以放在同一把尺子上比。
符号与公式
| 符号 | 读作 | 含义 | 从哪来 |
|---|---|---|---|
| 经营成本 | — | 当年实际付出的生产成本 | 表内 100、140 |
| 折旧、摊销 | — | 不付现的成本 | p.49 算得 152、40 |
| 利息 | — | 当年应付借款利息 | p.49 算得 28.64、19.09、9.55 |
| 成本 | 总成本 | 经营成本 + 折旧 + 摊销 + 利息 | 逐列相加 |
| 营业税金及附加 | — | 随收入走的税 | 表内 51、61 |
| 营业利润 | — | 收入 − 成本 − 税金及附加 | 逐列相减 |
| 所得税 | — | 利润总额 × 25% | 由表内数反推 |
| \(\mathrm{EBIT}\) | 息税前利润 | 营业利润 + 利息 | 或按定义式算 |
| \(\mathrm{NP}\) | 净利润 | 营业利润 − 所得税 | 无营业外收支时 |
课件定义式:\(\mathrm{EBIT}\) = 年营业收入 − 年营业税金及附加 − 经营成本 − 折旧 − 摊销费。 另一条路:\(\mathrm{EBIT}\) = 营业利润 + 利息。两条路结果相同。
所得税率 25% 没写在页上,是由 \(32.09 \div 128.36\) 反推出来的。
一步步算
- 第 3 年成本 = \(100 + 152 + 40 + 28.64 = 320.64\)。
- 第 4 年成本 = \(140 + 152 + 40 + 19.09 = 351.09\)。
- 第 5 年成本 = \(140 + 152 + 40 + 9.55 = 341.55\)。
- 第 6、7 年利息为 0,成本 = \(140 + 152 + 40 = 332\)。
- 第 3 年营业利润 = \(500 - 320.64 - 51 = 128.36\)。
- 第 4 年营业利润 = \(600 - 351.09 - 61 = 187.91\)。
- 第 5 年营业利润 = \(600 - 341.55 - 61 = 197.45\)。
- 第 6、7 年营业利润 = \(600 - 332 - 61 = 207\)。
- 第 3 年所得税 = \(128.36 \times 25\% = 32.09\)。
- 第 4 年所得税 = \(187.91 \times 25\% = 46.98\)。
- 第 5 年所得税 = \(197.45 \times 25\% = 49.36\)。
- 第 6、7 年所得税 = \(207 \times 25\% = 51.75\)。
- EBIT = 营业利润 + 利息:157、207、207、207、207。
- 用定义式复核第 3 年:\(500 - 51 - 100 - 152 - 40 = 157\)。
- 净利润为 96.27、140.93、148.09、155.25,第 6、7 年同值。
| 年份 | 3 | 4 | 5 | 6 | 7 |
|---|---|---|---|---|---|
| 总成本 | 320.64 | 351.09 | 341.55 | 332 | 332 |
| 营业利润 | 128.36 | 187.91 | 197.45 | 207 | 207 |
| 所得税 | 32.09 | 46.98 | 49.36 | 51.75 | 51.75 |
| EBIT | 157 | 207 | 207 | 207 | 207 |
| 净利润 | 96.27 | 140.93 | 148.09 | 155.25 | 155.25 |
校验:\(\mathrm{EBIT}\) = 净利润 + 所得税 + 利息。 第 3 年 \(96.27 + 32.09 + 28.64 = 157\)。 第 7 年 \(155.25 + 51.75 + 0 = 207\)。
结果怎么读,哪里会错
成本里的利息只出现在第 3–5 年,因为贷款到第 5 年还清。 从第 6 年起总成本固定 332,营业利润固定 207。 EBIT 不是净利润,它没扣利息也没扣所得税。
记住
\(\mathrm{EBIT}\) = 营业利润 + 利息 = 净利润 + 所得税 + 利息。三个口径能互相验算,对不上就是某一列算错。
p.51 ROI、ROE 的计算与判断
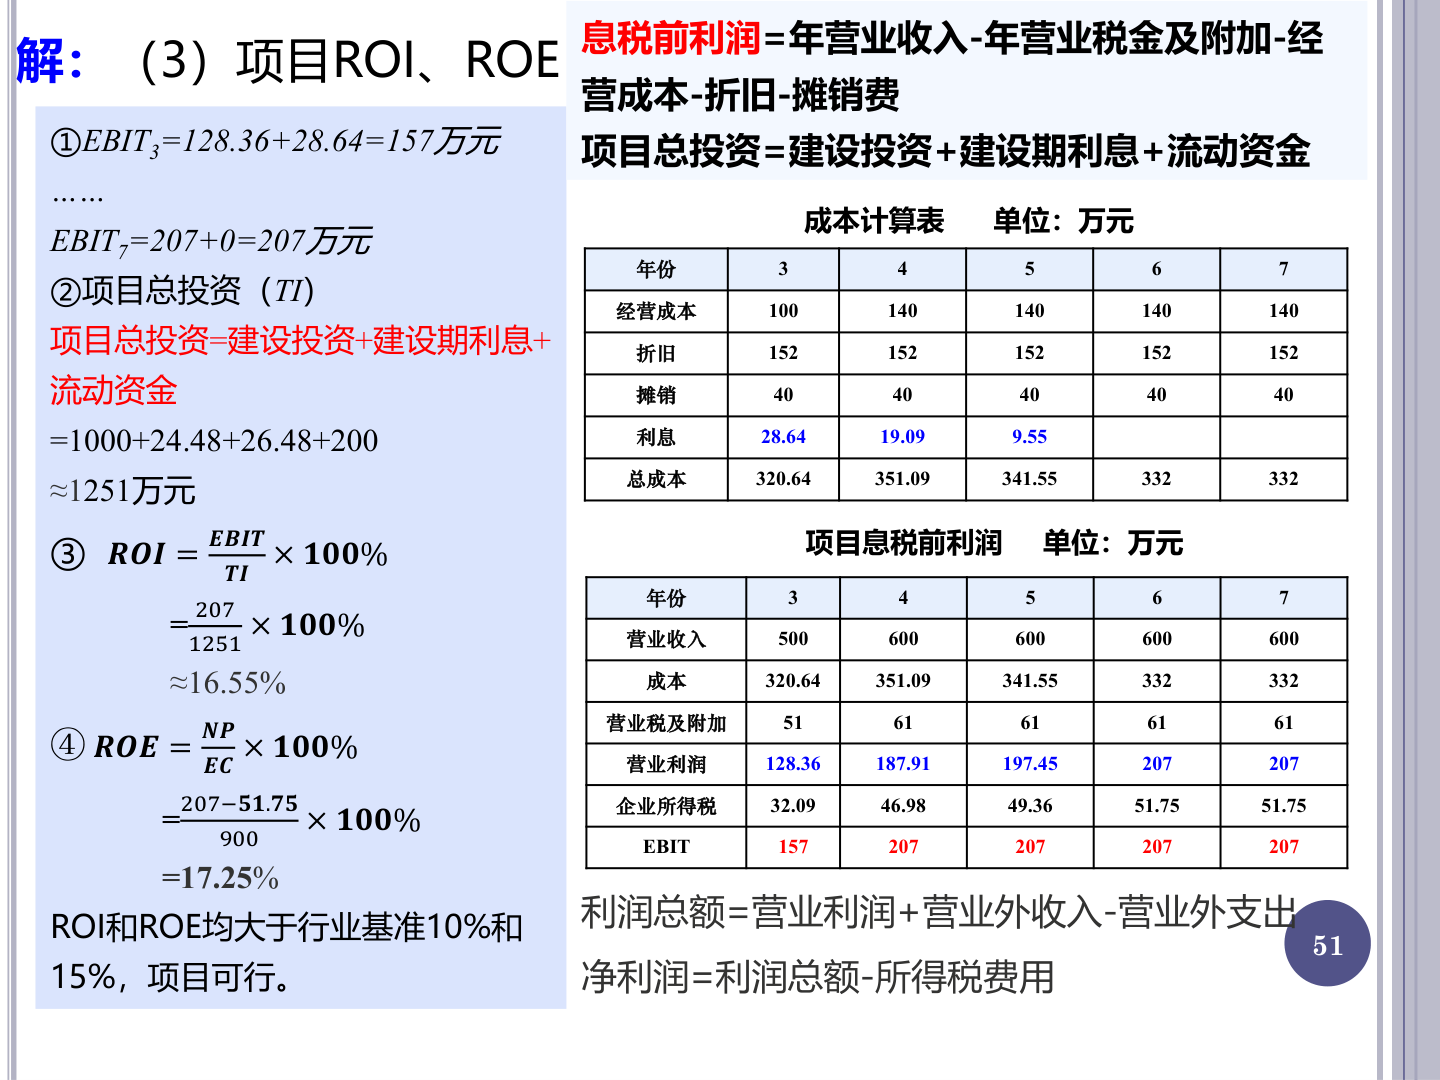
讲解 · ROI、ROE 的计算与判断
这页在算什么
把 p.50 的两张表收成两个比率:ROI 与 ROE。 左栏三步:取 EBIT、算 TI、代入两个公式。 右栏把 EBIT 一行补进利润表,方便直接取数。
为什么需要它
ROI 回答「全部投资每年赚回多少」。 ROE 回答「股东自己的钱每年赚回多少」。 借款 300 万元让股东只出 900 万元,两个比率必然不同。
自有加借款是 1200 万元,建设期利息再滚进总投资,TI 才有 1251。
符号与公式
| 符号 | 读作 | 含义 | 从哪来 |
|---|---|---|---|
| \(\mathrm{EBIT}\) | 息税前利润 | 未扣利息与所得税的利润 | p.50 表 EBIT 行 |
| \(\mathrm{TI}\) | 项目总投资 | 建设投资 + 建设期利息 + 流动资金 | 三项相加 |
| \(\mathrm{NP}\) | 净利润 | 利润总额 − 所得税 | p.50 表 |
| \(\mathrm{EC}\) | 项目资本金 | 股东投入的钱 | 题给 900 |
| \(\mathrm{ROI}\) | 总投资收益率 | \(\mathrm{EBIT} \div \mathrm{TI} \times 100\%\) | 公式 |
| \(\mathrm{ROE}\) | 资本金净利润率 | \(\mathrm{NP} \div \mathrm{EC} \times 100\%\) | 公式 |
一步步算
- 取 EBIT。第 3 年 \(128.36 + 28.64 = 157\);第 7 年 \(207 + 0 = 207\)。
- 算 TI:三项相加得 1250.96,课件取 1251。
- 算 ROI:\(207 \div 1251 \times 100\% = 16.55\%\)。
- 算 NP:\(207 - 51.75 = 155.25\) 万元。
- 算 ROE:\(155.25 \div 900 \times 100\% = 17.25\%\)。
- 复核:\(207 \div 1250.96 \times 100\% = 16.55\%\),用精确分母也一样。
| 指标 | 分子 | 分母 | 代入 | 结果 | 基准 |
|---|---|---|---|---|---|
| ROI | EBIT 207 | TI 1251 | \(207 \div 1251\) | 16.55% | 10% |
| ROE | NP 155.25 | EC 900 | \(155.25 \div 900\) | 17.25% | 15% |
校验:ROE 的分子 155.25 正好等于 EBIT 207 减所得税 51.75。 两个比率都取第 7 年,因为第 7 年是正常生产年份。 第 3 年 EBIT 只有 157,取它会低估项目的盈利能力。
结果怎么读,哪里会错
\(\mathrm{ROI} = 16.55\% \ge 10\%\),\(\mathrm{ROE} = 17.25\% \ge 15\%\),两个都过线。 ROE 高于 ROI 的原因是分母换成了 900 万元资本金。 分子被所得税压小,分母缩得更多,比率反而更高。
注意
分子分母必须配对:EBIT 配 TI,NP 配 EC。拿 EBIT 除 EC 会把 ROE 算成 23%。拿 NP 除 TI 会把 ROI 算成 12.4%。
p.52 投资回收期 Pt 的定义与公式
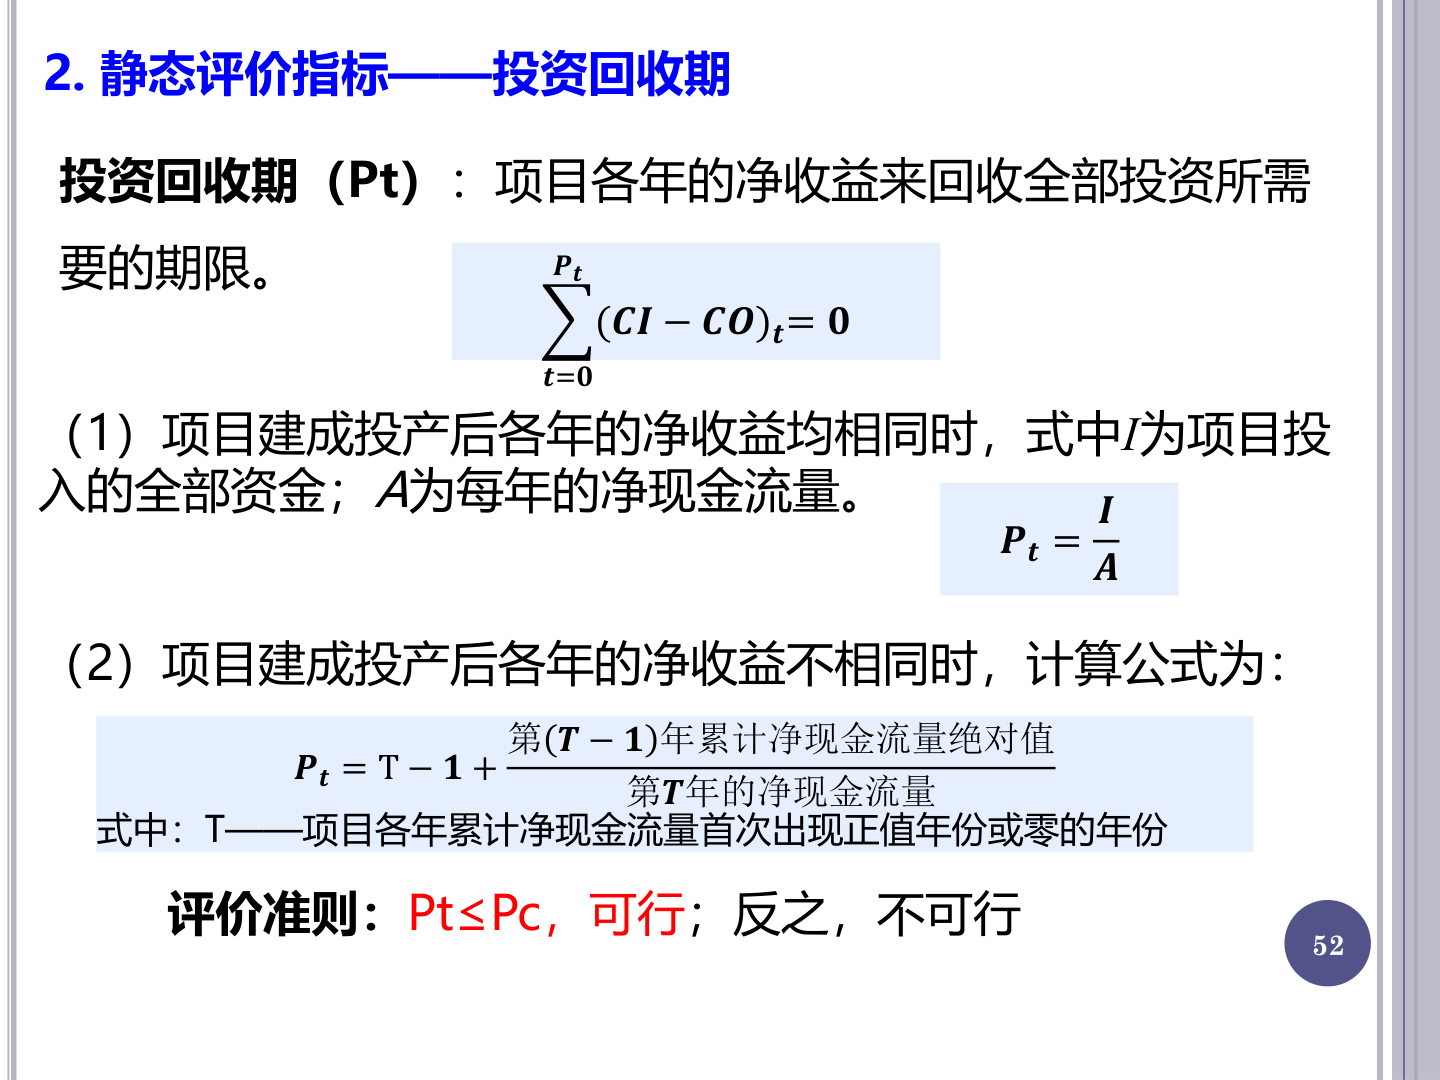
讲解 · 投资回收期 Pt 的定义与公式
这页在算什么
定义投资回收期 \(P_t\):项目各年的净收益收回全部投资要多久。 给两个公式:各年净收益相同用 \(I \div A\),不同用累计法插值。 算出的 \(P_t\) 与行业基准 \(P_c\) 比,判断项目可行不可行。
为什么需要它
投资人最关心「多久能回本」,这个数直观,也好跟别的项目比。 它只把现金流按年累加,不折现,所以算得快,适合初筛。 代价是它不认资金的时间价值,后面要用动态回收期补。
符号与公式
| 符号 | 读作 | 含义 | 从哪来 |
|---|---|---|---|
| \(\mathrm{CI}\) | 现金流入 | 收入、资产回收等 | 现金流量表 |
| \(\mathrm{CO}\) | 现金流出 | 投资、经营成本、税金 | 现金流量表 |
| \(P_t\) | 投资回收期 | 累计净现金流量归零的时点 | 待求 |
| \(I\) | 全部投资 | 项目投入的全部资金 | 题给 |
| \(A\) | 年净现金流量 | 每年相同的净流入 | 题给 |
| \(T\) | 转正年份 | 累计净现金流量首次 \(\ge 0\) 的年份 | 累计行 |
| \(P_c\) | 基准回收期 | 行业给的及格线 | 查 p.53 |
定义式:\(\sum_{t=0}^{P_t} (\mathrm{CI} - \mathrm{CO})_t = 0\),\(t\) 从 0 加到 \(P_t\)。 各年净收益相同:\(P_t = I \div A\)。
各年净收益不同:\(P_t = T - 1\) 加零头。 零头是两项之比:第 \(T-1\) 年累计净现金流量的绝对值,除以第 \(T\) 年的净现金流量。
一步步算
- 先看各年净收益是否相同。相同就直接除。
- 设 \(I = 100\) 万元、\(A = 25\) 万元,\(P_t = 100 \div 25 = 4\) 年。
- 不同则先列净现金流量,再逐年累加出累计行。
- 在累计行找第一个 \(\ge 0\) 的年份,记作 \(T\)。
- 取 \(T-1\) 年的累计值,加绝对值,作分子。
- 取 \(T\) 年的净现金流量作分母,两者相除得零头。
- \(P_t = T - 1\) 加零头。
用 p.54 的数先走一遍:累计行在 \(T = 2\) 转正。 第 1 年累计 \(-50\),第 2 年净流量 60。 \(P_t = 2 - 1 + 50 \div 60 = 1.83\) 年。
| 情形 | 公式 | 前提 | 例子 |
|---|---|---|---|
| 各年净收益相同 | \(P_t = I \div A\) | 投产后每年净流入相等 | \(100 \div 25 = 4\) 年 |
| 各年净收益不同 | \(P_t = T - 1\) 加零头 | 累计行有正负翻转 | 1.83 年 |
若投资分年投入,不要用 \(I \div A\),先把各年投资与收益都列进累计行。 建设期借钱的利息也算现金流出,一并进累计行。 这两种情况都只能走第二个公式。
结果怎么读,哪里会错
\(P_t\) 的单位是年,1.83 年就是 1 年 10 个月左右。 判据是 \(P_t \le P_c\) 可行,\(P_t > P_c\) 不可行;回收期越短越好。 算出的 \(P_t\) 要跟同行业的 \(P_c\) 比,不能跨行业乱套基准。
注意
「净收益」指净现金流量 \(\mathrm{CI} - \mathrm{CO}\),不是利润表里的净利润。折旧不付现,算回收期时不能从净现金流量里再扣一次。
p.53 行业基准收益率与回收期
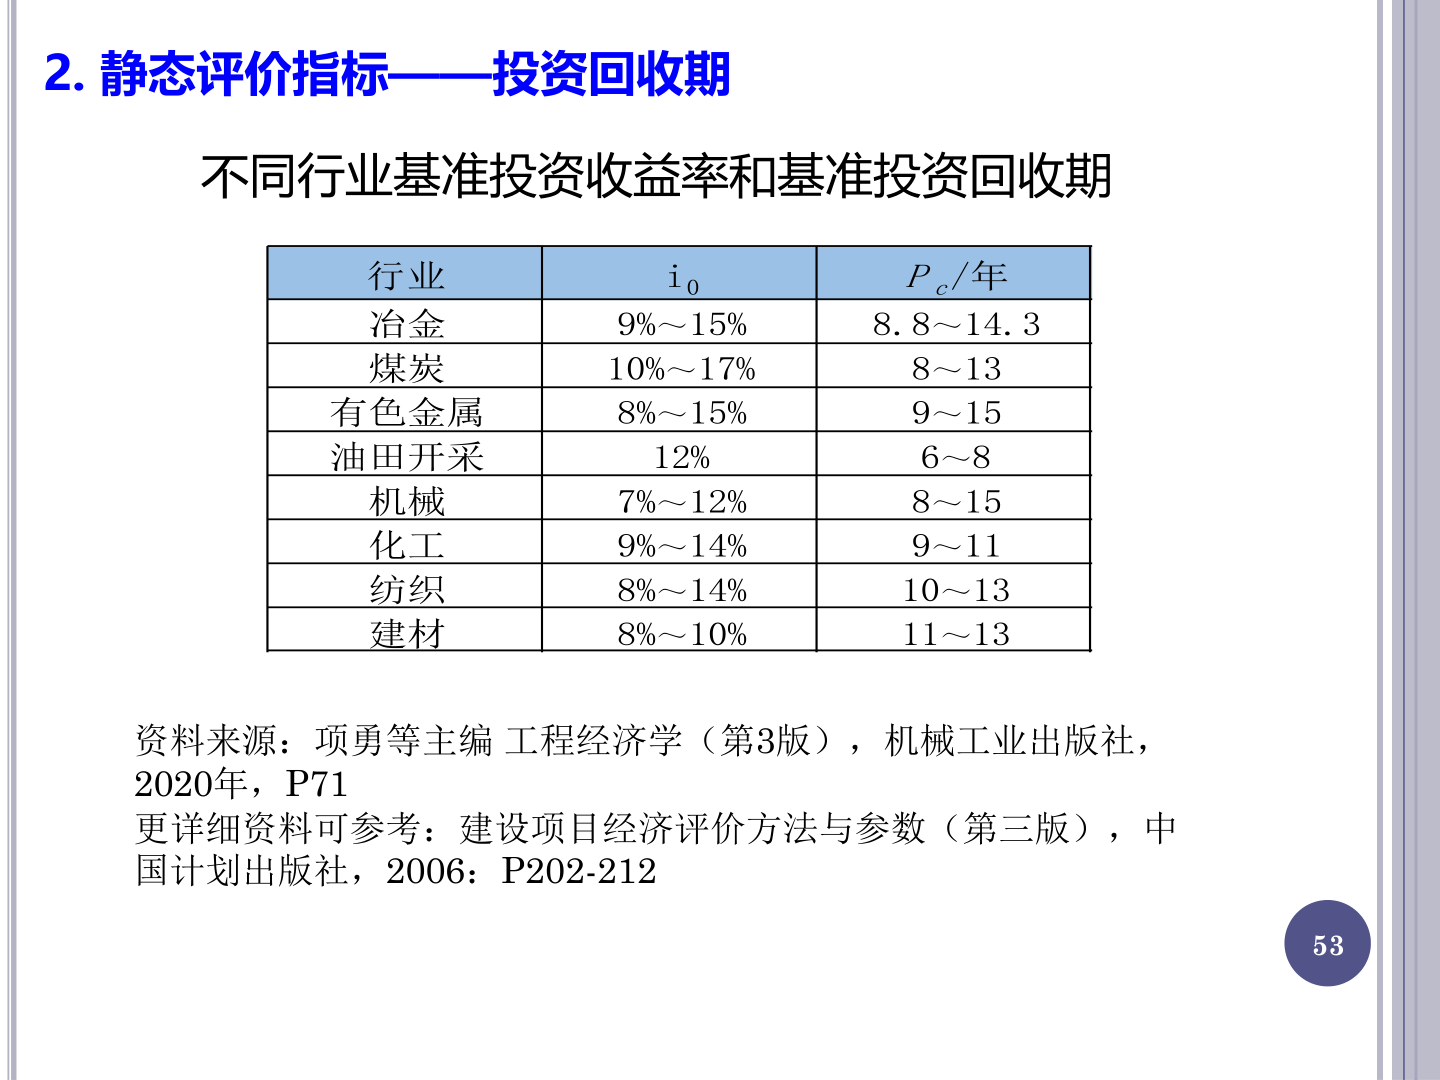
讲解 · 行业基准收益率与回收期
这页在算什么
给八个行业的基准投资收益率 \(i_0\) 与基准投资回收期 \(P_c\)。 前面算出的 ROI 与 \(i_0\) 比,\(P_t\) 与 \(P_c\) 比。 两个都过线,项目才算可行。
为什么需要它
同样 8.5% 的 ROI,在建材过线,在冶金就不够。 行业不同,资金成本、建设周期、风险都不一样,及格线不能一刀切。 这张表就是把及格线按行业分开给出。
符号与公式
| 符号 | 读作 | 含义 | 怎么用 |
|---|---|---|---|
| \(i_0\) | 基准投资收益率 | 行业要求的最低投资回报率 | 与 ROI 比 |
| \(P_c\) | 基准投资回收期 | 行业允许的最长回本时间 | 与 \(P_t\) 比 |
| 行业 | \(i_0\) | \(P_c\)(年) |
|---|---|---|
| 冶金 | 9%~15% | 8.8~14.3 |
| 煤炭 | 10%~17% | 8~13 |
| 有色金属 | 8%~15% | 9~15 |
| 油田开采 | 12% | 6~8 |
| 机械 | 7%~12% | 8~15 |
| 化工 | 9%~14% | 9~11 |
| 纺织 | 8%~14% | 10~13 |
| 建材 | 8%~10% | 11~13 |
表里给的是区间,不是单值。 下限可理解为该行业的最低要求,上限可理解为较好水平。
这条是按表中数字推出来的,课件没有明说区间的取法。 p.51 给 ROI 的基准是 10%、ROE 是 15%,本表的 \(i_0\) 对的是 ROI。
一步步算
- 先确定题目说的行业,找到对应那一行。
- 拿 ROI 与 \(i_0\) 比:\(\mathrm{ROI} \ge i_0\) 才算达到要求。
- 拿 \(P_t\) 与 \(P_c\) 比:\(P_t \le P_c\) 才算回本够快。
- 两个都过才判可行;只过一个,另一个指标要说明。
拿机械行做一次对照(只是示例,题目没说行业就不要自己定):
| 指标 | 算得 | 机械行基准 | 比较 | 结论 |
|---|---|---|---|---|
| ROI | 16.55% | 7%~12% | 高于上限 | 通过 |
| \(P_t\) | 1.83 年 | 8~15 年 | 低于下限 | 通过 |
16.55% 落在 7%~12% 之外,不只是过线,还高出上限。 1.83 年比 8~15 年短得多,回本速度明显快于行业一般水平。
结果怎么读,哪里会错
两列各管各的:\(i_0\) 只跟收益率比,\(P_c\) 只跟回收期比。 不要拿 ROI 去比 \(P_c\),也不要拿 \(P_t\) 去比 \(i_0\)。 题目若给了具体基准值,就以题目的数为准。
记住
\(i_0\) 对 ROI、\(P_c\) 对 \(P_t\),两列各比各的。表里是区间,题目给了具体基准就用题目的数。
p.54 投资回收期算例
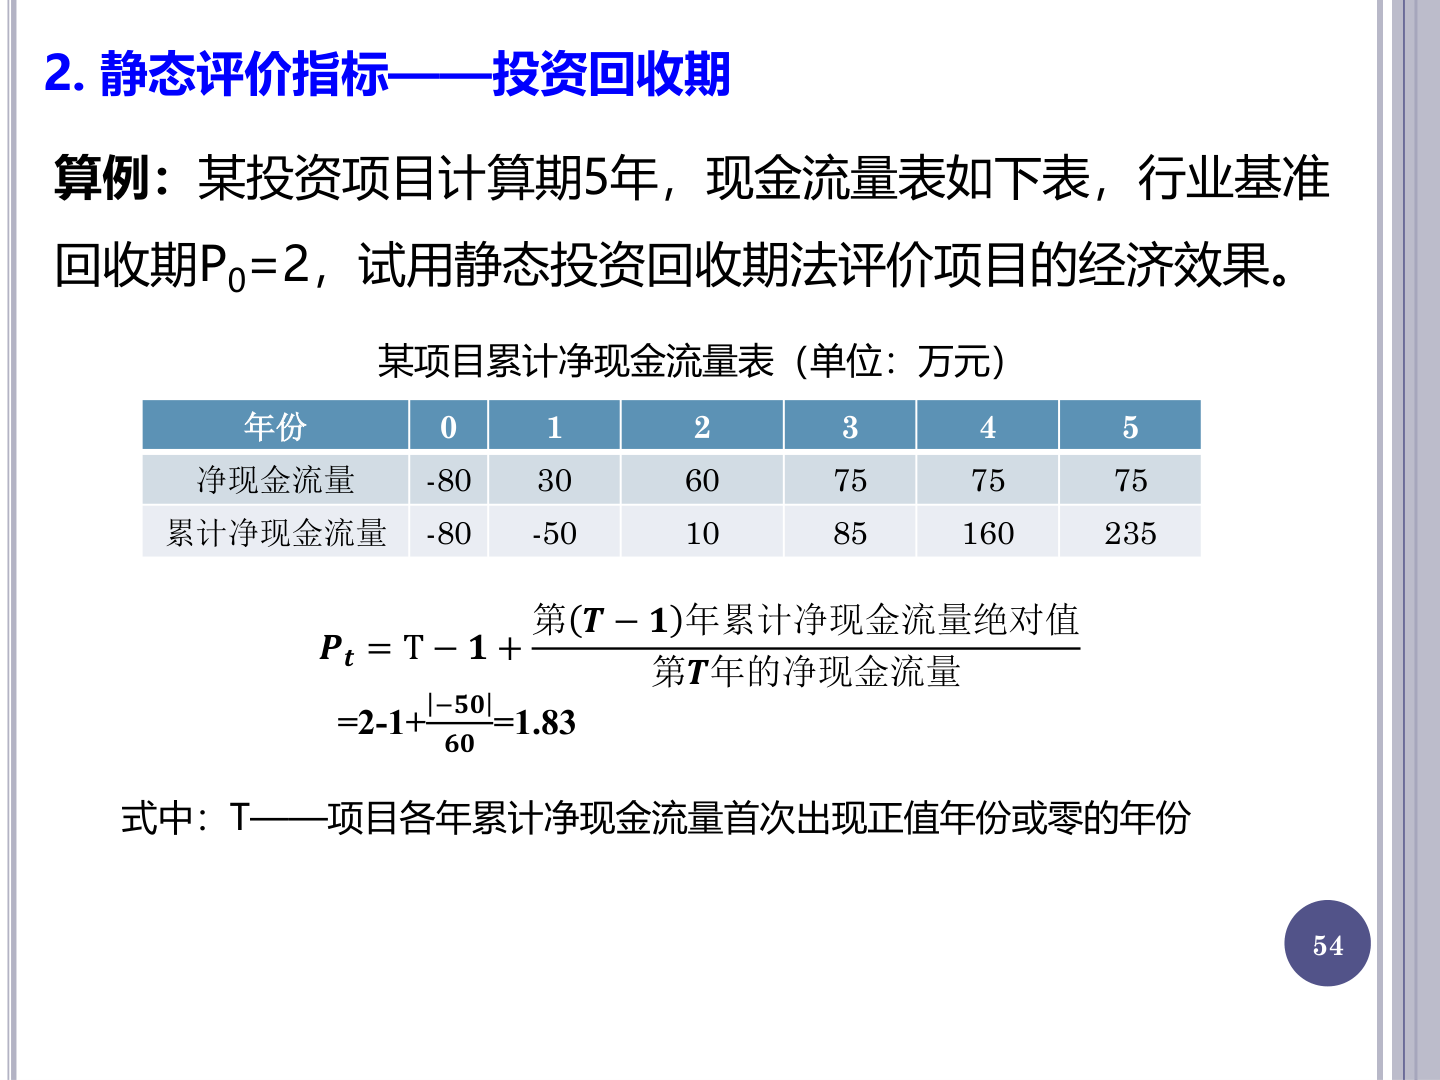
讲解 · 投资回收期算例
这页在算什么
题给 0–5 年的净现金流量,行业基准回收期 \(P_0 = 2\) 年。 要求算静态投资回收期 \(P_t\),再判断项目可不可行。 计算期 5 年,投资 −80 发生在第 0 年。
为什么需要它
这题是 p.52 第二个公式的完整演练。 各年净收益不同,不能直接用 \(I \div A\),只能靠累计行找转正点。 题目把累计行都算好了,考的是会不会取 \(T\) 与两个数。
符号与公式
| 符号 | 读作 | 含义 | 本题取值 |
|---|---|---|---|
| 净现金流量 | — | \(\mathrm{CI} - \mathrm{CO}\) | 表第 2 行 |
| 累计净现金流量 | — | 从第 0 年加到当年 | 表第 3 行 |
| \(T\) | 转正年份 | 累计首次 \(\ge 0\) 的年份 | 2 |
| \(P_t\) | 投资回收期 | 待求 | — |
| \(P_0\) | 基准回收期 | 题给的及格线 | 2 年 |
公式:\(P_t = T - 1 + \dfrac{\lvert NCF_{T-1} \rvert}{NCF_T}\)。 零头是两项之比:第 \(T-1\) 年累计净现金流量的绝对值,除以第 \(T\) 年的净现金流量。 课件把基准写成 \(P_0\),它就是 p.52 判据里的 \(P_c\)。
一步步算
- 列净现金流量:−80、30、60、75、75、75。
- 逐年累加:−80、−50、10、85、160、235。
- 累计行第 0、1 年为负,第 2 年变正,所以 \(T = 2\)。
- 第 \(T-1\) 年即第 1 年,累计 \(-50\),绝对值取 50。
- 第 \(T\) 年即第 2 年,净现金流量 60。
- 代入:\(P_t = 2 - 1 + 50 \div 60 = 1 + 0.833 = 1.83\) 年。
| 年份 | 0 | 1 | 2 | 3 | 4 | 5 |
|---|---|---|---|---|---|---|
| 净现金流量 | −80 | 30 | 60 | 75 | 75 | 75 |
| 累计净现金流量 | −80 | −50 | 10 | 85 | 160 | 235 |
校验:第 2 年每月大约收回 \(60 \div 12 = 5\) 万元。 \(50 \div 5 = 10\) 个月,正好是 0.83 年,与插值结果对得上。
反算:1.83 年时累计为 \(-50 + 0.83 \times 60 = -0.2\),约等于 0。 差 0.2 来自 0.83 的舍入,取 1.833 时正好归零。
若题目只给利润表,先把折旧与摊销加回,得到净现金流量再累计。 若投资分年投入,第 0 年不止一笔,累计行要从第一笔投资算起。 第 5 年累计 235 万元,说明 1.83 年之后项目一直在净流入。
结果怎么读,哪里会错
\(P_t = 1.83\) 年 \(\le P_0 = 2\) 年,项目可行。 余量只有 0.17 年,约 2 个月,属于刚好过线。 若基准改成 1.5 年,同一个项目就会被判不可行。
注意
\(T\) 看的是累计行首次 \(\ge 0\) 的年份,不是净现金流量首次为正的年份。本题两者都在第 2 年,换一张表就可能错开。
p.55 静态指标的优缺点与用法
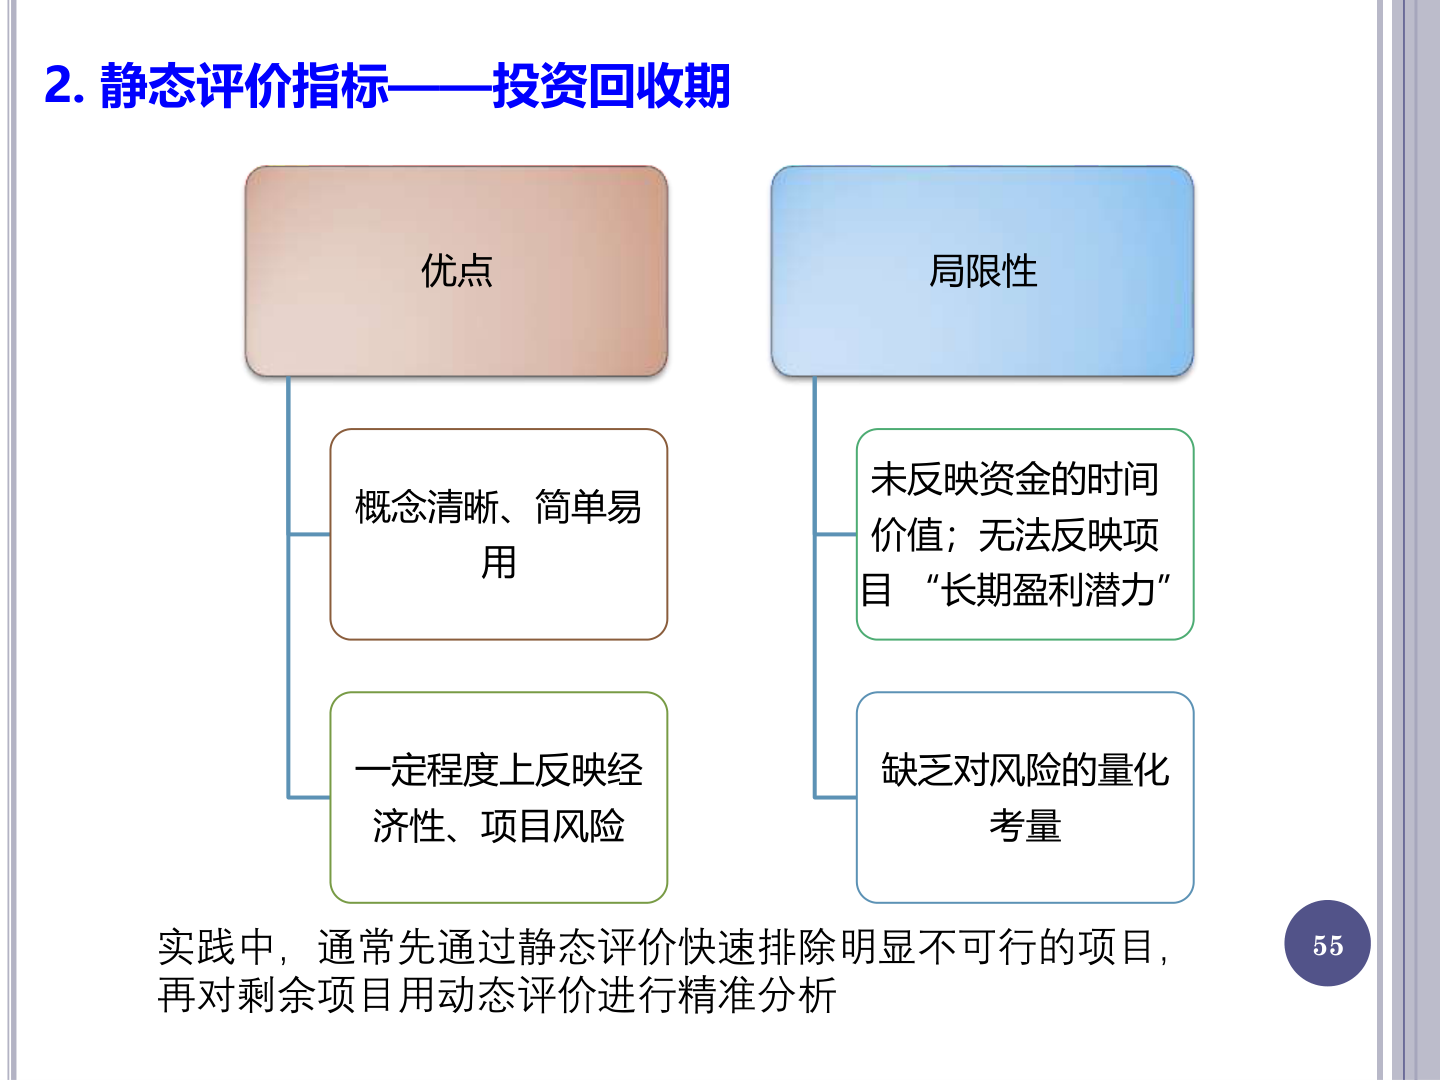
讲解 · 静态指标的优缺点与用法
这页在算什么
给静态评价指标列两条优点、三条局限,再给一句用法。 上方左右两栏,左栏优点两个框,右栏局限两个框。
为什么需要它
静态指标算得快,但把不同年份的钱直接相加。 今天的一块钱和三年后的一块钱被当成一样重,结论就会偏。 知道它偏在哪,才知道什么时候能用、什么时候必须换动态指标。
两条优点分开看。
概念清晰、简单易用,是因为只用加减,不必查折现系数。 一张表就能算完,初筛阶段很省时间。
第二条是一定点上反映经济性与项目风险。 回收期短的项目更早收回本金,暴露在风险里的时间更短。
符号与公式
这页没有新公式,三条局限可以拆成一张对照表:
| 局限 | 具体表现 | 后果 |
|---|---|---|
| 不折现 | 各年现金流直接相加 | 晚到的钱被高估 |
| 看不到长期 | 只算到回本为止 | 回本后的收益不计 |
| 不量化风险 | 没有概率或情景 | 风险大的项目可能排前面 |
一步步算
用 p.59 的例题看第一条局限:
- 静态累计净现金流量第 4 年为 −220,第 5 年 +30。
- 静态回收期 \(P_t = 4 + 220 \div 250 = 4.88\) 年。
- 同一组现金流折现后,累计净现值第 5 年为 −118.5,第 6 年 +22.6。
- 动态回收期 \(P_t' = 5 + 118.5 \div 141.1 = 5.84\) 年。
- 两个数差 0.96 年,就是「不折现」造成的偏差。
若基准回收期定 5 年,静态判可行(\(4.88 \le 5\))。 动态判不可行(\(5.84 > 5\)),同一项目只因为折法不同就翻面。
第二条局限也能用同一组数看。 若项目第 6 年就结束,累计净现值只有 22.6 万元。
继续做到第 10 年,累计净现值 469.93 万元,回收期却不变。 多出来的 447 万元后期收益,回收期指标看不见。
局限栏第一个框里其实写了两条毛病。 一条是折不折现,另一条是算到哪一年为止。 答题时要分开写,别合并成一句。
第三条局限没有数可算:静态指标不含概率,风险不同的项目会得同一个分。 这三条局限分别对应折现、计算期、风险三个维度。 静态指标不是不能用,而是只能用来粗筛。
结果怎么读,哪里会错
静态指标适合做第一道筛子:算得快,先淘汰明显不行的项目。 剩下的项目再用动态指标复核,这一步不能省。 静态结论不能直接当最终结论,尤其是回收期接近基准的时候。
记住
静态管快、动态管准。先静态粗筛,再动态精算,顺序不能反。
p.56 财务净现值 FNPV
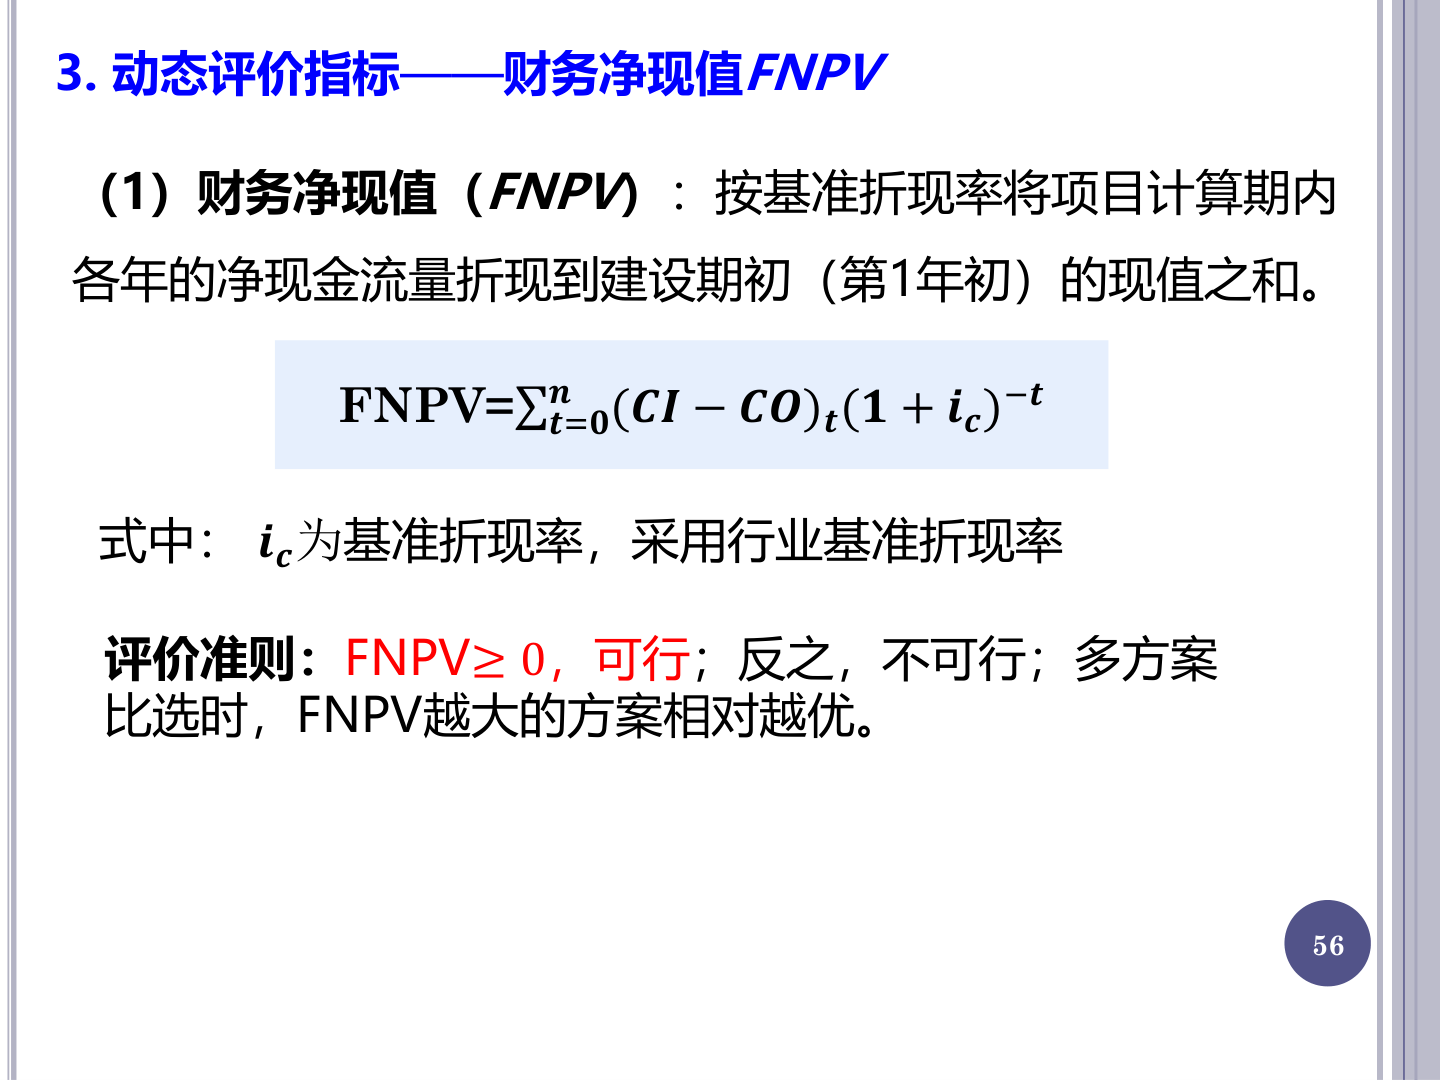
讲解 · 财务净现值 FNPV
这页在算什么
定义 FNPV:把计算期内各年的净现金流量折到建设期初再求和。 给公式、给 \(i_c\) 的取法、给三条判据。
为什么需要它
静态指标把不同年份的钱直接相加,FNPV 先把它们搬回同一天。 搬回同一天才能比较,也才能把投资与后期收益放在一个尺度上。 代价是要先定折现率 \(i_c\),这个率由行业给定。
符号与公式
| 符号 | 读作 | 含义 | 从哪来 |
|---|---|---|---|
| \(\mathrm{CI}\) | 现金流入 | 收入、资产回收 | 现金流量表 |
| \(\mathrm{CO}\) | 现金流出 | 投资、经营成本、税金 | 现金流量表 |
| \(t\) | 时点 | 建设期初为 0 | 表头 |
| \(i_c\) | 基准折现率 | 行业给的折现率 | 题给或查 p.53 |
| \(n\) | 计算期 | 最后一年的时点 | 表头 |
公式:\(\mathrm{FNPV} = \sum_{t=0}^{n} (\mathrm{CI} - \mathrm{CO})_t (1 + i_c)^{-t}\),\(t\) 从 0 到 \(n\)。 \((1 + i_c)^{-t}\) 叫折现系数,记作 \((\mathrm{P/F}, i_c, t)\),可直接查表。
一步步算
拿一组最简单的数练手(自设,非课件数据)。 第 0 年投 100,第 1–3 年收回 40、50、60,\(i_c = 10\%\)。
- 第 0 年:\(-100 \times 1 = -100\)。
- 第 1 年:\(40 \times 0.9091 = 36.36\)。
- 第 2 年:\(50 \times 0.8264 = 41.32\)。
- 第 3 年:\(60 \times 0.7513 = 45.08\)。
- 相加:\(-100 + 36.36 + 41.32 + 45.08 = 22.76\) 万元。
| 时点 | 净现金流量 | 折现系数 | 折现值 |
|---|---|---|---|
| 0 | −100 | 1.0000 | −100.00 |
| 1 | 40 | 0.9091 | 36.36 |
| 2 | 50 | 0.8264 | 41.32 |
| 3 | 60 | 0.7513 | 45.08 |
| 合计 | — | — | 22.76 |
校验:不折现的净流量合计是 \(40 + 50 + 60 - 100 = 50\) 万元。 折现后只剩 22.76 万元,少掉的 27.24 万元就是时间价值。
结果怎么读,哪里会错
\(\mathrm{FNPV} = 22.76 \ge 0\),项目可行。 单位是万元,正数表示按 \(i_c\) 折现后还能多赚这么多。 多方案比选时,FNPV 越大越优,因为都折到了同一时点。
若 FNPV 恰好等于 0,说明项目刚好赚到 \(i_c\),判据仍算可行。
注意
折现的基准时点是建设期初。第 0 年的投资不折,第 1 年的钱才乘 \((1 + i_c)^{-1}\)。折现率 \(i_c\) 也不要拿 p.53 的 \(i_0\) 直接顶替。
p.57 社会折现率取值
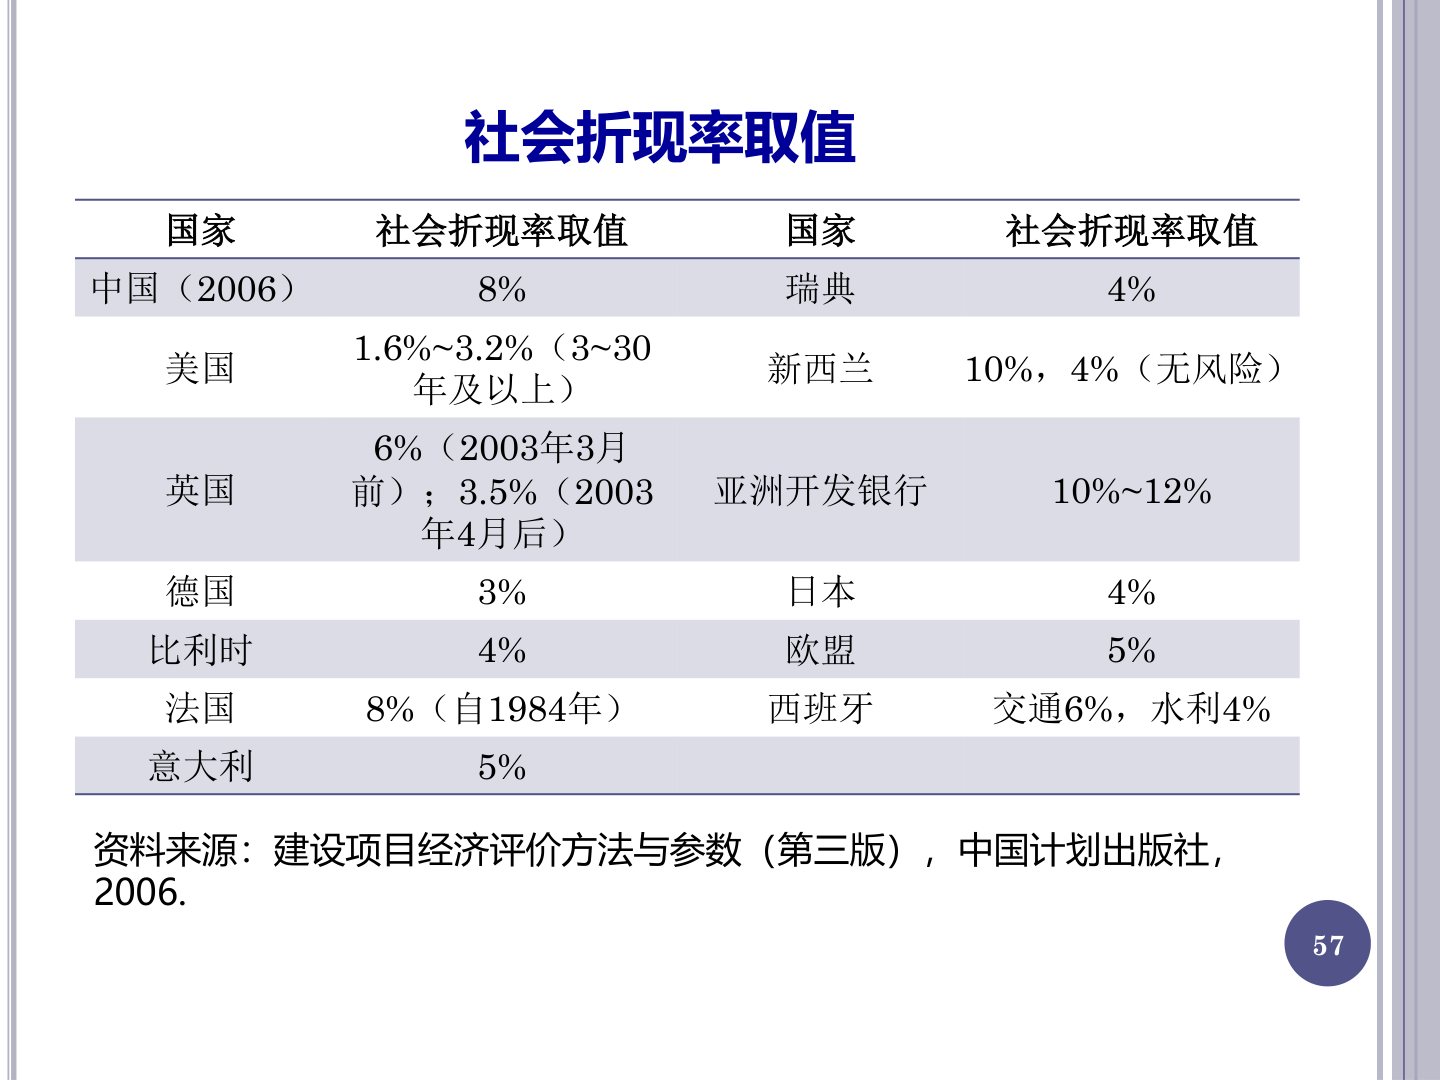
讲解 · 社会折现率取值
这页在算什么
列各国或机构的社会折现率取值,给折现率一个参照。 中国 2006 年取 8%,是后面算例要用的量级。
为什么需要它
折现率越高,未来的钱折回来越不值钱,FNPV 越小。 同一组现金流,换一个折现率,结论就可能翻面。 社会折现率把「社会整体愿意为未来等多付多少」定成一个数。
符号与公式
| 符号 | 读作 | 含义 | 从哪来 |
|---|---|---|---|
| \(i_s\) | 社会折现率 | 社会对资金时间价值的最低要求 | 本页表 |
| \(i_c\) | 基准折现率 | FNPV 公式里用的折现率 | 题给 |
两者不是同一个概念,但数值上常互相参照。 课件 p.61 的算例直接把 8% 当折现率用,就是按这个参照取的。
| 国家或机构 | 取值 | 国家或机构 | 取值 |
|---|---|---|---|
| 中国(2006) | 8% | 瑞典 | 4% |
| 美国 | 1.6%~3.2% | 新西兰 | 10%,4%(无风险) |
| 英国 | 6%(2003 年 3 月前),3.5%(4 月起) | 亚洲开发银行 | 10%~12% |
| 德国 | 3% | 日本 | 4% |
| 比利时 | 4% | 欧盟 | 5% |
| 法国 | 8%(自 1984 年) | 西班牙 | 交通 6%,水利 4% |
| 意大利 | 5% | — | — |
一步步算
用 p.59 的同一组现金流,只换折现率,看 FNPV 怎么变。
- \(i = 8\%\) 时,\(\mathrm{FNPV} = 583.6\) 万元。
- \(i = 10\%\) 时,\(\mathrm{FNPV} = 469.93\) 万元。
- \(i = 12\%\) 时,\(\mathrm{FNPV} = 372.7\) 万元。
- \(i = 25\%\) 时,\(\mathrm{FNPV} = -2.6\) 万元。
| 折现率 | 8% | 10% | 12% | 25% |
|---|---|---|---|---|
| FNPV(万元) | 583.6 | 469.93 | 372.7 | −2.6 |
| 判断 | 可行 | 可行 | 可行 | 不可行 |
折现率每提高 2 个百分点,FNPV 少约 100 万元。 到 25% 时项目已不可行,\(\mathrm{NPV} = -2.6\)。 它的 IRR 约 24.9%,略低于 25%。
结果怎么读,哪里会错
表里的数只用来理解量级,不能直接当题目答案。 做题时题目给了 \(i_0\) 或 \(i_c\),就按题目给的算,不要拿 8% 替换。 新西兰那格的 4% 写着「无风险」,是另一个口径,不能当折现率直接用。
记住
我国 2006 年的社会折现率是 8%。折现率越高,FNPV 越小;折现率就是结论的开关。
p.58 FNPV 例题与现金流量图
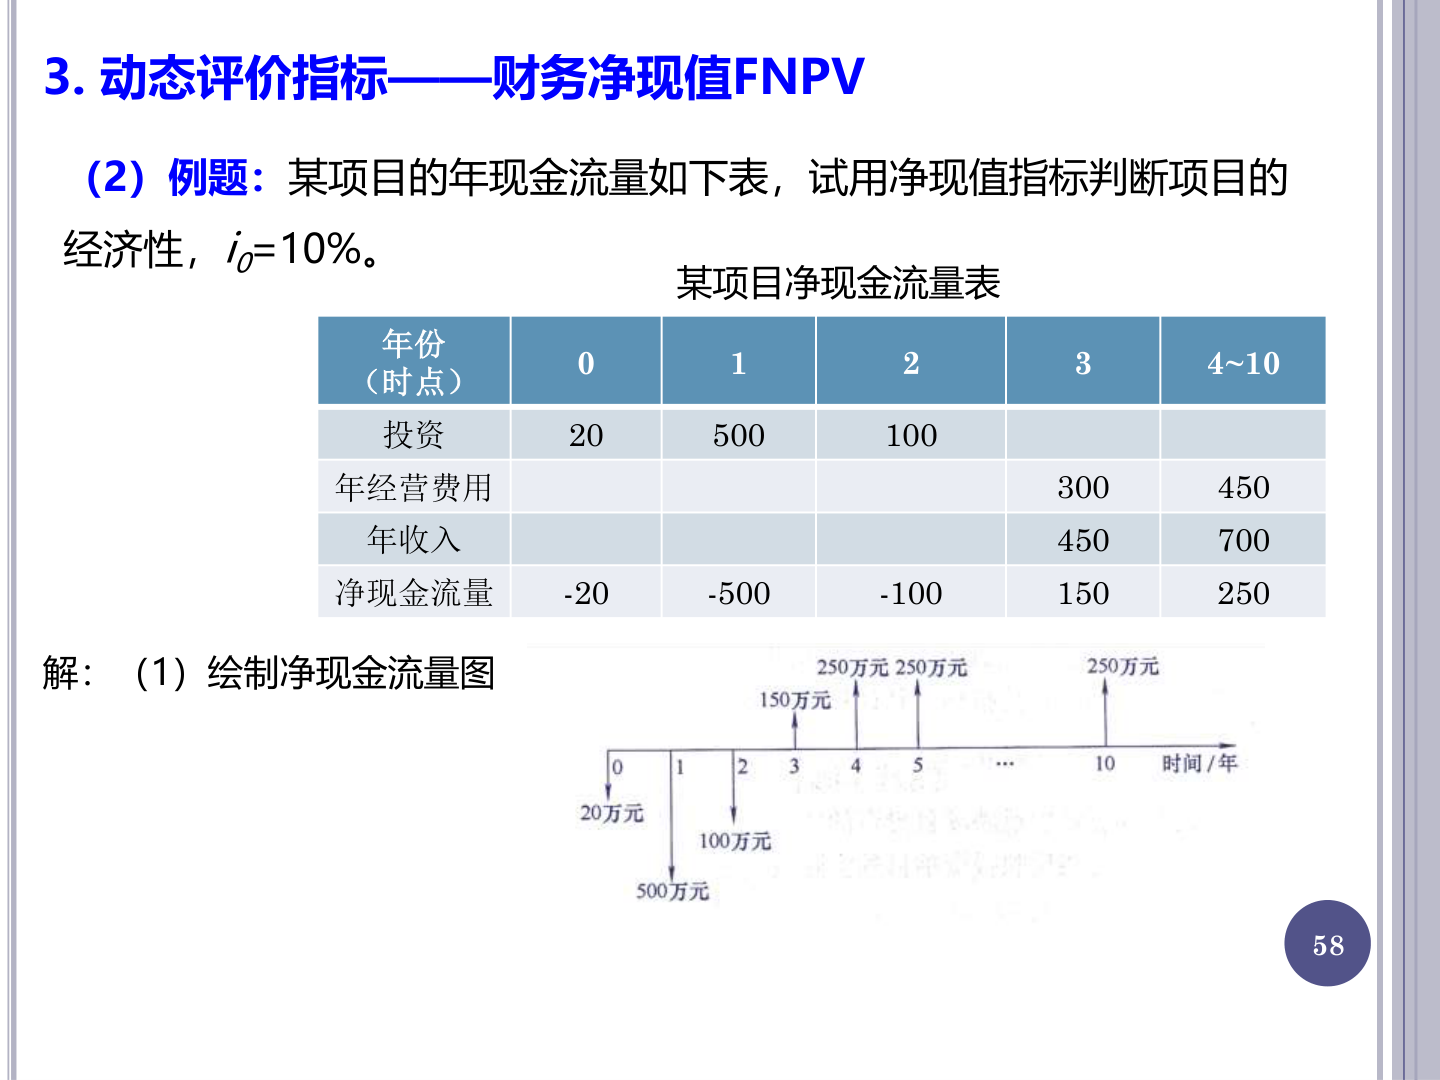
讲解 · FNPV 例题与现金流量图
这页在算什么
给一张 0–10 年的净现金流量表,要求用净现值判断经济性,\(i_0 = 10\%\)。 本页只做第一步:把表读成一组现金流,再画成现金流量图。
为什么需要它
表格横着读容易把「4~10」当成一年。 画成图以后,每根箭头的长度与位置都看得见,年数不会数错。 后面的表格法与公式法都从这张图取数。
符号与公式
| 行 | 含义 | 怎么算 |
|---|---|---|
| 投资 | 当年投出去的钱 | 表第 1 行,取负 |
| 年经营费用 | 当年付出的成本 | 表第 2 行,取负 |
| 年收入 | 当年收到的钱 | 表第 3 行,取正 |
| 净现金流量 | 收入 − 经营费用 − 投资 | 表第 4 行 |
一步步算
- 第 0 年只有投资 20,净现金流量 −20。
- 第 1 年只有投资 500,净现金流量 −500。
- 第 2 年只有投资 100,净现金流量 −100。
- 第 3 年收入 450、经营费用 300,净现金流量 150。
- 第 4–10 年收入 700、经营费用 450,每年净现金流量 250。
- 数年份:4、5、6、7、8、9、10,一共 7 年。
| 年份(时点) | 0 | 1 | 2 | 3 | 4~10 |
|---|---|---|---|---|---|
| 投资 | 20 | 500 | 100 | — | — |
| 年经营费用 | — | — | — | 300 | 450 |
| 年收入 | — | — | — | 450 | 700 |
| 净现金流量 | −20 | −500 | −100 | 150 | 250 |
画图:横轴标 0 到 10 年。 向下的箭头画 20、500、100,分别在第 0、1、2 年。 向上的箭头画 150 在第 3 年,250 从第 4 年画到第 10 年。
箭头向上是流入,向下是流出,长度按金额比例画。 第 3 年那根标 150,是净额,不是收入 450。 图上的「…」表示第 6 到第 9 年省略,不是不算。
校验:净流入合计 \(150 + 250 \times 7 = 1900\) 万元。 投资合计 \(20 + 500 + 100 = 620\) 万元。 两者相减 1280 万元,正好等于第 10 年的累计净现金流量。
结果怎么读,哪里会错
这张表后面要用两次:表格法逐年折现,公式法把 7 年年金一次折现。 两种方法的差别只在算法,取的是同一组现金流。 净现金流量已经合过投资、成本、收入,后面不要再重复加减。
注意
4~10 是 7 年,不是 6 年,也不是 10 年。年金现值系数 \((\mathrm{P/A}, 10\%, 7)\) 里的 7 就是从这里数出来的。
p.59 FNPV 的表格法
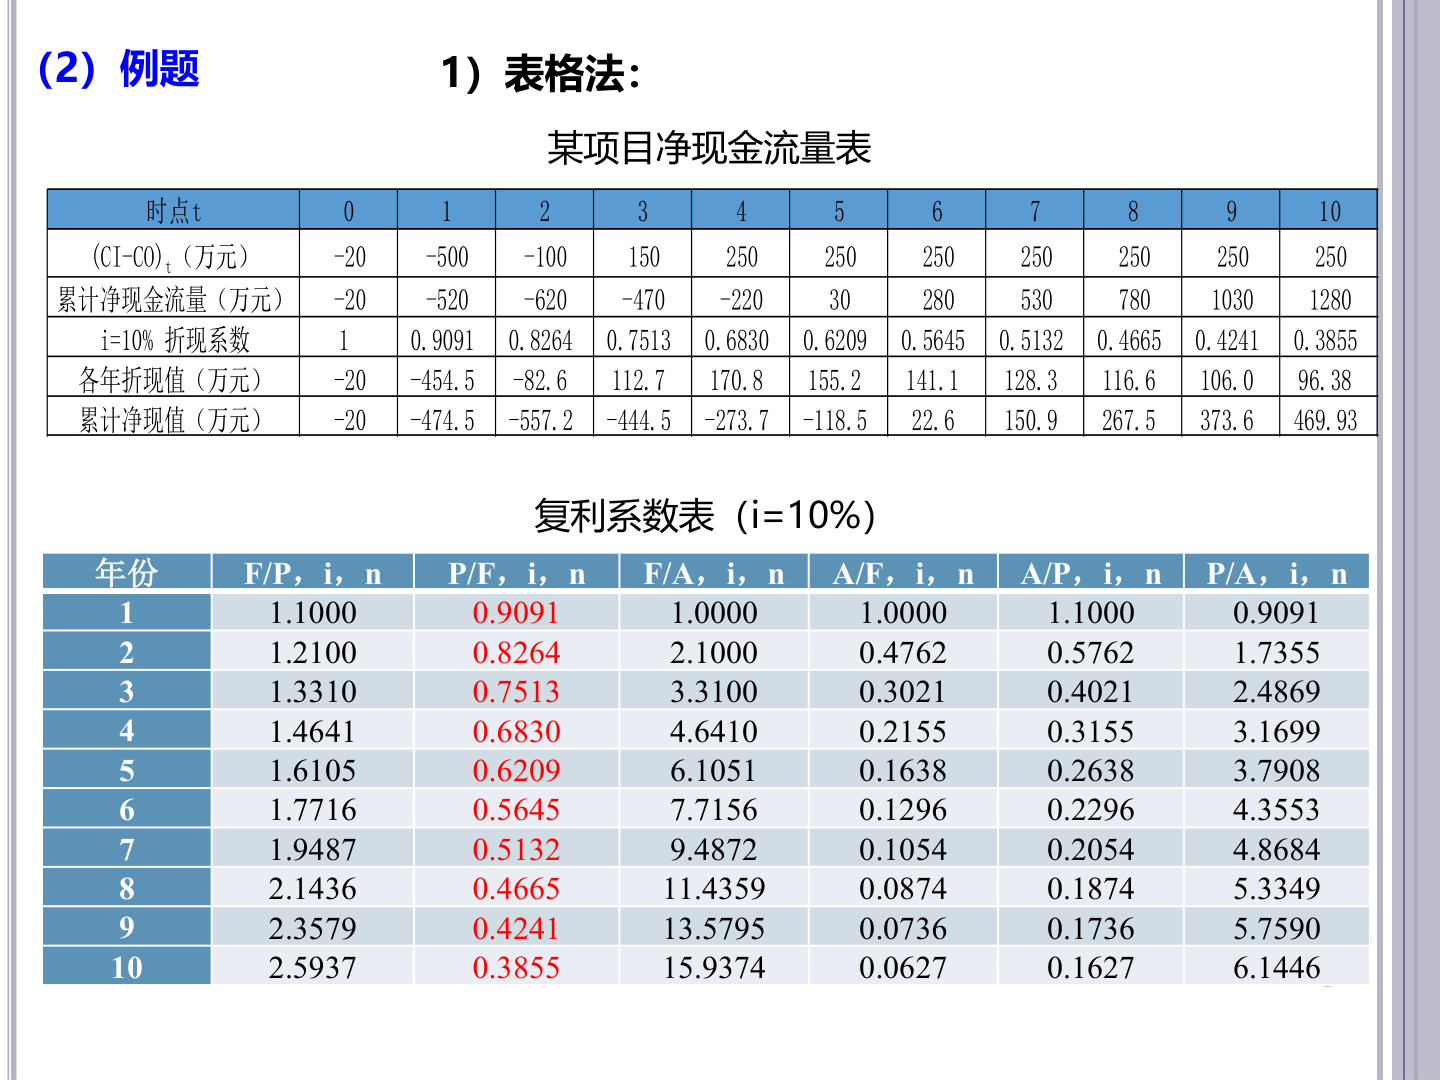
讲解 · FNPV 的表格法
这页在算什么
用表格法算 p.58 那道题的 FNPV,\(i = 10\%\)。 五行:净现金流量、累计净现金流量、折现系数、各年折现值、累计净现值。 末格 469.93 就是 FNPV。
为什么需要它
公式法一步到位,中间错一项看不出来。 表格法把每一年摊成一行,哪一年折错、哪一格加错都能查。 两种方法都算一遍,答案能互相验证。
符号与公式
| 行 | 怎么来 | 作用 |
|---|---|---|
| 净现金流量 | p.58 表第 4 行 | 折现的原料 |
| 累计净现金流量 | 逐年加 | 查静态回收期 |
| 折现系数 | 查 \((\mathrm{P/F}, 10\%, t)\) | 把当年钱搬回 0 时点 |
| 各年折现值 | 净现金流量 × 系数 | 每年的现值 |
| 累计净现值 | 逐年加 | 找动态回收期与 FNPV |
一步步算
- 第 0 年:\(-20 \times 1.0000 = -20\),累计 \(-20\)。
- 第 1 年:\(-500 \times 0.9091 = -454.5\),累计 \(-474.5\)。
- 第 2 年:\(-100 \times 0.8264 = -82.6\),累计 \(-557.2\)。
- 第 3 年:\(150 \times 0.7513 = 112.7\),累计 \(-444.5\)。
- 第 4 年:\(250 \times 0.6830 = 170.8\),累计 \(-273.7\)。
- 第 5 年:\(250 \times 0.6209 = 155.2\),累计 \(-118.5\)。
- 第 6 年:\(250 \times 0.5645 = 141.1\),累计 22.6,首次转正。
- 第 7–10 年同法,折现值 128.3、116.6、106.0、96.38。
| 时点 \(t\) | 0 | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| 净现金流量 | −20 | −500 | −100 | 150 | 250 | 250 | 250 | 250 | 250 | 250 | 250 |
| 累计净现金流量 | −20 | −520 | −620 | −470 | −220 | 30 | 280 | 530 | 780 | 1030 | 1280 |
| 折现系数 | 1.0000 | 0.9091 | 0.8264 | 0.7513 | 0.6830 | 0.6209 | 0.5645 | 0.5132 | 0.4665 | 0.4241 | 0.3855 |
| 各年折现值 | −20 | −454.5 | −82.6 | 112.7 | 170.8 | 155.2 | 141.1 | 128.3 | 116.6 | 106.0 | 96.38 |
| 累计净现值 | −20 | −474.5 | −557.2 | −444.5 | −273.7 | −118.5 | 22.6 | 150.9 | 267.5 | 373.6 | 469.93 |
校验一:把表里的折现值按显示值相加,得 469.98。 与末格 469.93 差 0.05,因为累计行用未舍入的数加,属正常舍入。 中间各格同理,用显示值逐格加会差 0.1 上下。
校验二:累计净现金流量第 5 年转正,静态回收期 \(4 + 220 \div 250 = 4.88\) 年。 校验三:累计净现值第 6 年转正,动态回收期 \(5 + 118.5 \div 141.1 = 5.84\) 年。
结果怎么读,哪里会错
\(\mathrm{FNPV} = 469.93\) 万元 \(\ge 0\),项目可行。 含义是按 10% 折现,项目收回投资并赚到 10%。 除此之外还多出 469.93 万元。
多方案比选时看 FNPV 的绝对值,越大越优。
注意
末格是累计净现值,不是各年折现值的平均。查系数只查 P/F 一列,别把 P/A 的 4.8684 填进某一年。
p.60 FNPV 的公式法
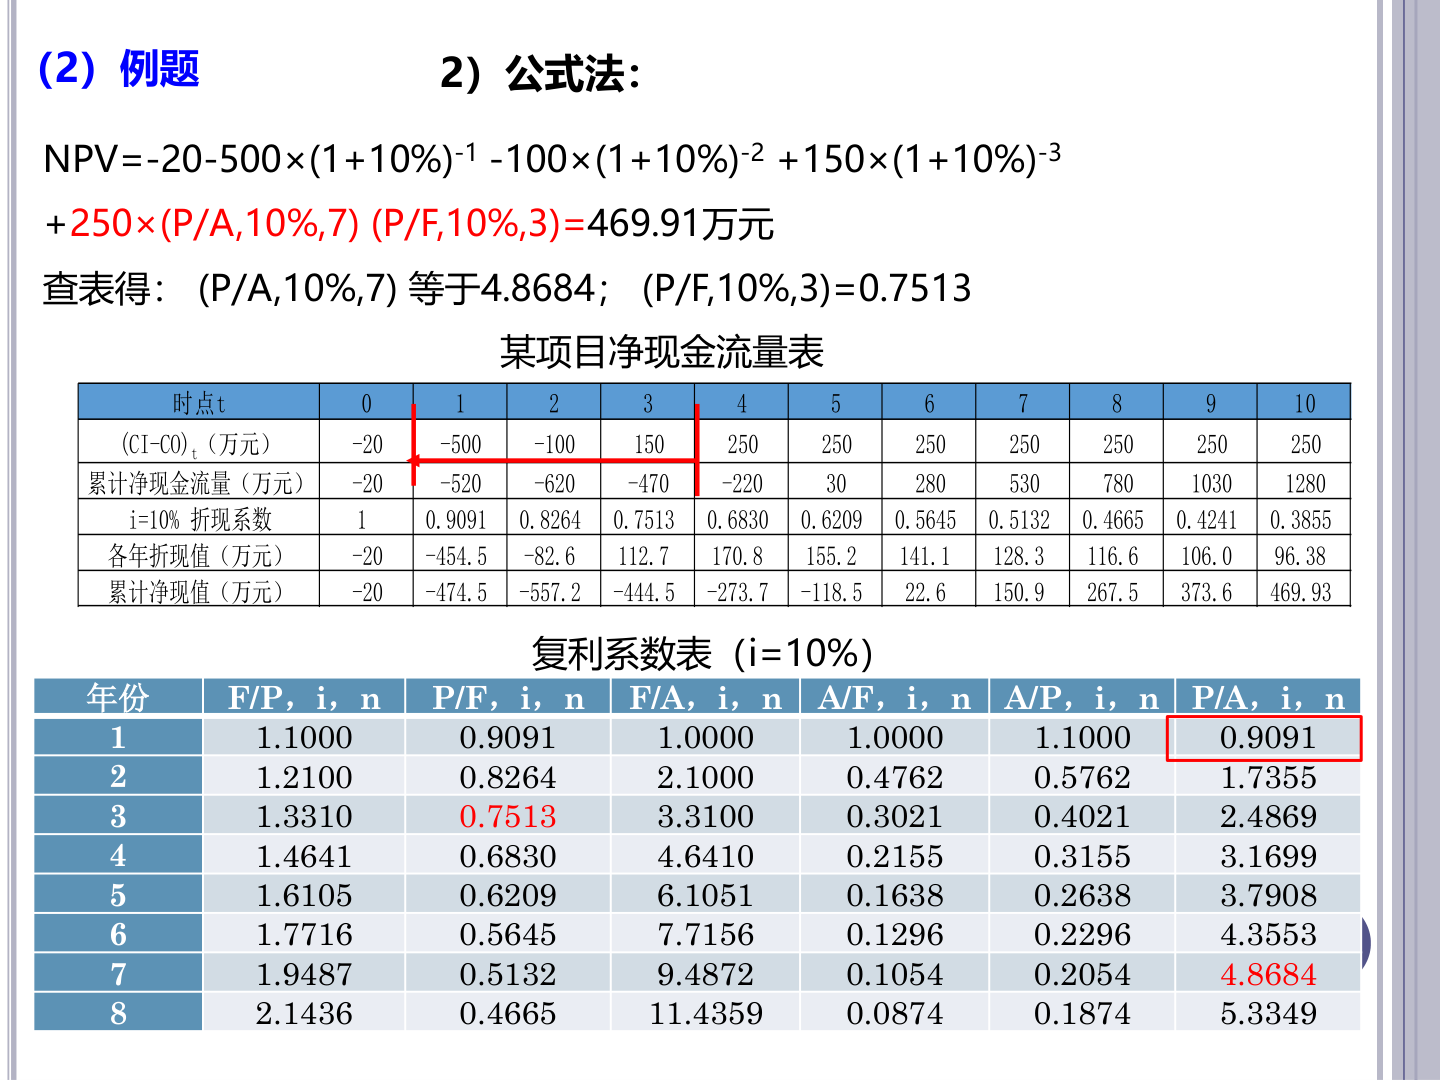
讲解 · FNPV 的公式法
这页在算什么
用公式法算 p.58 同一道题的 FNPV,\(i = 10\%\)。 把 7 年等额年金用 \((\mathrm{P/A}, 10\%, 7)\) 一次折到第 3 年末。 再乘 \((\mathrm{P/F}, 10\%, 3)\) 折回第 0 年。
为什么需要它
表格法要逐年查 11 个系数,公式法只查 2 个。 年金部分越长,公式法越省事,也更不容易抄错行。 两种算法结果差 0.02 万元,正好互相验证。
符号与公式
| 符号 | 读作 | 含义 | 本题取值 |
|---|---|---|---|
| \((\mathrm{P/F}, 10\%, t)\) | 现值系数 | \(t\) 年后的 1 元折回 0 年 | 查表 |
| \((\mathrm{P/A}, 10\%, 7)\) | 年金现值系数 | 连续 7 年每年 1 元的现值 | 4.8684 |
| \((\mathrm{P/F}, 10\%, 3)\) | 现值系数 | 第 3 年末的 1 元折回 0 年 | 0.7513 |
公式:
一步步算
- 第 0 年:\(-20 \times 1 = -20\)。
- 第 1 年:\(-500 \times 0.9091 = -454.55\)。
- 第 2 年:\(-100 \times 0.8264 = -82.64\)。
- 第 3 年:\(150 \times 0.7513 = 112.70\)。
- 年金第一步:\(250 \times 4.8684 = 1217.10\),这是第 3 年末的价值。
- 年金第二步:\(1217.10 \times 0.7513 = 914.41\),折回第 0 年。
- 相加:\(-20 - 454.55 - 82.64 + 112.70 + 914.41 = 469.92\)。
| 项 | 算式 | 折现值(万元) |
|---|---|---|
| 第 0 年投资 | \(-20 \times 1\) | −20.00 |
| 第 1 年投资 | \(-500 \times 0.9091\) | −454.55 |
| 第 2 年投资 | \(-100 \times 0.8264\) | −82.64 |
| 第 3 年净流入 | \(150 \times 0.7513\) | 112.70 |
| 第 4~10 年年金 | \(250 \times 4.8684 \times 0.7513\) | 914.41 |
| 合计 | — | 469.91 |
校验:\(4.8684 \times 0.7513 \approx 3.6576\)。 它等于 4~10 年 7 个 P/F 系数之和 3.6577,差 0.0001 来自系数取舍。
合计按未舍入的 112.695 算得 469.91,按两位显示算得 469.92。
结果怎么读,哪里会错
课件写 469.91,与表格法的 469.93 差 0.02,来自系数取舍。 两种方法互相验证通过,FNPV 大于 0,项目可行。 差值只有几分钱,不影响任何判断。
注意
年金项不能少乘 \((\mathrm{P/F}, 10\%, 3)\)。\((\mathrm{P/A}, 10\%, 7)\) 折到的是第 3 年末。不折这一步,就把 7 年年金当成第 0 年的钱,结果会虚增到 1217 万元。
p.61 净现值表格法算例
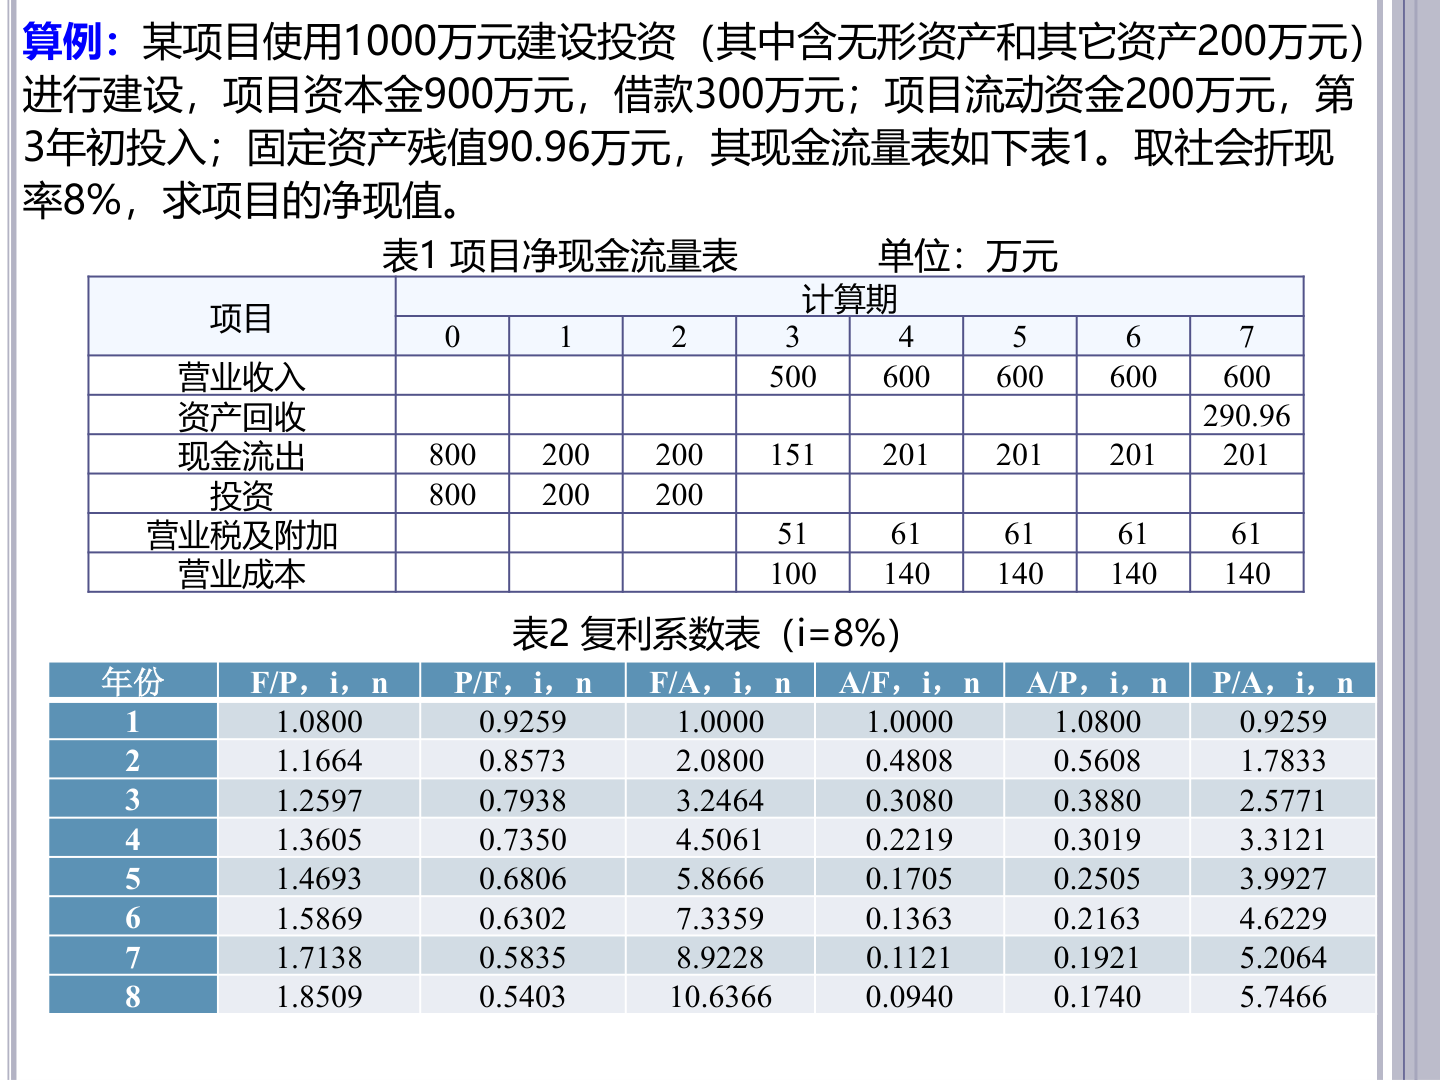
讲解 · 表格法逐年折现
这页在算什么
给一个项目 0–7 年的现金流量表,取社会折现率 8%,求 \(\mathrm{FNPV}\)。 投资分三笔:800、200、200。 第 3 年起有收入,第 7 年多一笔资产回收 290.96。
为什么需要它
这题是 p.49–51 那个项目的继续,收入、成本、税金都是同一组数。 前几页算的是账面利润,这页换成现金流,把折旧摊销剔出去。 算出的 \(\mathrm{FNPV}\) 就是该项目按 8% 折现后的净价值。
符号与公式
| 项目 | 含义 | 本题数字 |
|---|---|---|
| 建设投资 | 形成固定资产与其它资产的投资 | 1000,分 800、200 两笔 |
| 流动资金 | 投产后周转用,最后收回 | 200,第 3 年初投入 |
| 资产回收 | 残值 + 收回流动资金 | \(90.96 + 200 = 290.96\) |
| 营业成本 | 付现的经营成本,不含折旧摊销 | 100、140 |
| 营业税及附加 | 随收入走的税 | 51、61 |
公式:
一步步算
- 第 0 年:投资 800,净现金流量 −800。
- 第 1 年:投资 200,净现金流量 −200。
- 第 2 年:流动资金 200,净现金流量 −200。
- 第 3 年:\(500 - 51 - 100 = 349\)。
- 第 4–6 年:\(600 - 61 - 140 = 399\)。
- 第 7 年:\(600 + 290.96 - 61 - 140 = 689.96\)。
- 查表折现,逐项乘系数。
- 相加得约 339.3 万元。
| 年份 | 0 | 1 | 2 | 3 | 4 | 5 | 6 | 7 |
|---|---|---|---|---|---|---|---|---|
| 净现金流量 | −800 | −200 | −200 | 349 | 399 | 399 | 399 | 689.96 |
| 系数 (P/F, 8%, n) | 1.0000 | 0.9259 | 0.8573 | 0.7938 | 0.7350 | 0.6806 | 0.6302 | 0.5835 |
| 折现值 | −800.00 | −185.18 | −171.46 | 277.04 | 293.27 | 271.56 | 251.45 | 402.59 |
把这行折现值相加,八项合计 339.27 万元。 按精确幂算得 339.25,差 0.02 来自四位系数。
校验:投资合计 \(800 + 200 + 200 = 1200\)。 它正好等于建设投资 1000 加流动资金 200,没有多也没有少。
结果怎么读,哪里会错
\(\mathrm{FNPV} \approx 339.3\) 万元 \(\ge 0\),项目可行。 折旧 152 与摊销 40 没有进现金流量,因为它们不付现。 若把它们当现金流出扣掉,\(\mathrm{FNPV}\) 会被算小一大截。
注意
第 3 年初投入的 200 万元流动资金记在 \(t = 2\),不是 \(t = 3\)。资产回收 290.96 只在最后一年出现一次。
p.62 财务净现值优缺点
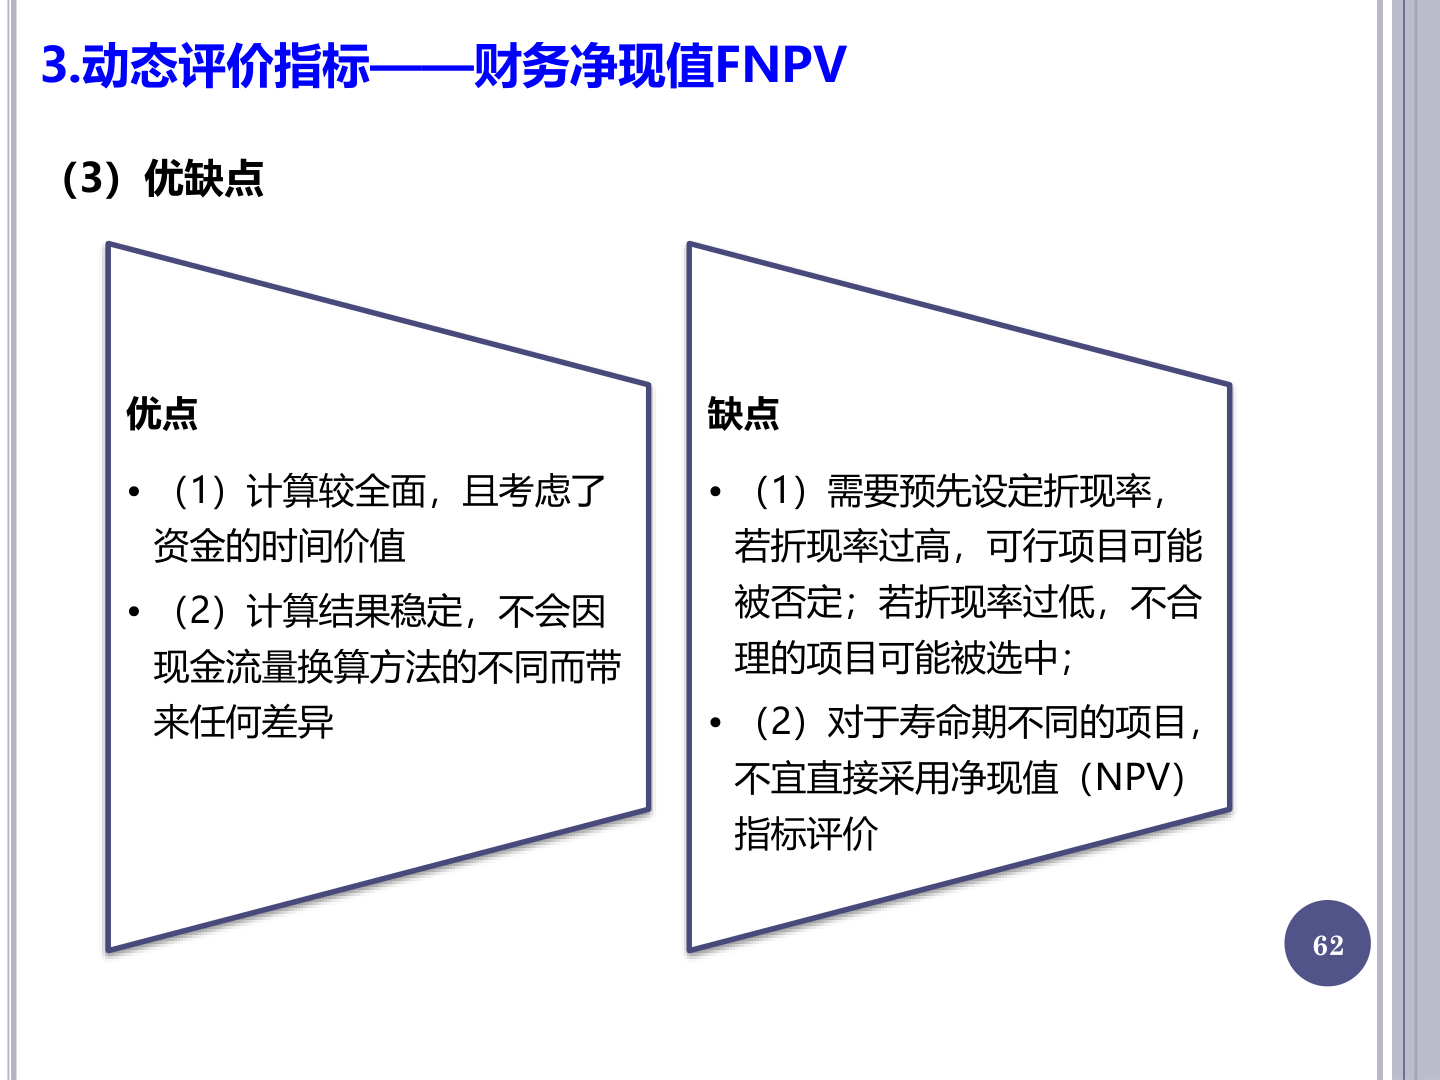
讲解 · 两条优点与两条缺点
这页在算什么
给 \(\mathrm{FNPV}\) 列两条优点、两条缺点。 左框写优点:算得全、结果稳;右框写缺点:怕折现率定错、怕寿命不同。
为什么需要它
\(\mathrm{FNPV}\) 的结论全押在 \(i_c\) 上,\(i_c\) 换了,答案可能翻面。 寿命不同的项目,\(\mathrm{NPV}\) 总额天然偏向寿命长的那一个。 知道这两条边界,才知道什么时候该换指标。
符号与公式
这页没有新公式,优缺点都能用前面的数验证:
| 缺点 | 机理 | 数例 |
|---|---|---|
| 折现率定错 | \(i_c\) 变大,\(\mathrm{FNPV}\) 变小 | 8% 得 583.6,10% 得 469.93,25% 得 −2.6 |
| 寿命不同 | 年份多的项目多出后期现金流 | 两个项目的 \(\mathrm{NPV}\) 不可直接比 |
一步步算
用 p.59 的现金流验证第一条缺点:
- \(i = 8\%\):\(\mathrm{FNPV} = 583.6\) 万元,项目很宽裕。
- \(i = 10\%\):\(\mathrm{FNPV} = 469.93\) 万元,仍然可行。
- \(i = 12\%\):\(\mathrm{FNPV} = 372.7\) 万元,继续下降。
- \(i = 25\%\):\(\mathrm{FNPV} = -2.6\) 万元,判不可行。
- 该项目的 \(\mathrm{IRR}\) 约 24.9%,所以 25% 刚好越过零点。
| 折现率 | 8% | 10% | 12% | 25% |
|---|---|---|---|---|
| \(\mathrm{FNPV}\)(万元) | 583.6 | 469.93 | 372.7 | −2.6 |
| 判断 | 可行 | 可行 | 可行 | 不可行 |
同一个项目,只因为折现率从 10% 提到 25%,结论就从可行变成不可行。 这不是项目变了,是尺子变了。 折现率定得低,未来收益被放大,一般的项目也会显得可行。
第二条优点也能用前面的数验证。 p.59 的表格法得 469.93,p.60 的公式法得 469.91,差 0.02。 两种算法只是换了一种折现写法,结论完全一样。
结果怎么读,哪里会错
优点两条:一是把全计算期的现金流都折到同一时点。 二是逐年折现求和,与按年金一次折现,结果相同。
缺点两条:一是结论依赖预设的 \(i_c\)。 二是寿命不同不能直接比 \(\mathrm{NPV}\) 总额。 寿命长的项目后期现金流多,\(\mathrm{NPV}\) 总额天然更大。
遇到寿命不同,改用净年值,把 \(\mathrm{NPV}\) 摊到每一年再比。 p.59 与 p.60 就是这两种算法的对照,差 0.02 不影响判断。
记住
优点:全面、稳定。缺点:怕折现率错、怕寿命不同。折现率与寿命是 \(\mathrm{FNPV}\) 的两条边界。
p.63 动态投资回收期公式
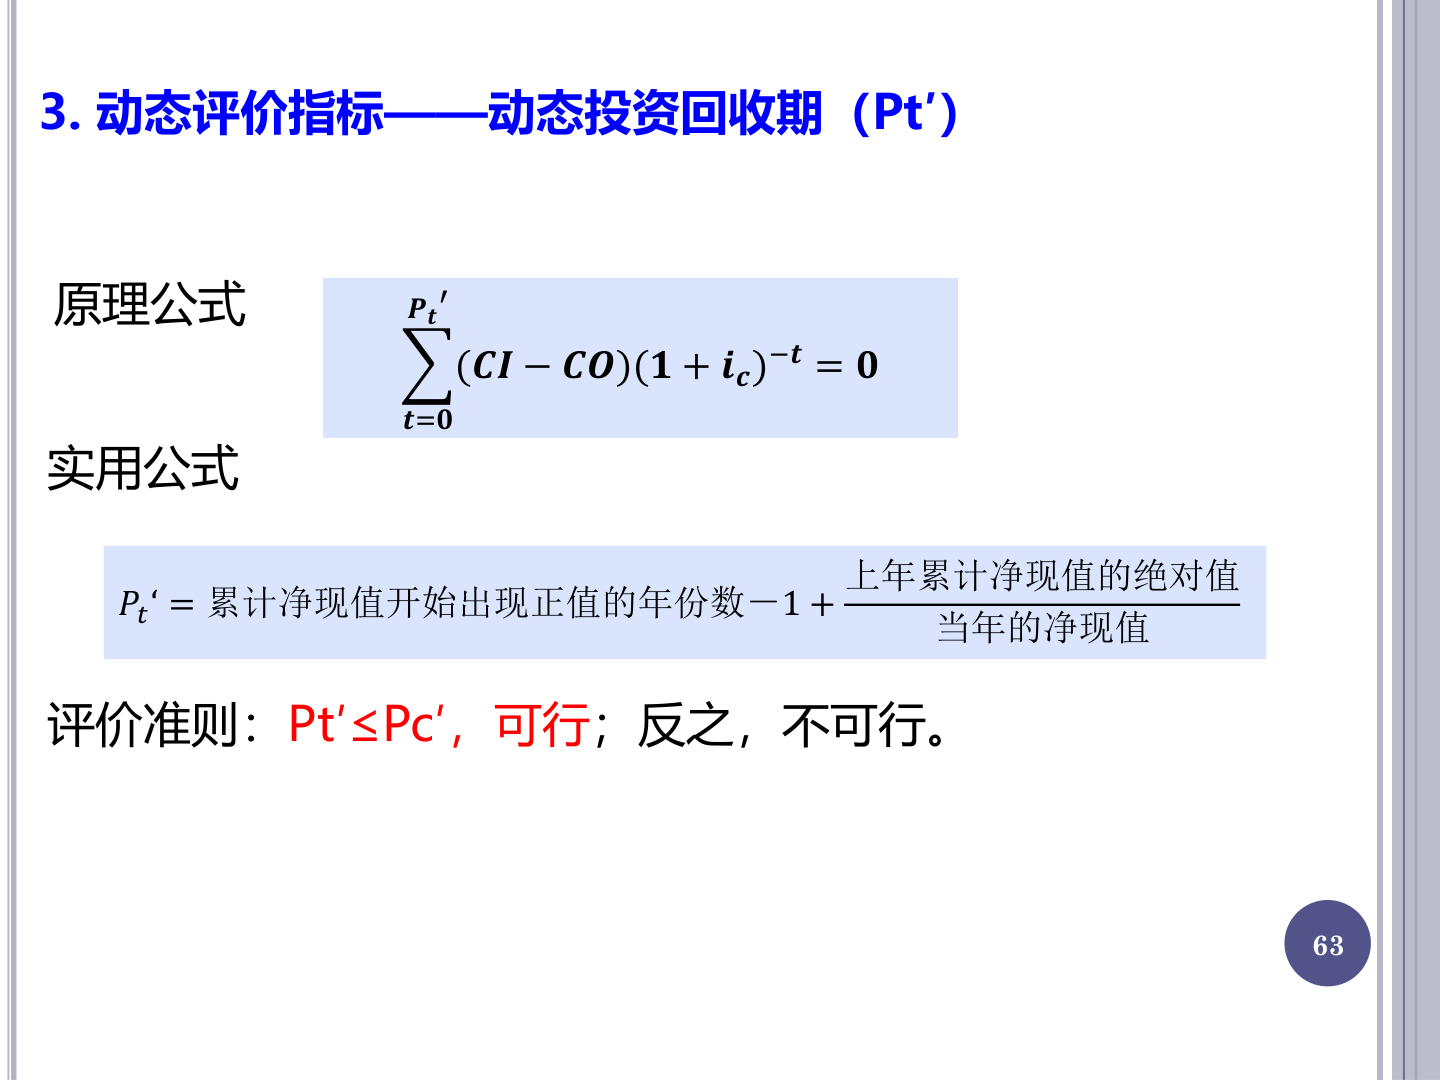
讲解 · 两个公式的分工
这页在算什么
定义动态投资回收期 \(P_t'\):累计净现值归零的时点。 给原理公式与实用公式,判据是 \(P_t' \le P_c'\)。
为什么需要它
静态回收期不折现,会把晚到的钱算得和早到的一样值钱。 动态回收期先把每年折现再累计,回本时点因此更晚,也更保守。 两个回收期一起看,能看出「不折现」让项目显得快了多少。
符号与公式
| 符号 | 读作 | 含义 | 从哪来 |
|---|---|---|---|
| \(P_t'\) | 动态投资回收期 | 累计净现值归零的年份 | 待求 |
| \(i_c\) | 基准折现率 | 折现时用的率 | 题给 |
| \(P_c'\) | 基准动态回收期 | 判据的及格线 | 题给 |
| 累计净现值 | — | 各年折现值逐年相加 | 计算表 |
原理公式(\(t\) 从 0 加到 \(P_t'\)):
实用公式:\(P_t' = T - 1 + \dfrac{\lvert \mathrm{NPV}_{T-1} \rvert}{\mathrm{NPV}_T}\),\(T\) 是累计净现值开始出现正值的年份。 零头即 \(\dfrac{\lvert \mathrm{NPV}_{T-1} \rvert}{\mathrm{NPV}_T}\):上年累计净现值的绝对值,除以当年的净现值。
一步步算
用 p.64 的表走一遍:
- 逐年折现并累计,累计净现值第 5 年为 −118.5,第 6 年为 +22.6。
- 首次出现正值的年份是第 6 年,记 \(T = 6\)。
- 上年即第 5 年,累计 −118.5,绝对值取 118.5。
- 当年即第 6 年,折现值 141.1。
- 代入:\(P_t' = 6 - 1 + 118.5 \div 141.1 = 5 + 0.840 = 5.84\) 年。
校验:5.84 年时累计约为 \(-118.5 + 0.84 \times 141.1 = 0.02\),接近 0。 静态回收期同表算是 \(4 + 220 \div 250 = 4.88\) 年,动态比静态多 0.96 年。
| 口径 | 累计行 | 本题结果 |
|---|---|---|
| 静态 | 累计净现金流量 | 4.88 年 |
| 动态 | 累计净现值 | 5.84 年 |
\(T\) 与静态公式里的 \(T\) 含义相同,都是累计行首次 \(\ge 0\) 的年份。 折现率越高,每年的折现值越小,累计转正的年份越晚。 所以 \(i_c\) 越高,\(P_t'\) 越长;若累计永不转正,\(P_t'\) 不存在,项目判不可行。
结果怎么读,哪里会错
\(P_t' = 5.84\) 年 \(\le 8\) 年,项目可行。 单位是年,5.84 年约等于 5 年 10 个月。 动态回收期总是不短于静态回收期,因为折现让后期的钱变小。
注意
公式里的「当年净现值」是当年那一格的折现值 141.1,不是项目总 \(\mathrm{FNPV}\)。分子取上年累计的绝对值 118.5,别带负号。
p.64 动态投资回收期例题
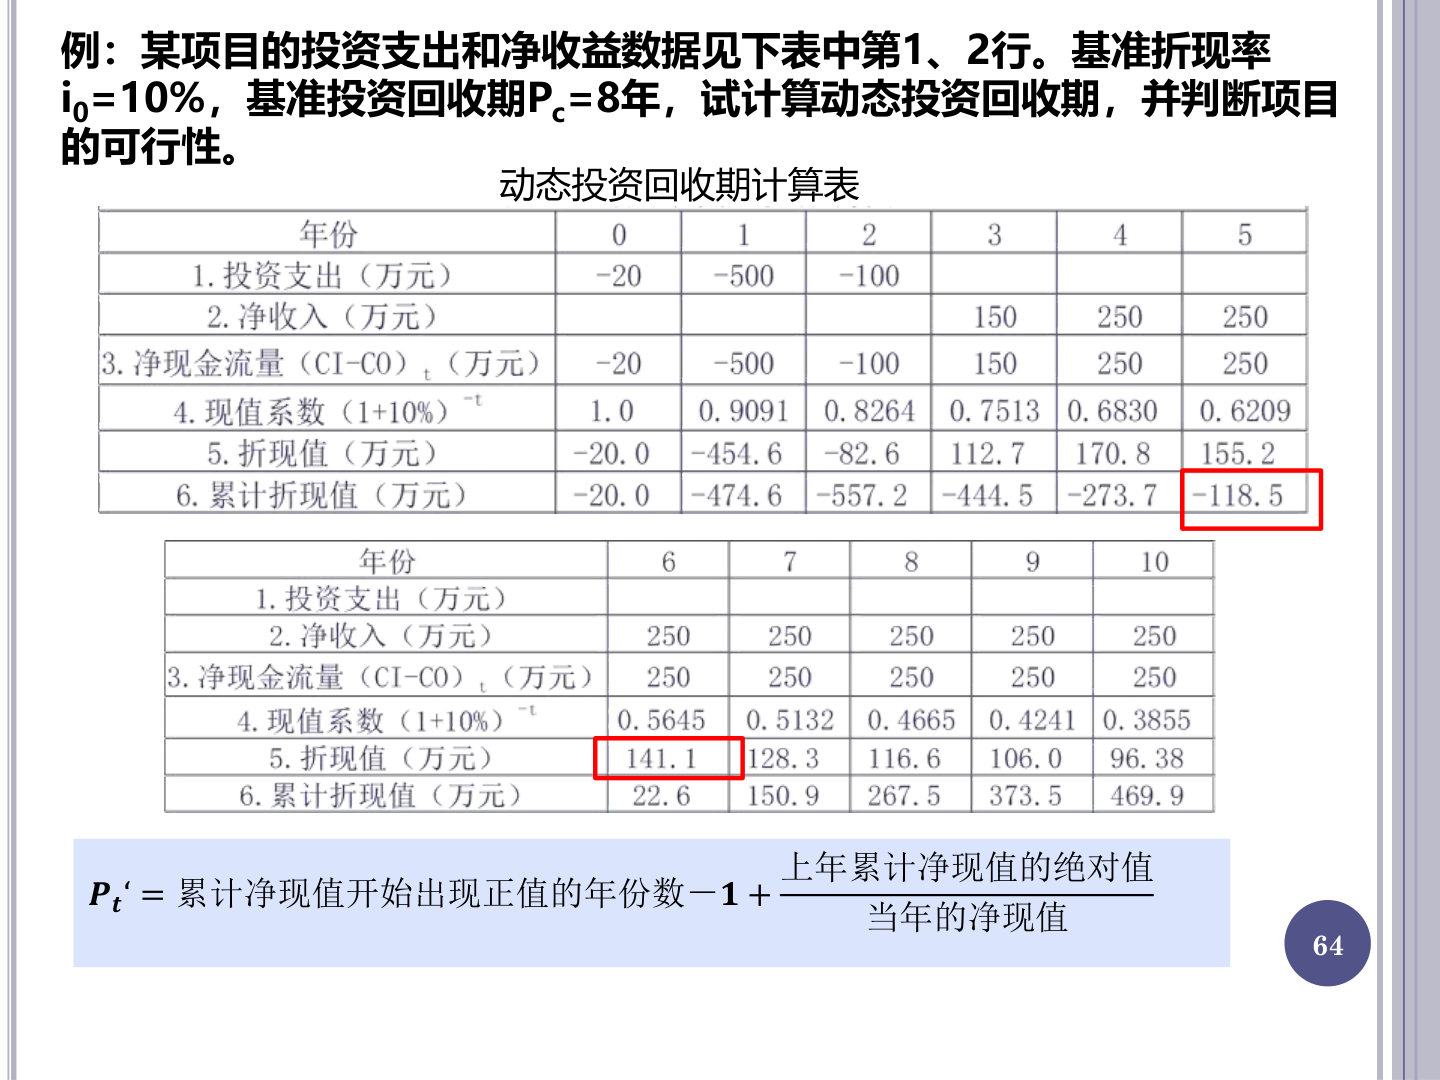
讲解 · 实用公式的完整走法
这页在算什么
题给 0–10 年的投资支出与净收入,\(i_0 = 10\%\),\(P_c = 8\) 年。 要求算动态投资回收期,并判断项目可行性。 表分上下两段,上段 0–5 年,下段 6–10 年。
为什么需要它
这题把 p.63 的实用公式从头走一遍。 六行表是固定套路:原始数据、净现金流量、折现系数、折现值、累计折现值。 会填这张表,动态回收期就只是最后一行找符号。
符号与公式
| 行 | 名目 | 怎么来 |
|---|---|---|
| 1 | 投资支出 | 题给,取负 |
| 2 | 净收入 | 题给,取正 |
| 3 | 净现金流量 | 第 1 行 + 第 2 行 |
| 4 | 现值系数 | \((1 + 10\%)^{-t}\),查表 |
| 5 | 折现值 | 第 3 行 × 第 4 行 |
| 6 | 累计折现值 | 逐年加 |
一步步算
- 第 0 年:投资 −20,系数 1.0,折现值 −20,累计 −20。
- 第 1 年:\(-500 \times 0.9091 = -454.6\),累计 −474.6。
- 第 2 年:投资 −100,系数 0.8264,折现值 −82.6,累计 −557.2。
- 第 3 年:净收入 150,系数 0.7513,折现值 112.7,累计 −444.5。
- 第 4 年:净收入 250,系数 0.6830,折现值 170.8,累计 −273.7。
- 第 5 年:净收入 250,系数 0.6209,折现值 155.2,累计 −118.5。
- 第 6 年:\(250 \times 0.5645 = 141.1\),累计 22.6,首次转正。
- 第 7–10 年:128.3、116.6、106.0、96.38。
| 年份 | 0 | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| 净现金流量 | −20 | −500 | −100 | 150 | 250 | 250 | 250 | 250 | 250 | 250 | 250 |
| 折现值 | −20.0 | −454.6 | −82.6 | 112.7 | 170.8 | 155.2 | 141.1 | 128.3 | 116.6 | 106.0 | 96.38 |
| 累计折现值 | −20.0 | −474.6 | −557.2 | −444.5 | −273.7 | −118.5 | 22.6 | 150.9 | 267.5 | 373.5 | 469.9 |
- 首次转正年份 \(T = 6\),上年累计 −118.5,当年折现 141.1。
- \(P_t' = 6 - 1 + 118.5 \div 141.1 = 5 + 0.84 = 5.84\) 年。
校验:第 10 年累计 469.9,与 p.59 的 \(\mathrm{FNPV}\) 469.93 是同一组数。 这张表的累计折现值行与 p.59 基本一致,末位差是舍入。
结果怎么读,哪里会错
\(P_t' = 5.84\) 年,小于题给基准 8 年,项目可行。 若把基准误当成 5 年,就会判不可行,所以先看清 \(P_c\) 的取值。 课件这里的符号写 \(P_c\),动态口径的判据应为 \(P_c'\),数值不变。
注意
\(T\) 取累计折现值首次 \(\ge 0\) 的年份 6,不是折现值首次为正的年份 3。折现值从第 3 年就正了,但累计到第 6 年才转正。
p.65 财务内部收益率定义
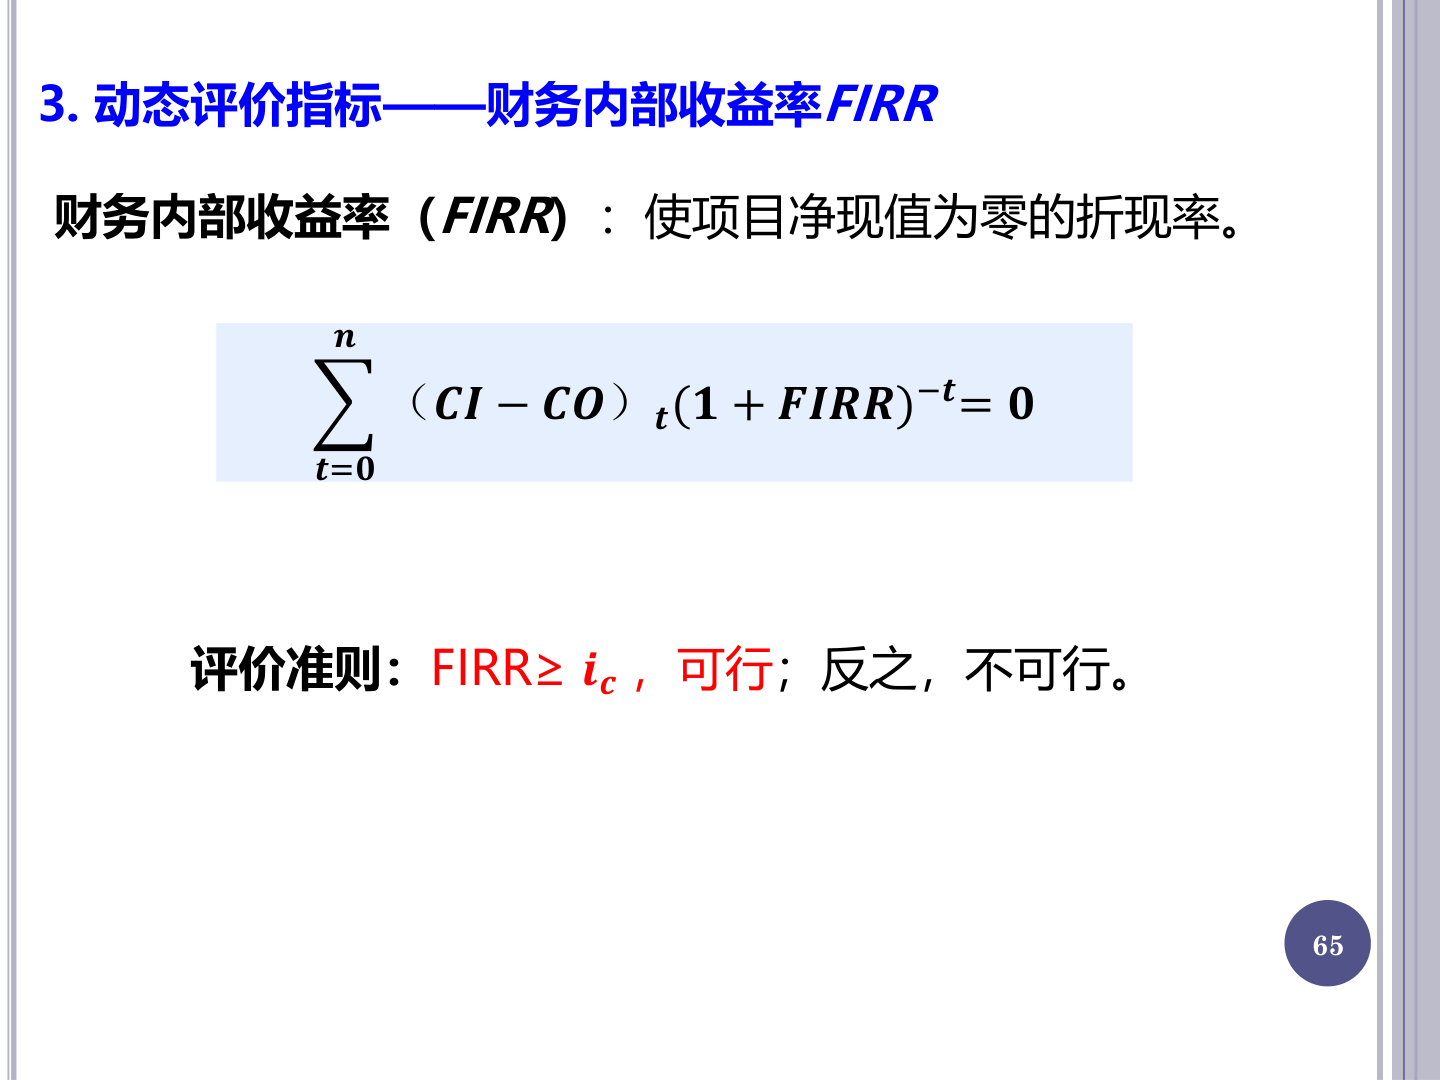
讲解 · 定义与判据的来历
这页在算什么
定义 \(\mathrm{FIRR}\):使项目净现值恰好为零的那个折现率。 给定义式与判据:\(\mathrm{FIRR} \ge i_c\) 可行。
为什么需要它
\(\mathrm{FNPV}\) 要先定 \(i_c\),\(i_c\) 定错结论就错。 \(\mathrm{FIRR}\) 反过来,先算项目自己的收益率,再拿 \(i_c\) 当门槛比。 这样「算结果」与「定门槛」就分开了。
符号与公式
| 符号 | 读作 | 含义 | 从哪来 |
|---|---|---|---|
| \(\mathrm{FIRR}\) | 财务内部收益率 | 使 \(\mathrm{FNPV} = 0\) 的折现率 | 待求 |
| \(i_c\) | 基准收益率 | 判据的门槛 | 题给 |
| \(\mathrm{CI} - \mathrm{CO}\) | 净现金流量 | 与 \(\mathrm{FNPV}\) 同一组数 | 现金流量表 |
定义式(\(t\) 从 0 到 \(n\)):
就是把 \(\mathrm{FNPV}\) 公式里的 \(i_c\) 换成 \(\mathrm{FIRR}\),再令整体等于零。
一步步算
最简单的例子(自设):第 0 年投 100,第 1 年收回 110。
- 列式:\(-100 + \dfrac{110}{1 + \mathrm{FIRR}} = 0\)。
- 移项:\(\dfrac{110}{1 + \mathrm{FIRR}} = 100\)。
- 解出:\(1 + \mathrm{FIRR} = 1.1\),\(\mathrm{FIRR} = 10\%\)。
这个 10% 就是项目自己的年收益率,与题目给的 \(i_c\) 无关。 若 \(i_c = 8\%\),\(10\% \ge 8\%\),可行;若 \(i_c = 12\%\),\(10\% < 12\%\),不可行。
| 指标 | 事先要给什么 | 判据 | 结论看什么 |
|---|---|---|---|
| \(\mathrm{FNPV}\) | \(i_c\),直接进公式 | \(\mathrm{FNPV} \ge 0\) | 差额的绝对值 |
| \(\mathrm{FIRR}\) | \(i_c\) 只当门槛 | \(\mathrm{FIRR} \ge i_c\) | 收益率本身 |
校验:把 \(\mathrm{FIRR} = 10\%\) 代回,\(-100 + 110 \div 1.1 = 0\),正好归零。
再看一个两年期的例子:第 0 年投 100,第 1、2 年各收 60。 1. 试 13%:两笔现值 \(53.10 + 46.99 = 100.09\)。 2. 合计略高于 100,说明真根略高于 13%。 3. 试 13.1%:\(53.05 + 46.91 = 99.96\),略低于 100。 4. 真根约 13.1%,在 13% 与 13.1% 之间。
第二例说明 \(\mathrm{FIRR}\) 不一定是整数,试算加内插才是一般做法。 \(\mathrm{FIRR}\) 是项目自身的收益率,不是会计上的利润率。
结果怎么读,哪里会错
\(\mathrm{FIRR}\) 越高,项目越扛得住贵的资金。 常规项目的 \(\mathrm{FNPV}\) 随折现率上升而下降,所以零点只有一个。 判据是 \(\mathrm{FIRR} \ge i_c\),不是 \(\mathrm{FIRR} \ge 0\);门槛由行业给,不是零。
记住
\(\mathrm{FIRR}\) 是使净现值等于零的折现率。算 \(\mathrm{FIRR}\) 不用 \(i_c\),判可行性才用 \(i_c\)。
p.66 内部收益率试算内插
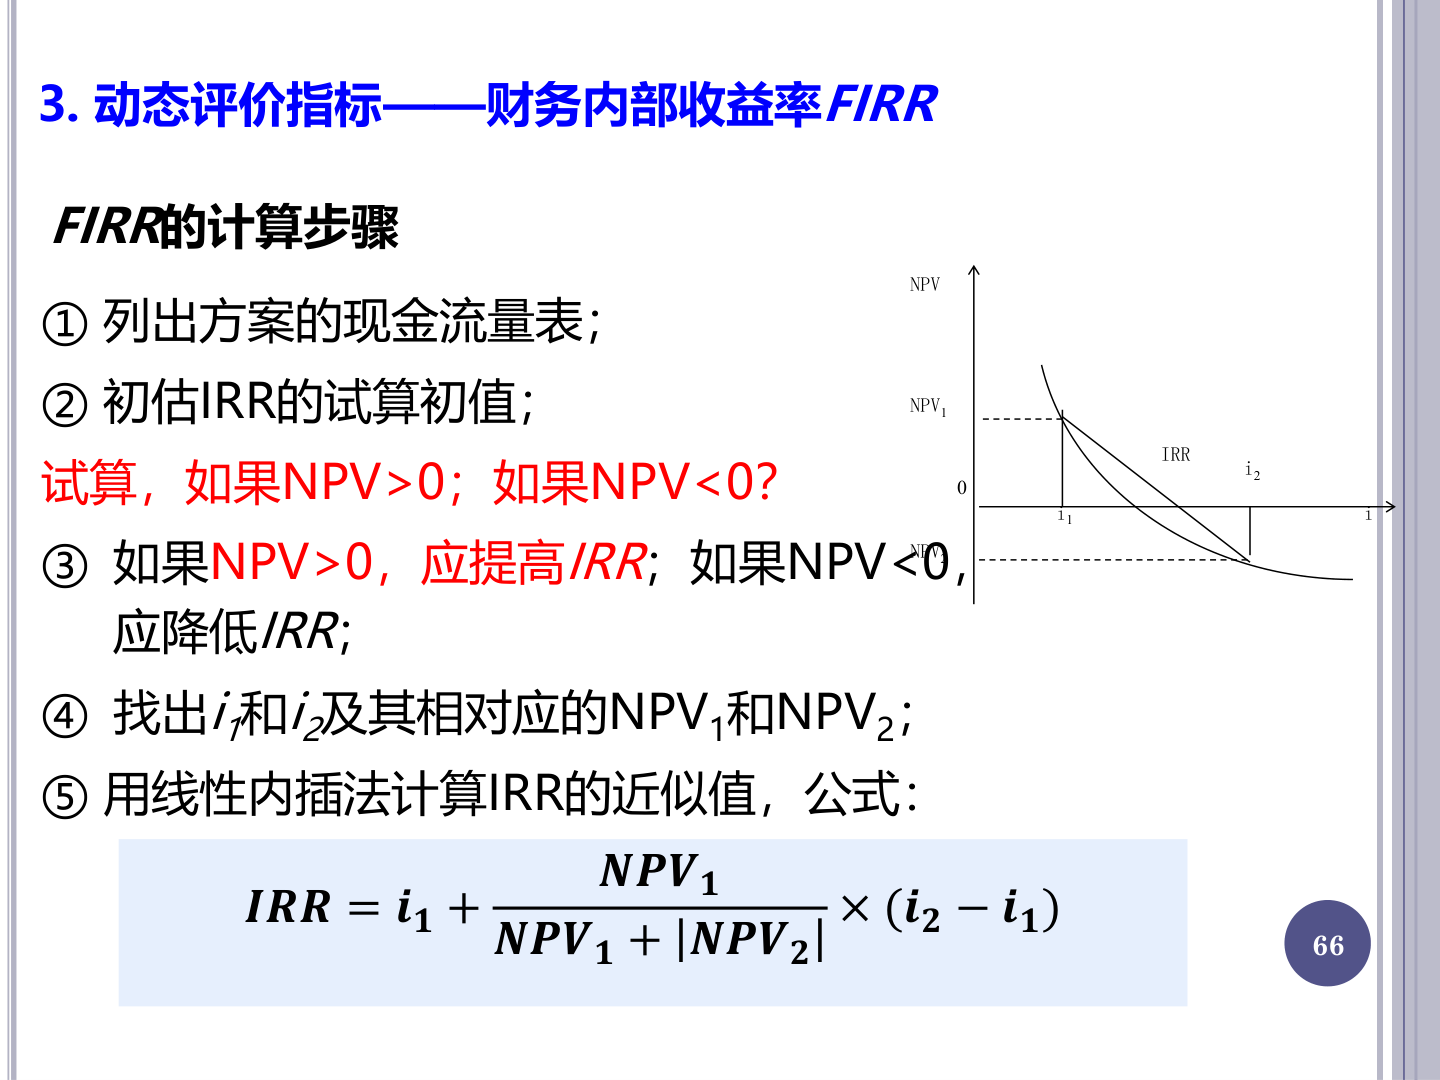
讲解 · 试算方向与内插原理
这页在算什么
给 \(\mathrm{FIRR}\) 的五步算法:列现金流、估初值、按正负调方向、锁定 \(i_1\) 与 \(i_2\)、线性内插。 右上是 \(\mathrm{NPV}\) 随 \(i\) 下降的示意图,红字提醒调方向。
为什么需要它
\(\mathrm{FIRR}\) 的方程是 \(n\) 次方程,手算没有直接解法。 试算是唯一的路:先猜一个率,算 \(\mathrm{NPV}\),看正负再调。 内插把两次试算的结果连成直线,用比例估出零点。
符号与公式
| 符号 | 读作 | 含义 | 从哪来 |
|---|---|---|---|
| \(i_1\) | 低试算率 | 使 \(\mathrm{NPV}_1 > 0\) 的率 | 试算 |
| \(i_2\) | 高试算率 | 使 \(\mathrm{NPV}_2 < 0\) 的率 | 试算 |
| \(\mathrm{NPV}_1\) | 正净现值 | \(i_1\) 对应的 \(\mathrm{NPV}\) | 代入算 |
| \(\mathrm{NPV}_2\) | 负净现值 | \(i_2\) 对应的 \(\mathrm{NPV}\) | 代入算 |
\(\mathrm{NPV} > 0\) 说明零点在更右边,把率往上调。 \(\mathrm{NPV} < 0\) 说明零点在更左边,把率往下调。 初值一般从 \(i_c\) 附近开始试,因为判据就在那附近。
内插公式:
几何意义:把 \((i_1, \mathrm{NPV}_1)\) 与 \((i_2, \mathrm{NPV}_2)\) 连成直线,取它与横轴的交点。
一步步算
用 p.67 的现金流:−200、40、50、60、70、80,\(i_c = 12\%\)。
- 列出现金流量表,第 0 年为负、以后各年为正。
- 初估 \(i_1 = 10\%\),代入得 \(\mathrm{NPV}_1 = 20.25\) 万元,为正。
- \(\mathrm{NPV}\) 为正说明零点在 10% 右边,把试算率调高。
- 再估 \(i_2 = 15\%\),代入得 \(\mathrm{NPV}_2 = -8.16\) 万元,为负。
- 一正一负夹住零点,锁定 \(i_1 = 10\%\)、\(i_2 = 15\%\)。
- 代内插公式:\(\mathrm{IRR} = 10\% + \dfrac{20.25}{20.25 + 8.16} \times 5\%\)。
- 分母 28.41,比例 \(20.25 \div 28.41 = 0.713\)。
- \(\mathrm{IRR} = 10\% + 0.713 \times 5\% = 13.56\%\),取 13.6%。
校验:13.56% 在 10% 与 15% 之间,且离 15% 更近,因为 \(\lvert \mathrm{NPV}_2 \rvert\) 更小。 把 13.6% 代回,\(\mathrm{NPV}\) 约 −0.8 万元,略低于零,说明内插值偏高一点点。
课件 p.67 把 \(\mathrm{NPV}_1\) 写成 20.44,按表内系数复算是 20.25,差 0.19。 用哪个数内插都落到 13.6%,p.67 会核对这一步。
结果怎么读,哪里会错
内插是直线近似,两点越近、\(\lvert \mathrm{NPV} \rvert\) 越小,误差越小。 本题真根约 13.45%,与 13.6% 差 0.15 个百分点,判据不变。 若两点相距 10 个百分点以上,误差会明显变大。
注意
\(i_1\)、\(i_2\) 必须一正一负夹住 \(\mathrm{IRR}\)。分母用 \(\lvert \mathrm{NPV}_2 \rvert\),因为 \(\mathrm{NPV}_2\) 本身是负数,直接相加会把分母算小。
p.67 内部收益率法例题
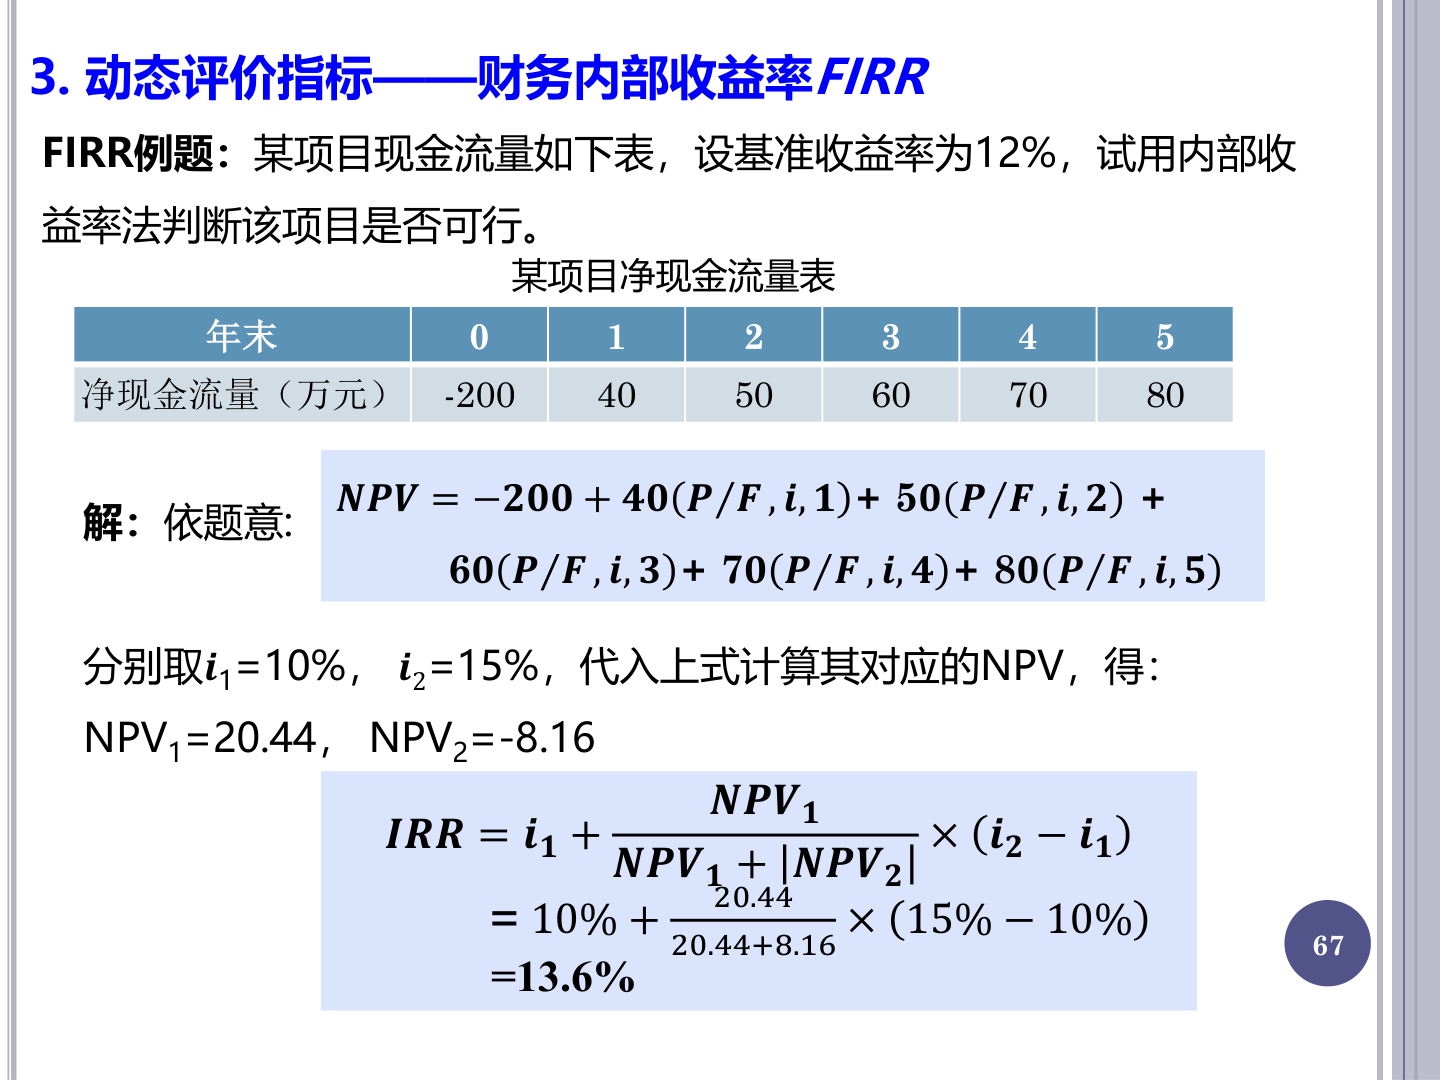
讲解 · 五步的完整演算
这页在算什么
题给 −200、40、50、60、70、80 六个现金流,基准收益率 12%。 要求用内部收益率法判断项目可行不可行。 课件取 10% 与 15% 两个试算率,内插得 13.6%。
为什么需要它
这题是 p.66 五步法的完整演练。 两个试算率怎么选、\(\mathrm{NPV}\) 怎么算、内插怎么代,本页都要落到数上。 算完还要补一句与 12% 的比较,否则答案不完整。
符号与公式
| 符号 | 读作 | 含义 | 本题取值 |
|---|---|---|---|
| \(i_1\) | 低试算率 | \(\mathrm{NPV}\) 为正 | 10% |
| \(i_2\) | 高试算率 | \(\mathrm{NPV}\) 为负 | 15% |
| \(\mathrm{NPV}_1\) | 正净现值 | \(i_1\) 对应的 \(\mathrm{NPV}\) | 20.25 |
| \(\mathrm{NPV}_2\) | 负净现值 | \(i_2\) 对应的 \(\mathrm{NPV}\) | −8.16 |
公式:
一步步算
- 先算 \(i = 10\%\):\(40 \times 0.9091 = 36.364\),\(50 \times 0.8264 = 41.322\)。
- \(60 \times 0.7513 = 45.079\),\(70 \times 0.6830 = 47.811\),\(80 \times 0.6209 = 49.672\)。
- 五项相加 \(36.364 + 41.322 + 45.079 + 47.811 + 49.672 = 220.248\)。
- 减初始投资:\(220.248 - 200 = 20.248 \approx 20.25\) 万元,为正。
- 再算 \(i = 15\%\):\(40 \times 0.8696 = 34.784\),\(50 \times 0.7561 = 37.805\)。
- \(60 \times 0.6575 = 39.450\),\(70 \times 0.5718 = 40.026\),\(80 \times 0.4972 = 39.776\)。
- 五项相加 \(34.784 + 37.805 + 39.450 + 40.026 + 39.776 = 191.841\)。
- 减初始投资:\(191.841 - 200 = -8.159 \approx -8.16\) 万元,为负。
- 内插:\(\mathrm{IRR} = 10\% + \dfrac{20.25}{28.41} \times 5\% = 13.56\%\)。 四舍五入取 13.6%。
| 试算率 | 各年现值合计 | 减投资 | \(\mathrm{NPV}\) | 符号 |
|---|---|---|---|---|
| 10% | 220.25 | −200 | 20.25 | 正 |
| 15% | 191.84 | −200 | −8.16 | 负 |
校验:课件写 \(\mathrm{NPV}_1 = 20.44\),按表内系数复算是 20.25,差 0.19。 用 20.44 内插得 13.57%,用 20.25 得 13.56%,都取 13.6%。 真根约 13.45%,与内插值差 0.15 个百分点,属线性近似的正常误差。
结果怎么读,哪里会错
\(\mathrm{FIRR} = 13.6\% \ge i_c = 12\%\),项目可行。 余量只有 1.6 个百分点,基准再提高到 14% 就会翻成不可行。 答题必须写这句比较,只写 13.6% 不算完成。
注意
试算率必须一正一负夹住零点。10% 得正、15% 得负,方向正确;若两点都为正或都为负,内插公式没有意义。
p.68 多方案评价概述
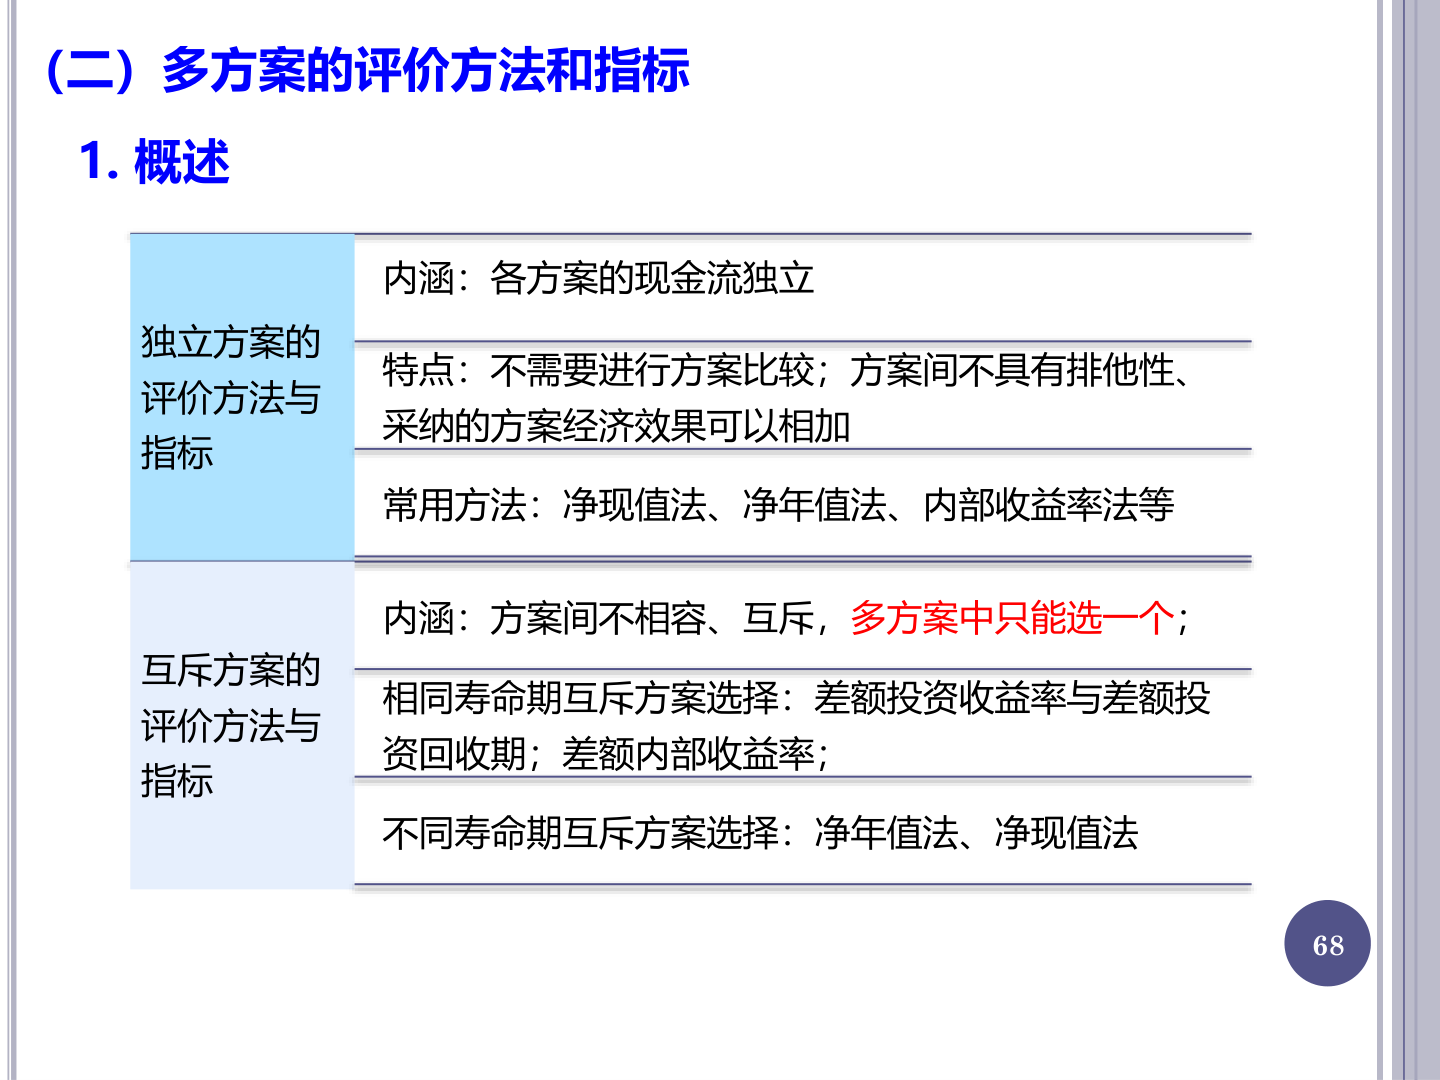
讲解 · 两类方案的分野
这页在算什么
把多方案分成两类:独立方案与互斥方案。 独立方案各评各的,互斥方案只能选一个。 再按寿命相同与不同,给出该用哪套方法。
为什么需要它
前面所有指标都在给单个方案打分,没回答「几个方案怎么选」。 独立方案可以全上,互斥方案上一个就得放弃另一个。 分类错了,方法就用错,答案会反。
符号与公式
| 类型 | 内涵 | 常用方法 |
|---|---|---|
| 独立方案 | 现金流独立,互不排他,效果可相加 | 净现值法、净年值法、内部收益率法 |
| 互斥方案 | 不相容,多方案只能选一个 | 同寿命:差额投资收益率、差额投资回收期、差额内部收益率;不同寿命:净年值法、净现值法 |
一步步算
- 先看方案之间是否排他。不排他的是独立方案,逐个过判据即可。
- 排他的是互斥方案,只能选一个,要比「多投的钱值不值」。
- 寿命相同,用差额法:\(\Delta\mathrm{IRR}\)、\(\Delta P_t\)、\(\Delta\mathrm{NPV}\)。
- 寿命不同,用净年值法,把 \(\mathrm{NPV}\) 摊到每一年再比。
- 课件也列了净现值法,但要先把寿命对齐,不能直接比总额。
用 p.72 的数看第 3 步:A 方案 \(\mathrm{IRR}\) 26.4%,B 方案 \(\mathrm{IRR}\) 22.1%。 单看 \(\mathrm{IRR}\),A 高;按差额法,\(\Delta\mathrm{IRR} = 13\% \ge 10\%\),选 B。
与差额法配套的还有差额净现值 \(\Delta\mathrm{NPV}\)。 做法还是两方案现金流相减再折现,\(\Delta\mathrm{NPV} \ge 0\) 就选投资大的。 它与 \(\Delta\mathrm{IRR} \ge i_c\) 同号,两个判据不会打架。
| 情形 | 比较什么 | 判据 |
|---|---|---|
| 独立方案 | 各方案自身 | \(\mathrm{FNPV} \ge 0\) 或 \(\mathrm{FIRR} \ge i_c\) |
| 互斥、寿命相同 | 增量现金流 | \(\Delta\mathrm{NPV} \ge 0\) 或 \(\Delta\mathrm{IRR} \ge i_c\) |
| 互斥、寿命不同 | 净年值 | 年值大者优 |
寿命不同为什么不能直接比 \(\mathrm{NPV}\),举个自设的数:
| 方案 | 寿命 | \(\mathrm{NPV}\) | 净年值 |
|---|---|---|---|
| 甲 | 4 年 | 80 | \(80 \div 3.1699 = 25.24\) |
| 乙 | 8 年 | 120 | \(120 \div 5.3349 = 22.49\) |
乙的 \(\mathrm{NPV}\) 大,但摊到每年只有 22.49,甲反而更高。 净年值把总现值摊成每年等额,寿命不同也能比。
结果怎么读,哪里会错
独立方案看绝对指标,过线就上,效果可以相加。 互斥方案看差额指标,选一个,不能既上 A 又上 B。 分类是第一步,寿命是第二步,两步都定错,方法一定用错。
记住
独立方案各评各的;互斥方案同寿命用差额法,不同寿命用净年值法。
p.69 差额投资收益率
讲解 · 增量比费用
这页在算什么
差额法的第一个指标:差额投资收益率 \(R_a\)。 适用条件是产出相同、计算期相同,收入一样,只比费用。 公式 \(R_a = \dfrac{C_1 - C_2}{I_2 - I_1}\),判据 \(R_a \ge i_c\) 时投资大的方案为优。
为什么需要它
两个方案收入一样,比总成本就行;但总投资也不同。 多投的钱每年能省回多少经营费,才是决策要看的东西。 把「多投」与「省下」相除,就得到增量投资的收益率。
符号与公式
| 符号 | 读作 | 含义 | 从哪来 |
|---|---|---|---|
| \(I_1\)、\(I_2\) | 方案 1、2 的投资 | 含固定资产与流动资金 | 题给 |
| \(C_1\)、\(C_2\) | 方案 1、2 的经常费用 | 年经营成本 | 题给 |
| \(R_a\) | 差额投资收益率 | 多投的钱每年换回多少 | 待求 |
| \(i_c\) | 行业基准收益率 | 判据门槛 | 题给 |
公式:\(R_a = \dfrac{C_1 - C_2}{I_2 - I_1}\)。 判据 \(R_a \ge i_c\) 时投资大的方案为优。
约定方案 2 投资大,所以 \(I_2 - I_1\) 为正。 方案 1 费用高,所以 \(C_1 - C_2\) 为正。
一步步算
设方案 1 投资 1000 万元、年经营成本 300 万元。 方案 2 投资 1500 万元、年经营成本 200 万元,\(i_c = 10\%\)。
- 差额投资:\(1500 - 1000 = 500\) 万元。
- 差额费用:\(300 - 200 = 100\) 万元。
- 相除:\(R_a = 100 \div 500 = 20\%\)。
- 与门槛比:\(20\% \ge 10\%\),多投的 500 万元划算。
- 结论:投资大的方案 2 为优。
| 项目 | 方案 1 | 方案 2 | 差额 |
|---|---|---|---|
| 投资 | 1000 | 1500 | 500 |
| 年经营成本 | 300 | 200 | −100 |
| \(R_a\) | — | — | \(100 \div 500 = 20\%\) |
校验:500 万元按 20% 的年收益算,每年正好 100 万元。 这 100 万元正好等于两方案经营成本之差。
结果怎么读,哪里会错
\(R_a\) 的单位是百分比,含义是增量投资的年收益率。 \(R_a \ge i_c\) 选投资大的,\(R_a < i_c\) 选投资小的。
严格对齐净现值法:\(\Delta\mathrm{NPV} = (C_1 - C_2)(P/A, i_c, n) - (I_2 - I_1)\)。 \(\Delta\mathrm{NPV} \ge 0\) 就选方案 2;寿命很长时 \((P/A, i_c, n)\) 约等于 \(1 \div i_c\)。 这时 \(\Delta\mathrm{NPV} \ge 0\) 就退化成 \(R_a \ge i_c\),与课件的判据一致。
注意
分子分母都按「大减小」取正:\(I_2 - I_1\) 与 \(C_1 - C_2\) 必须同为正。若把 \(C_2 - C_1\) 写上去,会得到负收益率,判据就反了。
p.70 差额投资回收期
讲解 · 同一差额的时间版
这页在算什么
差额法的第二个指标:差额投资回收期 \(P_a\)。 公式 \(P_a = \dfrac{I_2 - I_1}{C_1 - C_2}\)。 判据 \(P_a < P_c\) 时投资大的方案为优。
为什么需要它
\(R_a\) 给的是收益率,\(P_a\) 给的是时间,两句话说的是同一笔差额。 有人听得懂「多投的钱几年回本」,有人听得懂「多投的钱年收益率多少」。 两个指标在数值上互为倒数。
符号与公式
| 符号 | 读作 | 含义 | 从哪来 |
|---|---|---|---|
| \(I_1\)、\(I_2\) | 投资 | 含固定资产与流动资金 | 题给 |
| \(C_1\)、\(C_2\) | 年经营成本 | 经常费用 | 题给 |
| \(P_a\) | 差额投资回收期 | 多投的钱几年收回 | 待求 |
| \(P_c\) | 基准投资回收期 | 判据门槛 | 查 p.53 或题给 |
公式:\(P_a = \dfrac{I_2 - I_1}{C_1 - C_2}\)。 与 \(R_a\) 的公式相比,分子分母正好换位,所以 \(P_a = 1 \div R_a\)。
一步步算
仍用 p.69 那组数:\(I_1 = 1000\)、\(I_2 = 1500\)、\(C_1 = 300\)、\(C_2 = 200\)。
- 差额投资 \(1500 - 1000 = 500\) 万元。
- 每年节约 \(300 - 200 = 100\) 万元。
- \(P_a = 500 \div 100 = 5\) 年。
- 若 \(P_c = 8\) 年,\(5 < 8\),投资大的方案 2 为优。
- 用 \(R_a\) 复核:\(R_a = 20\%\),\(P_a = 1 \div 20\% = 5\) 年,对得上。
| 指标 | 算式 | 结果 | 判据 | 结论 |
|---|---|---|---|---|
| \(R_a\) | \(100 \div 500\) | 20% | \(\ge 10\%\) | 选方案 2 |
| \(P_a\) | \(500 \div 100\) | 5 年 | \(< 8\) 年 | 选方案 2 |
校验:5 年 × 每年 100 万元 = 500 万元,正好收回多投的钱。
两个判据不一定同时成立。 设 \(R_a = 11\%\),则 \(P_a = 1 \div 11\% = 9.09\) 年。 按 \(R_a \ge 10\%\) 过线,按 \(P_a < 8\) 年却不过线。
差距来自两个门槛不是倒数:\(i_c = 10\%\) 的倒数是 10 年,\(P_c\) 只给 8 年。 按 \(\Delta\mathrm{NPV}\) 公式推,严格判据是 \(P_a \le (P/A, i_c, n)\)。 课件把 \(\Delta\mathrm{NPV} \ge 0\) 简化成两个静态门槛,答题按课件判据写。
结果怎么读,哪里会错
\(P_a\) 的单位是年,越小越好,所以判据是小于号。 \(R_a\) 越大越好,判据是大于号;两个不等号方向相反,别照抄。
若两个方案产量不同,先算单位产品分摊的投资与费用,再套公式。 严格说 \(P_a\) 应与 \((P/A, i_c, n)\) 比,课件用 \(P_c\) 是简化成静态门槛。
注意
\(P_a\) 是两方案差额的回收期,不是某个方案自己的 \(P_t\)。分子是多投的钱,不是全部投资。
p.71 差额内部收益率法
讲解 · 增量现金流的收益率
这页在算什么
差额法的动态版:差额内部收益率 \(\Delta\mathrm{IRR}\)。 把两个方案的净现金流量相减,对这个增量现金流求 \(\mathrm{IRR}\)。 判据 \(\Delta\mathrm{IRR} \ge i_c\) 时,投资大的方案 2 为优。
为什么需要它
\(R_a\) 与 \(P_a\) 是静态的,没折现,只适合初选。 \(\Delta\mathrm{IRR}\) 把增量现金流折现,结论与净现值法严格一致。 它回答的是「多投的那笔钱本身值不值 \(i_c\)」。
符号与公式
| 符号 | 读作 | 含义 | 从哪来 |
|---|---|---|---|
| \((\mathrm{CI} - \mathrm{CO})_2\) | 方案 2 净现金流量 | 投资大的方案 | 现金流量表 |
| \((\mathrm{CI} - \mathrm{CO})_1\) | 方案 1 净现金流量 | 投资小的方案 | 现金流量表 |
| \(\Delta\mathrm{IRR}\) | 差额内部收益率 | 增量现金流的 \(\mathrm{IRR}\) | 待求 |
| \(i_c\) | 行业基准收益率 | 判据门槛 | 题给 |
定义式:
等价写法(\(t\) 从 0 到 \(n\)):
一步步算
用 p.72 的 A、B 两方案:A 投 2000、年净收益 700。 B 投 3000、年净收益 950;寿命 6 年,\(i_c = 10\%\)。
- 增量投资:\(3000 - 2000 = 1000\) 万元,记在第 0 年,取负。
- 增量净收益:\(950 - 700 = 250\) 万元,第 1–6 年每年一笔。
- 列增量现金流:−1000、250、250、250、250、250、250。
- 令增量净现值为零:\(-1000 + 250(P/A, \Delta\mathrm{IRR}, 6) = 0\)。
- 移项:\((P/A, \Delta\mathrm{IRR}, 6) = 1000 \div 250 = 4.0000\)。
- 试 12%:系数 4.1114,\(\mathrm{NPV} = 250 \times 4.1114 - 1000 = 27.9\),为正。
- 试 13%:系数 3.9975,\(\mathrm{NPV} = 250 \times 3.9975 - 1000 = -0.6\),为负。
- 内插:\(\Delta\mathrm{IRR} = 12\% + \dfrac{27.9}{27.9 + 0.6} \times 1\% = 12.98\% \approx 13\%\)。
| 试算率 | (P/A, i, 6) | 增量 \(\mathrm{NPV}\) | 符号 |
|---|---|---|---|
| 12% | 4.1114 | +27.9 | 正 |
| 13% | 3.9975 | −0.6 | 负 |
校验:\(\Delta\mathrm{IRR} = 13\% \ge 10\%\),投资大的方案 B 为优。
结果怎么读,哪里会错
结论要和净现值法对齐。 \(\mathrm{NPV}_A = -2000 + 700 \times 4.3553 = 1048.7\) 万元。 \(\mathrm{NPV}_B = -3000 + 950 \times 4.3553 = 1137.5\) 万元。
\(\Delta\mathrm{NPV} = 1137.5 - 1048.7 = 88.8\) 万元,也大于 0,同样选 B。 用增量现金流直接算:\(-1000 + 250 \times 4.3553 = 88.8\) 万元。 这与两个方案 \(\mathrm{NPV}\) 之差完全相同,因为折现是线性的。
注意
\(\Delta\mathrm{IRR}\) 通过只说明「多投 1000 万元」这笔钱划算。它不代表方案 B 自身的 \(\mathrm{IRR}\) 更高。互斥方案排序看 \(\Delta\mathrm{IRR}\) 与 \(i_c\),不能直接比两个 \(\mathrm{IRR}\) 的大小。
p.72 差额内部收益率例题
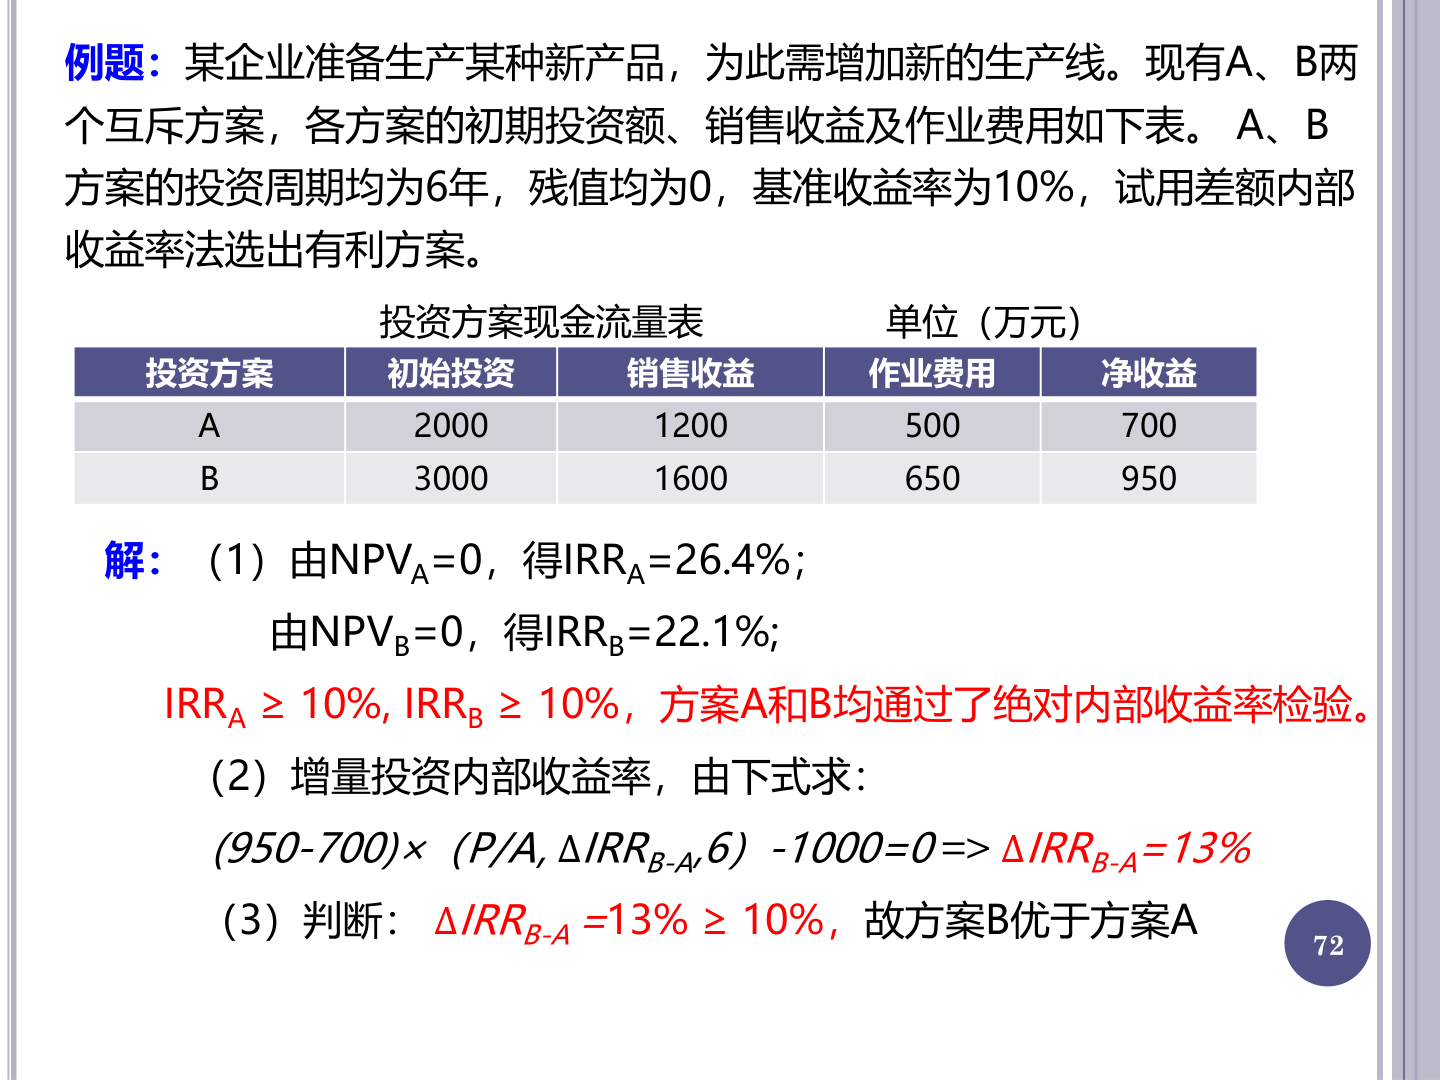
讲解 · 两步检验与反例
这页在算什么
题给 A、B 两个互斥方案。 A 投 2000、年净收益 700;B 投 3000、年净收益 950。 寿命均 6 年,残值 0,\(i_c = 10\%\),用差额内部收益率法选优。
解分三步:绝对检验、增量检验、判断。
为什么需要它
这题专门拆一个常见错误:\(\mathrm{IRR}\) 大的方案不一定优。 A 的 \(\mathrm{IRR}\) 26.4% 高于 B 的 22.1%。
但 B 多投 1000 万元,每年多赚 250 万元,多投的钱也可能划算。 多投值不值,要看增量收益率,不是看各自的 \(\mathrm{IRR}\)。
符号与公式
| 符号 | 读作 | 含义 | 本题取值 |
|---|---|---|---|
| \(\mathrm{IRR}_A\) | A 方案内部收益率 | A 自身现金流求 \(\mathrm{IRR}\) | 26.4% |
| \(\mathrm{IRR}_B\) | B 方案内部收益率 | B 自身现金流求 \(\mathrm{IRR}\) | 22.1% |
| \(\Delta\mathrm{IRR}\) | 差额内部收益率 | B 减 A 的增量现金流求 \(\mathrm{IRR}\) | 13% |
| \(i_c\) | 基准收益率 | 判据门槛 | 10% |
绝对检验:\(-I + A(P/A, \mathrm{IRR}, n) = 0\)。 增量检验:\(-(I_B - I_A) + (A_B - A_A)(P/A, \Delta\mathrm{IRR}, n) = 0\)。
一步步算
- A 方案:\(-2000 + 700(P/A, \mathrm{IRR}_A, 6) = 0\),系数 \(= 2000 \div 700 = 2.8571\)。
- 试 26%:系数 2.885,\(\mathrm{NPV}\) 为正;试 27%:系数 2.821,\(\mathrm{NPV}\) 为负。
- 内插得 \(\mathrm{IRR}_A \approx 26.4\%\),\(\ge 10\%\),A 通过绝对检验。
- B 方案:\(-3000 + 950(P/A, \mathrm{IRR}_B, 6) = 0\),系数 \(= 3000 \div 950 = 3.1579\)。
- 试 22%:系数 3.1669,为正;试 23%:系数 3.0923,为负。
- 内插得 \(\mathrm{IRR}_B \approx 22.1\%\),\(\ge 10\%\),B 也通过绝对检验。
- 增量:B 减 A,第 0 年 −1000,第 1–6 年每年 +250。
- 令 \(-1000 + 250(P/A, \Delta\mathrm{IRR}, 6) = 0\),系数 \(= 4.0000\)。
- 试 12%:4.1114,\(\mathrm{NPV}\) +27.9;试 13%:3.9975,\(\mathrm{NPV}\) −0.6。
- 内插:\(\Delta\mathrm{IRR} = 12\% + \dfrac{27.9}{28.5} \times 1\% = 12.98\% \approx 13\%\)。
| 检验 | 方程 | 结果 | 与 \(i_c\) 比 |
|---|---|---|---|
| A 绝对 | \(2000 = 700(P/A, \mathrm{IRR}_A, 6)\) | 26.4% | \(\ge 10\%\),通过 |
| B 绝对 | \(3000 = 950(P/A, \mathrm{IRR}_B, 6)\) | 22.1% | \(\ge 10\%\),通过 |
| B−A 增量 | \(1000 = 250(P/A, \Delta\mathrm{IRR}, 6)\) | 13% | \(\ge 10\%\),选 B |
校验:\(\Delta\mathrm{NPV} = -1000 + 250 \times 4.3553 = 88.8\) 万元,大于 0。 \(\mathrm{NPV}_A = 1048.7\)、\(\mathrm{NPV}_B = 1137.5\),差额正好 88.8 万元。
结果怎么读,哪里会错
第一步绝对检验不能省:两个方案都要先各自过 \(i_c\)。 第二步增量检验决定选谁:\(\Delta\mathrm{IRR} \ge i_c\) 选投资大的 B,否则选 A。
本题 \(\Delta\mathrm{IRR} = 13\% \ge 10\%\),所以 B 优于 A。 A 的 \(\mathrm{IRR}\) 更高,不影响这个结论。
记住
互斥方案两步走:先各自过绝对检验,再算 \(\Delta\mathrm{IRR}\) 过增量检验。\(\mathrm{IRR}\) 大的方案未必优。
p.73 差额净现值法(ΔNPV)
讲解 · 三张账:各自、增量、判据
这是相同寿命期互斥方案差额三法的最后一种。p.71–72 已用差额内部收益率做过例题。 本页换成现值口径:不求解利率,直接算「多投的那笔钱」值不值。
这页在算什么
给两个寿命相同的互斥方案,求追加投资的净现值,判投资大的那个该不该上。 做法只有一句:把 B 减 A 的差额当成一个虚拟的新方案,看它自己的 \(\mathrm{NPV}\)。
三张账必须分开
| 账 | 记什么 | 用途 |
|---|---|---|
| 各自账 | A、B 两条完整现金流,各算一条 \(\mathrm{NPV}\) | 先证明每个方案单独可行 |
| 增量账 | 逐年 B − A,单独折现 | 回答「追加投资值不值」 |
| 判据账 | \(\Delta\mathrm{NPV}\) 的正负 | 落到某一个方案上 |
把三条现金流揉成一团,是本节最常见的失分点。 增量行第 0 年一定是负的,因为投资大的那方先多掏一笔。
符号与公式
| 符号 | 读作 | 含义 | 从哪来 |
|---|---|---|---|
| \(\Delta\mathrm{NPV}\) | 德尔塔 N P V | 增量净现值 | 待求 |
| \((B - A)_t\) | 第 \(t\) 年增量净现金流 | B 的数减 A 的数 | 两条现金流相减 |
| \(i_0\) | 基准收益率 | 折现利率 | 题干给定 |
| \(n\) | 计算期 | 两方案相同的寿命 | 题干给定 |
后半句是同一个式子的另一条算路,也是最好用的对账工具。 同寿命时 \(\Delta\mathrm{NPV}\) 必等于两条 \(\mathrm{NPV}\) 之差;寿命不同,这个等式就不成立了。
算例:拿 p.74 的数据走一遍
给定 A(−300,每年 130)与 B(−500,每年 220),\(n\) 都是 3 年,\(i_0 = 10\%\)。
- 定方向:500 > 300,增量取 B 减 A,得第 0 年 −200、第 1–3 年各 +90。
- 查系数:\((P/A, 10\%, 3) = 2.4869\),在表 2 第 3 行最后一列。
- 算增量账:\(-200 + 90 \times 2.4869 = -200 + 223.82 = 23.82\) 万元。
- 对账:\(\mathrm{NPV}_A = -300 + 130 \times 2.4869 = 23.30\),\(\mathrm{NPV}_B = 47.12\),两者之差正是 23.82。
- 下判据:\(23.82 \ge 0\),追加的 200 万元在 10% 下划算,方案 B 优于方案 A。
同一行增量换另两把尺子,结论必须同向:
| 尺子 | 算式 | 结果 | 判据 |
|---|---|---|---|
| \(\Delta P_t\)(差额投资回收期) | \(200 \div 90\) | 2.22 年 | \(P_a < P_c\) 则投资大的优 |
| \(\Delta\mathrm{IRR}\)(差额内部收益率) | \(-200 + 90(P/A, \Delta\mathrm{IRR}, 3) = 0\) | 约 16.6% | \(\ge 10\%\),B 优 |
| \(\Delta\mathrm{NPV}\)(增量净现值) | \(-200 + 90(P/A, 10\%, 3)\) | 23.82 万元 | \(\ge 0\),B 优 |
\(\Delta P_t\) 只算到 2.22 年,判据还要跟行业基准投资回收期 \(P_c\) 比。 本题没给 \(P_c\),所以这一行只能停在「2.22 年」,不写结论。 \(\Delta\mathrm{IRR}\) 那行要自己试算:\((P/A, \Delta\mathrm{IRR}, 3) = 200 \div 90 = 2.2222\)。 16% 时 2.2459、17% 时 2.2095,内插得约 16.6%。
结果怎么读,哪里会错
23.82 万元说的是「追加投资」的净现值,不是 B 的总收益。 答句要带判据:因为 \(\Delta\mathrm{NPV} > 0\),故方案 B 优于方案 A。
注意
增量一律「投资大的 − 投资小的」。方向写反,正负颠倒,结论正好相反。
p.74 课堂演练:增量净现值法
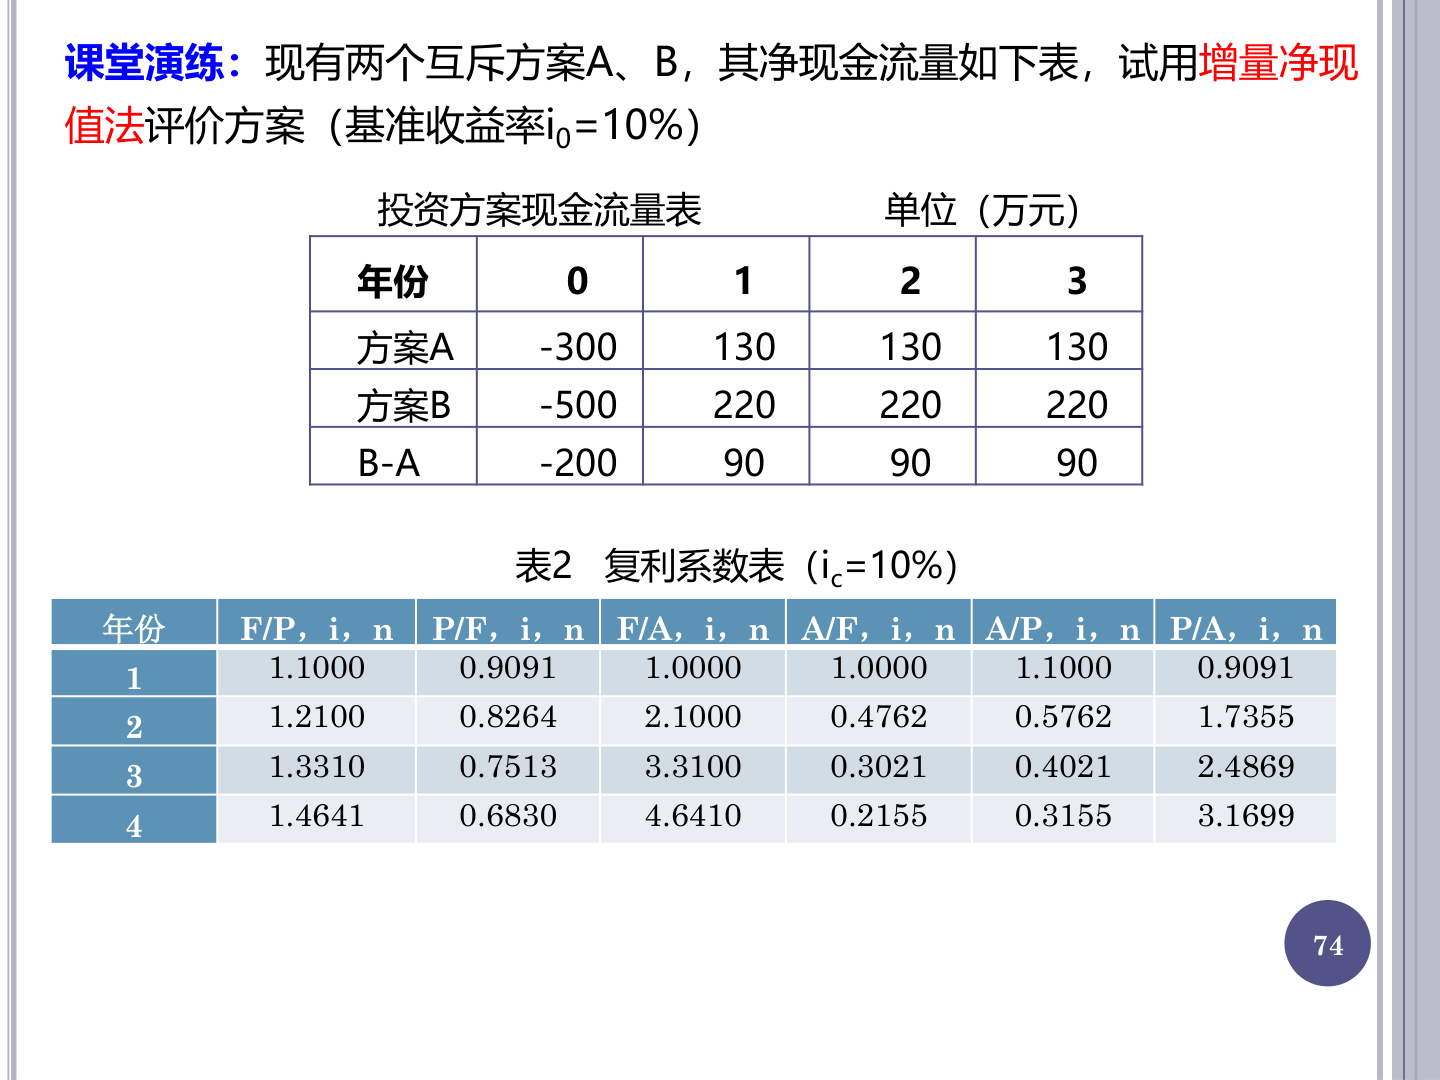
讲解 · 两张表怎么读,动笔前先分清三张账
这页只有题干、数据表和一张 10% 系数表,解在 p.75。 动笔前先定下「哪张表给什么、只需查哪一格」,比急着套公式省时间。
这页在算什么
给两个互斥方案 A、B 的净现金流和基准收益率 10%,用增量净现值法选一个。 要求里写明「用增量净现值法评价」,答句就必须出现 \(\Delta\mathrm{NPV}\),只写 B 优不算答对。
版面:上表给数据,下表给系数
上方是「投资方案现金流量表」,年份横排 0–3 四列,三行分别是 A、B、B−A。 下方是「表 2 复利系数表(\(i_c = 10\%\))」,年数四行 1–4,系数六列。
表 1:三行现金流
| 行 | 第 0 年 | 第 1 年 | 第 2 年 | 第 3 年 |
|---|---|---|---|---|
| A | −300 | 130 | 130 | 130 |
| B | −500 | 220 | 220 | 220 |
| B−A | −200 | 90 | 90 | 90 |
第三行是现成的增量现金流,出题人已经替你做完了相减。 方向仍要自己核对:B 投资 500 大于 A 的 300,增量就该是 B 减 A。 若表里写成 A−B,第 0 年会是 +200,一眼就能看出方向反了。
表 2:整题只需要一格
三笔账都落在「3 年等额年金折现」上,只需 \((P/A, 10\%, 3) = 2.4869\)。 它在第 3 行最后一列,第 4 行是 4 年期,本题用不到。
查完顺手验一次:\(2.4869 \times 0.4021 = 1.0001\)。 同一行的 (P/A) 与 (A/P) 互为倒数,乘出来不是 1,就是查错行了。
动笔前先分三张账
| 账 | 用哪行数据 | 要算出什么 |
|---|---|---|
| 各自账 | A 行、B 行 | \(\mathrm{NPV}_A\)、\(\mathrm{NPV}_B\),先判各自可行 |
| 增量账 | B−A 行 | \(\Delta\mathrm{NPV}\) |
| 判据账 | \(\Delta\mathrm{NPV}\) 的正负 | 落在 A 还是 B |
三行共用同一个系数 2.4869,区别只在期初流出和每年的数。 先把三行写成三个式子再动笔,比算完一条再回头补另一条稳。 单位是万元,第 0 年的流出要带负号。
注意
期数取方案寿命 3 年,别顺手用复利表最后一行的 4 年。
p.75 增量净现值法完整解答
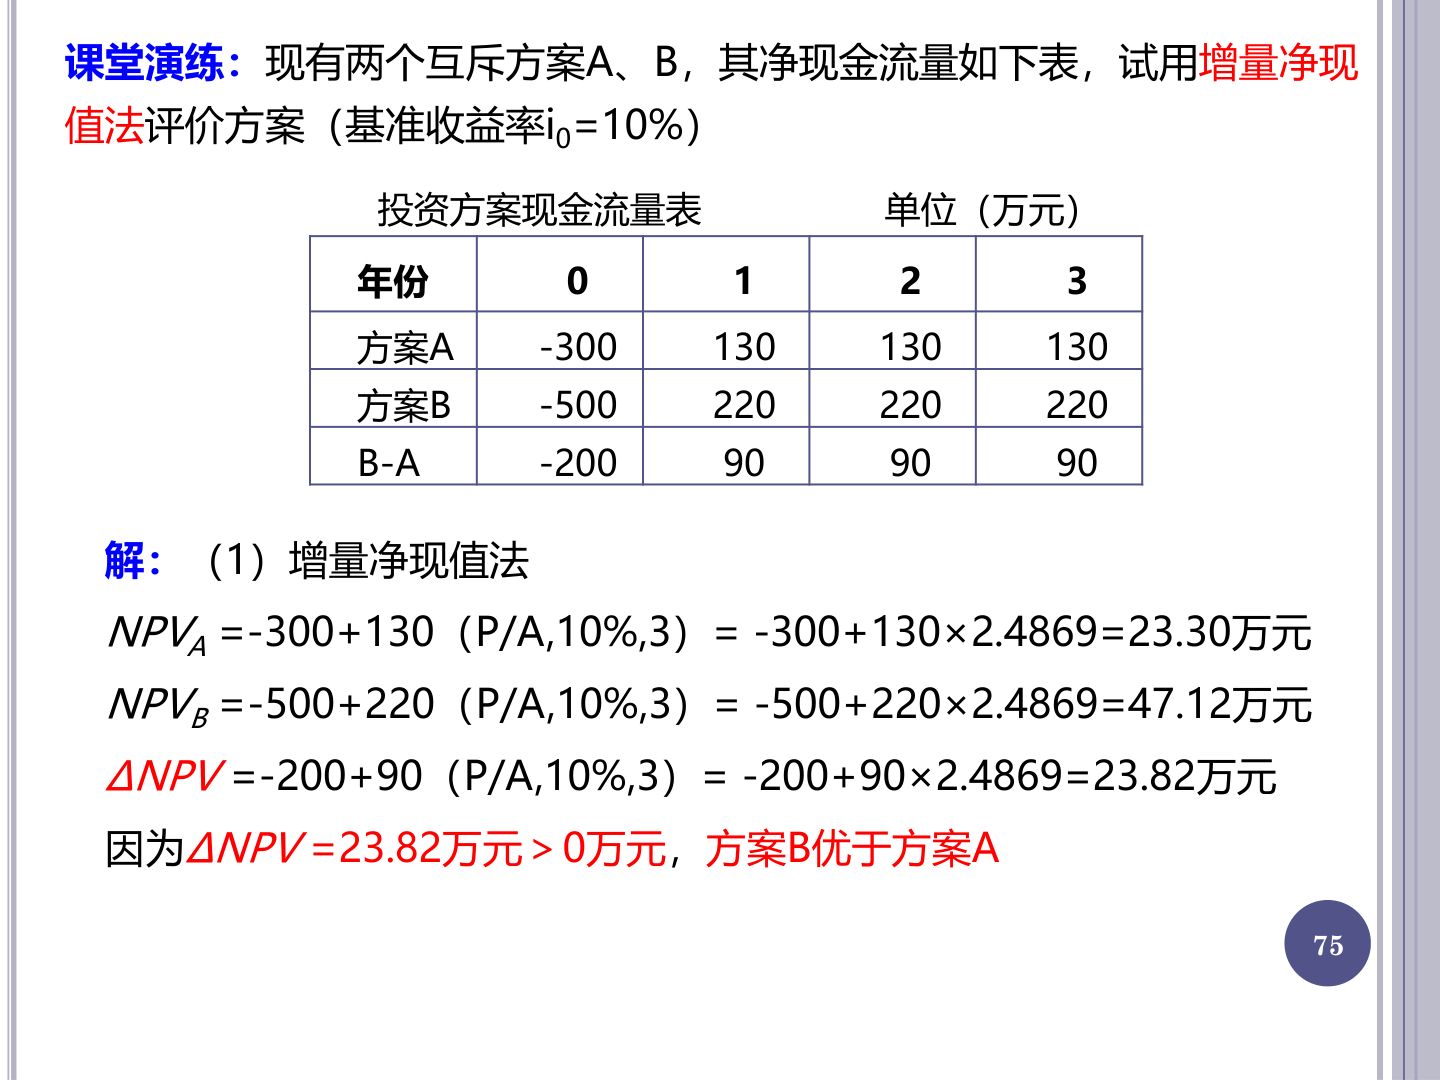
讲解 · 三行算式与两截判定
解答把 p.74 的框架落成三行:前两行是各自账,第三行才是增量账。 三行都长成「一次性流出 + 3 年等额流入」,只是数字不同。
这页在算什么
算出 \(\mathrm{NPV}_A\)、\(\mathrm{NPV}_B\)、\(\Delta\mathrm{NPV}\) 三个数,再按判据写出一句完整的结论。
符号与来源
| 项 | 含义 | 从哪来 |
|---|---|---|
| −300、−500 | 第 0 年投资流出 | 表 1 第 0 年 |
| 130、220 | 第 1–3 年每年净流入 | 表 1 |
| 2.4869 | \((P/A, 10\%, 3)\) | 表 2 第 3 行 |
| −200、90 | 增量行的流出与流入 | 表 1 的 B−A 行 |
一步步算
- A 的各自账:\(-300 + 130 \times 2.4869 = -300 + 323.30 = 23.30\) 万元。
- B 的各自账:\(-500 + 220 \times 2.4869 = -500 + 547.12 = 47.12\) 万元。
- 增量账:\(-200 + 90 \times 2.4869 = -200 + 223.82 = 23.82\) 万元。
- 对账:\(47.12 - 23.30 = 23.82\),与第 3 步完全吻合。
- 判可行:\(23.30 > 0\)、\(47.12 > 0\),A、B 单独看都过得了 10% 这道门槛。
- 判优劣:\(23.82 > 0\),追加的 200 万元划算,方案 B 优于方案 A。
为什么前两行不能省
增量法的前提是两个方案各自可行。 若某一方自身 \(\mathrm{NPV} < 0\),它根本不该进入比选,增量数字再大也没有意义。 所以答题顺序是「两条 \(\mathrm{NPV}\) 在前、\(\Delta\mathrm{NPV}\) 在后」,这个顺序本身就是给分点。
反过来若 \(\Delta\mathrm{NPV} < 0\),说明追加投资达不到 10%,应退回投资小的 A。 那时 \(\Delta\mathrm{NPV}\) 的绝对值,就是多投那部分钱的亏损现值。
两种口径的结论要对得上
| 口径 | 数字 | 结论 |
|---|---|---|
| 总额法 | \(47.12 > 23.30\) | B 优 |
| 增量法 | \(23.82 > 0\) | B 优 |
同寿命时两法必然同结论,因为 \(\Delta\mathrm{NPV}\) 就是两条 \(\mathrm{NPV}\) 之差。 若一个说 A、一个说 B,错的一定是增量行相减的方向或期数。
结果怎么读,哪里会错
23.82 万元是「追加投资」的净现值,单位万元,保留两位小数。 结论句写全:因为 \(\Delta\mathrm{NPV} = 23.82\) 万元 \(> 0\),故方案 B 优于方案 A。 只写「B 优」而不给判据,等于没用上增量法。
本题 \(\Delta\mathrm{NPV}\) 23.82 与 \(\mathrm{NPV}_A\) 23.30 挨得很近,只是巧合。 两者含义不同:前者判「多投的 200 万值不值」,后者判 A 单独做行不行。
记住
\(\Delta\mathrm{NPV} = \mathrm{NPV}_B - \mathrm{NPV}_A\)。本题 \(47.12 - 23.30 = 23.82\),随时可用来对账。
p.76 净年值法(NAV)公式
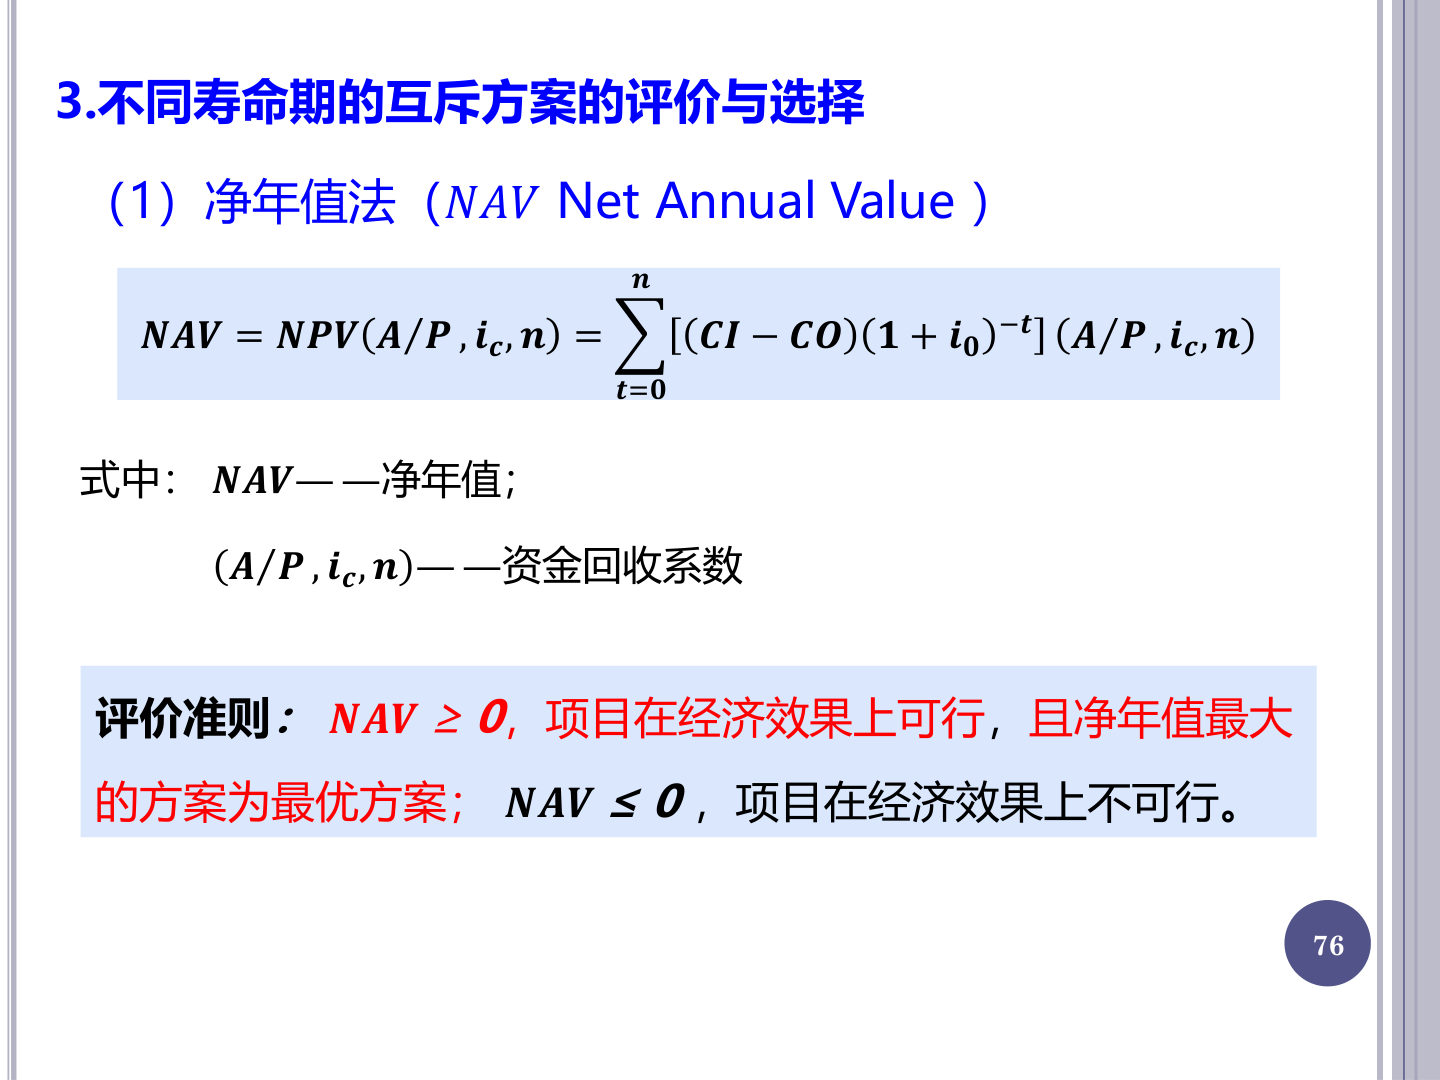
讲解 · 把现值摊成每年的等值
从这页起换赛道:前面三页的差额法都要求两方案寿命相同。 编号 (1) 是净年值法,本页只给公式与判据,算例在 p.77。
这页在算什么
把一个方案在其寿命内的现金流折成现值,再摊成每年等额,得到一把能跨寿命比的尺子。
为什么不能直接比总额
甲方案干 4 年、乙方案干 6 年,乙的净现值里天然多了两年的钱。 好比比两个人谁挣得多,一个干 4 年一个干 6 年,比总收入并不公平。 这个比方在现金流忽高忽低时不成立,因为年值摊的是折现后的等值,不是算术平均。
净年值的做法是:把 \(\mathrm{NPV}\) 这笔一次性总额,按 (A/P) 摊回它自己的 \(n\) 年。 两条年值都成了「每年多少钱」,单位相同,可以直接比。
符号与公式
| 符号 | 读作 | 含义 | 从哪来 |
|---|---|---|---|
| \(\mathrm{NAV}\) | 净年值 | 摊到每年的等额净收益 | 待求 |
| \(\mathrm{NPV}\) | 净现值 | 该方案自身寿命内的现值 | 上一步算出 |
| \((A/P, i_c, n)\) | 资金回收系数 | 把现值摊成 \(n\) 年等额 | 查表 |
| \((\mathrm{CI} - \mathrm{CO})_t\) | 第 \(t\) 年净现金流量 | 流入减流出 | 题干给定 |
| \(i_0\)、\(i_c\) | 基准折现率 | 折现用的利率,同一个数 | 题干给定 |
| \(n\) | 寿命期 | 各方案自己的寿命 | 题干给定 |
人话:先按老办法算净现值,再乘一个摊还系数,变成每年的钱。
一步步算(整数例子)
设某方案寿命 4 年、\(i = 10\%\),已算出 \(\mathrm{NPV} = 100\) 万元。
- 查 \((A/P, 10\%, 4) = 0.3155\),在 p.74 表 2 的第 4 行。
- 摊成年值:\(100 \times 0.3155 = 31.55\) 万元/年。
- 反乘校验:\(31.55 \times (P/A, 10\%, 4) = 31.55 \times 3.1699 = 100.0\),回到原值。
- 记住这对倒数:\((A/P) \times (P/A) = 1\),系数用错立刻能发现。
真算题时两条路都对。可以先算 \(\mathrm{NPV}\) 再乘 (A/P)。也可以像 p.77 那样,直接「投资 × (A/P) + 年流入」。 后者更快,因为一次性投资本身就在 0 年,已经是现值。
判据两段
| 判据 | 含义 | 动作 |
|---|---|---|
| \(\mathrm{NAV} \ge 0\) | 达到或超过基准收益 | 方案可行,进入比较 |
| \(\mathrm{NAV}\) 取最大 | 每年净赚最多 | 最优方案 |
| \(\mathrm{NAV} \le 0\) | 达不到基准收益 | 不可行,直接淘汰 |
先过门槛再比大小,两段缺一不可。
结果怎么读,哪里会错
单位是「万元/年」,答句要带这个口径,不能写成万元。 \(\mathrm{NAV} = 0\) 是临界,课件两句话都落在 0 上,按「刚好达标、可行」处理。
注意
式中 \(i_c\) 与 \(i_0\) 是同一个数,都指基准折现率,别当成两个利率。
p.77 净年值法实例:公路与铁路
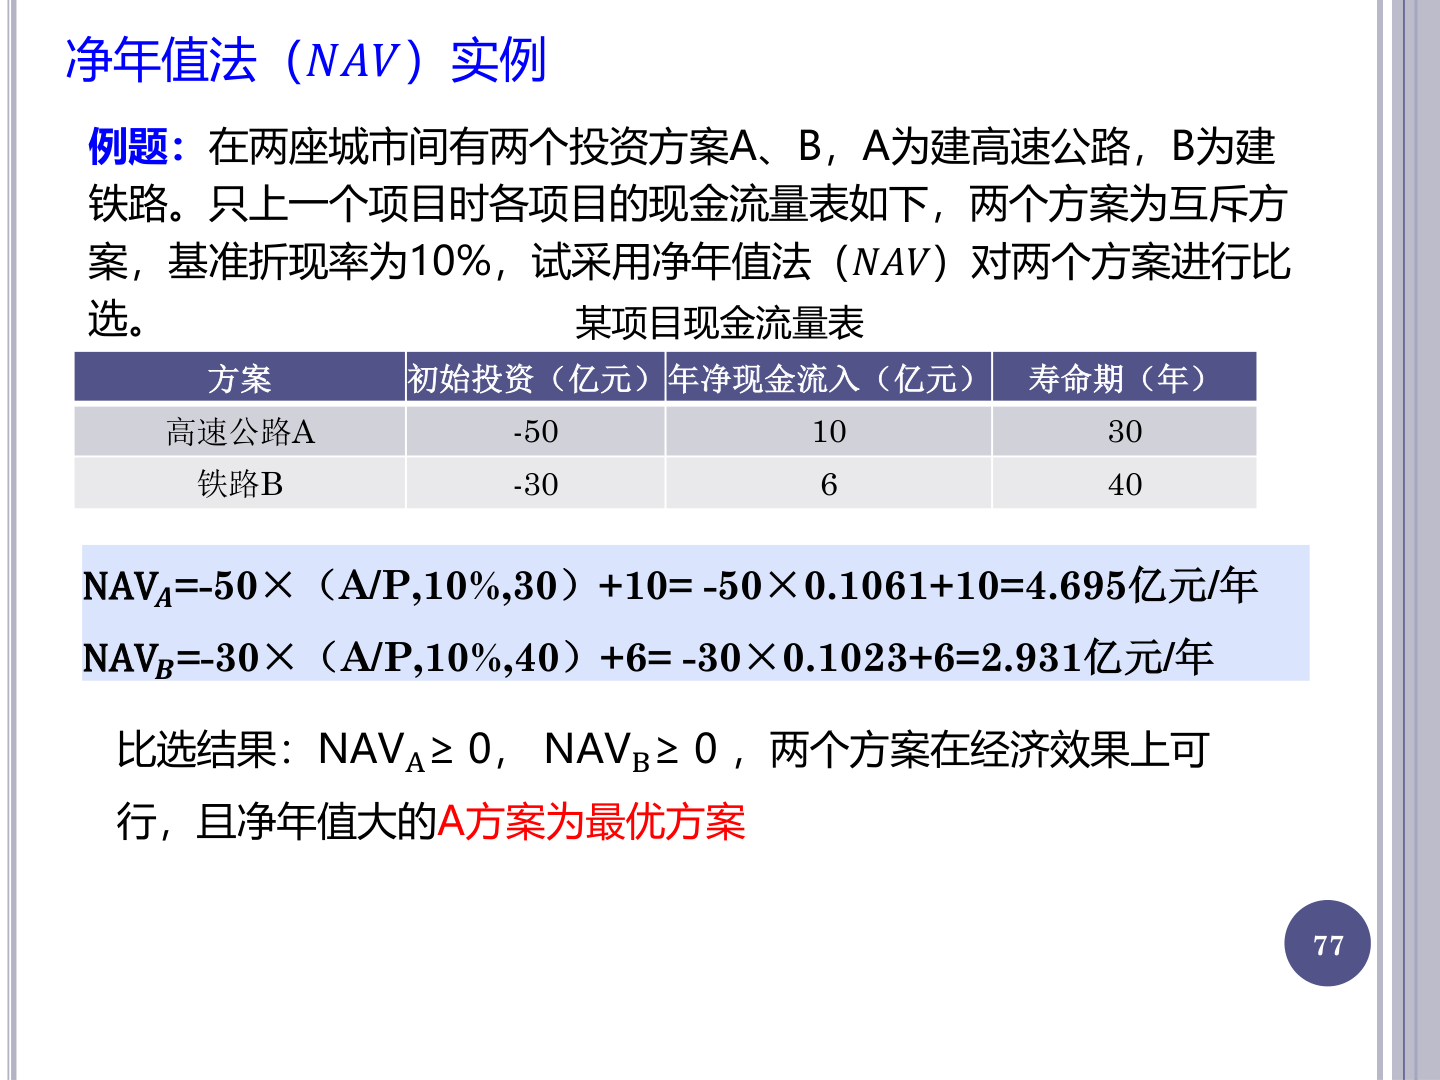
讲解 · 寿命 30 对 40,各算各的年值
两城之间只能上一个项目:A 建高速公路,B 建铁路,互斥且寿命不等。 30 年对 40 年,正是不必拉共同期、直接上净年值的场景。
这页在算什么
给两条「一次投资 + 每年等额流入」的现金流,各自摊成年值,比大小选一个。
| 方案 | 初始投资(亿元) | 年净现金流入(亿元) | 寿命期(年) |
|---|---|---|---|
| 高速公路 A | −50 | 10 | 30 |
| 铁路 B | −30 | 6 | 40 |
三张账在本页合成两张
各自账:每条现金流只有两块,0 年一笔投资,1–n 年每年一笔流入。 共同尺子:投资乘 (A/P) 摊到 \(n\) 年,与年流入同单位后相减,得 \(\mathrm{NAV}\)。 增量账这里不做,年值已经是同口径,直接比总额即可。
一步步算
- 查两个系数,各查各的行:\((A/P, 10\%, 30) = 0.1061\),\((A/P, 10\%, 40) = 0.1023\)。
- A 的投资摊年:\(-50 \times 0.1061 = -5.305\) 亿元/年。
- 加上年流入:\(\mathrm{NAV}_A = -5.305 + 10 = 4.695\) 亿元/年。
- B 的投资摊年:\(-30 \times 0.1023 = -3.069\) 亿元/年。
- 加上年流入:\(\mathrm{NAV}_B = -3.069 + 6 = 2.931\) 亿元/年。
- 判据:两个都 \(\ge 0\),都可行;\(4.695 > 2.931\),A 为最优方案。
校验:反乘回现值
| 方案 | 年值 | 乘 (P/A) | 得 \(\mathrm{NPV}\) | 直接算 \(\mathrm{NPV}\) |
|---|---|---|---|---|
| A | 4.695 | 9.4269 | 44.26 | \(-50 + 10 \times 9.4269 = 44.27\) |
| B | 2.931 | 9.7791 | 28.66 | \(-30 + 6 \times 9.7791 = 28.67\) |
两条路差 0.01,来自系数只保留四位,属正常。 若差得多,多半是把 (A/P) 的期数抄成了另一个方案的寿命。
为什么不比 NPV 总额
44.26 是 30 年的累计现值,28.66 是 40 年的累计现值,跨度不同。 跨度长短会直接改变数值:p.79 会用同一个 A 演示,算 4 年是 58.5,算 12 年是 125.7。 本题两种口径碰巧都指向 A,那是巧合,不能当成总额法可用的证据。
年值把跨度摊掉,比的才是「每年谁更赚」。
结果怎么读,哪里会错
单位是亿元/年,判据分两截:先判可行,再取最大。 期数越长 (A/P) 越小。40 年的 0.1023 小于 30 年的 0.1061,这是系数表的规律。
记住
判定写两截:先各自 \(\mathrm{NAV} \ge 0\) 判可行,再取净年值最大的方案。
p.78 课题演练:净年值比选
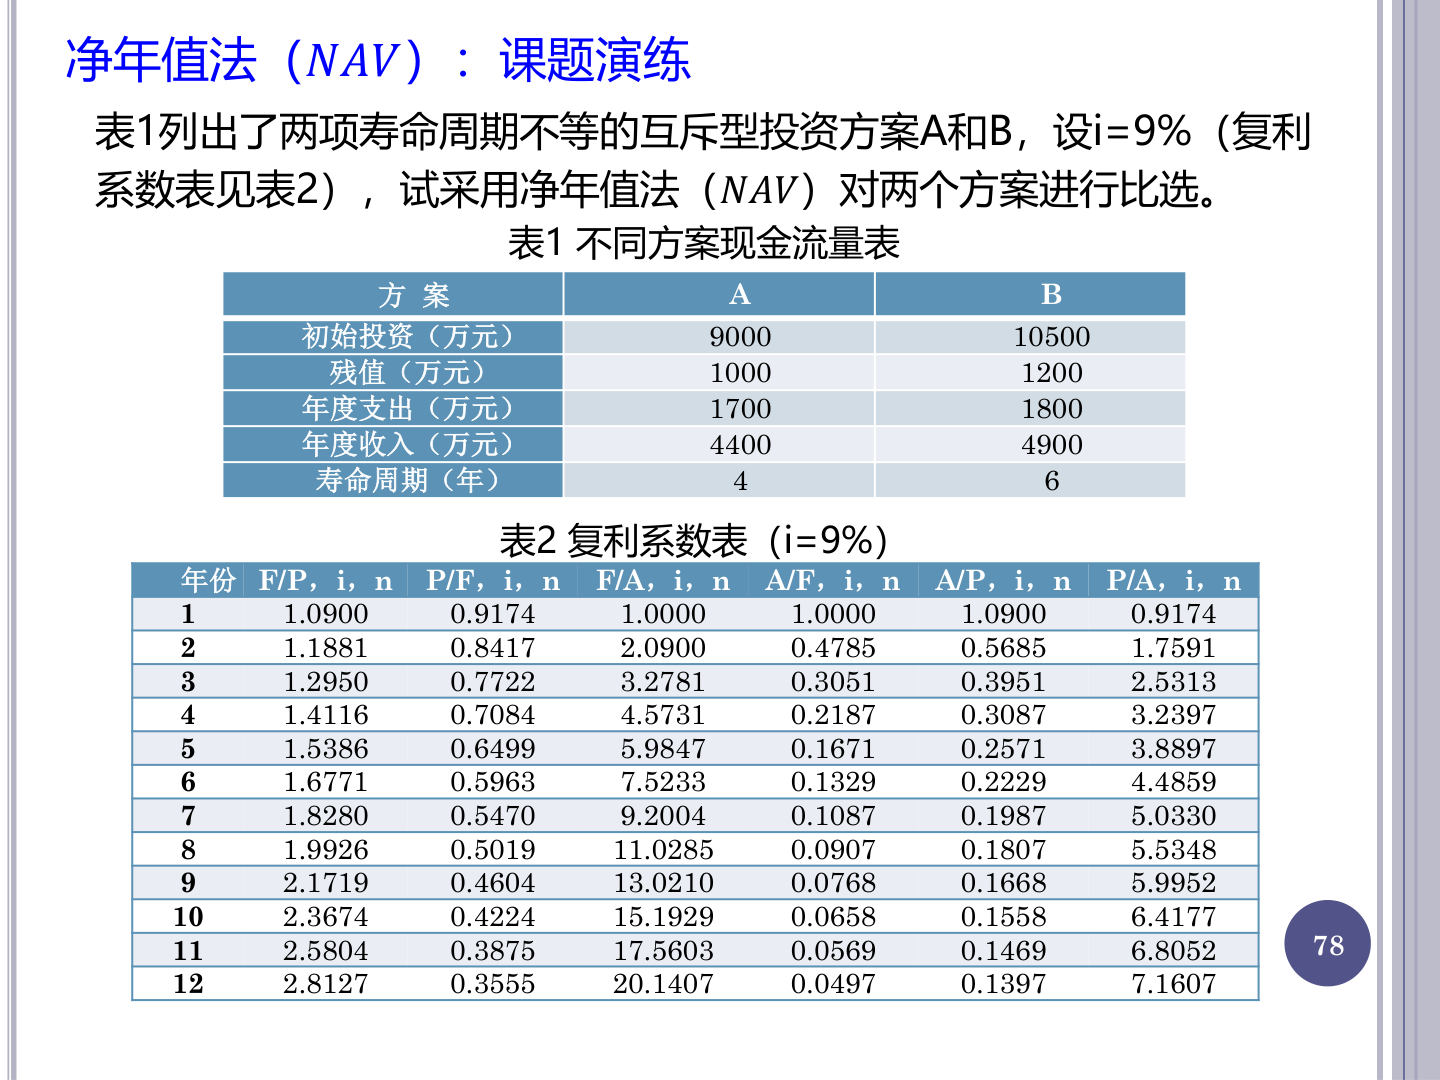
讲解 · 残值用 (A/F) 摊进年值
这是练习页,只给表 1 的数据和表 2 的 9% 系数表,要自己算完。 比 p.77 多两样:期末残值,以及分开给的年度收入与支出。
这页在算什么
两个寿命 4 年与 6 年的互斥方案,各算净年值,先判可行再比大小。
表 1 先归并成三行
| 项目 | A | B |
|---|---|---|
| 初始投资(万元) | 9000 | 10500 |
| 期末残值(万元) | 1000 | 1200 |
| 年度净收入(万元) | \(4400 - 1700 = 2700\) | \(4900 - 1800 = 3100\) |
| 寿命周期(年) | 4 | 6 |
收入与支出在表里是两行,净额要自己相减,别把 4400 直接当成年收入。
残值为什么乘 (A/F)
残值是第 n 年末一次性回收的一笔钱,性质是终值,摊到每年要用偿债基金系数 (A/F)。 直接加进年收入,等于把「只在最后一年有」当成「年年都有」,会高估。 从初始投资里扣掉更错,那样连时点都挪了。
三张账
| 账 | A | B |
|---|---|---|
| 投资摊年 | \(-9000 \times 0.3087 = -2778.30\) | \(-10500 \times 0.2229 = -2340.45\) |
| 年净收入 | +2700.00 | +3100.00 |
| 残值摊年 | \(+1000 \times 0.2187 = +218.70\) | \(+1200 \times 0.1329 = +159.48\) |
| \(\mathrm{NAV}\)(万元/年) | 140.40 | 919.03 |
四个系数都取表 2,A 看第 4 行,B 看第 6 行。
| 系数 | A | B |
|---|---|---|
| (A/P,9%,n) | 0.3087 | 0.2229 |
| (A/F,9%,n) | 0.2187 | 0.1329 |
一步步算
- A 的投资摊年:\(9000 \times 0.3087 = 2778.30\),记作 −2778.30。
- 加年净收入 2700,再加残值摊年 218.70,\(\mathrm{NAV}_A = 140.40\) 万元/年。
- B 的投资摊年:\(10500 \times 0.2229 = 2340.45\),记作 −2340.45。
- 加 3100 与 \(1200 \times 0.1329 = 159.48\),\(\mathrm{NAV}_B = 919.03\) 万元/年。
- 反算校验:A 的 4 年 \(\mathrm{NPV} = -9000 + 2700 \times 3.2397 + 1000 \times 0.7084 = 455.59\)。
- \(455.59 \times 0.3087 = 140.64\),与 140.40 差 0.24,是系数取四位带来的。
- 判据:两个 \(\mathrm{NAV}\) 都 \(\ge 0\),都可行;\(919.03 > 140.40\),方案 B 为最优。
结果怎么读,哪里会错
单位是万元/年,B 每年比 A 多 778.6 万元。
若把残值误乘 (A/P),\(1000 \times 0.3087 = 308.70\)。 \(\mathrm{NAV}_A\) 会被抬到 230.40,每年多算 90 万元。 这个 90 正好等于 \(1000 \times (0.3087 - 0.2187)\),可用它反查系数。
注意
残值必须乘 (A/F) 摊到每年;直接加进年收入或从投资里扣掉都是错法。
p.79 净现值法与最小公倍数法
讲解 · 拉平计算期再比现值
p.76 把现值摊到每年,这页反过来:把不同寿命的方案拉到同一个计算期。 (2) 净现值法下的 ① 就是寿命期最小公倍数法。
这页在算什么
给几个寿命不同的互斥方案。取它们寿命的最小公倍数为计算期 \(T\),各算 \(T\) 年的 \(\mathrm{NPV}\),再比大小。
为什么不能直接比总额
拿 p.80 的 A 方案看。只算 4 年时,\(\mathrm{NPV} = -100 + 50 \times 3.1699 = 58.50\) 万元。 同一个方案、同一个 10%,补齐到 12 年后 \(\mathrm{NPV} = 125.7\) 万元(p.81 算的)。 方案没变,只是算的年数从 4 变成 12,现值就从 58.5 涨到 125.7。
B 按 6 年算只有 \(-200 + 70 \times 4.3553 = 104.91\) 万元。 拿这个数去比 A 的 58.50,比的是「6 年的钱」对「4 年的钱」。 年限不同,现值不可比,这条比数字大小本身重要得多。
为什么取最小公倍数
只有在公倍数年上,两个方案才都恰好走完整数个寿命周期,不剩半截。 最小公倍数是满足这一点的最小年数:4 与 6 取 12,3、4、6 也取 12。 取更大的公倍数结论不变,只会多算几轮。
符号与判据
| 符号 | 读作 | 含义 | 从哪来 |
|---|---|---|---|
| \(T\) | 共同计算期 | 各方案寿命的最小公倍数 | 自己求 |
| \(\mathrm{NPV}_j\) | 第 \(j\) 个方案 \(T\) 年的净现值 | 重复更替后的总额 | 折现求和 |
| \(j\) | 方案编号 | A、B、C… | 题目给定 |
\(\mathrm{NPV}_j > 0\),且净现值最大的方案为最优方案。
判据两层缺一不可:先过可行性,再比大小。 只写「取最大」不写「> 0」,等于漏掉可行性这一关。 这页用的是严格大于 0,比 p.76 的 \(\mathrm{NAV} \ge 0\) 更严一格,答题照各自那页写。
一步步算(框架,数字见 p.81)
- 求 \(T\):4 与 6 的最小公倍数是 12,记作 \(T = 12\)。
- 排时点:A 在第 0、4、8 年各投 100,B 在第 0、6 年各投 200。
- 折现:12 年的年流入用 (P/A,10%,12) 一次折完,重投用 (P/F) 单独折。
- 求和:\(\mathrm{NPV}_{A \cdot 12} = 125.7\) 万元,\(\mathrm{NPV}_{B \cdot 12} = 164.1\) 万元。
- 判据:两条都 > 0,164.1 > 125.7,方案 B 优。
与净年值法是同一件事
A 的 \(125.7 \times (A/P, 10\%, 12) = 18.45\) 万元/年。 换成 4 年数据,\(58.50 \times (A/P, 10\%, 4) = 18.46\) 万元/年。两者只差舍入。 同一个方案,\(T\) 取 4 还是 12,摊出来的年值一样,说明两法等价。
结果怎么读,哪里会错
答句要带 \(T\):\(\mathrm{NPV}_{A \cdot 12}\)、\(\mathrm{NPV}_{B \cdot 12}\) 的下标 12 不能省。 省了之后读者不知道这是几年的现值,也就无从判断能不能和另一个方案比。
记住
不同寿命比现值,先把计算期拉到最小公倍数;否则比的是年限,不是方案。
p.80 公倍数法例题与现金流量图
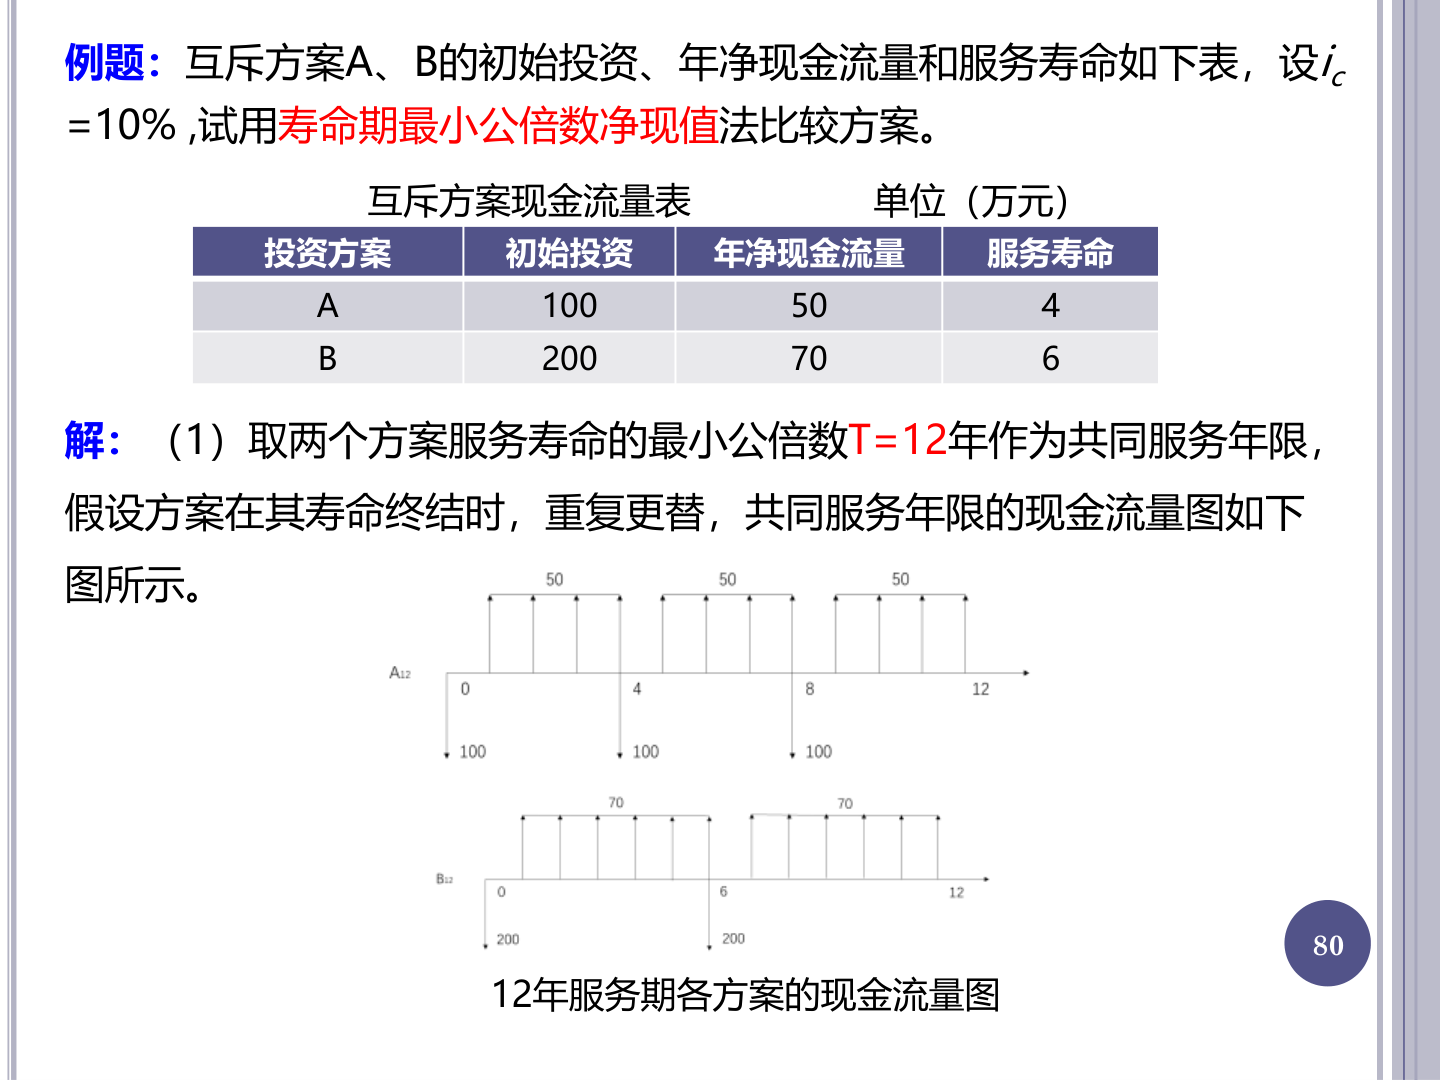
讲解 · 12 年的流量图怎么画
例题给两组数:A 投 100、年净流入 50、寿命 4 年。B 投 200、年净流入 70、寿命 6 年。 设 \(i_c = 10\%\),要求用寿命期最小公倍数净现值法比较。
这页在算什么
只做三步里的第一步:定共同期 \(T = 12\),并把 12 年内的现金流画成图。
第 (1) 步怎么定 T
红字 \(T = 12\) 是最小公倍数:4 与 6 的最小公倍数是 12。 后半句才是方法的关键假设——「假设方案在其寿命终结时,重复更替」。 没有这句假设,就不知道该不该二次投资,图也就画不出来。
两条账的时点
| 方案 | 寿命 | 12 年内投资时点 | 投资笔数 | 年净流入 |
|---|---|---|---|---|
| \(\mathrm{A}_{12}\) | 4 | 0、4、8 | 3 | 第 1–12 年每年 50 |
| \(\mathrm{B}_{12}\) | 6 | 0、6 | 2 | 第 1–12 年每年 70 |
笔数 \(= 12 \div\) 寿命:A 是 \(12 \div 4 = 3\),B 是 \(12 \div 6 = 2\)。 第 0 年那笔算原始投资,所以重投只落在第 4、8 年(A)与第 6 年(B)。 第 12 年到期不再投,再投就投到 12 年之外去了。
图怎么读
上图 \(\mathrm{A}_{12}\)、下图 \(\mathrm{B}_{12}\),横轴右端都标到 12,向下箭头是投资,向上是年净流入。 A 图横轴刻度标 0、4、8、12,三个 100 的向下箭头正落在 0、4、8。
B 图横轴标 0、6、12,两个 200 的向下箭头落在 0、6。 年流入按 4 根(A)或 6 根(B)一组画,三组、两组首尾相接。
两张图还能互相核对:A 的流入合计 \(12 \times 50 = 600\),投资合计 \(3 \times 100 = 300\)。 B 的流入合计 \(12 \times 70 = 840\),投资合计 \(2 \times 200 = 400\)。 数与图对不上,说明重投笔数或年数画错了。
这张图为什么必须画对
重投的时点决定 (P/F) 查几年,时点错一年,结果就差一截。 图上每一笔都要能对上 p.81 的算式:A 有 3 笔 100,B 有 2 笔 200。 若图上出现第 4 个 100,说明把第 12 年当成了重投年。
注意
重复更替是题目给的假设,题干写了「寿命终结时重复更替」才可以这样画。
p.81 公倍数法净现值计算与判定
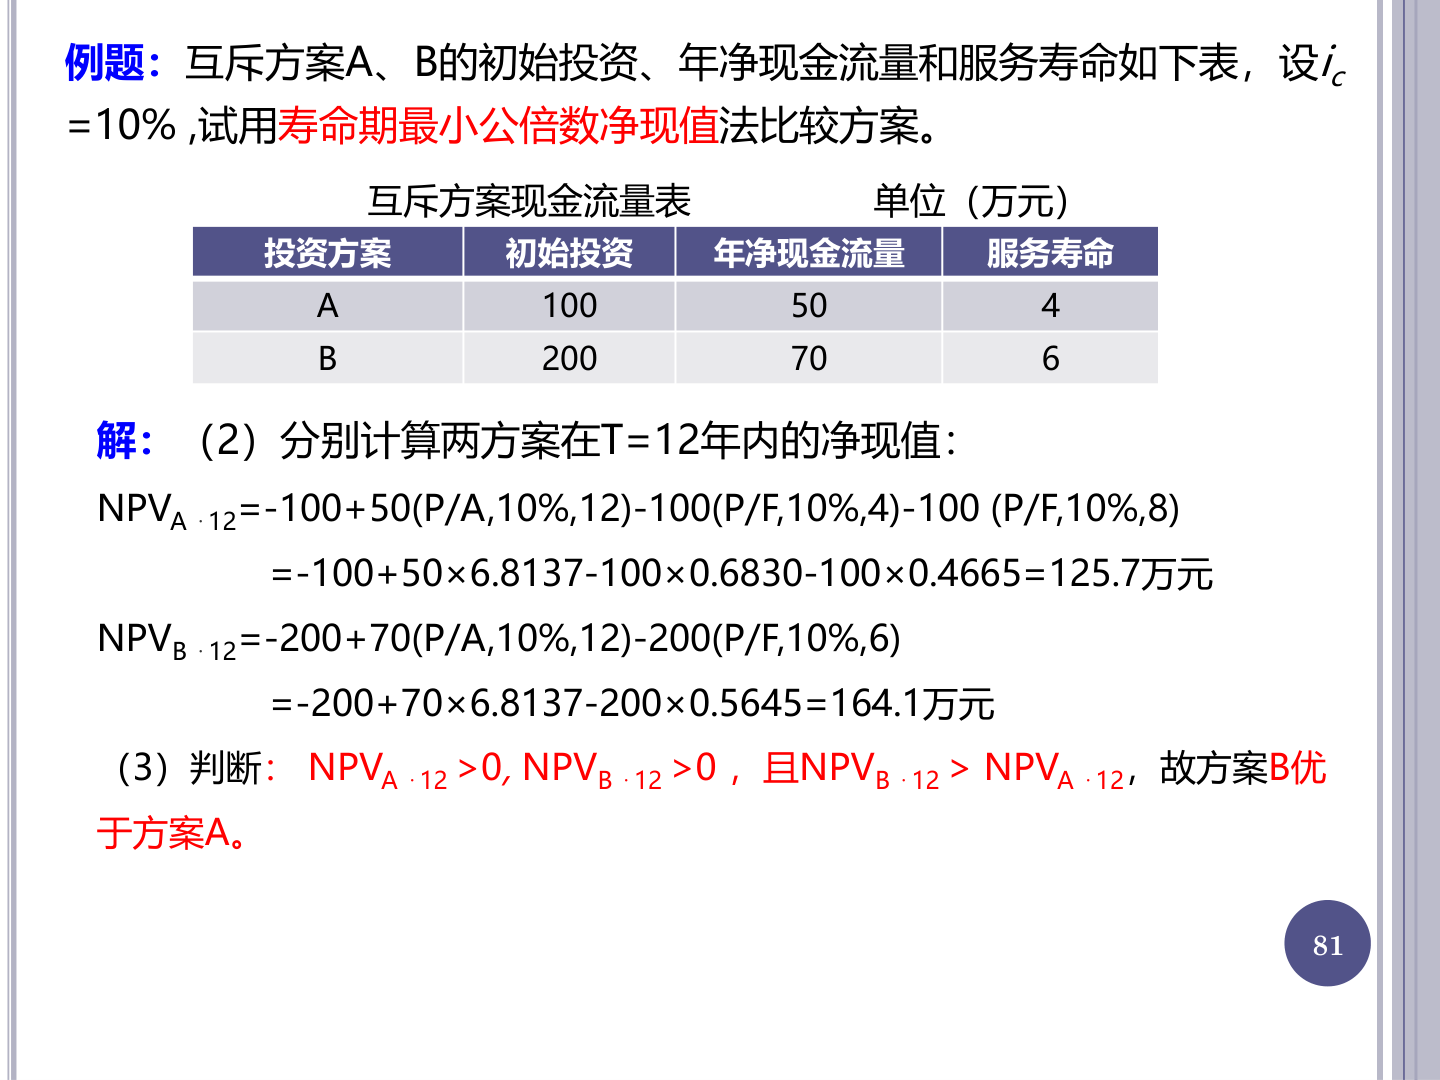
讲解 · 重投减项与两截判定
这页接 p.80 做第 (2)(3) 步:算 12 年净现值,再下结论。 每行算式三段:期初投资、年流入折现、重投按各自年份扣回。
这页在算什么
把 p.80 的图翻译成两行算式,算出 \(\mathrm{NPV}_{A \cdot 12}\) 与 \(\mathrm{NPV}_{B \cdot 12}\),再比大小。
各自账的算式结构
| 段 | A 的式子 | 数字从哪来 |
|---|---|---|
| 期初投资 | −100 | 图中 0 年箭头 |
| 年流入 | \(50 \times (P/A, 10\%, 12)\) | 12 年等额,一次折完 |
| 第一次重投 | \(-100 \times (P/F, 10\%, 4)\) | 第 4 年箭头 |
| 第二次重投 | \(-100 \times (P/F, 10\%, 8)\) | 第 8 年箭头 |
年流入能一次折完,靠的是「无间隙重复」:12 年每年都有 50,连成一条 12 年年金。 重投不能乘 (P/A),因为它是一次性支出,只在某一年发生,只能用 (P/F)。
一步步算 A
- 查系数:\((P/A, 10\%, 12) = 6.8137\),\((P/F, 10\%, 4) = 0.6830\),\((P/F, 10\%, 8) = 0.4665\)。
- 年金折现:\(50 \times 6.8137 = 340.69\) 万元。
- 两次重投折现:\(100 \times 0.6830 = 68.30\),\(100 \times 0.4665 = 46.65\)。
- 合并:\(-100 + 340.69 - 68.30 - 46.65 = 125.74\),取 125.7 万元。
一步步算 B
- 查系数:\((P/F, 10\%, 6) = 0.5645\),其余两个与 A 共用。
- 年金折现:\(70 \times 6.8137 = 476.96\) 万元。
- 一次重投折现:\(200 \times 0.5645 = 112.90\) 万元。
- 合并:\(-200 + 476.96 - 112.90 = 164.06\),取 164.1 万元。
判据
| 检查 | 数字 | 结论 |
|---|---|---|
| \(\mathrm{NPV}_{A \cdot 12} > 0\) | \(125.7 > 0\) | A 可行 |
| \(\mathrm{NPV}_{B \cdot 12} > 0\) | \(164.1 > 0\) | B 可行 |
| 比大小 | \(164.1 > 125.7\) | B 优于 A |
答句照课件写:两条净现值都为正,且 B 大于 A,故方案 B 优于方案 A。
校验:换成净年值看
\(\mathrm{NAV}_A = 125.7 \times (A/P, 10\%, 12) = 125.7 \times 0.1468 = 18.45\) 万元/年。 \(\mathrm{NAV}_B = 164.1 \times 0.1468 = 24.09\) 万元/年。仍是大者优,两条路同结论。 反过来用 4 年数据算 A:\(58.50 \times 0.3155 = 18.46\),与 18.45 只差舍入。
结果怎么读,哪里会错
125.7 与 164.1 都是 12 年口径的现值,单位万元,下标 12 必须写。 只写 \(\mathrm{NPV}_A\) 不标 12,读者会当成 4 年那个数,与人比时口径就乱了。
记住
重投减项只用 (P/F) 折那一年,不要再乘 (P/A)。
p.82 课题演练:三方案公倍数比选
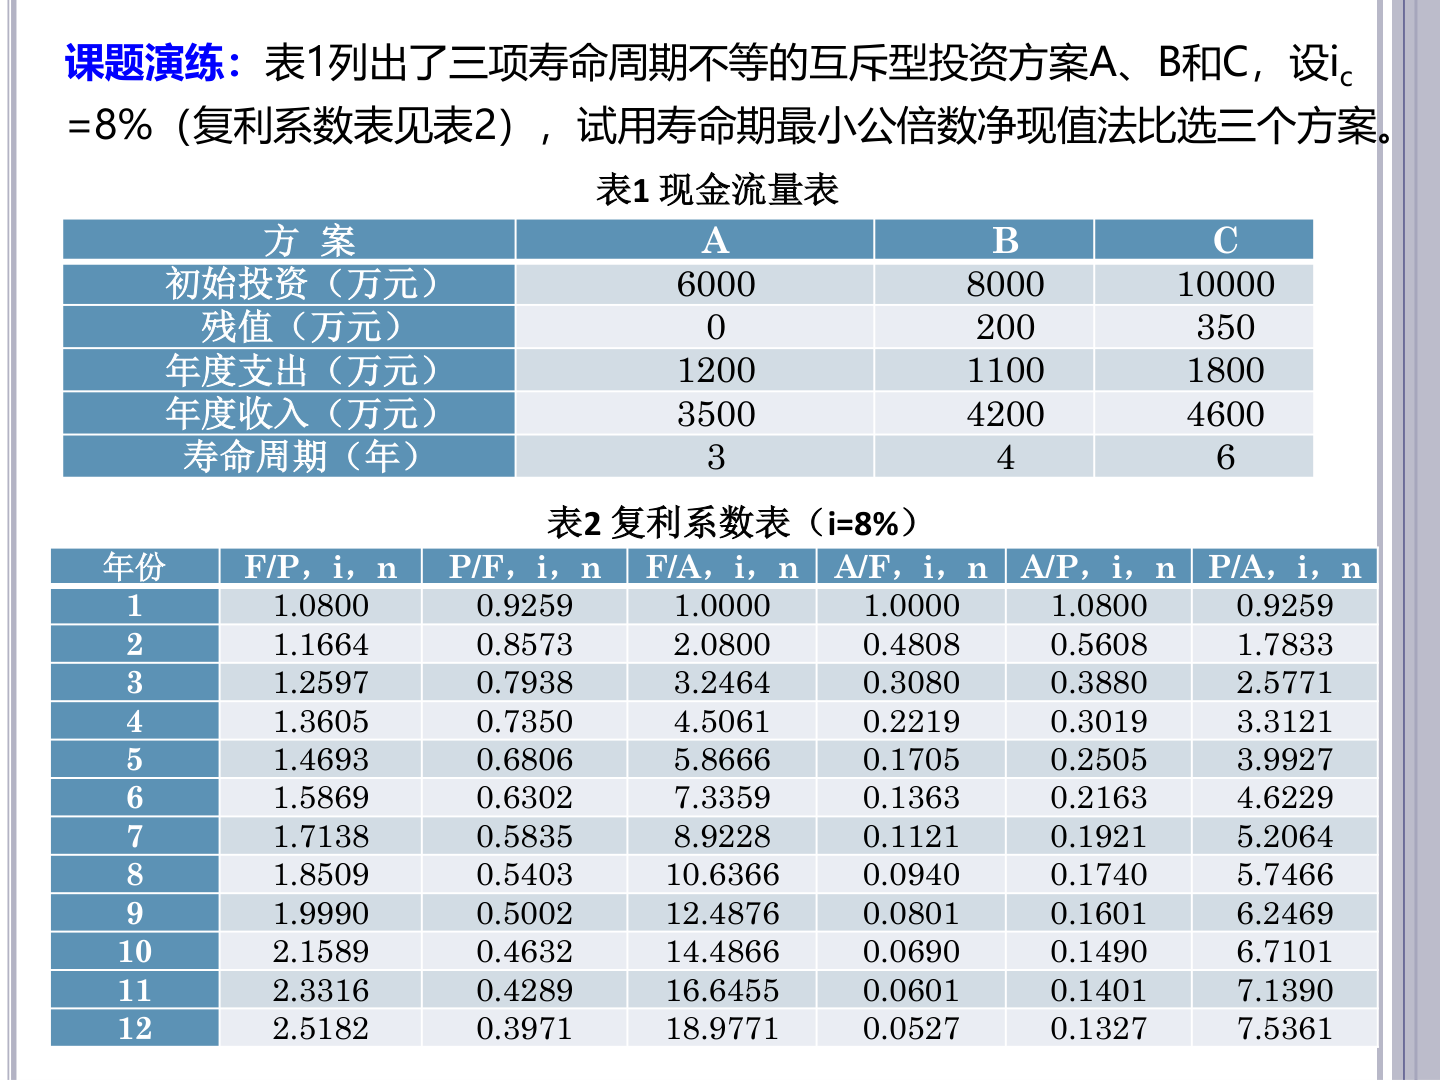
讲解 · 三方案先排时点再列式
演练把 p.81 的做法扩到三个方案,\(i_c = 8\%\),要自己算。 寿命 3、4、6 年,最小公倍数仍是 12,三个方案都补齐到 12 年。
这页在算什么
给三条寿命不同的现金流,各算 12 年 \(\mathrm{NPV}\),淘汰不可行的,剩下取最大。
表 1 先归并成三行
| 项目 | A | B | C |
|---|---|---|---|
| 初始投资(万元) | 6000 | 8000 | 10000 |
| 期末残值(万元) | 0 | 200 | 350 |
| 年度净收入(万元) | \(3500 - 1200 = 2300\) | \(4200 - 1100 = 3100\) | \(4600 - 1800 = 2800\) |
| 寿命周期(年) | 3 | 4 | 6 |
收入与支出是分开的两行,先相减再入式。
时点表:重投与残值各在哪些年
| 方案 | 投资时点 | 笔数 | 残值回收时点 |
|---|---|---|---|
| A | 0、3、6、9 | 4 | 无 |
| B | 0、4、8 | 3 | 4、8、12 年末 |
| C | 0、6 | 2 | 6、12 年末 |
笔数 = 12 ÷ 寿命,残值在每个寿命周期末回收一次,最后一笔落在第 12 年末。 第 12 年末那笔最容易漏,而它正落在最后一次折现上。
系数
系数都在表 2。
| 系数 | 取值 | 系数 | 取值 |
|---|---|---|---|
| (P/A,8%,12) | 7.5361 | (P/F,8%,3) | 0.7938 |
| (P/F,8%,4) | 0.7350 | (P/F,8%,6) | 0.6302 |
| (P/F,8%,8) | 0.5403 | (P/F,8%,9) | 0.5002 |
| (P/F,8%,12) | 0.3971 | — | — |
一步步算 A
- 投资现值:\(6000 \times (1 + 0.7938 + 0.6302 + 0.5002) = 6000 \times 2.9242 = 17545.2\) 万元。
- 年净收入现值:\(2300 \times 7.5361 = 17333.0\) 万元。
- 残值为 0,不加。
- \(\mathrm{NPV}_A = 17333.0 - 17545.2 = -212.2\) 万元。
A 每个 3 年周期本身就亏:\(2300 \times 2.5771 = 5927.3 < 6000\)。 重复四轮只是把亏损放大,所以它是负数,直接出局。
一步步算 B
- 投资现值:\(8000 \times (1 + 0.7350 + 0.5403) = 8000 \times 2.2753 = 18202.4\) 万元。
- 年净收入现值:\(3100 \times 7.5361 = 23361.9\) 万元。
- 残值现值:\(200 \times (0.7350 + 0.5403 + 0.3971) = 200 \times 1.6724 = 334.5\) 万元。
- \(\mathrm{NPV}_B = 23361.9 - 18202.4 + 334.5 = 5494.0\) 万元。
一步步算 C
- 投资现值:\(10000 \times (1 + 0.6302) = 16302.0\) 万元。
- 年净收入现值:\(2800 \times 7.5361 = 21101.1\) 万元。
- 残值现值:\(350 \times (0.6302 + 0.3971) = 350 \times 1.0273 = 359.6\) 万元。
- \(\mathrm{NPV}_C = 21101.1 - 16302.0 + 359.6 = 5158.7\) 万元。
判据与结论
| 方案 | \(\mathrm{NPV}\)(万元) | 可行性 | 排序 |
|---|---|---|---|
| A | −212.2 | < 0,淘汰 | — |
| B | 5494.0 | 可行 | 1 |
| C | 5158.7 | 可行 | 2 |
结论:A 净现值为负先淘汰;B、C 都可行,\(5494.0 > 5158.7\),方案 B 最优。
校验:按单周期再折
A 的单周期现值 \(= -6000 + 2300 \times 2.5771 = -72.7\),乘 2.9242 得 −212.5。 B 的单周期现值 \(= -8000 + 3100 \times 3.3121 + 200 \times 0.7350 = 2414.5\)。乘 2.2753 得 5493.7。 与上面的 5494.0 差 0.3,来自系数取四位,属正常。
注意
B 的残值三笔、C 的两笔,第 12 年末那一笔最容易漏。
p.83 多方案评价方法回顾
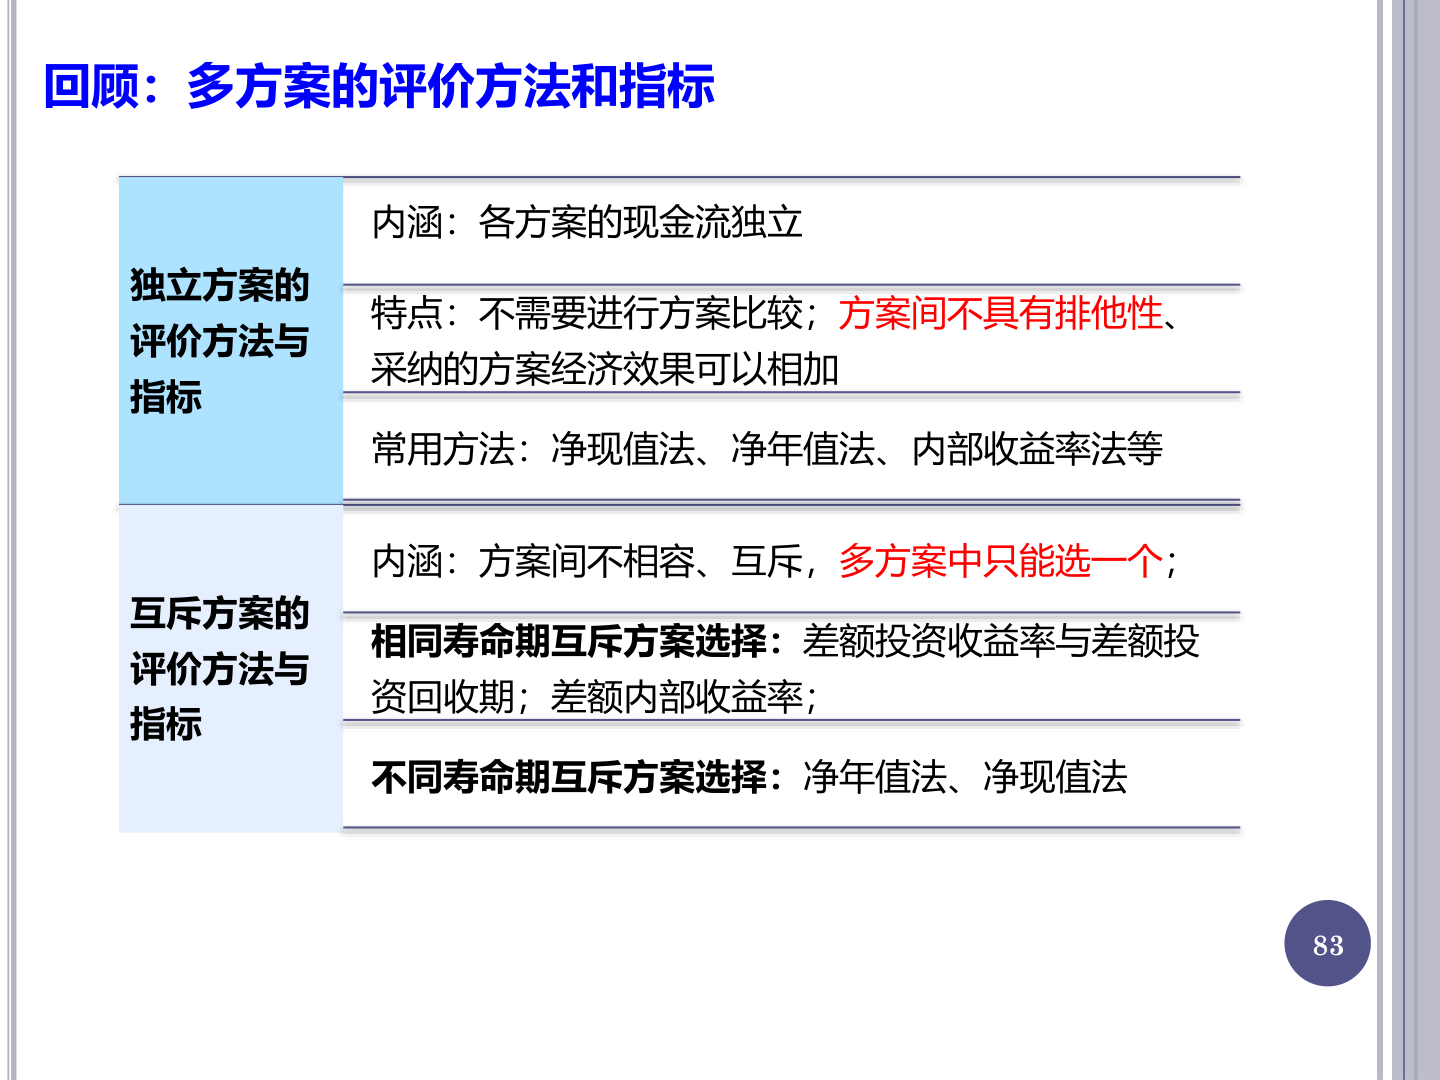
讲解 · 独立与互斥的分野
这页是上册多方案部分的收口,上下两块对照独立方案与互斥方案。 红字两句是分野所在:方案间不具有排他性;多方案中只能选一个。
| 类型 | 内涵 | 特点 | 常用方法 |
|---|---|---|---|
| 独立方案 | 各方案的现金流独立 | 不需要进行方案比较;采纳方案的经济效果可以相加 | 净现值法、净年值法、内部收益率法等 |
| 互斥方案 | 方案间不相容、互斥 | 多方案中只能选一个 | 相同寿命:差额投资收益率、差额投资回收期、差额内部收益率;不同寿命:净年值法、净现值法 |
独立方案各自过判据就各自采纳,采纳方案的效益可以相加。 互斥方案必须两步走:先各自可行,再比出唯一的赢家。
方法栏与前文一一对应。相同寿命走差额法一族(p.71–75)。不同寿命走净年值与净现值法(p.76–82)。 课件这一行只列了三种差额法,漏掉差额净现值(p.73–75),答题时可补上。 答题按这张表的两块各写一行。
记住
独立可相加、互斥选其一;互斥再按寿命分流,相同走差额,不同走年值与公倍数净现值。
第三节 不确定性分析(p.86–110)
p.86 不确定性分析节目录
讲解 · 全节四个工具的分工
这页是第三节的门牌。前两节算 \(\mathrm{NPV}\)、\(\mathrm{FIRR}\) 时,售价、成本、产量都被当成定数;这一节承认这些数会漂,专门研究漂了怎么办。
四条目录是「一个总纲加三个方法」:概述给定义与分工,盈亏平衡、敏感性、概率是三个由浅入深的工具。
| 条目 | 回答的问题 |
|---|---|
| 一、概述 | 不确定性是什么,三种方法各适用哪类评价 |
| 二、盈亏平衡分析 | 盈亏转折点在哪,卖多少才不亏 |
| 三、敏感性分析 | 哪个因素变动对指标影响最大 |
| 四、概率分析 | 因素变化的可能性有多大,风险怎么量化 |
三个方法层层加深:盈亏平衡只找盈亏线,敏感性找最要命的因素,概率分析再给变化配上可能性。下一页先进概述。
一 概述(p.87–87)
p.87 不确定性的内涵与分工
讲解 · 内涵定义与方法分工
上下两个框,左端各嵌一个灰圆:上框给内涵,下框给分析内容。这页是第三节全部方法的总纲。
内涵句的词眼是「偏差」。不确定性不是「算错了」,而是未来实际值与目前预测值之间的差;后面所有分析的对象都是这个差。
| 方法 | 适用的评价 |
|---|---|
| 盈亏平衡分析 | 只适用于财务评价 |
| 敏感性分析、概率分析 | 财务评价和国民经济评价都可用 |
为什么盈亏平衡被排除在国民经济评价之外,课件没解释。可以这样理解:它的公式全用市场价格与会计成本,这是财务评价的口径,国民经济评价的影子价格套不进去。
注意
适用范围是本页的考点:只有盈亏平衡被锁死在财务评价,敏感性与概率分析两种评价都能用。
二 盈亏平衡分析(p.88–91)
p.88 盈亏平衡公式与分析图
讲解 · 从利润式到三个平衡点公式
这页在算什么
给单价 \(P\)、单位可变成本 \(v\)、固定成本 \(F\) 和设计能力 \(Q_0\)。求三个口径的保本点:产量 \(Q^*\)、生产能力利用率 \(\mathrm{BEP}_i\)、售价 \(P^*\)。三个数分别回答「卖多少吨」「开工几成」「卖多少钱」才不亏。
为什么需要它
前两节把售价、成本当定数,直接算 \(\mathrm{NPV}\);真实项目里销量会掉、价格会跌,得先知道掉到哪才开始亏。打个比方,开店先算每天卖几杯才够房租和原料,这个杯数就是保本产量。这个比方只是演示思路,课件画的是直线,等于假定 P 与 v 都不随产量变。
符号与公式
| 符号 | 读作 | 含义 | 从哪来 |
|---|---|---|---|
| \(R\) | 利润 | 项目年利润,元 | 待求,式子左边 |
| \(P\) | 单价 | 单位产品价格,元/吨 | 题给 |
| \(Q\) | 产量 | 年产销量,吨 | 题给或自变量 |
| \(F\) | 固定成本 | 与产量无关的年费用,元 | 题给 |
| \(v\) | 单位可变成本 | 每吨的可变费用,元/吨 | 题给 |
| \(Q_0\) | 设计生产能力 | 设计年产量,吨 | 题给 |
| \(Q^*\) | 保本产量 | 令 \(R = 0\) 解出的产量 | 算出来 |
| \(P^*\) | 保本售价 | 令 \(R = 0\) 解出的价格 | 算出来 |
三个口径的公式与单位:
| 口径 | 公式 | 单位 | 回答什么 |
|---|---|---|---|
| 产量 | \(Q^* = \dfrac{F}{P - v}\) | 吨 | 卖多少吨才不亏 |
| 价格 | \(P^* = \dfrac{F}{Q} + v\) | 元/吨 | 卖多少钱才不亏 |
| 能力利用率 | \(\mathrm{BEP}_i = \dfrac{F}{(P - v)Q_0} \times 100\%\) | % | 开工几成才不亏 |
三个数各在哪:\(P\) 与 \(v\) 只在差 \((P - v)\) 里出现,\(F\) 在分子,\(Q_0\) 只在 \(\mathrm{BEP}_i\) 里出现。\(P\) 越高、\(v\) 越低,\(Q^*\) 与 \(\mathrm{BEP}_i\) 越小,项目越安全。
一步步算
- 起手是利润式 \(R = PQ - F - vQ\),收入与可变成本都随产量涨,只有 \(F\) 不动。
- 把 \(Q\) 提到括号外:\(R = (P - v)Q - F\),括号里的 \(P - v\) 是每吨的边际贡献。
- 令 \(R = 0\):\((P - v)Q = F\);两边同除 \((P - v)\),得 \(Q^* = \dfrac{F}{P - v}\)。
- 把 \(P\) 当未知重解同一条式子:\(PQ = F + vQ\),两边同除 \(Q\),得 \(P^* = \dfrac{F}{Q} + v\)。
- 求 \(\mathrm{BEP}_i\):先按第 3 步得 \(Q^*\),再除以设计能力 \(Q_0\) 并乘 \(100\%\)。
- 把 \(Q^*\) 的式子代进第 5 步,得 \(\mathrm{BEP}_i = \dfrac{F}{(P - v)Q_0} \times 100\%\)。
- 经营安全率 \(= 1 - \mathrm{BEP}_i\),它不是一个新公式,只是 \(\mathrm{BEP}_i\) 的补数。
结果怎么读
\(Q^*\) 与 \(\mathrm{BEP}_i\) 越小,项目越扛得住销量下滑;\(P^*\) 越低,越扛得住降价。\(P^*\) 是保本价,实际售价高于它才有利润;经营安全率大于 30%,课件判为较好。
右图要能指认四件事。横轴是产量,纵轴是收入与费用。年销售收入线过原点,斜率是 \(P\);年总成本线从纵轴 \(F\) 处出发,斜率是 \(v\)。
两线交点标 BEP,它的横坐标 BEP(Q) 就是 \(Q^*\)。交点右上是盈利区,左下是亏损区,那条水平线是固定成本线。
注意
两线有交点的前提是 \(P > v\):收入线斜率必须大于成本线斜率,否则永远亏损。\(\mathrm{BEP}_i\) 的分母是设计能力 \(Q_0\),不是当年实际产量。
p.89 例题题干与公式回顾
讲解 · 例题的三问与单位口径
这页在算什么
题干给四组数,要求三问:用产量表示的盈亏平衡点、生产能力利用率、盈亏平衡点售价。三问正好对上 p.88 的三个口径,蓝底面板把公式再摆一遍。
为什么需要它
公式在同一页重抄一次,说明这题不考记公式,考代入。真正卡人的是单位:题面写「年总固定成本费用为 1500 元」,按元算对不上下页答案。打个比方,这像菜谱写「盐 5」,先要判断单位是克还是勺;判断依据是量纲,\(F\) 必须与售价、成本同量级。
符号与公式
| 已知量 | 符号 | 数值 |
|---|---|---|
| 年产量(设计生产能力) | \(Q_0\) | 12 万吨 |
| 每吨售价 | \(P\) | 675 元/吨 |
| 每吨销售税金 | 无独立符号 | 165 元/吨 |
| 单位可变成本 | \(v\) | 250 元/吨 |
| 年固定成本 | \(F\) | 题面印 1500 元,应为 1500 万元 |
三问与公式一一对应:
| 问 | 求什么 | 用哪条公式 |
|---|---|---|
| 第一问 | 用产量表示的盈亏平衡点 | \(Q^* = \dfrac{F}{P - v}\) |
| 第二问 | 盈亏平衡点的生产能力利用率 | \(\mathrm{BEP}_i = \dfrac{Q^*}{Q_0} \times 100\%\) |
| 第三问 | 盈亏平衡点的售价 | \(P^* = \dfrac{F}{Q} + v\) |
一步步算
这一页只做准备,代入在 p.90。四件准备:
- 定 \(F\) 的量级:若 \(F = 1500\) 元,\(Q^* = 1500 \div 260\) 只有 5.8 吨。这与 12 万吨的设计能力差四个数量级,不合理。
- 定税金的去处:利润式里没有税金项,课件把它从售价里扣,等效每吨少收 165 元。
- 先算两个中间数:每吨边际贡献 \(675 - 250 - 165 = 260\) 元/吨。每吨固定成本 \(1500 \div 12 = 125\) 元/吨。
- 定单位口径:\(F\) 用万元、\(Q\) 用万吨时,\(\dfrac{F}{Q}\) 直接得元/吨,全程不必换算。
- 核对条件是否给全:\(P\)、税金、\(v\)、\(F\)、\(Q_0\) 五个量题干都有,缺任何一个都算不下去。
结果怎么读
三问答案量纲不同:一问是万吨,二问是百分数,三问是元/吨。写答案要带单位,否则阅卷看不出口径。
答题时先把三问的公式各写一行,再逐条代入,不要跳步;跳步最容易在第三问把 \(Q\) 取错。
第二问的分母 \(Q_0\) 与第三问的 \(Q\) 都取 12 万吨,不是 \(Q^*\);本题最易混的就是这一处。第一问的 260 元/吨与第三问的 125 元/吨,是下一页四个答案的两个零件。
注意
题面「年总固定成本费用为 1500 元」按 1500 万元代入。\(F\) 用万元时,产量结果按万吨读,别写成 5.77 吨。
p.90 例题三问逐步求解
讲解 · 盈亏平衡例题完整算一遍
这页在算什么
把 p.89 的三问代进数字,得 5.77 万吨、48.08%、540 元/吨,再补一个经营安全率 51.92%。这四个数就是本题的全部答案。
为什么需要它
同一套公式换三种问法,考的是代入功夫。单位、分母取谁、税金放哪,三处任一错,答案就废。打个比方,公式是模具,代数是往模具里灌料;料灌错,模具再准也出废品。
符号与公式
| 符号 | 取值 | 说明 |
|---|---|---|
| \(P\) | 675 元/吨 | 题给售价 |
| 税金 | 165 元/吨 | 题给,从售价里扣 |
| \(v\) | 250 元/吨 | 题给单位可变成本 |
| \(F\) | 1500 万元 | 按万元读 |
| \(Q_0\) | 12 万吨 | 设计生产能力 |
一步步算
| 步 | 算什么 | 式子 | 结果 |
|---|---|---|---|
| ① | 每吨边际贡献 | \(675 - 250 - 165\) | 260 元/吨 |
| ② | 保本产量 \(Q^*\) | \(1500 \div 260\) | 5.77 万吨 |
| ③ | 生产能力利用率 | \(5.77 \div 12 \times 100\%\) | 48.08% |
| ④ | 保本售价 \(P^*\) | \(1500 \div 12 + 250 + 165\) | 540 元/吨 |
| ⑤ | 经营安全率 | \(1 - 48.08\%\) | 51.92% |
- 第①步是枢纽:先扣税,再做减法。\(675 - 250 = 425\) 是税前边际贡献,再减 165 才得 260。
- 第②步:\(1500 \div 260 = 5.769\),保留两位是 5.77,单位万吨。
- 第③步:分子用 5.77,分母用设计能力 12,\(5.77 \div 12 = 0.4808\)。
- 第④步:先把固定成本摊到每吨,\(1500 \div 12 = 125\) 元/吨。再加 \(v\) 与税金,\(125 + 250 + 165 = 540\)。
- 第⑤步:\(1 - 0.4808 = 0.5192\)。
两个校验:\(540 - 165 - 250 = 125\),正好等于 \(\dfrac{F}{Q_0}\)。\(5.77 \times 260 = 1500.2\),回到固定成本总额。
结果怎么读
年销量跌破 5.77 万吨就亏;售价跌破 540 元/吨(税照缴)就亏。开工四成八即保本,其余五成二是安全垫,经营安全率 51.92% 高于 30%,课件判为较好。
把 675 与 540 相减,降价空间 135 元/吨;把 12 与 5.77 相减,销量空间 6.23 万吨。一句话概括:按设计能力、按 675 元卖,销量与售价都还有缓冲。
注意
三个易错点。忘扣 165 元税金,\(Q^*\) 变成 \(1500 \div 425 = 3.53\) 万吨。\(P^*\) 里的 \(Q\) 错用 \(Q^*\),会得回 675 元/吨。课件 \(\mathrm{BEP}_i\) 第二个分式的分母印成 \((F - v)Q_0\),应为 \((P - v)Q_0\)。
p.91 局限性与适用范围
讲解 · 两条局限与适用圈
版式本身就是结论:左边点环围着「局限性」,灰色双箭头把它推向右侧一个小小的深蓝实心圆「适用性」——局限一大串,能用之处只剩一圈。
| 局限 | 红字落点 | 为什么成问题 |
|---|---|---|
| 假设生产量等于销售量 | 生产量等于销售量 | 产多了卖不掉,按产量算的利润会高估 |
| 数据取自类似项目正常年份历史数据的修正 | 数据精度不高 | 修正带主观成分,BEP 位置随数据一起漂 |
适用性只有一句:短期建设项目的不确定性分析。课件没给原因,可以这样理解:短期间价格与成本相对稳定,「产量约等于销量」「数据不算太旧」两个假设大致成立,时间一长就都散架。
两条局限的红字就是答题要抄的关键词,判据句一个字都别换。
记住
盈亏平衡分析宜用于短期建设项目的不确定性分析;两条局限:生产量按等于销售量、数据精度不高。
三 敏感性分析(p.92–104)
p.92 定义、作用与两类方法
讲解 · 什么是敏感性因素
三栏各配一个圆图标,从左到右是定义、作用、分析方法。这页不算数,把概念立住。
定义两句话连读:先有确定性分析(\(\mathrm{NPV}\)、\(\mathrm{FIRR}\) 已按基准数据算出),再让不确定性因素动起来,看最终经济效果指标怎么跟着动。判据在红字里:参数的小幅变化引起指标的较大变化,此参数为敏感性因素——考点在「小幅对较大」的不对称。
定义栏还给了因素的常见名单:销售收入、经营成本、生产能力、初始投资等。
课件举的指标印作 FNVP、FIRR:F 指「财务」(Financial),财务净现值的规范缩写是 \(\mathrm{FNPV}\),FNVP 是课件笔误,两个都是财务评价指标。
作用栏两条是一套动作:找出对经济效益的不确定性影响最大的参数;大体揭示效益的变动范围或幅度。「一定程度上反映风险」留了余地——敏感性分析给的是变化的量级,还不是概率意义上的风险度量。
| 方法 | 做法 |
|---|---|
| 单因素敏感性分析 | 每次只让一个因素变,其余固定 |
| 多因素敏感性分析 | 多个因素变化的组合 |
后面的例题就是单因素:投资额、经营成本、销售收入逐个动。
记住
敏感性因素判据:参数的小幅变化引起最终经济效果指标的较大变化。
p.93 敏感度系数 SAF
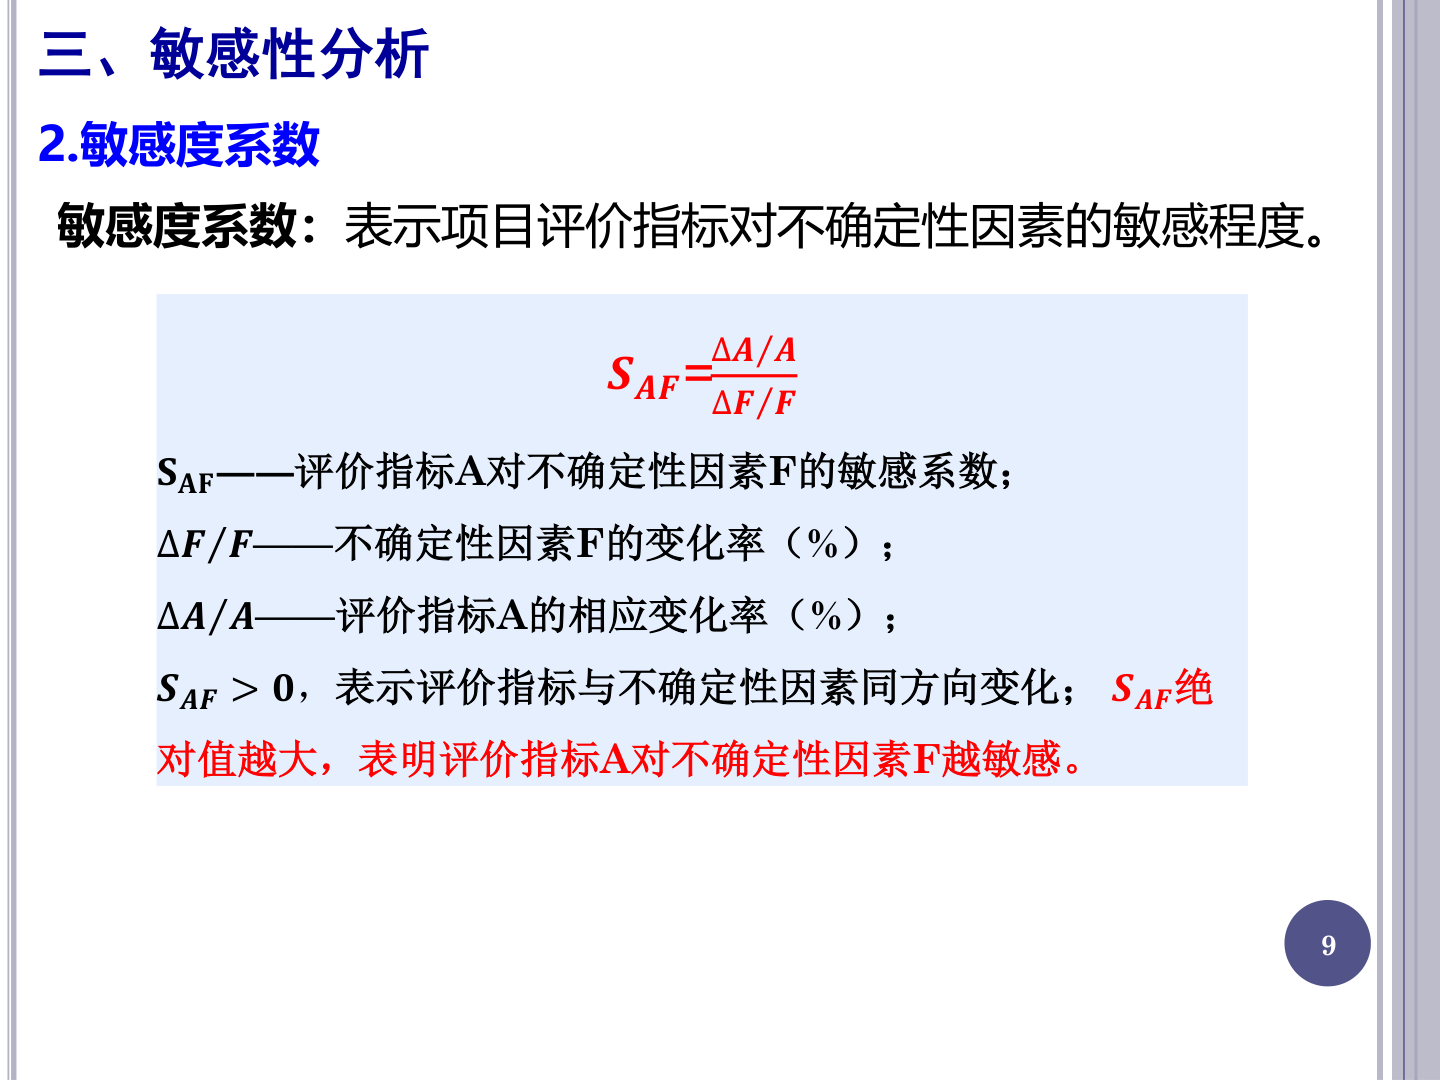
讲解 · 敏感度系数的构成与读法
这页在算什么
给两个变化率,求一个比值 \(\mathrm{SAF}\):指标的变化率除以因素的变化率。它把「谁更敏感」变成一个能排序的数。
为什么需要它
p.92 只说「小幅变化引起较大变化就是敏感」,这话排不出次序。一个因素动 10%、另一个动 15%,谁更要命,光看指标差多少说不清。打个比方,两人赛跑,一个跑 100 米一个跑 400 米,只比用时看不出快慢,换成配速才能比;\(\mathrm{SAF}\) 就是配速。这个比方只在变化不大时成立,\(\mathrm{SAF}\) 是局部斜率,动得太多就不准。
符号与公式
| 符号 | 读作 | 含义 | 从哪来 |
|---|---|---|---|
| \(\mathrm{SAF}\) | 敏感度系数 | 指标 \(A\) 对因素 \(F\) 的敏感程度 | 算出来 |
| \(\Delta F / F\) | 因素变化率 | 因素 \(F\) 变化的百分比 | 题目给定,如 \(\pm 15\%\) |
| \(\Delta A / A\) | 指标变化率 | \(F\) 变动后 \(A\) 的相应变化率 | 重算指标得出 |
| \(A\) | 评价指标 | 如净现值 \(\mathrm{NPV}\) | 题给指标 |
| \(F\) | 不确定性因素 | 如投资、成本、收入 | 题给因素 |
分子分母都是百分数,量纲抵消,\(\mathrm{SAF}\) 是个无名数。公式下面那句「\(\mathrm{SAF} > 0\) 表示同方向变化」是读法的一半,另一半在红字里:绝对值越大越敏感。
一步步算
以 p.100 的销售收入、只取 +15% 这一点为例:
- 因素变化率:\(\Delta B / B = 15\%\)。
- 变动后的指标:\(\mathrm{NPV}\) 从 11397 涨到 27988。
- 指标增量:\(27988 - 11397 = 16591\)。
- 指标变化率:\(16591 \div 11397 = 1.456\),即 145.6%。
- 相除:\(145.6\% \div 15\% = 9.70\)。
若改用 \(\pm 15\%\) 两端算,分子是 \(27988 - (-5194) = 33182\),除以 11397 得 2.9115,再除 \(30\%\) 也是 9.70。两条路结果相同,因为这一题里 \(\mathrm{NPV}\) 与变动率是直线关系。
结果怎么读
正负号管方向:\(\mathrm{SAF} > 0\) 说明同向,收入涨、\(\mathrm{NPV}\) 也涨;\(\mathrm{SAF} < 0\) 说明反向,成本涨、\(\mathrm{NPV}\) 跌。绝对值管大小:\(\lvert \mathrm{SAF} \rvert\) 越大越敏感,按绝对值排队就是敏感次序。
9.70 读作「收入每变 1%,\(\mathrm{NPV}\) 变 9.7%」;−1.32 读作「投资每变 1%,\(\mathrm{NPV}\) 反向变 1.32%」。量纲不同的因素能进同一个式子,靠的就是把绝对量换成百分比。
注意
排次序看绝对值,定方向看正负。负号只说明方向相反,不说明不敏感;「相应」二字也别略过,\(\Delta A\) 是别的因素都不动时的增量。
p.94 敏感性分析五步流程
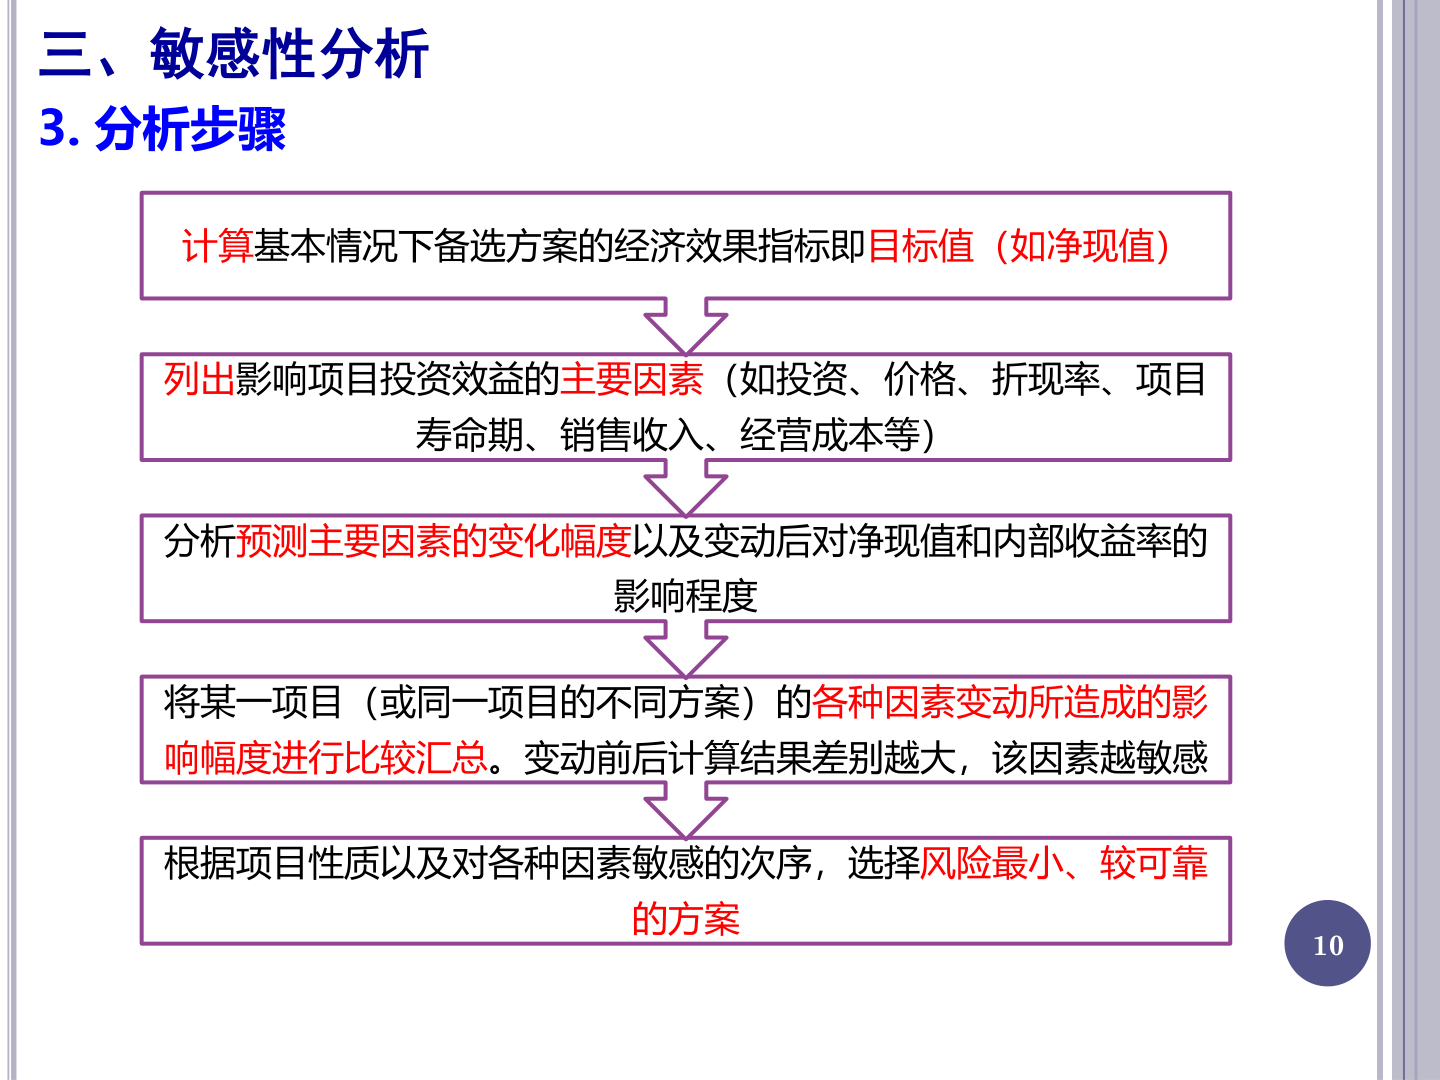
讲解 · 五步做敏感性分析
五个紫边框由下箭头串成单列,自上而下正好是做题顺序,红字标出每步的动作点。
| 步 | 框里做什么 | 对应例题动作 |
|---|---|---|
| ① | 算基本方案的指标即目标值(如净现值) | 先算出基准 \(\mathrm{NPV}\) 11397(p.97) |
| ② | 列影响投资效益的主要因素 | 例题选投资额、经营成本、销售收入 |
| ③ | 预测因素变化幅度及其对净现值、内部收益率的影响程度 | 幅度取 \(\pm 15\%\) |
| ④ | 各因素变动影响比较汇总,变动前后差别越大越敏感 | 逐因素重算 \(\mathrm{NPV}\) 后比较 |
| ⑤ | 按敏感次序选风险最小、较可靠的方案 | 排序后下结论 |
第②步的举例名单值得留意:投资、价格、折现率、项目寿命期、销售收入、经营成本,六项覆盖现金流量的主要出入口。
第①步必须在最前:后面每次「变动后重算」,比较基准都是这个目标值。
第④步与 p.93 的 \(\mathrm{SAF}\) 是一回事的两种说法:一个比幅度,一个比系数,结论一致。
记住
五步顺序:算目标值、列主要因素、定变化幅度、比较汇总、选方案。
p.95 例题条件与现金流量表
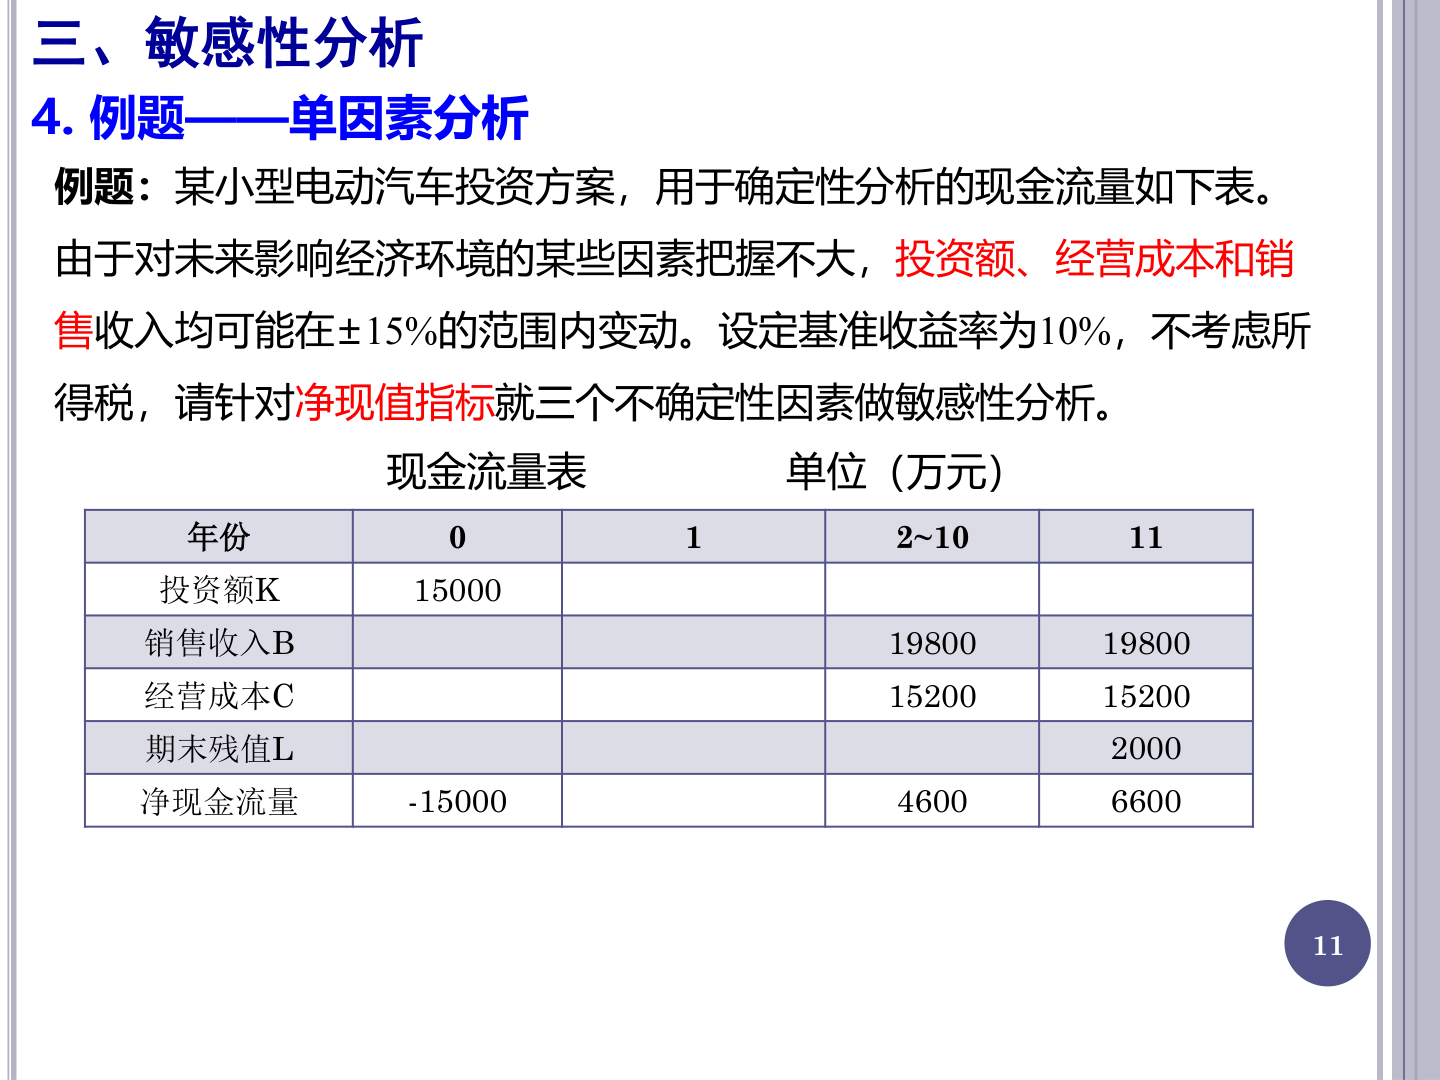
讲解 · 把现金流量表读成三段
这页在算什么
给一张五行四段的现金流量表和三个变动幅度,要求对净现值做单因素敏感性分析。这页只立题,不算数。
为什么需要它
后面每次重算 \(\mathrm{NPV}\) 都要回这张表取数,表读错一段,三个因素的新值旧值全跟着错。打个比方,这张表是这道题的账本,账本怎么分段,直接决定折现式长什么样。
符号与公式
| 年份 | 0 | 1 | 2~10 | 11 |
|---|---|---|---|---|
| 投资额 \(K\) | 15000 | |||
| 销售收入 \(B\) | 19800 | 19800 | ||
| 经营成本 \(C\) | 15200 | 15200 | ||
| 期末残值 \(L\) | 2000 | |||
| 净现金流量 | −15000 | 4600 | 6600 |
| 条件 | 取值 |
|---|---|
| 基准收益率 | 10% |
| 变动因素 | 投资额、经营成本、销售收入 |
| 变动幅度 | 各 ±15% |
| 评价指标 | 净现值 \(\mathrm{NPV}\) |
| 所得税 | 不考虑 |
一步步算
- 第 0 年只有一笔流出:投资额 \(K = 15000\),净现金流量记 −15000。
- 第 1 年整行空白:销售收入从第 2 年才开始,这一空格决定折现式要多乘一个 \((P/F, 10\%, 1)\)。
- 第 2~10 年每年 \(19800 - 15200 = 4600\),共 9 笔。
- 第 11 年收入成本照旧,另有残值 2000:\(19800 - 15200 + 2000 = 6600\)。
- 数 4600 的笔数:第 2~10 年 9 笔,加第 11 年 1 笔,共 10 笔。p.97 用 (P/A,10%,10) 就是为了这 10 笔。
- 核单位:投资 15000、收入 19800、成本 15200、残值 2000 全是万元,同一量级,不必换算。
第 1 年那格留白不是 0:写 0 会被当成一笔现金流进式子,留白只表示这一年不发生。
结果怎么读
三段现金流对应折现式的三项:15000 在第 0 年不动。4600 是 10 年年金,折到第 1 年末再折回。2000 是一次支付,折 11 年。
基准收益率 10% 是折现用的 \(i\),不是要求解的内部收益率。
本题不考虑所得税,所以 4600 就是税后净额;若要算所得税,得先用收入减成本再乘税率。
记住
净现金流量三段:第 0 年 −15000,第 2~10 年每年 4600,第 11 年 6600。4600 共 10 笔,含第 11 年那一笔。
p.96 复利系数表查用
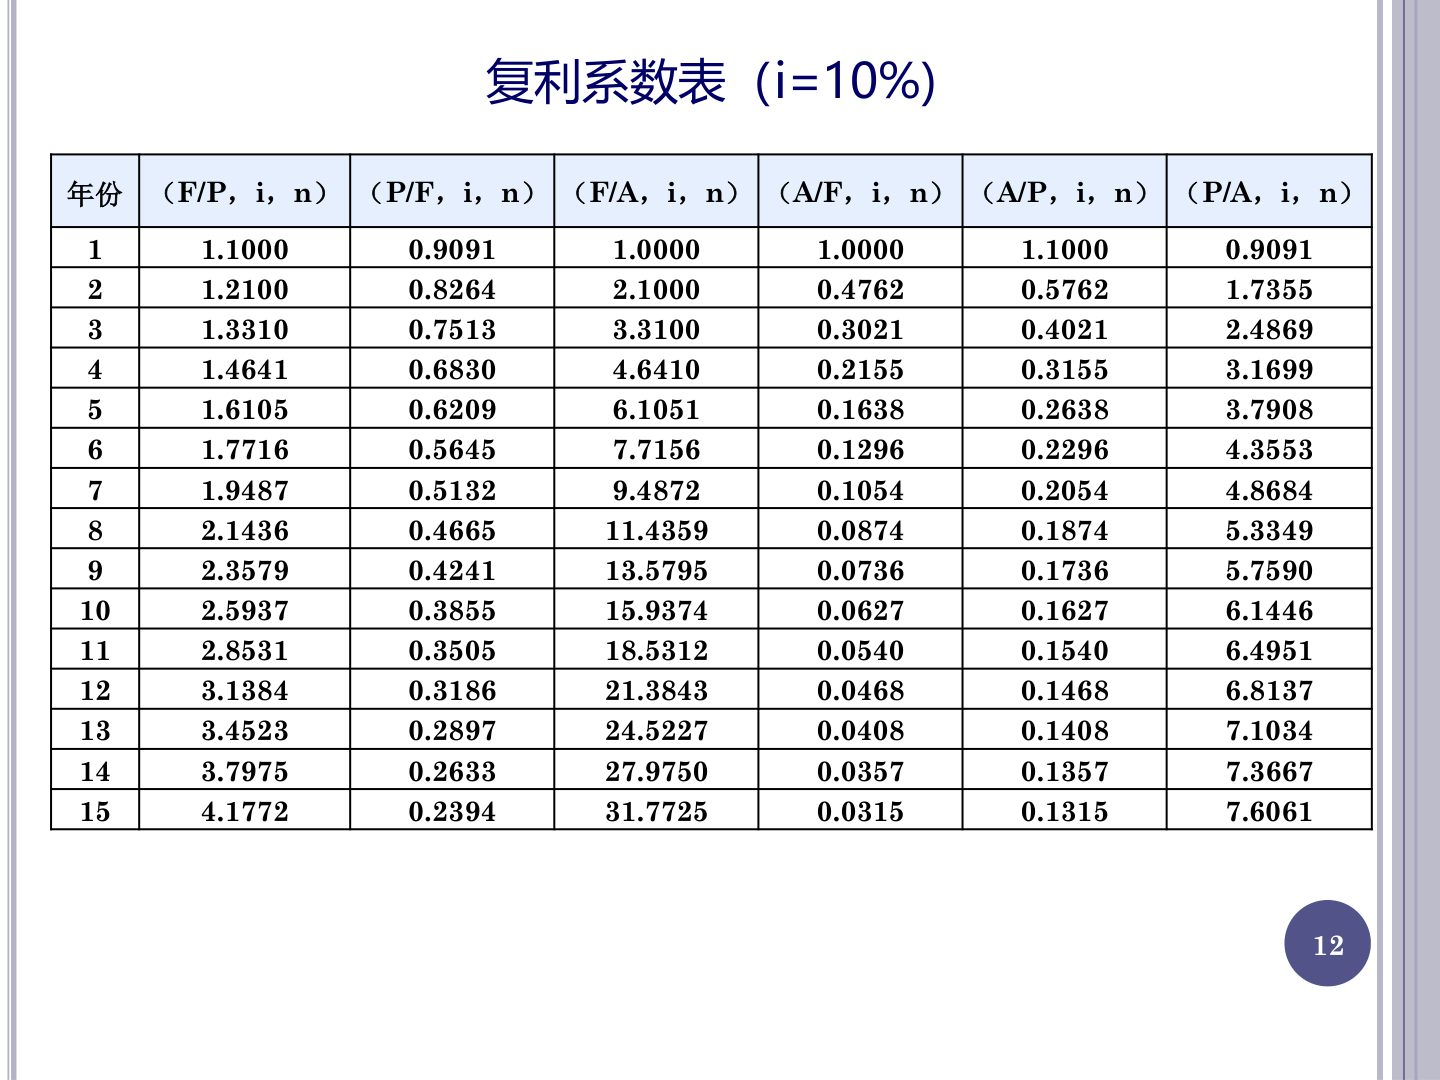
讲解 · 工具表与例题要用的三格
这页在算什么
一张工具表:\(i = 10\%\),\(n\) 从 1 到 15,六列换算系数。例题要从里面取三个数,代进 p.97 的 \(\mathrm{NPV}\) 式。
为什么需要它
折现要算 1.1 的 10 次方、11 次方,手算又慢又易错;给表就是把幂运算预先算好。打个比方,这张表像汇率牌价:手里拿的是哪种货币(已知 P、F、A 里的哪一个),就查哪一列,换成的就是现值或年值。
符号与公式
括号里斜杠前是要求的量,斜杠后是已知的量;\(i\) 是利率,\(n\) 是期数。
| 系数 | 读作 | 含义 |
|---|---|---|
| (F/P, i, n) | 已知现值求终值 | 现在 1 元,n 年后值多少 |
| (P/F, i, n) | 已知终值求现值 | n 年后的 1 元,现在值多少 |
| (F/A, i, n) | 已知年金求终值 | 每年 1 元,n 年后累计多少 |
| (A/F, i, n) | 已知终值求年金 | 攒 n 年凑 1 元,每年存多少 |
| (A/P, i, n) | 已知现值求年金 | 现在借 1 元,n 年每年还多少 |
| (P/A, i, n) | 已知年金求现值 | n 年每年 1 元,现在值多少 |
一步步算
例题只用三格:
| 系数 | 取值 | 落在表里哪一格 | 在 p.97 里的用途 |
|---|---|---|---|
| (P/A,10%,10) | 6.1446 | 第 10 行、最后一列 | 把 10 年 4600 折到第 1 年末 |
| (P/F,10%,1) | 0.9091 | 第 1 行、第二列 | 把第 1 年末的值折到第 0 年 |
| (P/F,10%,11) | 0.3505 | 第 11 行、第二列 | 把第 11 年残值 2000 折到现在 |
- 先定行:年金 10 期查第 10 行,折 1 年查第 1 行,折 11 年查第 11 行。
- 再定列:要现值、已知年金查 (P/A);要现值、已知一笔终值查 (P/F)。
- 抄四位小数,不要只抄两位,否则 p.97 的 11397 对不上。
- 验算:\(0.9091 \times 1.1000 = 1.0000\)。再试 \(6.1446 \times 0.1627 \approx 1.000\),(P/A) 与 (A/P) 确实互为倒数。
结果怎么读
6.1446 的含义是「连续 10 年每年 1 元,折到现在值 6.1446 元」。0.9091 是「1 年后的 1 元只值 0.9091 元」。
同行的三对系数互为倒数:(P/F) 与 (F/P)、(P/A) 与 (A/P)、(F/A) 与 (A/F)。忘带表时可以互相验算。
考试给表就是免掉幂运算,查到四位小数直接代入,不要手算 1.1 的 10 次方。
记住
例题三系数:\((P/A, 10\%, 10) = 6.1446\),\((P/F, 10\%, 1) = 0.9091\),\((P/F, 10\%, 11) = 0.3505\)。
p.97 确定性分析基准 NPV
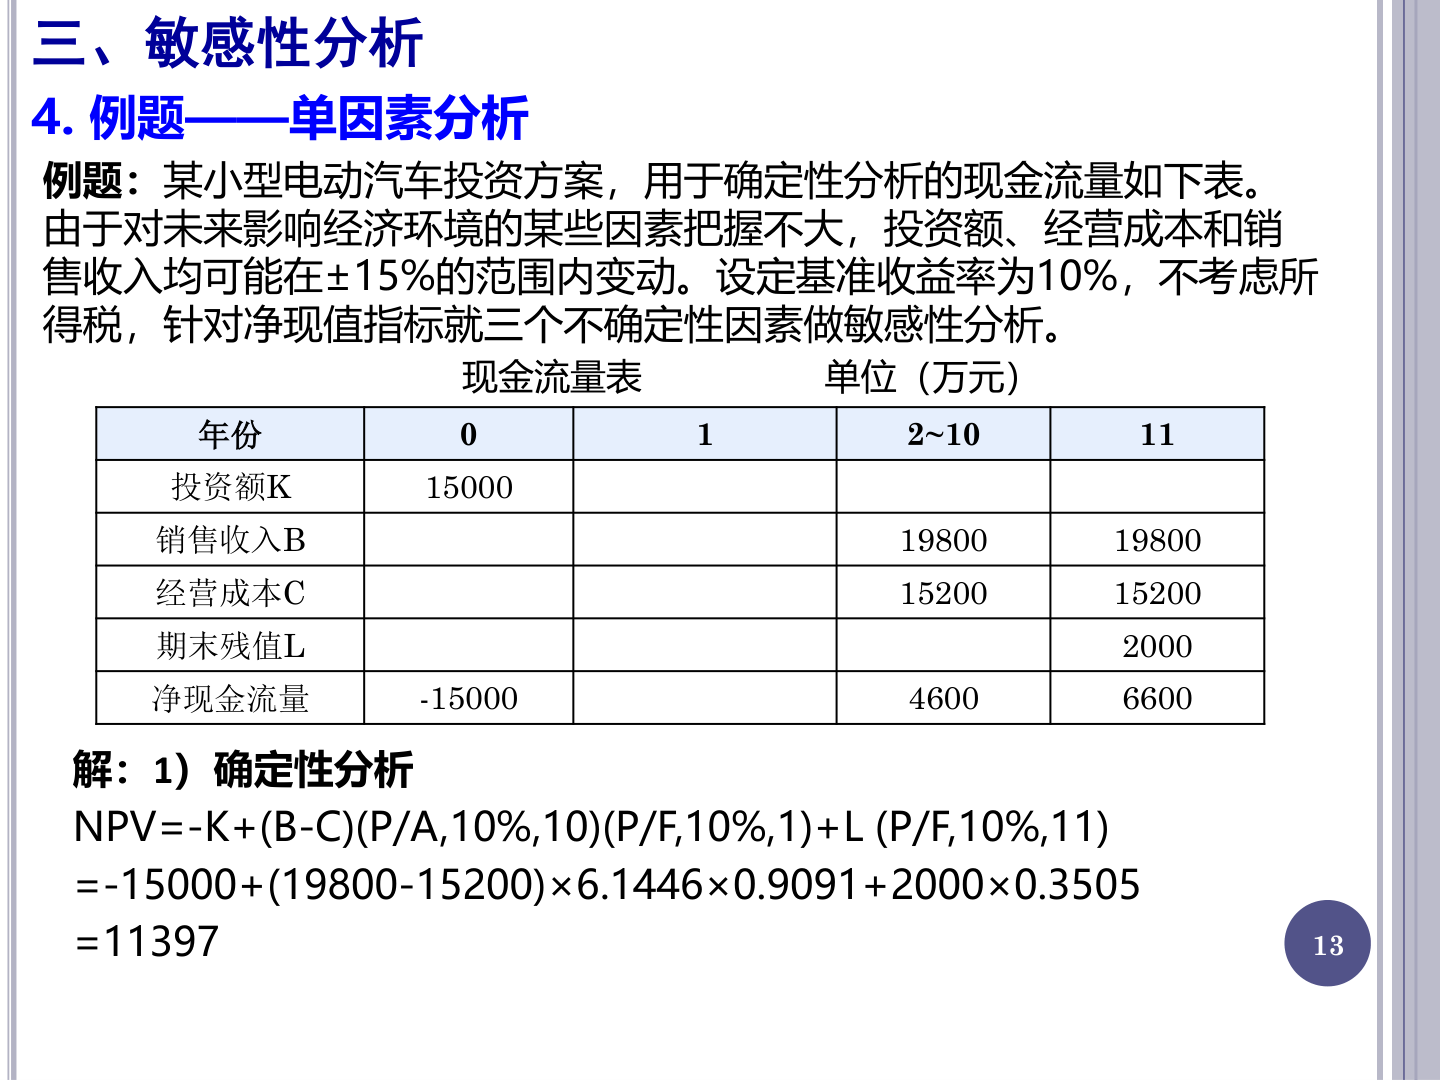
讲解 · 基准 NPV 的式子与逐步代入
这页在算什么
把表上的数一个不动代进 \(\mathrm{NPV}\) 式,得 11397 万元。这个数是后面所有 \(\pm 15\%\) 重算的对照值。
为什么需要它
敏感性分析的全部工作就是「改一个数、重算一次、与基准比」;基准算错,后面三行二十一格全偏。打个比方,基准 \(\mathrm{NPV}\) 是体重秤的零点,先归零,才谈得上称出增减。这个比方只在口径不变时成立:基准与重算必须用同一个 \(i\),同一条折现路径。
符号与公式
| 符号 | 含义 | 取值 | 从哪来 |
|---|---|---|---|
| \(K\) | 初始投资,万元 | 15000 | p.95 表第 0 年 |
| \(B\) | 年销售收入,万元 | 19800 | p.95 表第 2~11 年 |
| \(C\) | 年经营成本,万元 | 15200 | p.95 表第 2~11 年 |
| \(L\) | 期末残值,万元 | 2000 | p.95 表第 11 年 |
| (P/A,10%,10) | 10 年年金现值系数 | 6.1446 | p.96 第 10 行 |
| (P/F,10%,1) | 1 年折现系数 | 0.9091 | p.96 第 1 行 |
| (P/F,10%,11) | 11 年折现系数 | 0.3505 | p.96 第 11 行 |
一步步算
- 年净额:\(B - C = 19800 - 15200 = 4600\)。
- 年金折到第 1 年末:\(4600 \times 6.1446 = 28265.2\)。
- 再折回第 0 年:\(28265.2 \times 0.9091 = 25695.9\)。
- 残值折现:\(2000 \times 0.3505 = 701\)。
- 合计:\(-15000 + 25695.9 + 701 = 11396.9\),取整 11397。
校验一次:\(25695.9 + 701 = 26396.9\),减 15000 回到 11396.9。再试错一次:漏乘 \((P/F, 10\%, 1)\),年金部分变 28265.2,\(\mathrm{NPV}\) 虚高 2569 万元。
结果怎么读
\(\mathrm{NPV} = 11397\) 万元 \(> 0\),基准数据下方案可行,约合 1.14 亿元。它是 p.94 第①步的目标值,也是 p.99 三个线性式的截距。每个式子都写成 11397 加一个变动项。
单位是万元,与 p.95 的表一致;写进答案要带「万元」,写成 11397 元就差了四个数量级。
注意
年金是 10 期:第 2~10 年 9 笔,加第 11 年 1 笔。漏乘 \((P/F, 10\%, 1)\),或把残值 2000 混进年金,结果都不对。
p.98 复利系数表(i=10%)
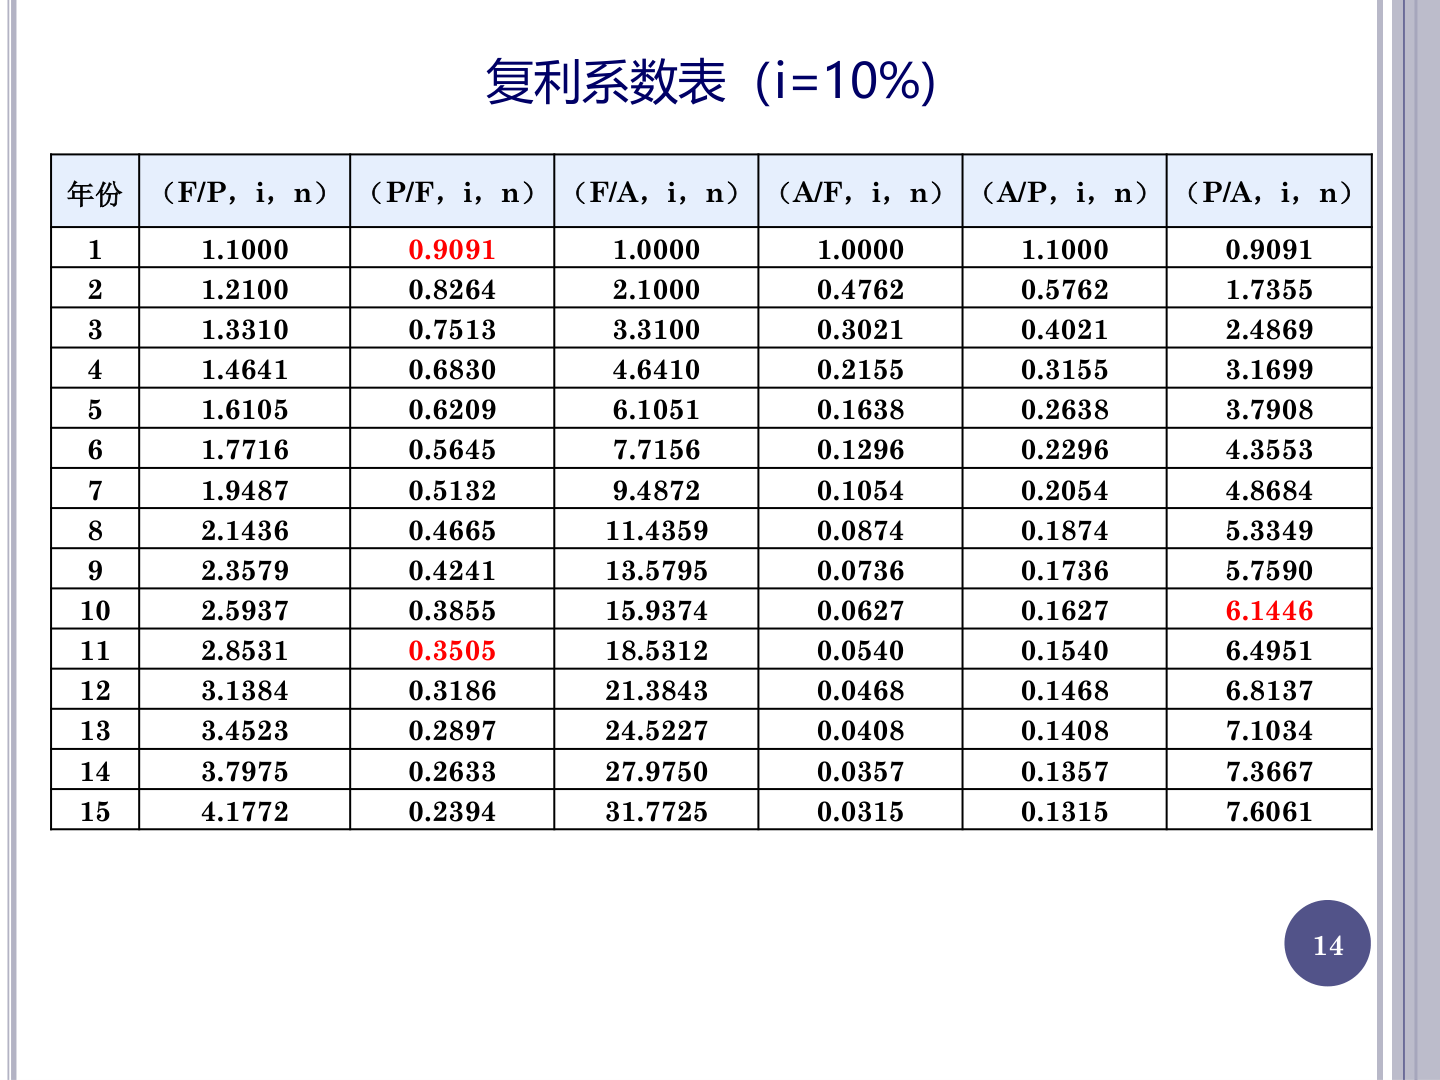
讲解 · 复利系数表的读法
这页在算什么
还是那张 \(i = 10\%\) 的复利系数表,红字换成本题要用的三格:0.9091、6.1446、0.3505。它们是 p.97 那个 NPV 式的三个乘数。
为什么需要它
表就印在卷末,快慢全在能否一眼定位。打个比方,查表像查字典:先按 n 翻到行,再按系数种类找到列,两步入座。查错一格不会报错,只会让整题静悄悄地错。
符号与公式
| 红字 | 位置 | 含义 | 本题乘谁 |
|---|---|---|---|
| 0.9091 | 第 1 行 \((\mathrm{P/F})\) 列 | 1 年后的 1 元,现在值 0.9091 元 | 10 年年金的折现值 |
| 6.1446 | 第 10 行 \((\mathrm{P/A})\) 列 | 10 年每年 1 元的现值 | 每年净额 4600 |
| 0.3505 | 第 11 行 \((\mathrm{P/F})\) 列 | 11 年后的 1 元,现在值 0.3505 元 | 残值 2000 |
一步步算
- 先看表头:\(i\) 固定为 10%,全表共用这一个利率,换题才换表。
- 数行:折 1 年查第 1 行,10 年年金查第 10 行,折 11 年查第 11 行。
- 数列:\((\mathrm{P/F})\) 是第二列,\((\mathrm{P/A})\) 是最后一列,两列隔着四列,抄错就全错。
- 代入:\(4600 \times 6.1446 \times 0.9091 = 25695.9\)。
- 残值:\(2000 \times 0.3505 = 701\)。
- 合计:\(25695.9 + 701 - 15000 = 11396.9\),与 p.97 的 11397 对上。
反向验算:\(0.3505 \times 2.8531 = 1.0000\),第 11 行 \((\mathrm{P/F})\) 与 \((\mathrm{F/P})\) 互为倒数。再试 \(6.1446 \times 0.1627 \approx 1.000\),\((\mathrm{P/A})\) 与 \((\mathrm{A/P})\) 也互为倒数。
结果怎么读
0.9091 与 0.3505 都小于 1:折现只会让未来的钱变少。
6.1446 大于 1,因为它是 10 个折现因子之和;0.9091 只是其中一个。三格各管一段:0.9091 管起点,6.1446 管长度,0.3505 管残值。
抄列时有个笨办法:先念一遍「斜杠前是要的、斜杠后是给的」,再伸手。若把 6.1446 当成 \((\mathrm{A/P})\) 用,4600 会被误算成每年要还的钱,方向整个反了。
记住
六列两两互为倒数:\((\mathrm{F/P}) \times (\mathrm{P/F}) = 1\),\((\mathrm{F/A}) \times (\mathrm{A/F}) = 1\),\((\mathrm{A/P}) \times (\mathrm{P/A}) = 1\)。记不住就查反列相乘。
p.99 变化关系与临界值
讲解 · 线性关系与临界点
这页在算什么
把 \(\mathrm{NPV}\) 写成三个变动率 \(x\)、\(y\)、\(z\) 的一次函数,得到三条直线。再令 \(\mathrm{NPV} = 0\),反解出三个临界值 76.0%、13.4%、−10.3%。
为什么需要它
p.97 只给了一个基准点,回答不了「还能坏到哪」。要回答就得把整个变化范围写成一条线,线的另一端就是失效点。打个比方,基准是现在站的位置,临界值是悬崖边,两者之间就是安全距离。
符号与公式
| 符号 | 含义 | 动的是谁 | 从哪来 |
|---|---|---|---|
| \(x\) | 投资额的变化百分数 | 投资额 \(K\) | 设定,范围 ±15% |
| \(y\) | 经营成本的变化百分数 | 经营成本 \(C\) | 设定,范围 ±15% |
| \(z\) | 销售收入的变化百分数 | 销售收入 \(B\) | 设定,范围 ±15% |
| \(\mathrm{NPV}\) | 净现值,万元 | 因变量 | 重算得出 |
三条直线(每次只动一个,其余保持基准值):
| 情形 | 展开 | 化简 | 斜率 |
|---|---|---|---|
| 投资额变 \(x\) | \(-K(1+x)\) + 其余基准项 | \(11397 - 15000x\) | −15000 |
| 经营成本变 \(y\) | \(-C(1+y)(\mathrm{P/A})(\mathrm{P/F})\) + 其余 | \(11397 - 84908y\) | −84908 |
| 销售收入变 \(z\) | \(+B(1+z)(\mathrm{P/A})(\mathrm{P/F})\) + 其余 | \(11397 + 110604z\) | +110604 |
一步步算
- 先算折现组合:\(6.1446 \times 0.9091 = 5.5861\),这是把 10 年年金折到第 0 年的总系数。
- 投资项:11397 里已含 \(-K = -15000\),\(K\) 变成 \(K(1+x)\) 后多出的就是 \(-15000x\)。
- 成本项系数:\(15200 \times 5.5861 = 84908\),所以成本每涨 1%,NPV 少 849 万元。
- 收入项系数:\(19800 \times 5.5861 = 110604\),所以收入每涨 1%,NPV 多 1106 万元。
- 求临界值就是解 11397 + 斜率 × 变动率 = 0,一个个来。
- \(x' = 11397 \div 15000 = 0.760\),即 76.0%。
- \(y' = 11397 \div 84908 = 0.134\),即 13.4%。
- \(z' = -11397 \div 110604 = -0.103\),即 −10.3%。
校验:把 76.0% 代回投资式,\(11397 - 11400 = -3\),约等于 0。把 13.4% 代回成本式,\(11397 - 11378 = 19\),也约等于 0。
结果怎么读
三个临界值的绝对值 76.0%、13.4%、10.3% 就是三段安全距离。越小越先失效:收入最危险,成本次之,投资最抗跌。
方向要连符号一起记:\(x'\)、\(y'\) 是正数,说明涨到那里才亏;\(z'\) 是负数,说明跌到那里才亏。课件把 \(z'\) 印成 10.3%,漏了负号,方向由式子自己定。
右下角是敏感性分析图。纵轴 \(\mathrm{NPV}\)/万元,横轴变化率(%),三条线都过 \((0, 11397)\)。投资额那条最平,经营成本与销售收入最陡;横轴刻度标着 −10、0、10。
注意
临界值要连方向一起记。投资与成本是「涨到」临界点才失效,收入是「跌到」临界点才失效;漏负号等于把方向记反。
p.100 单因素敏感性分析表
讲解 · 单因素敏感性表与敏感性值
这页在算什么
三个因素各取 ±15% 内的七个点,算出二十一格 NPV。再用两端之差算三个敏感性值 −1.32、9.70、−7.45。
为什么需要它
临界值只说「到哪一点失效」,不说「每走一步掉多少」。表格给的是整条路径,斜率一眼可见。打个比方,临界值是悬崖的位置,表格是沿途的坡度表。
符号与公式
| 符号 | 含义 | 取值 | 从哪来 |
|---|---|---|---|
| \(\mathrm{NPV}\) | 基准净现值 | 11397 | p.97 |
| \(\Delta \mathrm{NPV}\) | 两端 \(\mathrm{NPV}\) 之差 | 15% 列减 −15% 列 | 表内相减 |
| \(\Delta F / F\) | 因素总变动幅度 | \(15\% + 15\% = 30\%\) | 题目给定 |
一步步算
- 填表用 p.99 三条直线:投资 \(11397 - 15000x\),成本 \(11397 - 84908y\),收入 \(11397 + 110604z\)。
- 抽查收入行 +15%:\(11397 + 110604 \times 0.15 = 27987.6\),与表中 27988 相符。
- 抽查成本行 +15%:\(11397 - 84908 \times 0.15 = -1339.2\),与表中 −1339 相符。
- 抽查投资行 −10%:\(11397 + 1500 = 12897\),课件写 12894,整行统一少 3 万元。
- 投资 SAF:分子 \(9144 - 13644 = -4500\),除 11397 得 −0.3948,再除 30% 得 −1.32。
- 收入 SAF:分子 \(27988 - (-5194) = 33182\),除 11397 得 2.9115,再除 30% 得 9.70。
- 成本 SAF:分子 \(-1339 - 24133 = -25472\),除 11397 得 −2.2350,再除 30% 得 −7.45。
| 因素 | −15% | −10% | −5% | 0 | 5% | 10% | 15% | 平均 +1% |
|---|---|---|---|---|---|---|---|---|
| 投资额 K | 13644 | 12894 | 12144 | 11397 | 10644 | 9894 | 9144 | −1.32% |
| 销售收入 B | −5194 | 337 | 5867 | 11397 | 16927 | 22457 | 27988 | 9.70% |
| 经营成本 C | 24133 | 19888 | 15642 | 11397 | 7152 | 2906 | −1339 | −7.47% |
两处对不上要说清。投资行每格都比按 \(11397 - 15000x\) 算的少 3 万元,来路不明,但两端差仍是 4500,SAF 不受影响。成本行课件印 −7.47%,是把分子写成了 −1399;表里其实是 −1339,按表算得 −7.45,差 0.02,排序不变。
结果怎么读
按绝对值排队:9.70 > 7.45 > 1.32,销售收入最敏感,经营成本次之,投资额最不敏感。符号说方向:收入为正,同向;成本与投资为负,反向。
用 SAF 反推临界值也成立:\(11397 \div 84908 \approx 13.4\%\),与 p.99 一致。
注意
分母是 30%(±15% 的总幅度),不是 15%。收入行分子要写 \(27988 - (-5194)\),负号别丢,丢了会算成 2.0 上下。
p.101 K 项目双因素数据与式子
讲解 · K 项目条件与 NAV 不等式
这页在算什么
\(K\) 项目给六项估计值,要求把「方案可接受」写成一条不等式:\(\mathrm{NAV} = 636 - 2505x + 5000y \ge 0\)。
为什么需要它
前一题算的是净现值 NPV,这一题换成净年值 NAV,口径要跟着换。一次性的钱必须摊成年值,才能与年收入相加减。打个比方,NPV 是「整个寿命期总共赚多少」,NAV 是「平均每年赚多少」,同一笔钱两种说法。
符号与公式
| 符号 | 含义 | 取值 | 从哪来 |
|---|---|---|---|
| \(K\) | 初始投资,万元 | 10000 | 题给 |
| \(n\) | 使用寿命,年 | 5 | 题给 |
| \(L\) | 残值,万元 | 2000 | 题给 |
| \(B\) | 年收入,万元 | 5000 | 题给 |
| \(C\) | 年支出,万元 | 2200 | 题给 |
| \(i\) | 折现率 | 8% | 题给 |
| \(x\) | 投资变化百分数 | 变量 | 设定 |
| \(y\) | 收入变化百分数 | 变量 | 设定 |
一步步算
- 投资摊年值:\(-10000 \times 0.2505 = -2505\),这就是 \(x\) 的系数。
- 收入照抄:+5000 是年值,不用再折,这是 \(y\) 的系数。
- 支出照抄:−2200 也是年值,不随 \(x\)、\(y\) 变。
- 残值摊年值:\(+2000 \times 0.1705 = +341\)。
- 常数项相加:\(-2505 + 5000 - 2200 + 341 = 636\)。
- 写成标准形:\(636 - 2505x + 5000y \ge 0\)。
读系数:投资涨 1%(\(x = 0.01\)),\(\mathrm{NAV}\) 少 25.05 万元;收入涨 1%,\(\mathrm{NAV}\) 多 50 万元。收入的影响约为投资的两倍。
把 \(x = y = 0\) 代回:\(-2505 + 5000 - 2200 + 341 = 636\)。常数项就是基准 \(\mathrm{NAV}\),不必另算。
结果怎么读
636 是基准净年值,即 \(x = y = 0\) 时的 \(\mathrm{NAV}\),它也是 p.103 那张图的截距。不等式成立即方案可接受;\(x\)、\(y\) 落在直线的哪一侧,就是下一页要画的。
\(\mathrm{NAV} = 636 > 0\),说明按估计值每年净赚 636 万元。换成 \(\mathrm{NPV}\) 只需乘 \((\mathrm{P/A}, 8\%, 5)\),数值同号。单位统一为万元/年,不等式两边同除 1 万元不影响不等号方向。
注意
\((\mathrm{A/P})\) 把一次投资摊成年值,\((\mathrm{A/F})\) 把残值摊成年值,两个系数用反,636 会变成 1596。年收入与年支出本来就是年值,直接进式子,不要再折。
p.102 复利系数表(i=8%)
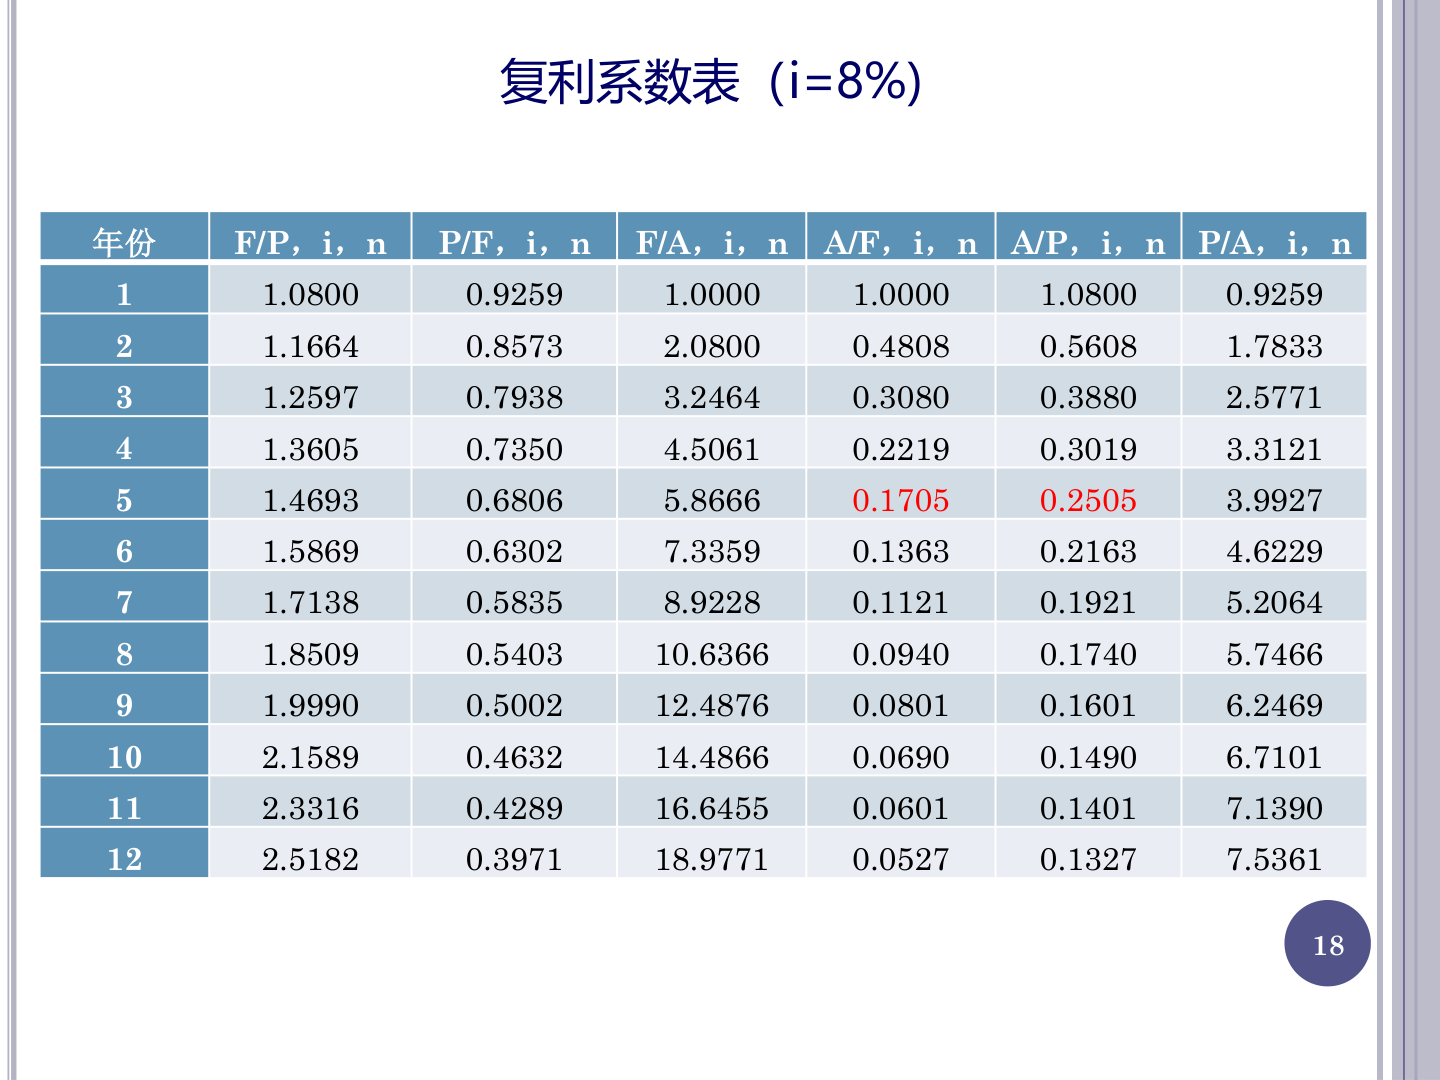
讲解 · i=8% 系数表
这页在算什么
\(i = 8\%\) 的复利系数表,红字两格:\((\mathrm{A/P}, 8\%, 5) = 0.2505\)、\((\mathrm{A/F}, 8\%, 5) = 0.1705\)。它们是 p.101 不等式的两个乘数。
为什么需要它
NAV 式里投资与残值都是一次性的钱,必须摊成 5 年的等额年值。这样才与年收入 5000、年支出 2200 同一口径,能直接相加减。打个比方,一次付清和分期付款要能比较,先得换成同样的「每期多少钱」。
符号与公式
| 系数 | 含义 | 取值 | 在 NAV 里的用途 |
|---|---|---|---|
| \((\mathrm{A/P}, 8\%, 5)\) | 现值 1 元摊到 5 年的年值 | 0.2505 | 10000 万元投资 |
| \((\mathrm{A/F}, 8\%, 5)\) | 5 年后 1 元折成的年值 | 0.1705 | 2000 万元残值 |
| \((\mathrm{P/A}, 8\%, 5)\) | 5 年每年 1 元的现值 | 3.9927 | 与 A/P 互为倒数 |
| \((\mathrm{F/A}, 8\%, 5)\) | 5 年每年 1 元的终值 | 5.8666 | 与 A/F 互为倒数 |
一步步算
- 定行:项目寿命 5 年,只看第 5 行。
- 定列:投资是「已知现值求年值」,查 A/P;残值是「已知终值求年值」,查 A/F。
- 读红字:0.2505 与 0.1705。
- 代回两笔一次性金额:\(-10000 \times 0.2505 = -2505\),\(2000 \times 0.1705 = 341\)。
- 相加:\(-2505 + 5000 - 2200 + 341 = 636\)。
- 验算一:\(0.1705 + 0.08 = 0.2505\),两系数之差正好是利率 \(i\)。
- 验算二:\(5.8666 \times 0.1705 \approx 1.000\),\(3.9927 \times 0.2505 \approx 1.000\),两对互为倒数。
结果怎么读
0.2505 读作「现在借 1 元,5 年每年还 0.2505 元」,乘 10000 得每年 2505 万元。0.1705 读作「5 年攒 1 元,每年存 0.1705 元」,乘 2000 得每年 341 万元。
这张表只列到 \(n = 12\),比 p.96 那张短三行。
为什么投资用 \((\mathrm{A/P})\)、残值用 \((\mathrm{A/F})\):同一笔钱站的位置不同,查的列就不同。投资在第 0 年是现值,要用 \((\mathrm{A/P})\) 摊成 5 年;残值在第 5 年是终值,要用 \((\mathrm{A/F})\) 摊成 5 年。
注意
\((\mathrm{A/P})\) 与 \((\mathrm{A/F})\) 两列挨着,别抄错:投资用 \((\mathrm{A/P})\),残值用 \((\mathrm{A/F})\)。拿 \((\mathrm{P/A})\) 去乘初始投资是最常见的一种错。
p.103 初始投资与年收入双敏感性图
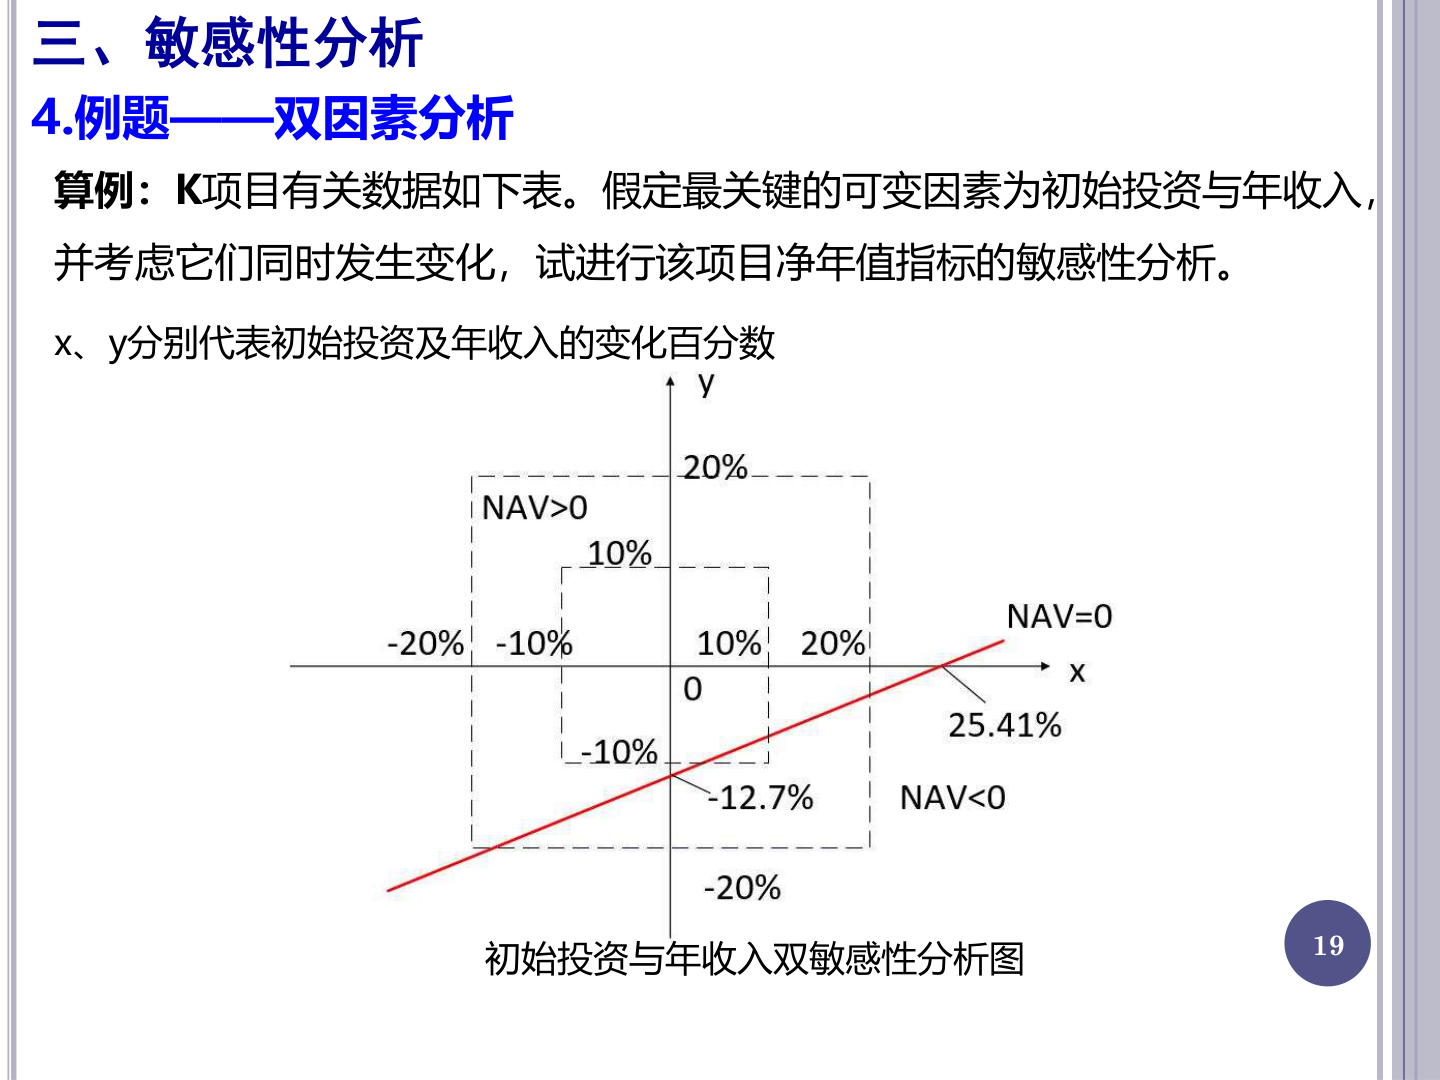
讲解 · 双因素敏感性图的读法
这页在算什么
把 \(636 - 2505x + 5000y \ge 0\) 画到 \(x\)-\(y\) 平面上,得一条 \(\mathrm{NAV} = 0\) 的直线。直线两侧分别是可接受区与不可接受区。
为什么需要它
前一个例题一次只动一个因素;两个因素同时动时,单看两个临界值会漏判。打个比方,两个人同时往反方向拉绳子,断不断要看合力,不能只看各自的力气。这题两因素只出现在一条一次式里,所以合力是一条直线,不必画曲线。
符号与公式
| 图上是什么 | 含义 |
|---|---|
| 横轴 \(x\) | 初始投资的变化百分数 |
| 纵轴 \(y\) | 年收入的变化百分数 |
| 红线 | \(\mathrm{NAV} = 0\),刚好保本 |
| 两个虚线方框 | ±10% 与 ±20% 的取值范围 |
把不等式解成 \(y\) 的表达式:
一步步算
- 与横轴相交:令 \(y = 0\),\(636 - 2505x = 0\),\(x = 636 \div 2505 = 0.2539\),即 25.39%。图上标 25.41%,差 0.02 个百分点,来自系数只取四位小数。
- 与纵轴相交:令 \(x = 0\),\(636 + 5000y = 0\),\(y = -636 \div 5000 = -0.1272\),即 −12.7%。
- 两点连线:图上那条红线就是过 \((25.4\%, 0)\) 与 \((0, -12.7\%)\) 的直线。一条线由两个截距定死。
- 定方向:原点 \((0, 0)\) 代回,\(\mathrm{NAV} = 636 > 0\),所以原点那一侧就是可接受区。
- 判区域:直线上方 \(\mathrm{NAV} > 0\),下方 \(\mathrm{NAV} < 0\),左上是可接受,右下是不可接受。
两个因素同时变,就代一次不等式,不必重画图。例:投资涨 15%、收入跌 5%,\(\mathrm{NAV} = 636 - 375.8 - 250 = 10.2\),勉强为正。投资涨 20%、收入跌 5%,\(\mathrm{NAV} = 636 - 501 - 250 = -115\),越线。
结果怎么读
斜率怎么读:\(\mathrm{d}y/\mathrm{d}x = 2505 \div 5000 \approx 0.5\),投资每涨 1%,收入涨 0.5% 就能抵消。反过来读:收入每涨 1%,能抵消投资涨 2%,所以纵轴那个因素更值钱。
两个方框的位置说明风险。±10% 的框只有右下角一小块越线,即 \(x\) 接近 10%、\(y\) 低于 −7.7% 的地方。±20% 的框越线范围变大,\(x\) 越大、\(y\) 越低越不安全,红线越靠近原点可接受范围越小。
记住
双因素图四要素:横轴因素、纵轴因素、\(\mathrm{NAV} = 0\) 直线、直线两侧的 \(\mathrm{NAV}\) 正负。
p.104 敏感性分析的应用与局限
讲解 · 能做什么与做不到什么
这页是敏感性分析这一节的收口:左边是它的用处,右边是它的天花板。
| 栏目 | 课件要点 | 答题落点 |
|---|---|---|
| 使用 | 单因素、双因素和多因素敏感性分析 | 分析层次有三种 |
| 使用 | 定量确定不确定性因素对经济效果的影响 | 定量,不是定性 |
| 使用 | 有助于决策者了解方案的风险,做好控制方案 | 锁定需要控制的关键因素 |
| 局限性 | 能发现敏感性因素,但不能确定不确定性因素发生的概率 | 概率是它算不出来的 |
| 局限性 | 这类问题必须借助于风险概率分析方法 | 引出下一节概率分析 |
左栏两个 ※ 是并列的两句:一说分析手段有三种,一说分析有什么用。
右栏「不能确定不确定性因素发生的概率」是红字,也是这一页唯一要背下来的转折句。
这正好解释下一节为什么出现:敏感性分析只能说「哪个因素更要命」,要说「这个因素会不会发生」,就得用概率分析。
记住
敏感性分析的局限:能发现敏感性因素,但不能确定不确定性因素发生的概率。
四 概率分析(p.105–110)
p.105 概率分析的定义
讲解 · 概率分析是什么
这页开第四节,从「多因素怎么影响」转到「这些变化发生的可能性有多大」。
定义的骨架是三句话:研究什么、怎么做、用什么指标刻画。
| 层次 | 课件要点 |
|---|---|
| 研究对象 | 各种不确定性因素发生变动的概率及大小 |
| 影响对象 | 对方案经济效果的影响 |
| 做法 | 对净现金流量及经济效果指标做概率描述,对指标取值做概率估计 |
| 刻画工具 | 期望值、累积概率、标准差及离散系数 |
| 最终目的 | 反映方案的风险程度 |
四个指标里本节真正展开的是期望值和累积概率,标准差与离散系数只点到名。
最后那句是判断风险的尺子:净现值大于等于 0 的累积概率越大,方案风险越小;反之风险越大。
它和敏感性分析正好互补:那边给「谁敏感」,这边给「会不会发生」。
记住
\(\mathrm{NPV} \ge 0\) 的累积概率越大,方案风险越小;累积概率越小,风险越大。
p.106 期望值公式与计算步骤
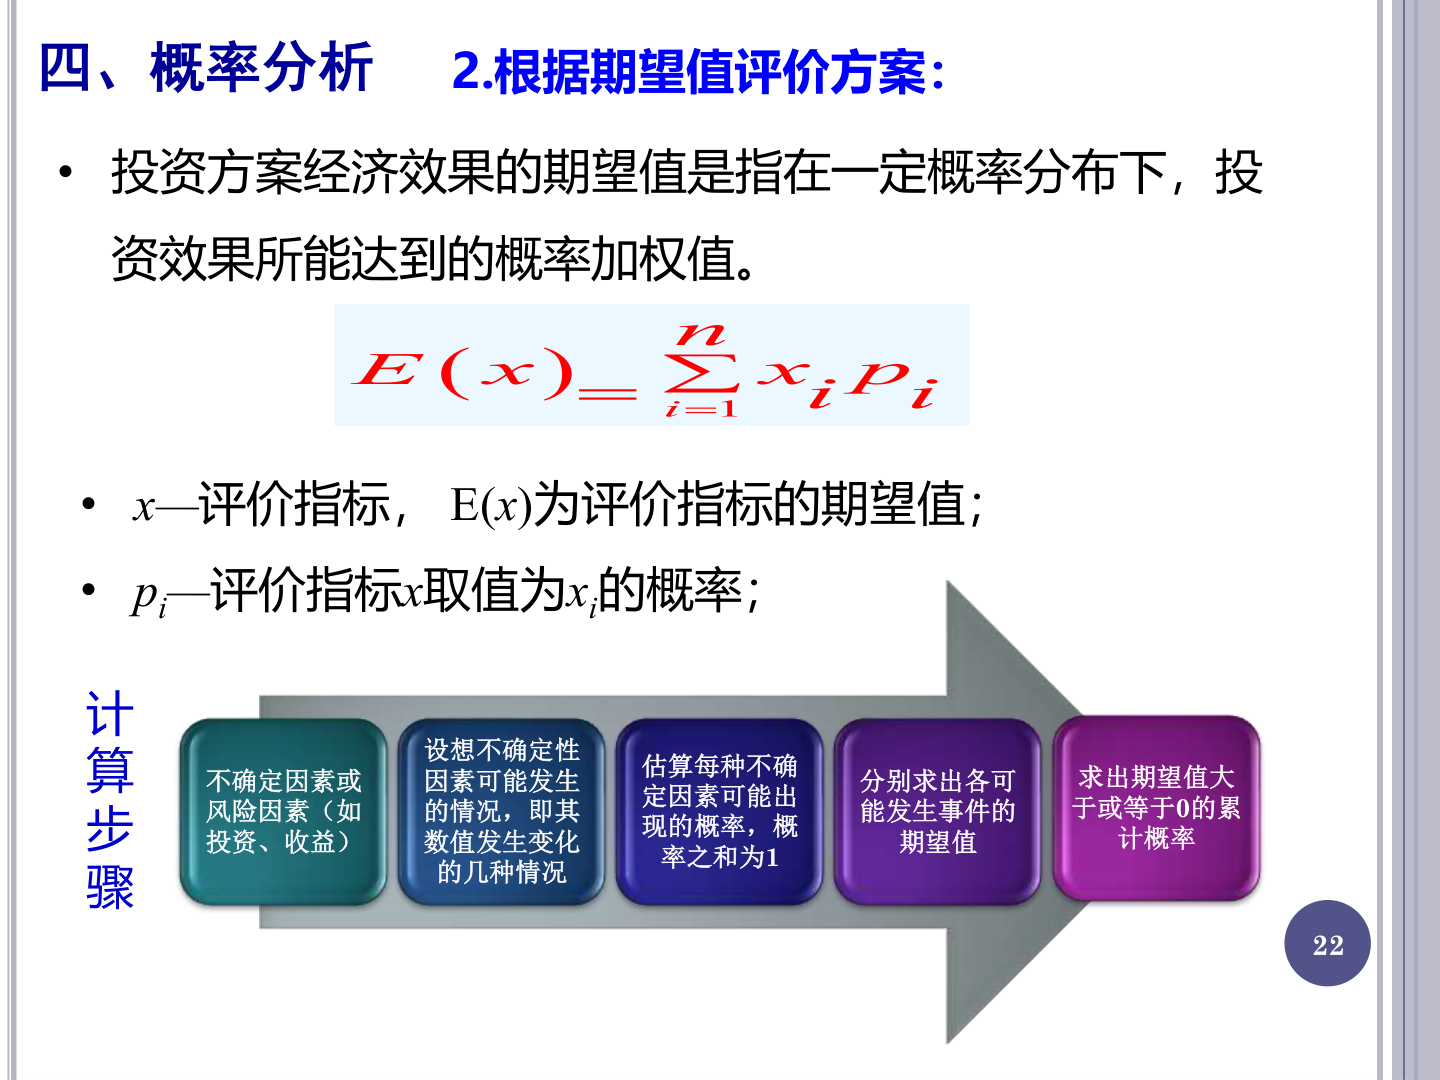
讲解 · 期望值公式与五步流程
这页在算什么
给期望值公式 \(E(x) = \sum x_i p_i\) 和五个计算步骤:前者把若干种结果压成一个数,后者规定先做什么后做什么。
为什么需要它
敏感性分析说得出「收入跌 10% 就亏」,说不出「跌 10% 的可能有多大」。概率分析补的就是这一半。打个比方,天气预报说「明天可能下雨」不够用,说「降雨概率 70%」才能决定带不带伞。
符号与公式
| 符号 | 读作 | 含义 | 从哪来 |
|---|---|---|---|
| \(x\) | 评价指标 | 如净现值 \(\mathrm{NPV}\) | 题给指标 |
| \(x_i\) | 第 \(i\) 种状态的指标值 | 该状态算出的 \(\mathrm{NPV}\) | 逐状态算 |
| \(p_i\) | 第 \(i\) 种状态的概率 | 0 到 1 之间 | 预测或统计 |
| \(E(x)\) | 期望值 | 概率加权平均值 | 求和得出 |
| \(n\) | 状态个数 | 本例为 9 | 数出来 |
\(E(x) = \sum_{i=1}^{n} x_i p_i\),即每个结果乘自己的概率,再全部相加。课件那句「在一定概率分布下,投资效果所能达到的概率加权值」就是这句的书面版。
一步步算
| 步 | 做什么 | 在本节例题里落在哪 |
|---|---|---|
| 1 | 找出不确定因素或风险因素 | 投资、收益,本例是收入与成本 |
| 2 | 设想因素可能发生的几种情况 | 收入三档、成本三档 |
| 3 | 估算每种情况的概率 | 0.5、0.3、0.2,每档之和为 1 |
| 4 | 求各可能事件的期望值 | 逐状态算 NPV |
| 5 | 求期望值 ≥ 0 的累计概率 | 得盈利概率 0.65 |
拿两个状态演示公式:结果 100 与 −50,概率 0.6 与 0.4。则 \(E = 100 \times 0.6 + (-50) \times 0.4 = 40\)。40 既不是 100 也不是 −50,它是加权后的平均值。
结果怎么读
\(E(x) > 0\) 只说明平均下来不亏,不说明大概率不亏:少数高值能把平均值拉上去。真正判风险的是第 5 步的累计概率,\(P(\mathrm{NPV} \ge 0)\) 越大风险越小。
「累计」只是求和的另一种说法:把 \(\mathrm{NPV} \ge 0\) 的各状态概率加起来。p.110 里先算 \(P(\mathrm{NPV} < 0) = 0.35\),再用 \(1 - 0.35\) 得 0.65,两条路等价。
所以本节例题要同时报两个数:期望值 20.205 万元与盈利概率 0.65。只报一个都不完整。
记住
概率分析五步:找因素、设状态、估概率(和为 1)、算各状态期望值、求期望值 ≥ 0 的累计概率。
p.107 概率分析例题条件
讲解 · 例题的已知条件
这页在算什么
给投资、建设期、经营期、折现率,以及收入与成本各三档的取值和概率。要求两件事:NPV 的期望值、NPV 不小于 0 的概率。
为什么需要它
这是本节唯一一道完整例题,要把 p.106 的五步从头走一遍。数据看着多,其实每一项后面都要用到,没有闲笔。
符号与公式
| 条件 | 数据 | 说明 |
|---|---|---|
| 初始投资 | 140 万元 | 年初投入,不随概率变 |
| 建设期 | 1 年 | 经营现金流要多折一次 |
| 生产经营期 | 9 年 | 年金期数 |
| 折现率 | 10% | 查表用的 \(i\) |
| 年销售收入 | 80 / 96 / 64 万元 | 概率 0.5 / 0.3 / 0.2 |
| 年经营成本 | 50 / 60 / 40 万元 | 概率 0.5 / 0.3 / 0.2 |
三档不是随手给的:96 是 80 增加 20%,64 是 80 减少 20%。成本同理,60 与 40 是 50 的 ±20%。题里「在此基础上」四个字,说的就是以 80 为基数上下浮动。
64、80、96 三档等距,间隔 16 万元,正好是 80 的 20%。140 万元年初投入,落在第 0 年,不再折现,这是全题唯一不动的一笔。
一步步算
- 数状态:收入 3 档、成本 3 档,组合数 \(3 \times 3 = 9\)。
- 验概率:收入 \(0.5 + 0.3 + 0.2 = 1\);成本同样等于 1。每档内部之和为 1,才谈得上两两相乘。
- 定时间轴:第 0 年 −140;第 1 年是建设期,没有现金流;第 2~10 年是 9 个经营年。
- 写出式子:\(\mathrm{NPV} = -140 + (B - C)(\mathrm{P/A}, 10\%, 9)(\mathrm{P/F}, 10\%, 1)\)。
- 查系数:\((\mathrm{P/A}, 10\%, 9) = 5.7590\),\((\mathrm{P/F}, 10\%, 1) = 0.9091\),见 p.109。
结果怎么读
九个组合的条件概率之和应当等于 1,这是 p.108 那张表的验算依据,也是判断漏没漏项的唯一标准。
「假设投资额不变,其它因素的影响忽略不计」是题给前提:只有收入与成本在变,状态数才是 9 而不是更多。
注意
九种组合的概率是收入档概率乘成本档概率,不是相加。\(0.5 + 0.3 + 0.2 = 1\) 说的是同一因素三档之和,别把两个 1 相加成组合概率。
p.108 概率树与九种组合的 NPV
讲解 · 概率树与九种状态的 NPV
这页在算什么
先算一个状态做样板:收入 80、成本 50,得概率 0.25、NPV 17.065。再把九种组合一次铺开,得到九行「条件概率 + 净现值」。
为什么需要它
九种组合要算九次 NPV,硬算容易乱。概率树把「先分收入、再分成本」的次序固定下来,一枝对一行。打个比方,概率树像家谱:第一层是父辈,第二层是子辈,每一支的份额都要乘上去。
符号与公式
| 符号 | 含义 | 取值 | 从哪来 |
|---|---|---|---|
| \(B\) | 年销售收入,万元 | 64 / 80 / 96 | p.107 |
| \(C\) | 年经营成本,万元 | 40 / 50 / 60 | p.107 |
| \((\mathrm{P/A}, 10\%, 9)\) | 9 年年金现值系数 | 5.7590 | p.109 |
| \((\mathrm{P/F}, 10\%, 1)\) | 1 年折现系数 | 0.9091 | p.109 |
| 5.2355 | 两系数之积 | \(5.7590 \times 0.9091\) | 相乘得出 |
一步步算
- 样板量:\(B - C = 80 - 50 = 30\)。
- 折现:\(30 \times 5.7590 = 172.77\);再乘 0.9091 得 157.07。
- 减投资:\(157.07 - 140 = 17.07\),与课件 17.065 一致。
- 概率:\(P(80) \times P(50) = 0.5 \times 0.5 = 0.25\)。
- 合成一个系数后,其余八行一次乘法就够:\(24 \times 5.2355 = 125.65\)。
| 收入 | 成本 | \(B - C\) | 条件概率 | \(\mathrm{NPV}\)(万元) |
|---|---|---|---|---|
| 64 | 40 | 24 | 0.04 | −14.378 |
| 64 | 50 | 14 | 0.10 | −66.703 |
| 64 | 60 | 4 | 0.06 | −119.058 |
| 80 | 40 | 40 | 0.10 | 69.420 |
| 80 | 50 | 30 | 0.25 | 17.065 |
| 80 | 60 | 20 | 0.15 | −35.290 |
| 96 | 40 | 56 | 0.06 | 153.188 |
| 96 | 50 | 46 | 0.15 | 100.833 |
| 96 | 60 | 36 | 0.09 | 48.478 |
- 抽查一行:96 与 60 差 36,\(36 \times 5.2355 = 188.48\),减 140 得 48.48。与表中 48.478 相符。
- 概率求和:\(0.04 + 0.10 + 0.06 + 0.10 + 0.25 + 0.15 + 0.06 + 0.15 + 0.09 = 1.00\)。
结果怎么读
收入越高、成本越低,NPV 越大。最好一格是 96 与 40 的 153.188,最差一格是 64 与 60 的 −119.058。九格里有四格为负,集中在收入 64 的三行,加上收入 80、成本 60 那一行。
概率最小的是 0.04(64 与 40,两个低概率相乘),最大的是 0.25(两个 0.5 相乘)。「独立」就体现在这里:两个因素的概率各自给,组合概率直接相乘。
注意
条件概率 = 收入档概率 × 成本档概率,不是照抄概率树第二层的数。第 1 行课件印 −14.378,按 \(24 \times 5.2355 - 140\) 应为 −14.348。
p.109 复利系数表(i=10%)查两个值
讲解 · 概率例题用的两个系数
这页在算什么
又一张 \(i = 10\%\) 的系数表,红字换成第 9 行的 5.7590 与第 1 行的 0.9091。概率例题只用这两格。
为什么需要它
同一张表在不同题里取不同格:p.98 取 10 年与 11 年,这页取 9 年与 1 年。取错一格,整题报废。打个比方,表是一样的表,题变了,行号就跟着变。
符号与公式
| 红字 | 位置 | 含义 | 在 NPV 里乘谁 |
|---|---|---|---|
| 5.7590 | 第 9 行 \((\mathrm{P/A})\) 列 | 9 年每年 1 元的现值 | 年净现金流 \(B - C\) |
| 0.9091 | 第 1 行 \((\mathrm{P/F})\) 列 | 1 年后的 1 元折到现在 | 9 年年金的折现值 |
一步步算
- 数经营期:9 年,年金查第 9 行,不是第 10 行。
- 数建设期:1 年,年金折完还要再折一次 \((\mathrm{P/F}, 10\%, 1)\)。
- 合并系数:\(5.7590 \times 0.9091 = 5.2355\),含义是「第 2~10 年每年 1 元,折到第 0 年」。
- 代入:\(30 \times 5.2355 = 157.07\),减 140 得 17.07。
- 反例:若误用 6.1446,\(30 \times 6.1446 \times 0.9091 = 167.58\)。NPV 变成 27.58,比正解虚高 10.5 万元。
- 验算:\(0.1736 \times 5.7590 \approx 1.000\),说明第 9 行 \((\mathrm{A/P})\) 与 \((\mathrm{P/A})\) 互为倒数。
还有一个巧验:\(6.1446 - 5.7590 = 0.3856\),正好是同行第 10 年的 \((\mathrm{P/F}) = 0.3855\)。多一年年金,就多折一年。
5.7590 也可以看成 9 个折现因子相加:\(0.9091 + 0.8264 + \cdots + 0.4241\)。九个数都在表的前 9 行里,查不到时可自己凑。
结果怎么读
5.2355 可以记成「9 年经营期 + 1 年建设期」的组合系数,下一页九行 NPV 全靠它。两个红字分工明确:一个管年数(9),一个管起点(再折 1 年)。
漏乘 0.9091 是最常见的错:172.77 直接减 140 得 32.77,而不是 17.07。
与 p.98 对照看更清楚:同一张表,一处标 6.1446,一处标 5.7590,差的就是一年年金。表头 \(i = 10\%\) 写在标题里,查表时先确认这一行字,再看行列。
注意
9 年不是 10 年,别把 p.98 的 6.1446 抄过来;建设期那 1 年要单独折,不能并进年金期数里。
p.110 期望值与盈利概率的结论
讲解 · 期望值、累计概率与结论
这页在算什么
把 p.108 的九行合成三个数:期望值 20.205 万元、\(P(\mathrm{NPV} < 0) = 0.35\)、\(P(\mathrm{NPV} \ge 0) = 0.65\)。最后再给一句结论。
为什么需要它
九个 NPV 摆在那里没法决策:有正有负,看哪一个都片面。期望值把九个数压成一个,累计概率把风险压成一个。打个比方,一支球队有九场比分,先算平均净胜分,再看赢球概率,两句话才说得清实力。
符号与公式
| 符号 | 含义 | 从哪来 |
|---|---|---|
| \(\mathrm{NPV}_i\) | 第 \(i\) 种状态的净现值 | p.108 表 |
| \(p_i\) | 该状态的条件概率 | p.108 表 |
| \(E(\mathrm{NPV})\) | 净现值期望值 | \(\sum \mathrm{NPV}_i p_i\) |
| \(P(\mathrm{NPV} < 0)\) | 亏损概率 | 负值各行概率之和 |
| \(P(\mathrm{NPV} \ge 0)\) | 盈利概率 | \(1 - P(\mathrm{NPV} < 0)\) |
一步步算
| 状态 | \(\mathrm{NPV}\) | 概率 | 乘积 |
|---|---|---|---|
| 64 / 40 | −14.378 | 0.04 | −0.575 |
| 64 / 50 | −66.703 | 0.10 | −6.670 |
| 64 / 60 | −119.058 | 0.06 | −7.143 |
| 80 / 40 | 69.420 | 0.10 | 6.942 |
| 80 / 50 | 17.065 | 0.25 | 4.266 |
| 80 / 60 | −35.290 | 0.15 | −5.294 |
| 96 / 40 | 153.188 | 0.06 | 9.191 |
| 96 / 50 | 100.833 | 0.15 | 15.125 |
| 96 / 60 | 48.478 | 0.09 | 4.363 |
- 负值四项相加:\(-0.575 - 6.670 - 7.143 - 5.294 = -19.682\)。
- 正值五项相加:\(6.942 + 4.266 + 9.191 + 15.125 + 4.363 = 39.887\)。
- 两项相加:\(39.887 - 19.682 = 20.205\),这就是 \(E(\mathrm{NPV})\)。
- 负值四行:64/40、64/50、64/60、80/60,概率 \(0.04 + 0.10 + 0.06 + 0.15 = 0.35\)。
- 取补集:\(1 - 0.35 = 0.65\)。
校验:正值五行的概率和也应是 0.65。\(0.10 + 0.25 + 0.06 + 0.15 + 0.09 = 0.65\),两条路对上。若把第 1 行改成 −14.348,期望值变 20.206,只差 0.001。
结果怎么读
期望值 20.205 万元为正,说明平均而言这个项目赚钱。但亏损概率 35% 不低,课件据此判「风险较大」,而不是「不可行」。
结论句要照课件说:有 35% 的可能性亏损,风险较大。两个数要一起报,只报期望值会掩盖风险,只报概率又丢掉了赚多少。
记住
期望值 20.205 万元、盈利概率 0.65、亏损概率 0.35;结论是「有 35% 的可能性亏损,风险较大」。
第四节 工程项目评价(p.111–124)
p.111 第四节的三种评价
讲解 · 三种评价的分工
第三节刚讲完不确定性分析,回答的是数据变动下指标稳不稳;这节往前一步,先判断项目行不行。
三种评价的分野就是「站在谁的角度看项目」,后面每页都绕着这句展开。
| 评价 | 站的角度 | 回答的问题 |
|---|---|---|
| 财务评价 | 项目(投资人)自身 | 账上赚不赚钱,财务上可行吗 |
| 经济评价 | 国家整体 | 项目给国民经济带来多少净贡献 |
| 社会评价 | 当地社会 | 项目对社会的影响能否被接受 |
页面顺序:财务评价 p.112–114,经济评价 p.115–120,两者对比 p.121,社会评价 p.122–124。
记住
第四节结构:一财务评价、二经济评价、三社会评价;分野是角度——项目、国家、社会。
p.112 财务评价内涵与目的
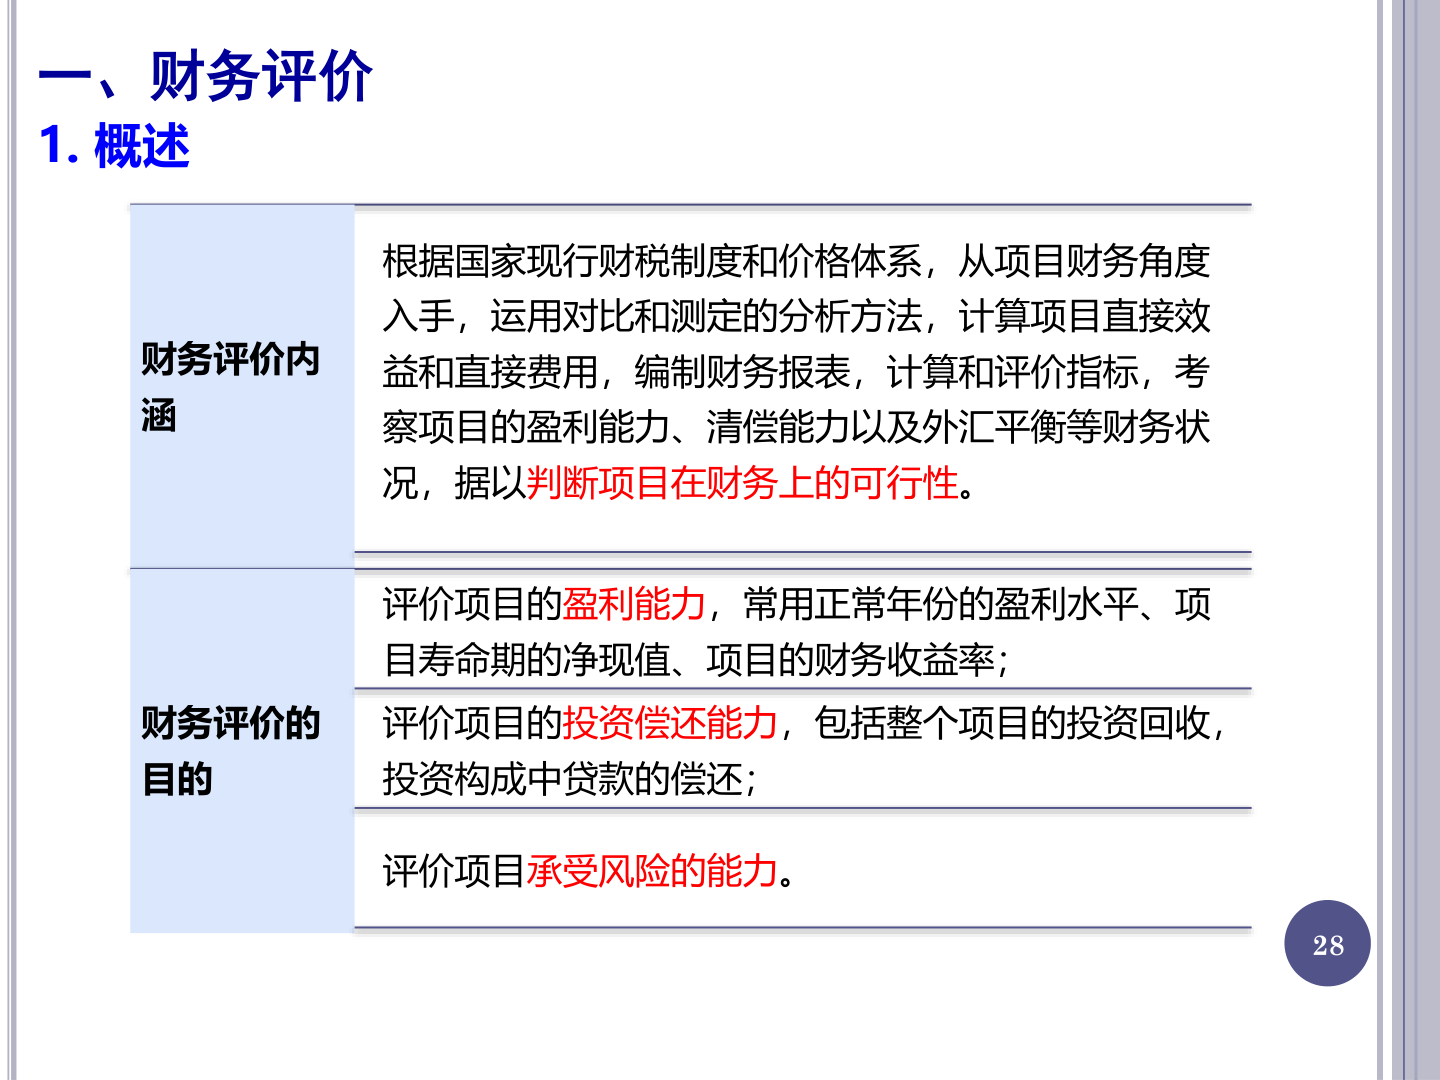
讲解 · 内涵句怎么拆
内涵是一句话的流水线,按五个环节拆开记。
| 环节 | 课件原词 |
|---|---|
| 依据 | 国家现行财税制度和价格体系 |
| 角度 | 项目财务角度 |
| 方法 | 对比和测定的分析方法 |
| 对象 | 直接效益和直接费用 |
| 落点 | 判断项目在财务上的可行性 |
「直接」两个字先圈出来:财务口径只算直接发生的效益与费用。
这是它与经济评价划范围的伏笔,p.121 对比时要用。
| 目的 | 课件给的抓手 |
|---|---|
| 盈利能力 | 正常年份盈利水平、项目寿命期的净现值、财务收益率 |
| 投资偿还能力 | 整个项目的投资回收、投资构成中贷款的偿还 |
| 承受风险的能力 | 本行没有再展开 |
记住
三目的是盈利、投资偿还、承受风险;内涵另提「清偿能力以及外汇平衡」,两组措辞不要互相顶替。
p.113 财务评价的三个步骤
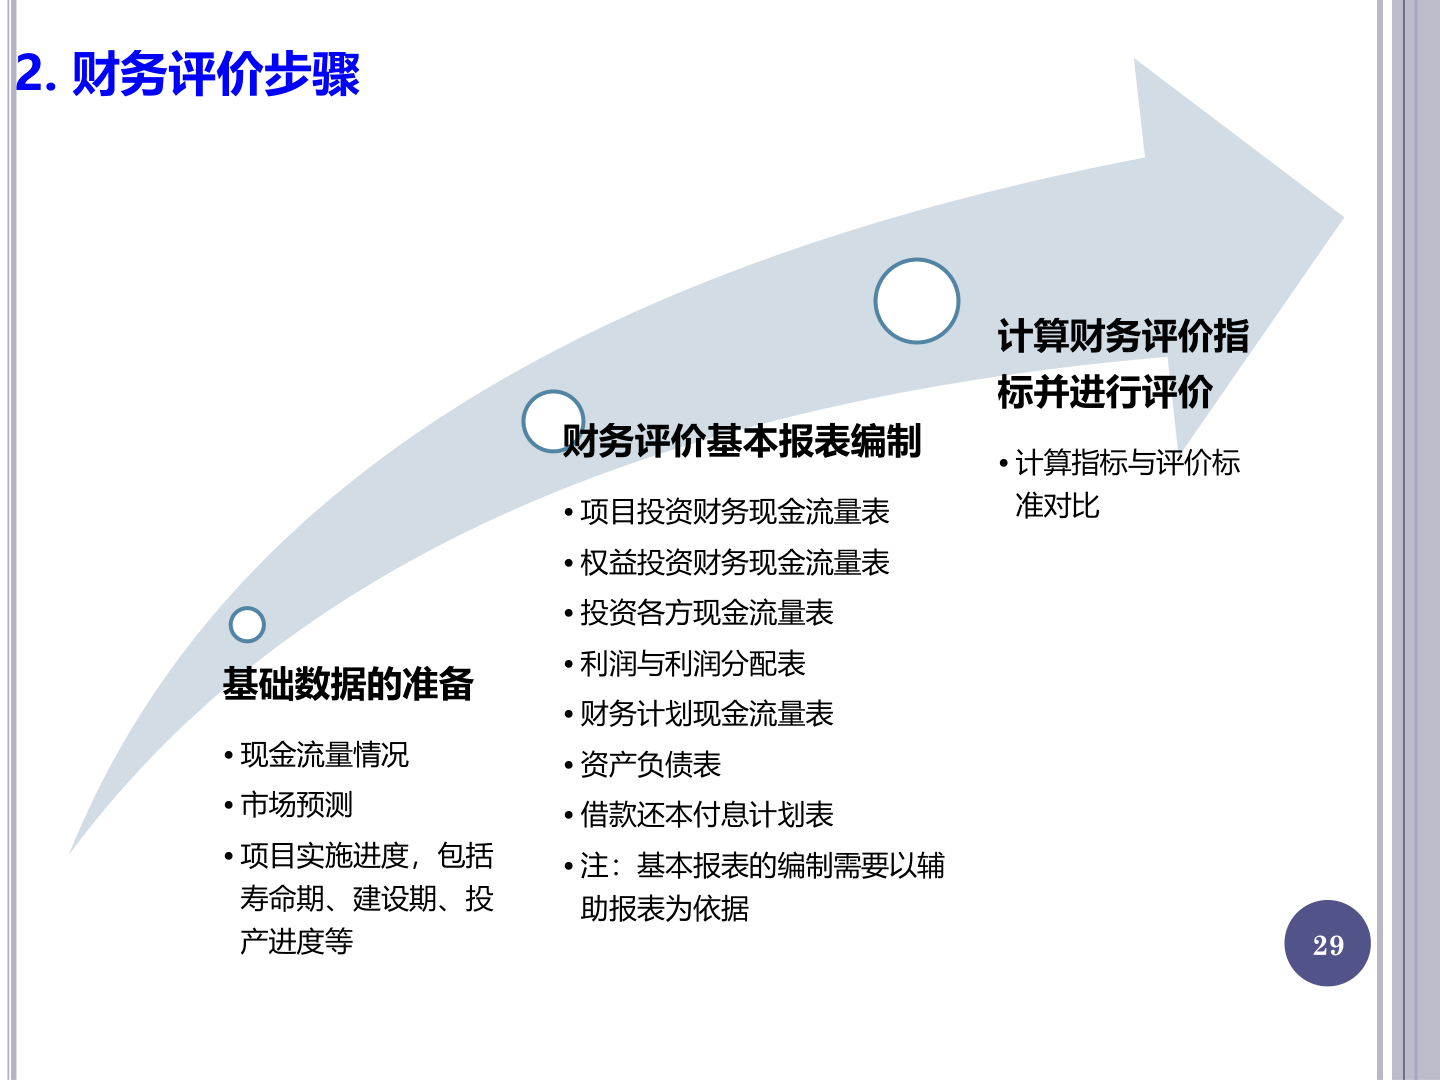
讲解 · 步骤与依据
流程三步递进,版面沿箭头从左下爬到右上,先备料再成表后评判。
| 步骤 | 要做什么 |
|---|---|
| 基础数据的准备 | 现金流量情况、市场预测、项目实施进度(寿命期、建设期、投产进度等) |
| 财务评价基本报表编制 | 七张表,见下 |
| 计算财务评价指标并进行评价 | 计算指标与评价标准对比 |
七张基本报表:项目投资财务现金流量表、权益投资财务现金流量表、投资各方现金流量表、利润与利润分配表、财务计划现金流量表、资产负债表、借款还本付息计划表。
清单末尾那行注是本页题眼:基本报表的编制需要以辅助报表为依据。
辅助报表长什么样,下一页 p.114 整页画关系图。
记住
顺序是数据、报表、指标对比;基本报表要拿辅助报表当依据。
p.114 辅助报表与基本报表
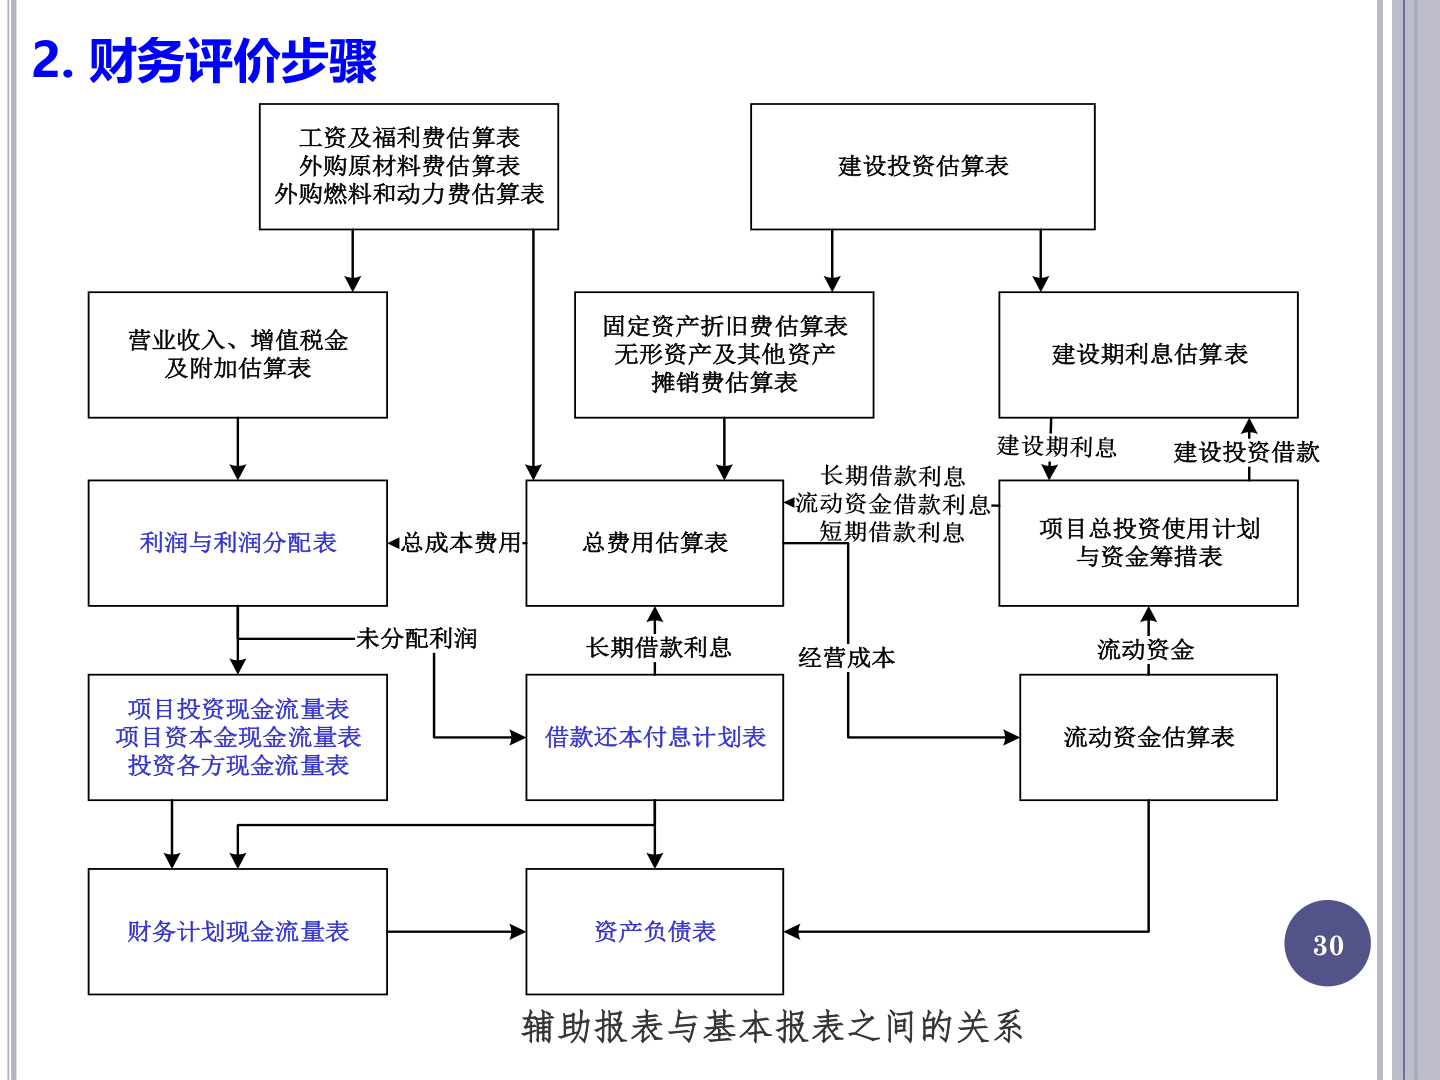
讲解 · 一张图读报表关系
这页把 p.113 那行注画成了图,图下标题就是「辅助报表与基本报表之间的关系」。
先记颜色规则:黑框是辅助报表(各种估算表),蓝框是基本报表。
蓝框五格,其中一格并排装了三张现金流量表,合计七张表名。
| 路 | 走向 |
|---|---|
| 左路 | 工资、材料、燃料估算表 → 营业收入及税金估算表 → 利润与利润分配表 |
| 中路 | 折旧摊销与各类成本 → 总费用估算表,再分送利润分配与流动资金 |
| 右路 | 建设投资估算表 → 建设期利息估算表与资金筹措表 → 流动资金估算表 |
| 底部 | 现金流量表组与还本付息表 → 财务计划现金流量表 → 资产负债表 |
资产负债表是收口:还本付息计划表和流动资金估算表另有直线直接进它。
箭头上的词是流过去的数据,答题常单挑一个问。
| 箭头标签 | 数据从哪流到哪 |
|---|---|
| 总成本费用 | 总费用估算表 → 利润与利润分配表 |
| 经营成本 | 总费用估算表 → 流动资金估算表 |
| 未分配利润 | 利润与利润分配表 → 借款还本付息计划表 |
| 长期借款利息 | 借款还本付息计划表 → 总费用估算表 |
| 长期、流动资金、短期借款利息 | 项目总投资使用计划与资金筹措表 → 总费用估算表 |
| 建设期利息 | 建设期利息估算表 → 资金筹措表 |
| 建设投资借款 | 资金筹措表 → 建设期利息估算表 |
| 流动资金 | 资金筹措表 → 流动资金估算表 |
两条利息线、一条折旧摊销线都指向总费用估算表,它在这页是中转枢纽。
注意
报表名目两页不一致:p.113 写「权益投资财务现金流量表」,这页蓝框写「项目资本金现金流量表」;作答按题目给的清单,别混写。
p.115 经济评价定义与特点
讲解 · 定义拆要素
这页是经济评价的定义页,答题照要素拆。
| 要素 | 课件原词 |
|---|---|
| 别称 | 费用效益分析、国民经济评价 |
| 原则 | 按照资源合理配置原则 |
| 角度 | 从国家整体角度考察项目的效益和费用 |
| 工具 | 用影子价格等经济评价参数 |
| 落点 | 计算工程对国民经济的净贡献,评价项目的经济合理性 |
和 p.112 财务内涵对着读:那边依据「现行财税制度和价格体系」,这边换成「资源合理配置」。
角度从「项目财务」换成「国家整体」,后面的价格与参数都跟着换。
特点只有四个字:整体性和系统性。
为什么这么定性?从国家看,项目是国民经济的一环,牵一发动全身,所以要整体、系统地算。
记住
经济评价又称费用效益分析或国民经济评价,特点是整体性和系统性。
p.116 社会折现率与影子汇率
讲解 · 两个参数记三个数
参数是经济评价的尺子,这页给前两把。
| 参数 | 作用 | 数值与依据 |
|---|---|---|
| 社会折现率 | 相当于财务评价的基准收益率;反映社会资金被占用应获得的最低收益率;用于计算社会资金净现值 | 取 8%,最低 6%(据《建设项目经济评价方法与参数(第三版)》) |
| 影子汇率 | 反映外汇转换为国民经济真实价值的汇率;外汇增减给国民经济带来损失或收益 | 影子汇率换算系数约 1.08(我国常用) |
「相当于财务评价中的基准收益率」是现成的对照句,答对比题直接搬。
换算系数的用法即字面意思:拿官方汇率乘 1.08,得影子汇率。
记住
社会折现率 8%、最低 6%;影子汇率换算系数约 1.08。
p.117 影子价格与取价路线
讲解 · 定义与三类路线
定义先记三个「反映」:社会劳动的消耗、资源稀缺程度、最终产品需求情况。
前提是「社会经济处于某种最优状态」,所以它又叫最优计划价格或计算价格。
「反映在项目上」那段就是机会成本:投入项目的资源,以放弃别处效益为代价。
具体取价按类别走三条路线。
| 类别 | 取价路线 |
|---|---|
| 可外贸货物 | 国际市场价格 |
| 非外贸货物 | 国内市场价格或分解成本 |
| 特殊投入物(土地、劳动力、自然资源) | 机会成本或支付意愿 |
劳动力归在特殊投入物里,下一页 p.118 的影子工资正是这条路线的展开。
取值依据是《建设项目经济评价方法与参数》。
记住
可外贸用国际市场价,非外贸用国内市场价或分解成本,特殊投入物用机会成本或支付意愿。
p.118 影子工资与换算系数
讲解 · 构成与系数方向
这页是经济评价主要参数里的影子工资,考点就三样:构成、换算系数、方向。
这页在算什么
给定:项目财务评价中劳动力的工资与福利费之和。 求:社会视角下这名劳动力的影子工资。 用来:把人工费从企业账面价换成国家的真实代价。
为什么需要它
财务账上发多少工资,不等于社会为这名工人付出的代价。 招一个待业在家的工人,账面上要付全额工资,社会实际少掉的东西却接近零。
打个比方,影子工资问的是「这个人不去你这干活,本来能创造多少」。 这个比方只覆盖了构成里的第一块,课件另列了社会资源耗费,但没再展开。
符号与公式
| 符号 | 读作 | 含义 | 从哪来 |
|---|---|---|---|
| 影子工资 | — | 社会为项目使用劳动力付出的代价 | 换算得出 |
| 机会成本 | — | 该劳动力不去本项目时能创造的价值 | 构成之一 |
| 社会资源耗费 | — | 为使用该劳动力额外占用的社会资源 | 构成之二 |
| 换算系数 | — | 影子工资 ÷ 财务工资与福利费之和 | 查表,技术工 1.0、非技术工 0.8 |
公式:影子工资 = 财务工资与福利费之和 × 换算系数。
一步步算
设某项目某工种财务评价中的工资与福利费合计 6000 元每人月:
| 工种 | 换算系数 | 算式 | 影子工资 |
|---|---|---|---|
| 技术性工种 | 1.0 | \(6000 \times 1.0\) | 6000 元 |
| 非技术性工种 | 0.8 | \(6000 \times 0.8\) | 4800 元 |
- 先取财务口径的工资与福利费之和,6000 元是基数。
- 再判工种:技术性还是非技术性,决定乘 1.0 还是 0.8。
- 相乘得影子工资,填进经济评价的成本表。
校验:用系数反推,\(4800 \div 6000 = 0.8\),与表里给的系数一致。 技术工种那一行不必算,乘 1.0 得原数,说明账面价即社会代价。
结果怎么读,哪里会错
技术工种的系数是 1,说明不必调整,账面工资可以直接进经济评价。 非技术工种是 0.8,社会代价比账面低两成,这一项在成本表里要往下调。
系数小于 1 的原因在机会成本:这类劳动力本来就难在别处创造同等价值。 这句是按定义推出来的,课件只给了两个系数值。
实际工作中影子工资由机会成本与社会资源耗费两部分构成。 换算系数是这两部分合起来的近似,不必每次拆开算。
注意
系数是「影子工资 ÷ 财务工资与福利费之和」,不是反过来;0.8 属于非技术性工种。
p.119 经济评价的计算指标
讲解 · 两组指标与判据
这页给经济评价的计算指标,两组五个,判据只有一条在页面上写明。
这页在算什么
给定:项目的经济效益与费用流量、外汇收支。 求:经济内部收益率、经济净现值、费用效益比、经济外汇净现值、换汇成本。 用来:判断项目在国家层面是否值得建。
为什么需要它
财务指标算的是企业账,经济指标算的是国家账,两者结论可能相反。 一个项目账面赚钱、却耗掉大量稀缺外汇,从国家角度就未必划算。
打个比方,外汇组比的是「换回一美元花了多少人民币」。 这个比方只在有外汇收支的项目上成立,纯内销项目只看费用效益那一组。
符号与公式
| 指标 | 读作 | 算什么 | 判据 |
|---|---|---|---|
| \(\mathrm{EIRR}\) | 经济内部收益率 | 使经济净现值为零的折现率 | 不低于社会折现率 |
| \(\mathrm{ENPV}\) | 经济净现值 | 效益流量减费用流量后折现求和 | 不小于零 |
| \(\mathrm{R_{BC}}\) | 费用效益比 | 效益现值 ÷ 费用现值 | 不小于 1 |
| \(\mathrm{ENPV_F}\) | 经济外汇净现值 | 外汇收支差额折现求和 | 不小于零 |
| 经济换汇成本 | — | 换取一单位外汇付出的国内资源,元每美元 | 不高于影子汇率 |
本页写明的判据只有最后一行:换汇成本小于或等于影子汇率时可接受。 其余四条是按同名财务指标的口径推出来的,课件本页没写,作答时注明来源更稳。
参数取 p.116:社会折现率取 8%,影子汇率换算系数约 1.08。
一步步算
- 先把效益与费用折到同一时点,折现率用社会折现率 8%。
- 费用效益组三个指标:算 \(\mathrm{ENPV}\),令其为零反解 \(\mathrm{EIRR}\),两者相除得 \(\mathrm{R_{BC}}\)。
- 外汇组先算 \(\mathrm{ENPV_F}\),再算换汇成本。
- 换汇成本与影子汇率比大小。
影子汇率 = 官方汇率 × 1.08,这是 p.116 的口径。 设官方汇率 7.10 元每美元,影子汇率 = \(7.10 \times 1.08 = 7.67\) 元每美元。
| 项目 | 经济换汇成本 | 影子汇率 | 判断 |
|---|---|---|---|
| 甲 | 7.40 元每美元 | 7.67 元每美元 | \(7.40 \le 7.67\),可接受 |
| 乙 | 7.80 元每美元 | 7.67 元每美元 | \(7.80 > 7.67\),不可接受 |
上表两个换汇成本是自设数字,只为演示比较这一步;影子汇率由 1.08 算出。 校验:\(7.10 \times 1.08\) 拆开是 \(7.10 + 0.568\),得 7.67。
结果怎么读,哪里会错
换汇成本越低越好:同样换回一美元,花掉的人民币越少,国家越划算。 费用效益比的判据是 1,因为分子分母同量纲,比值不小于 1 才算不亏。
\(\mathrm{R_{BC}} \ge 1\) 这条由比值定义直接得出,课件没写。 \(\mathrm{ENPV}\) 与 \(\mathrm{EIRR}\) 的判据同理:财务口径看什么,经济口径就换成社会折现率。
记住
费用效益组三个:\(\mathrm{EIRR}\)、\(\mathrm{ENPV}\)、\(\mathrm{R_{BC}}\)。 外汇组两个:\(\mathrm{ENPV_F}\)、换汇或节汇成本。 换汇或节汇成本不高于影子汇率即可接受。
p.120 两个案例材料索引
讲解 · 索引页怎么用
这页不给新知识点,只报两份案例材料的出处。
| 材料 | 出处 |
|---|---|
| 教材 1:新型航空发动机配件示范工程的经济分析 | 教材第 119–123 页 |
| 富泰路可行性研究·第 8 章经济评价 | 课件《06 某道路建设工程经济分析.PPT》 |
位置有讲究:它插在计算指标(p.119)与两者对比(p.121)之间,起「方法讲完、看实例」的收束作用。
注意
「P119-123」是教材页码,不是本站课件页码,别按课件 p.119 去找案例。
p.121 经济评价与财务评价对比
讲解 · 四条区别成对答
页面结构与 p.112 同款:左栏两个标签,右栏先复述内涵再列区别。
内涵条与 p.115 基本相同,只把「工程」换成了「项目」。
四条区别各是一对答案,整理成表。
| 区别 | 财务评价 | 经济评价 |
|---|---|---|
| 评价角度 | 项目经营或投资人等 | 国民经济整体 |
| 费用效益的含义和范围 | 只算直接效益与直接费用(p.112 原词) | 按国家整体角度考察(p.115 原词) |
| 评价采用的价格 | 财务价格 | 影子价格 |
| 主要参数 | 国家公布的汇率、行业基准收益率或银行贷款利率 | 社会折现率、影子汇率等 |
「含义和范围」一行课件没展开,展开用的正是 p.112 的「直接」与 p.115 的「国家整体角度」。
三种评价的完整对照见 p.111 的表,社会评价一列在后面几页补齐。
记住
四条区别口诀:角度、范围、价格、参数。
p.122 社会评价概念与特点
讲解 · 狭义广义与三特点
定义分两层,先分清口径再答题。
| 口径 | 考察内容 | 落点 |
|---|---|---|
| 狭义 | 项目对当地社会的影响;当地社会条件对项目的适应性和可接受程度 | 评价项目的社会可行性 |
| 广义 | 经济评价和环境影响评价也包括在社会评价的范畴内 | 范畴更宽 |
狭义句是双向的:项目影响社会,社会条件反过来约束项目,两个方向都答才算完整。
特点三条自上而下排在浅色三角形右上侧:宏观性和长远性、目标的多样性和复杂性、评价指标和评价标准的差异性。
为什么指标和标准难统一?社会目标多元又难折成钱,这是前两种评价没有的难处。
课件原文写「社会评价时分析」,按上下文是「是」字的笔误。
记住
三特点:宏观性和长远性;目标的多样性和复杂性;评价指标和评价标准的差异性。
p.123 社会评价范围层次作用
讲解 · 三段的记忆抓手
版面是三个向下的箭头,各拖一段内容,背的时候按箭头自上而下。
| 段 | 内容 | 抓手 |
|---|---|---|
| 范围 | 适用于社会因素较为复杂、社会影响较为久远、社会效益较为显著和社会风险较大的投资项目 | 四个「较为」 |
| 层次 | 项目识别(初级社会评估)、项目准备(详细社会分析)、项目实施(建立监控和评估机制) | 三阶段各配一个做法 |
| 作用 | 国民经济发展目标与社会发展目标协调一致;项目与所在地区利益协调一致,减少社会矛盾;避免或减少社会风险,提高投资效益 | 三条「有利于」 |
范围的四个「较为」是筛项目的尺子,中的条数越多越要做社会评价。
层次的括号里是各阶段的任务深浅,逐级加深,p.124 把前两个阶段拆开细讲。
记住
层次口诀:识别做初级评估,准备做详细分析,实施建监控评估机制。
p.124 不同阶段的社会评价
讲解 · 两栏对应与内容条数
这页把 p.123 层次的前两条拆开细讲,一栏一个阶段;第三条「项目实施」本页没有展开。
| 阶段 | 别名 | 目的 | 内容条数 |
|---|---|---|---|
| 项目识别阶段 | 项目建议书阶段的初步社会评价 | 识别对项目方案制定或实施具有重要影响的社会因素 | 3 条 |
| 项目准备阶段 | 可行性研究阶段的详细社会分析与评价 | 提供社会组织和文化习俗方面的信息,为消除和减缓负面影响的行动方案备好社会经济数据 | 5 条 |
识别阶段三条:关键利益相关者及其可能的正负面影响、可能的社会风险、是否需要详细社会评价。
最后一条管「要不要升级」,所以这个阶段只叫初级评估。
准备阶段五条:①详细的利益相关者分析;②当地社会组织结构分析;③利益相关者参与方案制定、实施和管理的框架途径;④负面社会影响减缓计划及行动方案;⑤监测指标和监测方法。
两栏红字落在「重要影响的社会因素」与「社会组织和文化习俗」,是目的句的答题词。
注意
目的句里「提供相近的社会经济数据」课件原文如此,引用时照抄,别自行改成「详实」。
第五节 工程项目融资(p.127–146)
p.127 第五节 工程项目融资
讲解 · 全节结构
这页是第五节的扉页。蓝色大标题在页面上方居中,下面三行是本节的小标题,页面下半大片留白。
三行不是并列的知识,而是三种问法:先给概念分类,再列可用工具,最后讲一种特殊的组织形式。
| 序号 | 内容 | 要回答的问题 | 对应页 |
|---|---|---|---|
| 一 | 融资的类型与特点 | 融资可以分成哪几类 | p.128–130 |
| 二 | 工程项目融资的基本方式 | 每一类具体怎么融 | p.131–137 |
| 三 | 政府和社会资本合作(PPP)模式 | 政府与社会资本如何分工 | p.138–146 |
前两部分是通用融资知识。第三部分是其中一种特殊安排,放在最后是因为要先有分类概念才看得懂 PPP。
右下角圆圈里印的是下册页码 2,与本教程的 p.127 不是同一套编号。
记住
本节三个关键词:类型(分几类)、方式(怎么融)、模式(谁来做)。
一 融资的类型与特点(p.128–130)
p.128 融资的两组基本分类
讲解 · 两组分类的判据
这页有两个横条框:上框「公司融资和项目融资」,下框「长期融资和短期融资」。
上框的判据是法人结构。红字标出「以现有企业为基础进行融资」和「成立新的独立法人——项目公司」,两句一对照,界限就出来了。
| 对照 | 公司融资 | 项目融资 |
|---|---|---|
| 载体 | 现有企业 | 新设的项目公司 |
| 判据 | 不出现新的独立法人 | 出现新的独立法人 |
| 覆盖项目 | 设备更新、技术改造、改建、扩建 | 为建项目专设的项目公司 |
| 追索 | 依托企业自身信用 | 无追索权,实践中多用有限追索权 |
项目融资又称无追索权融资方式。实践中常用有限追索权,要求项目以外、与项目有利害关系的第三方提供担保。
下框换了一个维度:看资金使用期限。红字落在「一年以上的融资」上。
| 类型 | 期限 | 用途 |
|---|---|---|
| 长期融资 | 一年以上 | 构建固定资产、无形资产、长期投资 |
| 短期融资 | 一年以内 | 季节性或临时性资金需求 |
注意
上下两框是两条独立维度:公司与项目看法人结构,长期与短期看期限,不能互相套用。
p.129 权益融资与负债融资
讲解 · 权益与负债的对照
这页整页一个框,横条写「权益融资和负债融资」。权益的定义与「所有者权益」「资本金」是红字,负债融资的定义整句红字,两边地位一目了然。
权益融资是站在所有者角度讲的。红字「所有者的身份」是判据,落到企业是「所有者权益」,落到项目是「资本金」。
| 对比 | 权益融资 | 负债融资 |
|---|---|---|
| 资金性质 | 非负债性资金,所有者投入 | 银行贷款、发行债券 |
| 到期 | 无到期日,不需归还 | 有时间限制,必须按时偿还 |
| 固定付息 | 无,股利视经营效果而定 | 有,不论经营好坏都要付息 |
| 资金成本 | 较高 | 一般比权益融资低 |
| 控制权 | 出资方分享权益 | 不分散对项目未来权益的控制权 |
双方各三条特点,逐条对读最省事。权益是永久性、无固定还本付息压力、是负债融资的基础。负债是有时间限制、固定付息、成本低且不分散控制权。
最后一行是课件补充的第三类:介于两者之间的融资方式,如股东附属贷款、可转股债券。
记住
权益的第③条是「负债融资的基础」;负债的第③条是「成本低 + 不分散控制权」,两句话不要互换。
p.130 融资来源的四个口径
讲解 · 四个口径
这页仍是两个横条框。上框「境内融资和利用外资」按国别分,下框「内部融资和外部融资」按钱的位置分。
两组口径互相独立,同一个项目可以同时落在四个格子里。
| 口径 | 分界 | 典型方式 |
|---|---|---|
| 境内融资 | 资金来源在国内 | 国内商业银行贷款、政策性银行贷款、公司(企业)债券、可转换债券、股票及其他产权融资 |
| 利用外资 | 资金来源在国外 | 见下表 |
| 内部融资 | 钱出自企业内部 | 税后利润、留存收益、折旧基金、企业现有资产变现 |
| 外部融资 | 钱来自企业外部 | 企业外部的各种渠道 |
利用外资这一项课件列得最细,按四条路径拆开更好记。
| 路径 | 内容 |
|---|---|
| 股权 | 组建中外合资、中外合作、外商独资企业 |
| 证券 | 海外发行股票、债券、基金及 ABS 债券 |
| 信贷 | 外国政府贷款、国际金融组织贷款、国际商业银行贷款、国际出口信贷、国际融资租赁 |
| 贸易 | 补偿贸易、对外加工装配 |
内部融资列的四项都是自有资金,与 p.129 的权益融资口径对得上。外部融资则既有股票,也有贷款和债券。这是对齐两页内容推出来的,课件没有明说。
注意
「境内 / 外资」与「内部 / 外部」是两条交叉的口径。一笔外资贷款既是利用外资,也是外部融资。
二 工程项目融资的基本方式(p.131–137)
p.131 权益方式:股票与直接投资
讲解 · 股票与直接投资
这页进入第二节,横条写「一、权益资金融资方式」。编号 1、2 两种方式,每种都是「一行标题 + 一行定义」的写法。
| 方式 | 定义要点 | 出资形式 |
|---|---|---|
| 1. 股票发行上市融资 | 股份公司为筹措自有资本而发行的有价证券,是反映股东对企业资产所有权的凭证 | 公众认购股票 |
| 2. 吸收直接投资 | 政府和社会资本方以自有资金入股项目公司作为项目公司的资本金,也称资本金融资 | 现金、实物资产、无形资产 |
两处的考点词不一样。股票页的落点是「所有权凭证」,直接投资页的落点是「资本金」。后者还明确给了「资本金融资」这个别名。
直接投资里的三种出资形式要背全,答题常问「出资方式有哪些」。
权益一类共 4 种,编号 1 到 4,分散在 p.131–133;债务一类共 10 种,从 p.134 开始。
记住
吸收直接投资 = 资本金融资;出资三形式:现金、实物资产、无形资产。
p.132 金融资本与产业投资基金
讲解 · 财务回报与战略协同
这页横条写「一、权益资金融资方式(续)」,讲第 3 种:金融资本融资与产业投资基金融资。
两者都是权益性资金,区别不在钱从哪来,而在图什么。课件用红字点出两个出资方:财务投资者、产业投资者。
| 维度 | 金融资本融资 | 产业投资基金融资 |
|---|---|---|
| 出资方 | 财务投资者 | 产业投资者设立的基金或投资部门 |
| 核心目的 | 财务回报,例如资本增值、股息、利息 | 战略协同效应 |
| 是否干预经营 | 不寻求控制或施加战略影响 | 关注新技术、新市场、产业链、竞争威胁 |
| 关注点 | 投资的退出时机和回报率 | 战略价值 |
介入深度也不同。金融资本只看财务回报与退出时机,不碰日常运营。产业投资者把投资当成战略动作,要新技术、新市场和产业链位置。
注意
「产业投资基金融资」指产业投资者自设的基金或投资部门,不是公开募集的公募基金。
p.133 不动产信托投资基金 REITs
讲解 · REITs 的两个层次
这页是权益方式的第 4 种,也是最后一式,横条仍写「(续)」。
REITs 与类 REITs:把流动性较低的、非证券形态的「不动产投资」,直接「转化为资本市场上的标准化证券资产」,收益以不动产产生的现金流为依托。我国早年发行了许多交易结构与 REITs 相似的资产证券化产品。它们只能在非公开市场交易,因此称为类 REITs。
红字标出的正是 REITs 的机制核心:把不动产投资变成标准化的证券资产。
基础设施公募 REITs 的定义要素有四层:依法向社会投资者公开募集资金形成基金资产,通过基础设施资产支持证券持有基础设施项目,由基金管理人等主动管理运营,绝大部分收益分配给投资者。
| 对比 | REITs | 类 REITs | 基础设施公募 REITs |
|---|---|---|---|
| 交易市场 | 资本市场,公开 | 非公开市场 | 公开募集 |
| 底层标的 | 不动产投资 | 结构与 REITs 相似的资产证券化产品 | 基础设施项目 |
| 收益依托 | 不动产产生的现金流 | — | 基础设施项目的绝大部分收益 |
| 管理方式 | — | — | 基金管理人等主动管理运营 |
记住
REITs 与类 REITs 只差交易市场(公开 / 非公开);基础设施公募 REITs 再加三要素:公募、基础设施、收益绝大部分分配给投资者。
p.134 商业银行贷款与政策性贷款
讲解 · 贷款的前两种
这页进入第二类,横条写「二、债务资金融融方式」,先讲第 1、2 种。
| 对比 | 国内商业银行贷款 | 国际商业银行贷款 |
|---|---|---|
| 借款主体 | 国内项目主体 | 一国政府、金融机构或企业 |
| 贷款人 | 国内商业银行 | 国际金融市场上一家或几家商业银行 |
| 特点 | 项目融资最常用的方法;期限灵活、利率受国家监管、手续简单 | 为某一特定项目而借,属债务资金 |
第 2 种政策性银行贷款给了「定义 + 特点」两段,特点是红字,四条要背。
| 特点 | 内容 |
|---|---|
| 项目范围 | 必须是国家支持和倡导的经济活动 |
| 期限与额度 | 贷款期限较长、额度较大 |
| 条件 | 贷款条件优惠 |
| 风险 | 风险较高,一般商业银行不愿意提供贷款 |
风险的来源也讲得通:符合国家导向但商业回报不足,所以商业银行不愿贷。
我国政策性银行列了三家:国家开发银行、中国进出口银行、中国农业发展银行。
记住
政策性银行三家:国家开发银行、中国进出口银行、中国农业发展银行。
p.135 四种涉外与委托贷款
讲解 · 涉外资金与委托贷款
这页是「二、债务资金融资方式(续)」,编号 3 到 6,四种方式各一句定义。
| 方式 | 钱的来源 | 关键特征 |
|---|---|---|
| 3. 外国政府贷款 | 一国政府 | 具有一定外交目的的低息优惠贷款,贷给另一国家的企业或政府 |
| 4. 国际金融组织贷款 | 国际金融组织,按章程向成员国提供 | 资金使用具有限制性;条件优惠、具有救助性;贷款程序严密 |
| 5. 出口信贷 | 设备出口国的银行 | 支持本国设备出口,贷给本国出口商或外国进口商 |
| 6. 委托贷款 | 委托人 | 银行或信托投资公司按委托条件代为发放、监督管理并协助收回本息 |
前三条讲的是「钱从哪来」,委托贷款讲的是「银行扮演什么角色」。银行只按委托人的要求办事,不是资金来源。这是按四条措辞对比推出来的,课件没有明说。
出口信贷最容易答错。贷款人是出口国银行,借给本国出口商或外国进口商,不直接给终端用户。
注意
委托贷款不是新的资金来源,银行只是受托人;出口信贷的贷款人是出口国银行。
p.136 企业债券、国际债券与融资租赁
讲解 · 三种债务工具
这页仍是「二、债务资金融资方式(续)」,编号 7、8、9。
| 对比 | 企业债券 | 国际债券 | 融资租赁 |
|---|---|---|---|
| 主体 | 企业 | 政府、金融机构、工商企业或国际组织 | 出租人 |
| 场所 | 国内,依《公司法》《证券法》发行 | 国际金融市场 | 以租赁形式提供资产 |
| 特征 | 约定在一定期限内还本付息 | 以外国货币为面值发行 | 承租人付租金、实质占有使用并承担利益与风险 |
国际债券的种类按「发行所用货币和地点」分成四类。分别是欧洲债券、全球债券、亚洲债券、外国债券。
融资租赁的定义用红字标出落点:以租赁物品的所有权与使用权相分离为特征的信贷方式。答题就抓这句。
注意
本页页眉仍写「一、融资的类型与特点」,与横幅「二、债务资金融资方式(续)」对不上,答题按横幅归类。
p.137 资产证券化与运作结构
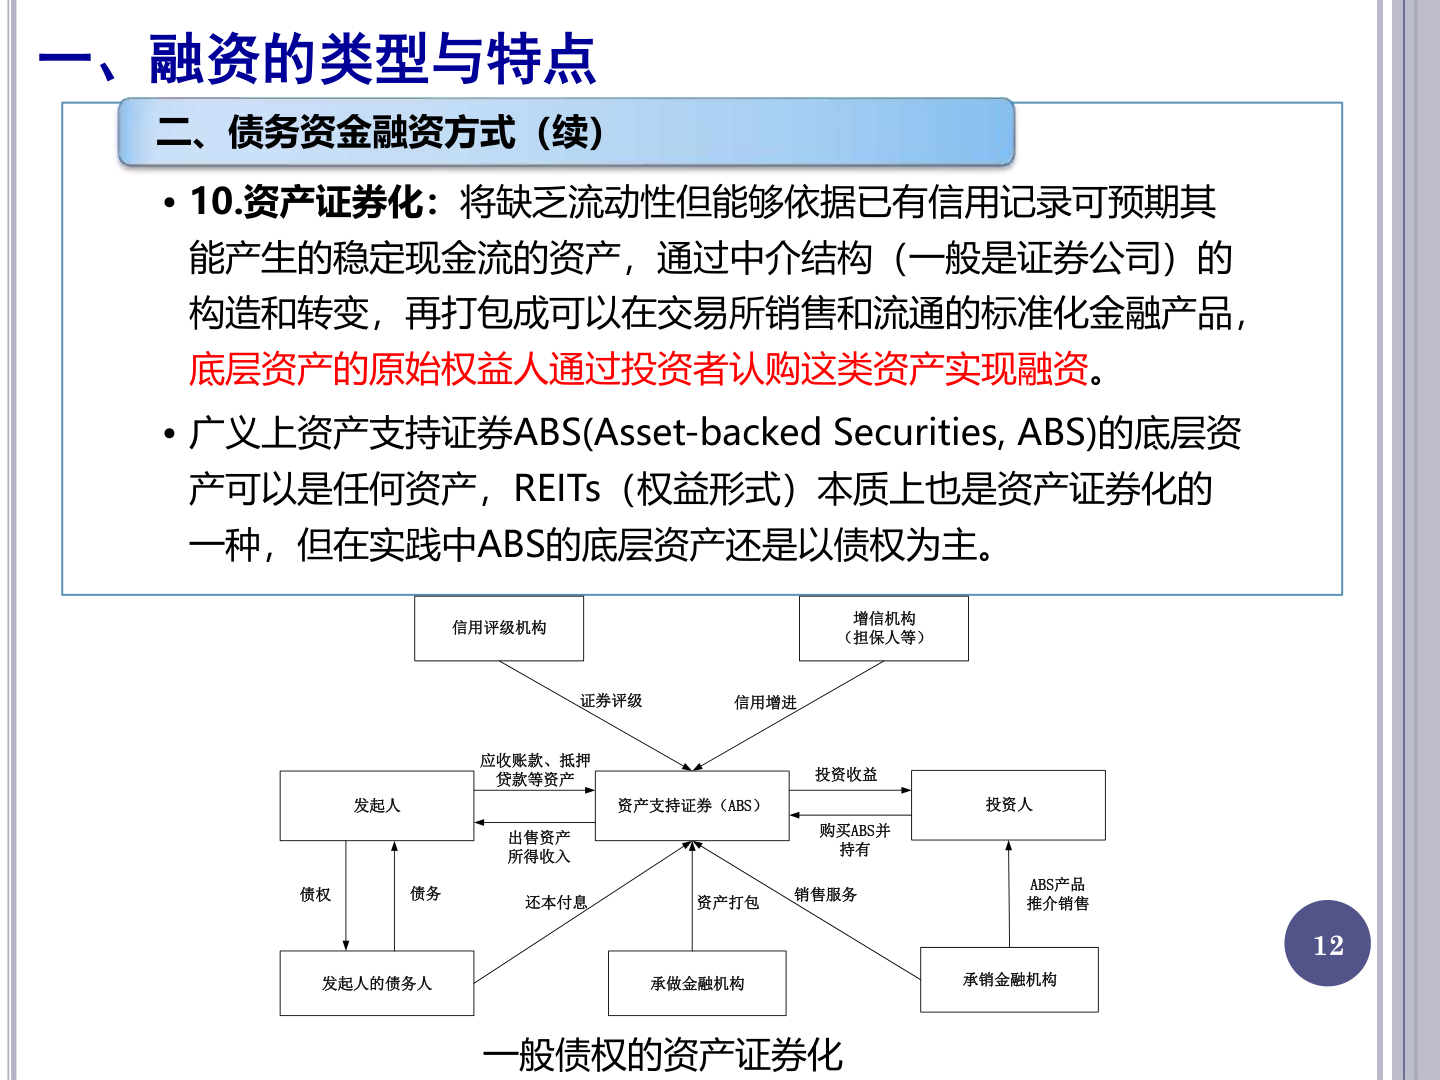
讲解 · ABS 与运作流程
这页上半是文字框,下半是「一般债权的资产证券化」流程图,两者要连着读。
资产证券化(ABS)针对的是缺乏流动性、但可预期有稳定现金流的资产。现金流的可预期性由已有信用记录支撑。它经中介结构(一般是证券公司)构造转变,再打包成标准化金融产品。这类产品可以在交易所销售和流通。
红字给出融资关系的落点:底层资产的原始权益人通过投资者认购这类资产实现融资。
流程图里 ABS 在正中,左边发起人,右边投资人,上下各两个机构。
| 图中角色 | 箭头与作用 |
|---|---|
| 发起人 | 拿应收账款、抵押贷款等资产,出售资产取得所得收入 |
| 发起人的债务人 | 还本付息 |
| 承做金融机构 | 资产打包 |
| 承销金融机构 | 销售服务;ABS 产品推介销售 |
| 信用评级机构 | 证券评级 |
| 增信机构(担保人等) | 信用增进 |
| 投资人 | 购买 ABS 并持有,获得投资收益 |
记住
广义上 ABS 的底层资产可以是任何资产,REITs(权益形式)本质上也是资产证券化的一种。但实践中 ABS 的底层资产还是以债权为主。
三 政府和社会资本合作(PPP)模式(p.138–146)
p.138 PPP 模式的内涵
讲解 · 两条定义
这页开启第三节,副标题「1.PPP 模式的内涵与参与方」,正文只放两段定义。
| 出处 | 参与主体 | 关键词 | 落脚点 |
|---|---|---|---|
| 联合国开发署(1998) | 政府、营利性企业、非营利性企业 | 基于某个项目形成相互合作关系 | 比预期单独行动更有利的结果 |
| 刘贵文等(2023,P228) | 公共部门与社会资本 | 提供公共产品或服务;优化的项目融资与实施模式;双赢或多赢 | 比预期单独行动更有利的结果 |
两条定义都以「比预期单独行动更有利」收尾,这正是 PPP 存在的理由。它不是简单外包建设,而是要做出各方单独做不出来的结果。
联合国那条的主体有三个,多了营利性与非营利性企业。国内教材那条强调「项目融资与实施模式」,落脚在双赢或多赢。
记住
PPP 是公共部门与社会资本的伙伴关系,核心理念是「双赢」或「多赢」,目标是比单独行动更有利。
p.139 PPP 的四方参与方
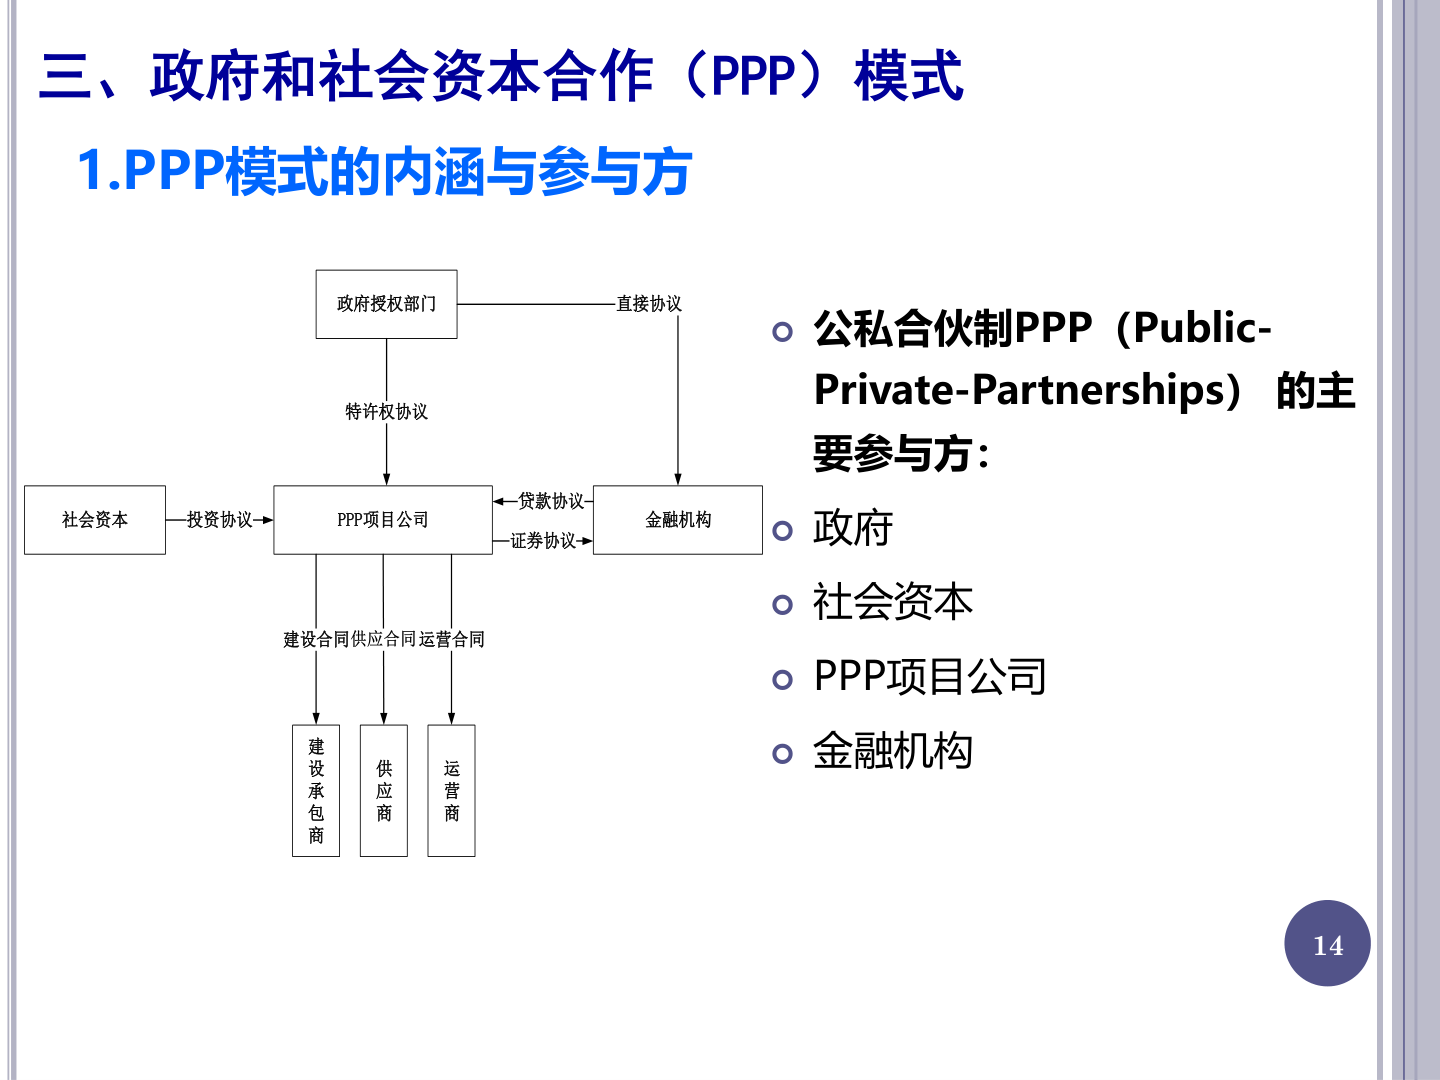
讲解 · 结构图与四方
这页左半是 PPP 结构图,右半列出主要参与方,两边要对照着看。
图中有五个方框。上方是政府授权部门,左侧社会资本,右侧金融机构,中间 PPP 项目公司。下方还有建设承包商、供应商、运营商三个窄框。
| 主体 | 图中位置 | 关键合同 |
|---|---|---|
| 政府授权部门 | 上方 | 与项目公司的特许权协议,与金融机构的直接协议 |
| 社会资本 | 左侧 | 投资协议 |
| 金融机构 | 右侧 | 贷款协议、证券协议 |
| PPP 项目公司 | 中间 | 对下签建设合同、供应合同、运营合同 |
| 建设承包商、供应商、运营商 | 下方三个窄框 | 建设、供应、运营合同 |
右侧列出的主要参与方只有四个:政府、社会资本、PPP 项目公司、金融机构。
注意
建设承包商、供应商、运营商只是合同相对方,不算 PPP 的主要参与方;答参与方只答那四方。
p.140 PPP 六种模式一览
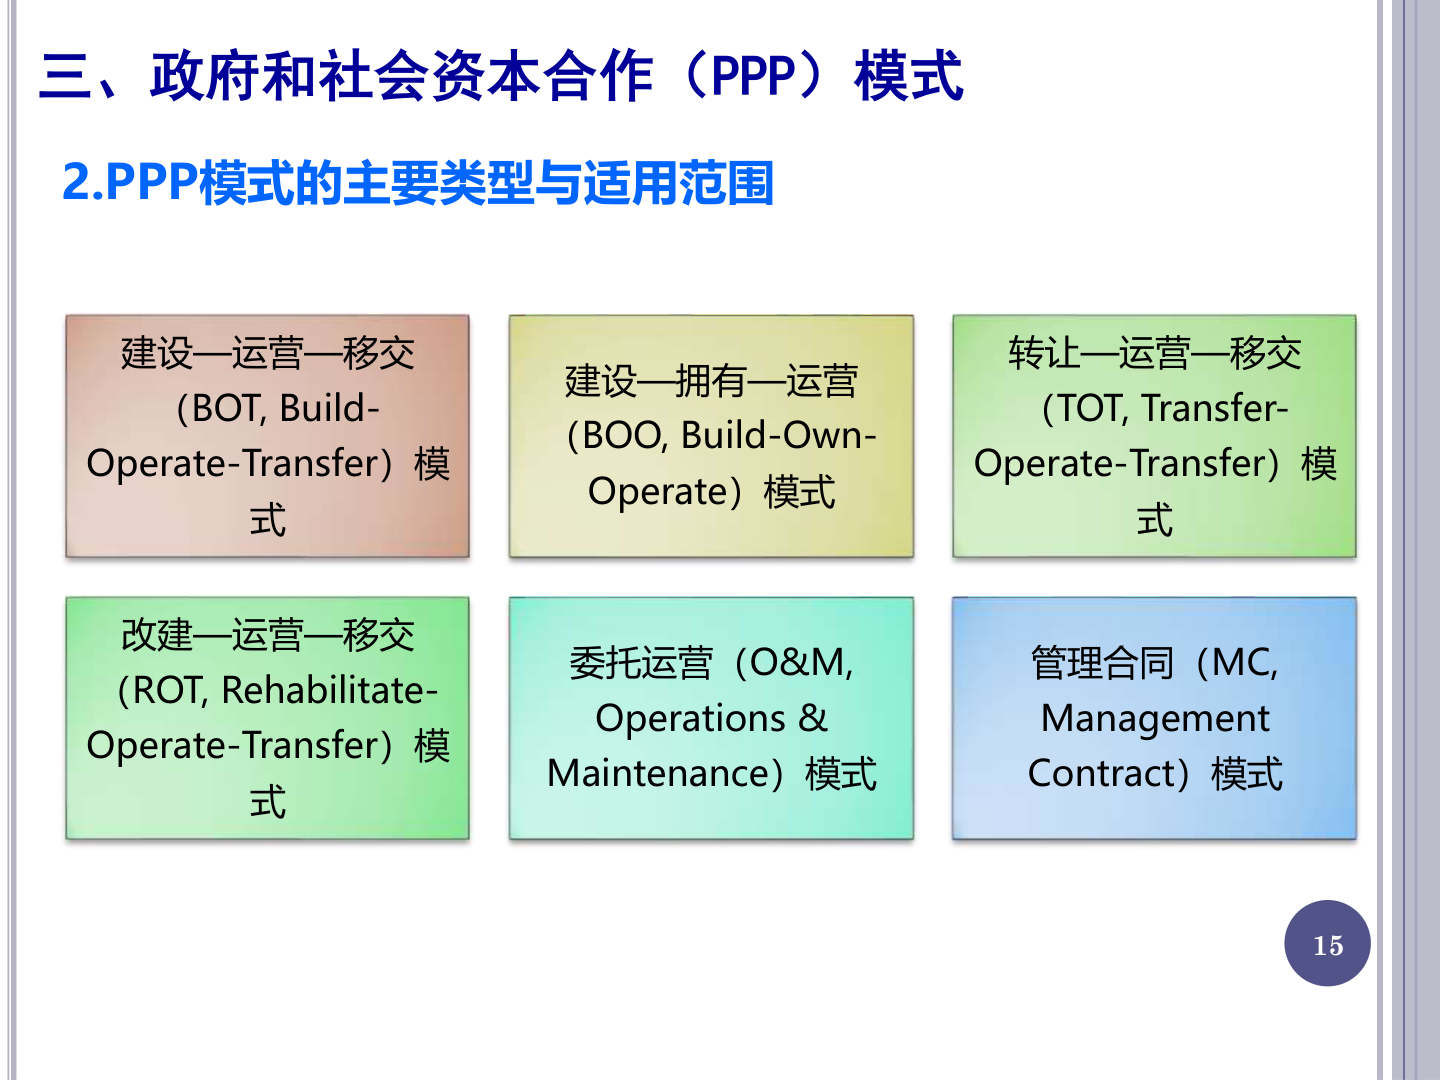
讲解 · 六种模式总览
这页只放六个色块,两行三列,是后六页的总目录。
| 缩写 | 中文名称 | 英文全称 |
|---|---|---|
| BOT | 建设—运营—移交 | Build-Operate-Transfer |
| BOO | 建设—拥有—运营 | Build-Own-Operate |
| TOT | 转让—运营—移交 | Transfer-Operate-Transfer |
| ROT | 改建—运营—移交 | Rehabilitate-Operate-Transfer |
| O&M | 委托运营 | Operations & Maintenance |
| MC | 管理合同 | Management Contract |
色块颜色只用来区分,不含定义信息。真正有用的是中文名里的破折号,连起来的都是流程动作。
后面 p.141–146 逐个给「定义 + 适用范围」。下表先给总览,依据是那六页的定义。
| 缩写 | 核心动作 | 是否期满移交 |
|---|---|---|
| BOT | 新建项目的建设与运营 | 移交 |
| BOO | 新建项目的拥有与运营 | 不移交 |
| TOT | 受让存量后的运营 | 移交 |
| ROT | 改扩建存量后的运营 | 移交 |
| O&M | 受托运营维护 | 不移交 |
| MC | 受权运营维护及用户服务 | 不移交 |
记住
六个模式按字母记:BOT、BOO、TOT、ROT、O&M、MC。其中 BOT、TOT、ROT 期满要移交政府,BOO、O&M、MC 不移交。
p.141 BOT 建设运营移交
讲解 · BOT 的定义与适用范围
这页起进入六种模式的逐一说明,本页是第 1 种 BOT。版式固定:标题一行,下面「定义」「适用范围」两条。
| 要素 | 内容 |
|---|---|
| 承担者 | 社会资本或项目公司 |
| 职责 | 设计、融资、建造、运营、维护、客户服务 |
| 合同期限 | 大多 20~30 年 |
| 期末处置 | 项目资产及相关权力移交给政府 |
| 适用范围 | 收费或价格形成机制较为健全的经营性、准经营性基础设施项目 |
| 举例 | 收费的交通设施项目、水利建设项目、体育场馆、文化娱乐和旅游景观建设等 |
判据句是「收费或价格形成机制较为健全」。这是能不能做 BOT 的前提,项目自己得能收费,私人资本才愿意进来。
原文写的是「实证基础设施」,按上下文应指市政基础设施,此处照录。
记住
BOT 的两个数字考点:职责六项(设计、融资、建造、运营、维护、客户服务)与期满大多 20~30 年。
p.142 BOO 建设拥有运营
讲解 · BOO 与 BOT 的三处差别
本页是第 2 种 BOO,版式与上一页相同。
| 对比 | BOT | BOO |
|---|---|---|
| 来源 | 独立模式 | 由 BOT 方式演变而来 |
| 公益性约束 | 无专门要求 | 必须在合同中约定保证公益性 |
| 期满移交 | 项目资产及相关权力移交政府 | 不涉及项目期满移交 |
| 适用范围 | 经营性、准经营性基础设施 | 有一定社会属性、但政府可以接受其私有化,如供电、部分环保设施 |
三个差别记一条线。BOO 由 BOT 演变而来,多一条公益性约束条款,少一次期满移交。
适用范围里的「政府又可以接受其私有化」是判据。项目有公益性,但政府不反对由私人长期持有经营。
注意
BOO 与 BOT 只差「期满不移交」这一条,但同时多出「合同须约定公益性约束条款」,答题两项都要写。
p.143 TOT 转让运营移交
讲解 · TOT 与 BOT 的分界
本页是第 3 种 TOT。
| 对比 | BOT | TOT |
|---|---|---|
| 对象 | 新建项目 | 存量基础设施 |
| 社会资本做什么 | 建设后运营 | 有偿受让后负责运营、维护和用户服务 |
| 期末处置 | 移交政府 | 合同期满后再移交给政府 |
| 目的 | 引入资金把项目建起来 | 盘活存量资产、提高经营效率 |
| 举例 | 收费交通设施、水利建设 | 存量桥梁、公路、电厂、水厂 |
两者的分界只有一条:新建还是存量。TOT 不涉及建设,社会资本用一次性出资换长期的运营权。
「有偿转让」四个字是答题要点。政府先把资产变现,社会资本接手经营。
记住
TOT 与 BOT 的分界是「新建 / 存量」;TOT 是有偿转让,期满再移交回政府。
p.144 ROT 改建运营移交
讲解 · ROT 是 TOT 的加码版
本页是第 4 种 ROT。
| 对比 | TOT | ROT |
|---|---|---|
| 是否有改扩建 | 不含 | 在 TOT 基础上增加对设施改扩建的内容 |
| 社会资本负担 | 存量资产的运营 | 既有设施扩建、改建的筹资、建设及运营管理 |
| 期末处置 | 再移交给政府 | 全部设施无偿交给政府部门 |
| 适用对象 | 存量且有一定经营收益 | 已建成、有经营收益但需要投资改造,如经营多年的电厂、水厂更新改造 |
定义第一句就给了关系定位。它在 TOT 的基础上加改扩建,所以是 TOT 的升级版,不是并列的另一种。
「无偿」两个字是本页最容易被忽略的考点。TOT 那页只写「再将其移交给政府」,没强调无偿。
注意
「期满将全部设施无偿交给政府部门」是 ROT 的原话。TOT 页没有「无偿」二字,别把两页的期末处置混用。
p.145 O&M 委托运营
讲解 · O&M 与 MC 的分水岭
本页是第 5 种 O&M。
| 对比 | O&M | MC |
|---|---|---|
| 用户服务 | 不负责 | 负责 |
| 资产所有权 | 政府保留 | 政府保留 |
| 合同期限 | 较 BOT 等模式短,一般不超过 8 年 | 一般不超过 3 年 |
| 适用条件 | 物理外围及责任边界容易划分,且运营管理需要专业化队伍和经验,如污水处理厂 | 适用范围较广,大多数公共服务 |
两个委托型模式的分水岭是「是否负责用户服务」。O&M 只管运营维护,MC 连用户服务一起交出去。
适用范围的两个条件要连着答。责任边界好划是前提,需要专业队伍和经验是必要条件。
注意
O&M 期限 8 年、MC 期限 3 年,别记反;O&M 不负责用户服务,MC 负责。
p.146 MC 管理合同
讲解 · MC 的定义与结构图
本页是第 6 种 MC,左侧是文字,右侧是「MC 模式结构图」。
| 要点 | 内容 |
|---|---|
| 定义 | 政府将存量公共资产的运营、维护及用户服务职责授权给社会资本或项目公司 |
| 特点 | 政府保留资产所有权,只向社会资本或项目公司支付管理费 |
| 定位 | 通常作为 TOT 的过渡方式,合同期限一般不超过 3 年 |
| 适用范围 | 较广,大多数公共服务,如公共设施、医院、港口管理等 |
结构图三个方框自上而下是政府、公共服务提供商、社会资本。
| 箭头 | 方向 | 性质 |
|---|---|---|
| 投资和补贴 | 政府 → 公共服务提供商 | 实线 |
| 资费 | 公共服务提供商 → 社会资本 | 实线 |
| 报告 | 公共服务提供商 → 政府 | 虚线 |
| 批准 | 政府 → 公共服务提供商 | 虚线 |
| 监管、资费设定、服务标准、环境监控 | 政府 → 公共服务提供商 | 虚线 |
| 管理 | 社会资本 → 公共服务提供商 | 虚线 |
实线是钱的流向,政府给投资和补贴、经营者收资费。虚线是管理与监督关系。
记住
MC 是 TOT 的过渡方式:先委托管理(不超 3 年),成熟后再转让经营权做 TOT。政府始终保留资产所有权,只付管理费。